Se connecterS'inscrire
  • Primaire
  • Secondaire
  • Cryptolending
  • Jeton
  • Mes investissements
  • Plus
    Ligues
    Transactions
    Programme de parrainage
    Aide et commentaires
    Twitter
    Telegram
    LinkedIn
  • Primaire
  • Secondaire
  • Cryptolending
  • Jeton
  • Mes investissements
  • Plus
Se connecterS'inscrire
PrimaireSecondaireCryptolendingInvestissements
PrimaireSecondaireCryptolendingJetonMes investissements
LiguesTransactionsProgramme de parrainageAide et commentaires
TwitterTelegramLinkedIn
Trustpilot
  • Conditions générales
  • Politique de Confidentialité
  • Aide et commentaires
  • Plateforme WEB2
🧰 ServicesID: 782

Construction commerciale (Copie)

100USDC
0.5 % de 20,000 USDC
Note de risqueBBB
Intérêt annuel23.40 %
Durée10 mois
Expire
Inscrivez-vous pour investir
Aperçu
Évaluation des risques
Finances
Garantie
Emprunteur
Des engins en propre pour un modèle d’exécution hybride

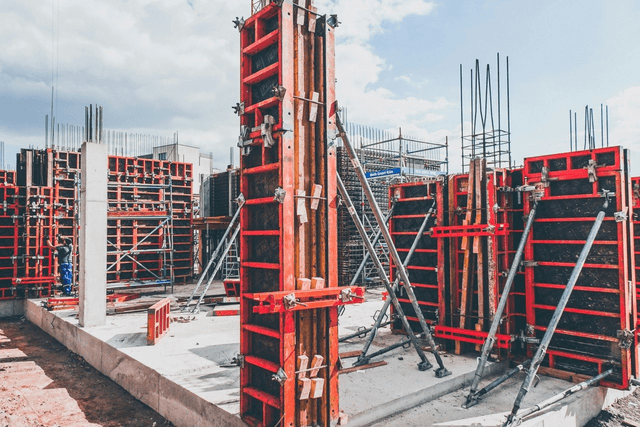
Lutrina lève 500 000 € : 415 000 € financent l’achat d’engins et d’équipements de chantier pour réaliser en interne les terrassements et les travaux de béton, et 85 000 € constituent une réserve de fonds de roulement pour les pics d’activité.

100USDC
0.5 % de 20,000 USDC
Note de risque : BBB10 mois23.40 %
Construction commerciale (Copie)
AI Translated

Lutrina Construction And General Supplies Limited est une entreprise de construction privée kényane constituée le 14 mars 2018. La société opère principalement à Nairobi et dans ses zones métropolitaines environnantes, se concentrant sur des projets de construction résidentielle et commerciale de petite à moyenne envergure.

La société fonctionne comme un entrepreneur général à faible intensité d'actifs, assumant l'entière responsabilité de la coordination des projets, de la gestion des sous-traitants, de l'approvisionnement en matériaux de construction, du contrôle des coûts, de la supervision de la qualité et de la communication avec les clients. Les travaux de construction physique sont exécutés par l'intermédiaire d'un réseau de sous-traitants spécialisés, tandis que Lutrina conserve le risque contractuel et d'exécution dans le cadre de contrats à prix fixe ou hybrides (prix fixe avec variantes approuvées).

En plus des services d'entrepreneuriat général, Lutrina achète et fournit de manière indépendante des matériaux de construction sur ses chantiers. L'approvisionnement et la livraison des matériaux représentent une marge distincte en plus des frais d'entrepreneuriat général, contribuant ainsi à la rentabilité globale du projet.

L'entreprise est dirigée par sa PDG et unique actionnaire, Doreen Kendi Mukami, ingénieure de formation ayant une expérience professionnelle préalable dans de grandes organisations d'entrepreneuriat et de développement immobilier au Kenya. La prise de décision stratégique, la discipline tarifaire, la sélection des entrepreneurs et la supervision de l'exécution sont centralisées au niveau de la direction, reflétant un modèle d'exploitation axé sur la gestion plutôt que sur une exécution axée sur les actifs ou la technologie.

Lutrina ne dispose pas d'équipes de construction permanentes en interne ni d'équipement lourd. Dans le cadre de sa stratégie de développement confirmée, l'entreprise prévoit d'introduire de manière sélective des équipements de construction propres et de passer à un modèle d'exécution hybride, permettant une auto-exécution limitée de lots de travaux civils standardisés tout en conservant une structure dirigée par des sous-traitants.

Les clients cibles de l'entreprise comprennent des promoteurs immobiliers privés, des propriétaires terriens et des investisseurs commerciaux de petite taille recherchant une exécution prévisible sous la direction d'un seul entrepreneur coordinateur. Le modèle d'exploitation met l'accent sur la flexibilité, la mise à l'échelle contrôlée et les faibles coûts fixes, tout en s'appuyant sur une sélection disciplinée des projets, une estimation précise des coûts et une coordination efficace des sous-traitants.

Garantie de prêt 

La facilité de prêt de 500 000 € est garantie par une combinaison d'équipements de construction financés par le prêt, d'actifs d'entreprise et de garanties personnelles fournies par le propriétaire de Lutrina Construction And General Supplies Limited. La structure de la garantie est basée sur les actifs, transparente et directement liée aux activités opérationnelles de l'entreprise.

Composition de la garantie

Équipements financés par le prêt (nantis auprès du prêteur)

Aux fins de l'évaluation de la garantie, les équipements de construction acquis dans le cadre de la Tranche 1 sont évalués sur une base conservatrice, en appliquant une décote de 15 % sur le coût d'achat nominal pour refléter les hypothèses de liquidation.

Catégorie d'actif

Valeur nominale (€)

Décote

Valeur de la garantie (€)

Machines et équipements de construction

415 000

15 %

352 750

Garantie supplémentaire

Actif

Valeur estimée (€)

Toyota Land Cruiser Prado J150 (2022)

41 500

Réserves d'entreprise

150 000

Garantie totale

191 500


Couverture de la garantie

Métrique

Valeur (€)

Valeur totale de la garantie

544 250

Principal du prêt

500 000

Ratio de couverture de la garantie

108,9 %

Les actifs nantis consistent en des équipements de construction standard et commercialisables disposant d'une liquidité établie sur le marché secondaire, complétés par des réserves d'entreprise liquides et une garantie personnelle. L'ensemble des garanties couvre intégralement le principal du prêt et fournit un tampon de recouvrement adéquat au prêteur.

L'équipement nanti fait partie intégrante de l'exécution du portefeuille de projets actifs et confirmés de la société et devrait rester en usage opérationnel continu tout au long de la durée du prêt. Après le remboursement intégral de la facilité, toutes les sûretés seront levées.

Dans l'ensemble, la structure de la garantie offre une sécurité suffisante basée sur les actifs et est proportionnelle à la taille, à la durée et au profil de risque de la facilité.

Lutrina Construction And General Supplies Limited a été fondée14 mars 2018
Début du travail/production actif1 janv. 2019
Objectif min10,000 USDC
Investisseurs1
Paiements d'intérêtsmensuel
Remboursements de capitalin fine
Paiements totaux10 mois

Détails

AI Translated

La performance financière de Lutrina Construction And General Supplies Limited reflète une activité d'entreprise générale basée sur des projets, opérant selon un modèle d'exécution à faible intensité capitalistique (asset-light). Au cours de la période historique, l'entreprise a démontré une croissance constante de son chiffre d'affaires et une rentabilité ininterrompue, tandis que les marges sont restées structurellement contraintes en raison du recours à la sous-traitance pour l'exécution.

Le tableau ci-dessous résume la performance historique et prévisionnelle des profits et pertes de la Société.

Indicateur / Année

2023

2024

2025

2026F

2027F

Chiffre d'affaires total

2 727 464

3 063 947

3 441 173

3 965 375

4 542 385

Marge brute

296 503

356 945

445 755

793 076

998 327

EBIT

179 457

196 926

243 741

538 053

711 220

Charges d'intérêts

0

0

0

70 833

42 500

PBT

179 457

196 926

243 741

467 220

668 720

Bénéfice net

125 620

137 848

170 619

327 054

468 104

Le chiffre d'affaires est généré principalement par des contrats d'entreprise générale à prix fixe et hybrides dans les segments résidentiel et petit commerce à Nairobi. Une part importante du chiffre d'affaires et de la marge brute provient de l'approvisionnement et de la fourniture de matériaux de construction, ce qui offre un niveau de marge supplémentaire au sein du modèle global de contractualisation.

Au cours de la période historique (2023–2025), les marges brutes ont varié d'environ 11 % à 13 %, reflétant un levier opérationnel limité dans le cadre d'une structure dirigée par des sous-traitants. Les marges EBIT sont restées inférieures à 8 %, indiquant une protection limitée contre les risques de baisse en cas d'exécution à prix fixe.

La période de prévision (2026–2027) suppose un changement structurel de la base de coûts, induit par l'introduction d'équipements de construction propres et une auto-exécution limitée de travaux de génie civil standardisés. Cette transition devrait réduire les coûts de sous-traitance et de location d'équipements, entraînant une augmentation substantielle de la marge brute, se situant autour de 20 %–22 %, ainsi qu'une amélioration des marges EBIT, malgré des coûts opérationnels internes plus élevés et l'inclusion des frais de financement.

Les coûts d'intérêts liés à la facilité de crédit prévue sont entièrement intégrés dans les résultats prévisionnels, garantissant que la rentabilité projetée est présentée sur une base après financement. La croissance du bénéfice net au cours de la période de prévision est donc tirée par l'expansion des marges opérationnelles plutôt que par des hypothèses de revenus agressives.

Dans l'ensemble, le profil financier montre une croissance constante du chiffre d'affaires, une rentabilité positive sur toutes les périodes et une amélioration prévue des marges liée à un changement clairement défini du modèle d'exécution plutôt qu'à des changements dans les hypothèses de prix du marché ou de demande.

Analyse des marges

Le tableau ci-dessous résume le développement historique et projeté des marges, reflétant à la fois le modèle opérationnel léger sur la période historique et l'impact attendu de la transition prévue vers un modèle d'exécution hybride.

Indicateur / Année

2023

2024

2025

2026F

2027F

Marge brute

10,87%

11,65%


12,95%

20,00%

21,98%

Marge EBIT

6,58%

6,43%

7,08%

13,57%

15,66%

Marge PBT

6,58%

6,43%

7,08%

11,78%

14,72%

Marge nette

4,61%

4,50%

4,96%

8,25%

10,31%

L'expansion des marges au cours de la période de prévision est tirée par des changements structurels dans l'exécution, incluant une dépendance réduite envers les sous-traitants et les locations d'équipements, tandis que les coûts de financement sont intégralement reflétés dans la rentabilité nette.

Plan de croissance de Lutrina Construction And General Supplies Limited


Le plan de croissance de Lutrina Construction And General Supplies Limited se concentre sur une transition contrôlée d'un modèle d'entreprise générale entièrement léger vers un modèle d'exécution hybride sur la période 2026–2027. La stratégie est géographiquement concentrée sur Nairobi et cible des développements résidentiels, commerciaux et à usage mixte de petite à moyenne envergure, correspondant au profil d'exécution établi de l'entreprise.

Les objectifs principaux de la stratégie de croissance sont d'accroître le contrôle sur les activités critiques, d'améliorer la prévisibilité des coûts dans le cadre de contrats à prix fixe et d'augmenter les marges brutes grâce à l'auto-exécution sélective de lots de travaux civils standardisés, tout en conservant des sous-traitants pour les domaines spécialisés et non essentiels.

La croissance sera soutenue par un portefeuille actif de contrats en cours et à un stade avancé avec des développeurs récurrents, offrant une charge de travail garantie et une visibilité durant la phase de transition. La valeur totale des contrats du portefeuille de projets confirmé est d'environ 2,3 millions d'euros.

Équipement de construction prévu

N°

Équipement

Qté

Usage principal

Prix unitaire (€)

Total (€)

1

Pelle 20–22 t

1

Excavations, fondations, terrassement

125 000

125 000

2

Chargeuse-pelleteuse

1

Terrassement général et travaux auxiliaires

75 000

75 000

3

Camion benne 10–15 t

1

Évacuation de terre, livraison de matériaux

85 000

85 000

4

Bétonnière mobile

1

Production de béton sur site

39 000

39 000

5

Système de coffrage en acier (kit)

1

Fondations, colonnes, dalles

55 000

55 000

6

Plaques vibrantes / rouleaux

3

Compactage des sols et des bases

12 000

36 000

Total CAPEX prévu

415 000

Tout l'équipement sera déployé sur des projets actifs et à venir avec Optiven Ltd, Fanaka Real Estate, Centum Real Estate Ltd, Fusion Group et Username Properties Ltd. La possession de cet équipement réduit la dépendance envers les machines louées et les sous-traitants civils externes, et améliore la fiabilité de la planification des activités critiques.

Impact opérationnel et financier

L'introduction d'équipements propres et d'une capacité d'exécution interne limitée devrait :

  • réduire les coûts de sous-traitance et de location d'équipements sur les lots standardisés ;
  • améliorer la prévisibilité des coûts et le contrôle de l'exécution dans le cadre de contrats à prix fixe ;

Le plan de croissance n'implique pas d'expansion géographique ou vers de nouvelles catégories d'actifs non familières. Toutes les initiatives sont confirmées, garanties par contrat et alignées avec les compétences techniques et la clientèle existante de l'entreprise.

Description du prêt

Lutrina Construction And General Supplies Limited a l'intention d'obtenir une facilité de prêt garantie pour un montant total de 500 000 € afin de soutenir la mise en œuvre de son plan de croissance confirmé et la transition vers un modèle d'exécution hybride.

Le prêt est structuré en deux tranches et est alloué exclusivement à des objectifs opérationnels clairement définis et directement liés à des activités génératrices de revenus.

Montant et structure du prêt

Paramètre

Description

Montant total du prêt

500 000 €

Nombre de tranches

2

Taux d'intérêt

23,4% par an (fixe)

Durée du prêt

9 mois par tranche

Structure de remboursement

Service des intérêts mensuel ; capital remboursé à l'échéance

Coût total des intérêts

87 750 €

Montant total du remboursement

587 750 €

Utilisation des fonds du prêt

Tranche

Montant (€)

Usage principal

Tranche 1

415 000

Acquisition de machines de construction et d'équipements de site pour soutenir l'auto-exécution partielle des travaux de terrassement et de béton.

Tranche 2

85 000

Réserve de fonds de roulement pour soutenir l'exécution des projets (approvisionnement en matériaux, avances aux sous-traitants, masse salariale, carburant et autres coûts directs)

La première tranche est destinée aux dépenses d'investissement pour des équipements de construction standard et liquides qui seront conservés pour des opérations à long terme et déployés sur plusieurs projets. La deuxième tranche fournit un soutien limité en fonds de roulement pour fluidifier la gestion de la trésorerie pendant les périodes de forte activité.

Le financement n'est pas destiné à refinancer des obligations existantes ou à couvrir des pertes historiques. Tous les fonds sont directement liés à l'exécution de contrats signés et avancés au sein du marché de Nairobi.

La structure du prêt est alignée sur le cycle d'exploitation de l'entreprise, permettant une extension de la capacité d'exécution tout en limitant la pression sur la trésorerie lors de la livraison active des projets.

Évaluation des risques

Score de risque totalBBB
Dette sur capitaux propres1.28
LTV92%
Historique de crédit8 / 10
Type de garantieActifs de l'entreprise

La notation BBB (quatrième niveau) repose sur un historique de croissance régulière du chiffre d’affaires et de rentabilité ininterrompue depuis 2023, sur un plan de croissance adossé à des contrats dans un marché que la société sert déjà et sur des garanties qui couvrent la totalité du principal du prêt.

  • Un ratio D/E (dette sur fonds propres) de 1,28 est modéré pour une entreprise générale qui n’a supporté jusqu’ici aucune charge d’intérêts ;
  • un LTV de 92 % signifie que le dispositif de garanties de 544 250 € couvre le principal de 500 000 € à hauteur de 108,9 % ;
  • note d’historique de crédit de 8/10.

À garder à l’esprit :

  • dans le cadre des contrats à prix forfaitaire, Lutrina supporte le risque d’exécution et de dépassement des coûts, et les marges d’EBIT historiques sont restées inférieures à 8 % ;
  • l’amélioration prévue des marges dépend d’un modèle d’exécution hybride nouveau et encore non éprouvé ;
  • la stratégie, la tarification et la sélection des sous-traitants sont concentrées entre les mains de la CEO et actionnaire unique ;
  • la construction est fortement consommatrice de fonds de roulement et toute l’activité est concentrée à Nairobi.

Facteurs de risque

Sur la période historique, les marges sont restées structurellement contraintes par le recours à l’exécution sous-traitée, et des marges d’EBIT inférieures à 8 % traduisaient une protection modérée contre les aléas de l’exécution à prix forfaitaire. La société conserve le risque contractuel et d’exécution dans le cadre de ses contrats à prix forfaitaire et hybrides ; ses résultats dépendent donc d’une sélection rigoureuse des projets, d’une estimation précise des coûts et d’une coordination efficace des sous-traitants.

La pression concurrentielle et l’intensité des besoins en fonds de roulement restent des caractéristiques structurelles du secteur. Les performances futures dépendent donc davantage de la rigueur d’exécution, de la maîtrise des coûts et du contrôle de la trésorerie que des conditions de demande au niveau macroéconomique.

Les facteurs d’atténuation sont intégrés au plan : le plan de croissance n’implique pas d’expansion vers de nouvelles zones géographiques ni vers des classes d’actifs inconnues, et toutes les initiatives sont confirmées, adossées à des contrats et cohérentes avec les compétences techniques et la clientèle existantes de la société. La facilité n’a pas vocation à refinancer des obligations existantes ni à couvrir des pertes passées ; l’ensemble des fonds est directement lié à l’exécution de contrats signés ou à un stade avancé sur le marché de Nairobi.

Finances

Chiffre d’affaires 20253,44 M €
Résultat net 2025171 k €
Marge brute 202512,95 %
Portefeuille confirmé2,3 M €
€ millions
€2.73 M2.73
+12%€3.06 M3.06
+12%€3.44 M3.44
+15%€3.97 M*3.97*
+14%€4.54 M*4.54*
2023202420252026F2027F

* 2026–2027 sont des prévisions de la direction ; le résultat net est présenté après les intérêts de la facilité de crédit envisagée
Construction commerciale (Copie)

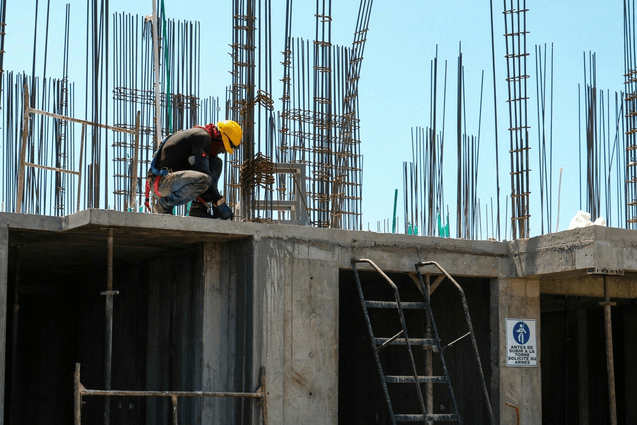
Lutrina a accru son chiffre d’affaires chaque année tout en restant rentable. La prévision suppose que les engins en propre améliorent les marges, et non un bond du chiffre d’affaires : les intérêts de la facilité envisagée sont déjà déduits du résultat prévisionnel.

Une croissance régulière

  • Le chiffre d’affaires est passé de 2,73 € M en 2023 à 3,06 € M en 2024 et 3,44 € M en 2025.
  • Il devrait atteindre 3,97 € M en 2026 et 4,54 € M en 2027.
  • Un portefeuille confirmé d’environ 2,3 € M de contrats avec des promoteurs récurrents adosse la transition.

Rentable chaque année

  • Le résultat net est passé de 126 k € en 2023 à 138 k € en 2024 et 171 k € en 2025.
  • La prévision est de 327 k € en 2026 et 468 k € en 2027, après intérêts.

Des marges en hausse grâce aux engins en propre

  • La marge brute était de 10,87 %–12,95 % en 2023–2025 dans un modèle entièrement sous-traité.
  • Avec des engins en propre à la place des locations et des sous-traitants de génie civil, elle est prévue à 20,00 % en 2026 et 21,98 % en 2027.
  • La marge nette devrait passer de 4,96 % en 2025 à 10,31 % en 2027.

Marché

Les principaux marchés de la construction d’Afrique de l’Est représentent environ 55 milliards € (2024), et le marché kényan est estimé à 6,0 €–6,3 milliards par an, porté par l’urbanisation et une pénurie persistante de logements à Nairobi et dans sa périphérie. Le segment de Lutrina — les projets résidentiels et commerciaux de petite et moyenne envergure — est fragmenté et reproductible, et les entreprises s’y distinguent par la rigueur d’exécution et la maîtrise des coûts. La pression concurrentielle et l’intensité des besoins en fonds de roulement restent des caractéristiques structurelles du secteur.

Performance financière

La performance financière de Lutrina reflète une activité d’entreprise générale fondée sur des projets, exercée selon un modèle d’exécution peu capitalistique (asset-light). Sur la période historique, la société a enregistré une croissance régulière de son chiffre d’affaires et une rentabilité ininterrompue, tandis que les marges sont restées structurellement contraintes par le recours à l’exécution sous-traitée.

Compte de résultat, EUR (2023–2027F)

Indicateur2023202420252026F2027F
Chiffre d’affaires total2 727 4643 063 9473 441 1733 965 3754 542 385
Marge brute296 503356 945445 755793 076998 327
EBIT179 457196 926243 741538 053711 220
Charges d’intérêts00070 83342 500
Résultat avant impôt179 457196 926243 741467 220668 720
Résultat net125 620137 848170 619327 054468 104

Le chiffre d’affaires provient principalement de contrats d’entreprise générale à prix forfaitaire et hybrides sur les segments résidentiel et petit commercial de Nairobi. Une part significative du chiffre d’affaires et de la marge brute provient de l’achat et de la fourniture de matériaux de construction, qui apporte une couche de marge supplémentaire au sein du modèle global d’entreprise générale.

Sur la période historique (2023–2025), les marges brutes ont varié d’environ 11 % à 13 %, reflétant un levier opérationnel limité dans une structure fondée sur la sous-traitance. La période prévisionnelle (2026–2027) suppose une évolution structurelle de la base de coûts, portée par l’introduction d’engins de chantier en propre et la réalisation en interne, dans une mesure limitée, de travaux de génie civil standardisés. Cette transition devrait réduire les coûts de sous-traitance et de location d’engins, entraînant une hausse significative de la marge brute à environ 20 %–22 % et une amélioration des marges d’EBIT, malgré des coûts opérationnels internes plus élevés et l’intégration des charges financières.

Les charges d’intérêts liées à la facilité de crédit envisagée sont entièrement intégrées aux résultats prévisionnels, de sorte que la rentabilité projetée est présentée après financement. La croissance du résultat net sur la période prévisionnelle résulte donc de l’amélioration de la marge opérationnelle et non d’hypothèses de chiffre d’affaires agressives. Dans l’ensemble, le profil financier fait apparaître une rentabilité positive sur toutes les périodes et une amélioration prévue des marges liée à un changement clairement défini du modèle d’exécution, et non à une évolution des prix de marché ou des hypothèses de demande.

Analyse des marges

Le tableau ci-dessous résume l’évolution historique et prévisionnelle des marges, reflétant à la fois le modèle opérationnel peu capitalistique de la période historique et l’impact attendu de la transition prévue vers un modèle d’exécution hybride.

Indicateur2023202420252026F2027F
Taux de marge brute10,87 %11,65 %12,95 %20,00 %21,98 %
Marge d’EBIT6,58 %6,43 %7,08 %13,57 %15,66 %
Marge avant impôt6,58 %6,43 %7,08 %11,78 %14,72 %
Marge nette4,61 %4,50 %4,96 %8,25 %10,31 %

L’amélioration des marges sur la période prévisionnelle résulte de changements structurels dans l’exécution, notamment une moindre dépendance à la sous-traitance et à la location d’engins, tandis que les charges financières sont intégralement reflétées dans la rentabilité nette.

Plan de croissance

Le plan de croissance porte sur une transition maîtrisée d’un modèle d’entreprise générale entièrement asset-light vers un modèle d’exécution hybride sur la période 2026–2027. La stratégie est géographiquement concentrée sur Nairobi et cible des projets résidentiels, commerciaux et à usage mixte de petite et moyenne envergure, correspondant au profil d’exécution éprouvé de la société.

Les principaux objectifs sont de renforcer la maîtrise des activités du chemin critique, d’améliorer la prévisibilité des coûts dans le cadre des contrats à prix forfaitaire et d’accroître les marges brutes grâce à la réalisation en interne, de manière sélective, de lots de génie civil standardisés, tout en conservant des sous-traitants pour les prestations spécialisées et non essentielles. La croissance s’appuiera sur un portefeuille actif de contrats en cours et à un stade avancé avec des promoteurs récurrents, offrant un volume de travail adossé à des contrats et une visibilité pendant la phase de transition. La valeur contractuelle cumulée du portefeuille de projets confirmés s’élève à environ 2,3 millions €.

Engins de chantier prévus

N°ÉquipementQtéUsage principalPrix unitaire (€)Total (€)
1Pelle hydraulique de 20–22 t1Excavations, fondations, terrassements de masse125 000125 000
2Tractopelle1Terrassements généraux et travaux annexes75 00075 000
3Camion benne de 10–15 t1Évacuation des terres, livraison des matériaux85 00085 000
4Bétonnière mobile1Production de béton sur site39 00039 000
5Système de coffrage métallique (jeu)1Fondations, poteaux, dalles55 00055 000
6Plaques vibrantes / rouleaux3Compactage des sols et des couches de forme12 00036 000
CAPEX total prévu415 000

L’ensemble des équipements sera déployé sur des projets en cours et à venir avec Optiven Ltd, Fanaka Real Estate, Centum Real Estate Ltd, Fusion Group et Username Properties Ltd. La détention de ces équipements réduit la dépendance aux engins loués et aux sous-traitants externes de génie civil, et améliore la fiabilité du planning des activités du chemin critique.

Impact opérationnel et financier

L’introduction d’équipements en propre et d’une capacité d’exécution interne limitée devrait permettre de :

  • réduire les coûts de sous-traitance et de location d’engins sur les prestations standardisées ;
  • améliorer la prévisibilité des coûts et la maîtrise de l’exécution dans le cadre des contrats à prix forfaitaire.

Analyse du marché

Lutrina opère sur le marché de la construction en Afrique de l’Est, avec des activités concentrées au Kenya et principalement dans l’agglomération de Nairobi. Le secteur régional de la construction est soutenu par des moteurs structurels de long terme, notamment une urbanisation rapide, la croissance démographique et une demande soutenue de biens immobiliers résidentiels et commerciaux.

À l’échelle régionale, la valeur cumulée du secteur de la construction sur les principaux marchés d’Afrique de l’Est est estimée à environ 55 milliards € (2024), reflétant une trajectoire de croissance pluriannuelle portée à la fois par l’investissement public dans les infrastructures et par le développement du secteur privé. Dans ce contexte, le Kenya constitue l’un des marchés de la construction les plus développés et les plus liquides de la région.

Le marché kényan de la construction est estimé à environ 6,0 €–6,3 milliards par an, avec une croissance attendue soutenue par la pénurie persistante de logements, la concentration urbaine à Nairobi et dans sa périphérie, ainsi que par la poursuite des dépenses publiques d’infrastructure, qui stimulent indirectement la promotion immobilière privée. La demande est particulièrement forte pour les lotissements résidentiels de petite et moyenne taille, les immeubles d’appartements de hauteur moyenne et les projets à usage mixte destinés aux segments abordable et à revenus intermédiaires.

Le marché adressable de Lutrina correspond au segment des projets résidentiels et commerciaux de petite et moyenne envergure, sur lequel les entreprises générales se distinguent principalement par la rigueur d’exécution, la maîtrise des coûts, la coordination des sous-traitants et la capacité d’approvisionnement, plutôt que par des technologies de construction propriétaires ou la taille de leur bilan. Ce segment se caractérise par un volume élevé de projets reproductibles et une demande portée par les promoteurs.

Le marché kényan de l’entreprise générale est fragmenté : de nombreuses entreprises de petite et moyenne taille y côtoient des acteurs plus importants spécialisés dans les infrastructures et les projets commerciaux de grande valeur. Dans cet environnement, la différenciation repose sur la fiabilité de l’exécution, le contrôle de la performance des sous-traitants et la capacité à gérer l’approvisionnement en matériaux et la planification dans le cadre de contrats à prix forfaitaire ou hybrides.

Dans l’ensemble, l’environnement de marché offre une demande soutenue pour les services principaux de Lutrina.

Détail des garanties

Engins et équipements de construction (financés par le prêt) · €352.8K€150K
Engins et équipements de construction (financés par le prêt)€352,750
Réserves de la société€150,000
Toyota Land Cruiser Prado J150 (2022)€41,500
Total nanti€544,250Équipements au coût nominal diminué d’une décote de 15 % ; autres actifs à leur valeur estimée

La facilité de 500 000 € est adossée à trois types d’actifs d’une valeur totale de 544 250 €, soit 108,9 % du principal du prêt.

1. Engins achetés avec le prêt — 352 750 €

La Tranche 1 finance 415 000 € d’engins de construction : une pelle hydraulique, une tractopelle, un camion benne, une bétonnière, un jeu de coffrage et du matériel de compactage.

  • Les engins sont nantis au profit du prêteur.
  • Ils sont valorisés avec une décote de 15 % sur le coût d’achat afin de refléter des hypothèses de liquidation.
  • Il s’agit d’engins standards disposant d’un marché secondaire établi.

2. Garanties complémentaires — 191 500 €

  • des réserves de la société de 150 000 € ;
  • un Toyota Land Cruiser Prado J150 (2022), estimé à 41 500 €.

Le dispositif couvre intégralement le principal, mais avec une marge plus mince au regard du remboursement total de 587 750 €. Toutes les sûretés grevant les garanties sont levées une fois la facilité intégralement remboursée.

Garanties du prêt

La facilité de crédit de 500 000 € est garantie par une combinaison d’engins de chantier financés par le prêt, d’actifs de la société et de sûretés personnelles apportées par la propriétaire de Lutrina. La structure de garanties repose sur des actifs, est transparente et directement liée aux activités opérationnelles de la société.

Équipements financés par le prêt (nantis au profit du prêteur)

Aux fins de l’évaluation des garanties, les engins de chantier acquis au titre de la Tranche 1 sont valorisés de manière prudente, en appliquant une décote de 15 % au coût d’achat nominal afin de refléter des hypothèses de liquidation.

Catégorie d’actifValeur nominale (€)DécoteValeur de garantie (€)
Engins et équipements de construction415 00015 %352 750

Garanties complémentaires

ActifValeur estimée (€)
Toyota Land Cruiser Prado J150 (2022)41 500
Réserves de la société150 000
Total des garanties complémentaires191 500

Couverture des garanties

IndicateurValeur (€)
Valeur totale des garanties544 250
Principal du prêt500 000
Taux de couverture des garanties108,9 %

Les actifs nantis sont des engins de chantier standards et négociables, bénéficiant d’une liquidité établie sur le marché secondaire, complétés par des réserves liquides de la société et des sûretés personnelles. Le dispositif de garanties couvre intégralement le principal du prêt et offre au prêteur une marge de recouvrement adéquate.

Les équipements nantis sont indispensables à l’exécution du portefeuille de projets en cours et confirmés de la société et devraient rester en exploitation continue pendant toute la durée du prêt. Après le remboursement intégral de la facilité, toutes les sûretés grevant les garanties seront levées. Dans l’ensemble, la structure de garanties offre une sécurité suffisante fondée sur des actifs et est proportionnée au montant, à la durée et au profil de risque de la facilité.

Description du prêt

Lutrina entend obtenir une facilité de crédit garantie d’un montant total de 500 000 € afin de soutenir la mise en œuvre de son plan de croissance confirmé et la transition vers un modèle d’exécution hybride. Le prêt est structuré en deux tranches et affecté exclusivement à des finalités opérationnelles clairement définies, directement liées à des activités génératrices de revenus.

Montant et structure du prêt

ParamètreDescription
Montant total du prêt500 000 €
Nombre de tranches2
Taux d’intérêt23,4 % par an (fixe)
Durée du prêt9 mois par tranche
Modalités de remboursementPaiement mensuel des intérêts ; principal remboursé à l’échéance
Coût total des intérêts87 750 €
Montant total à rembourser587 750 €

Utilisation des fonds du prêt

TrancheMontant (€)Objet principal
Tranche 1415 000Acquisition d’engins de construction et d’équipements de chantier permettant la réalisation partielle en interne des terrassements et des travaux de béton
Tranche 285 000Réserve de fonds de roulement destinée à soutenir l’exécution des projets (achats de matériaux, avances aux sous-traitants, salaires, carburant et autres coûts directs)
Total500 000

La première tranche est affectée à des investissements dans des engins de construction standards et liquides, qui seront conservés pour une exploitation à long terme et déployés sur plusieurs projets. La seconde tranche apporte un soutien limité au fonds de roulement afin de lisser les décalages de trésorerie pendant les périodes de forte activité.

La structure du prêt est alignée sur le cycle d’exploitation de la société, ce qui permet d’accroître la capacité d’exécution tout en limitant la pression sur la trésorerie pendant la réalisation des projets.

Comment le prêt est remboursé

Votre investissement de 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC fonctionne comme une obligation à 10 mois : intérêts versés chaque mois, puis remboursement du capital au mois 012345678901234567890.

DateIntérêtsCapitalTotal
Bénéfice net+012345678901234567890.012345678901234567890012345678901234567890 USDC
Rendement total012345678901234567890.012345678901234567890012345678901234567890 USDC

Emprunteur

Lutrina Construction And General Supplies LimitedWangige, Kenya · fondée en 2018
Lutrina Construction And General Supplies Limited

Lutrina Construction And General Supplies Limited est une entreprise de construction kényane privée, constituée le 14 mars 2018. Elle opère principalement à Nairobi et dans son agglomération, et se concentre sur des projets de construction résidentielle et commerciale de petite et moyenne envergure.

L’entreprise fonctionne comme une entreprise générale peu capitalistique : elle assume l’entière responsabilité de la coordination des projets, de la gestion des sous-traitants, de l’achat des matériaux de construction, du contrôle des coûts, de la supervision de la qualité et de la communication avec les clients. Les travaux de construction proprement dits sont réalisés par un réseau de sous-traitants spécialisés, tandis que Lutrina conserve le risque contractuel et d’exécution dans le cadre de contrats à prix forfaitaire ou hybrides (prix forfaitaire avec avenants approuvés).

N° Reg: PVT-Q7UZ6R6lutrina-construction.com

À propos de la société

Lutrina Construction And General Supplies Limited est une entreprise de construction kényane à capitaux privés, constituée le 14 mars 2018. La société opère principalement à Nairobi et dans son agglomération, et se concentre sur des projets de construction résidentielle et commerciale de petite et moyenne envergure.

La société agit en tant qu’entreprise générale selon un modèle peu capitalistique (asset-light) et assume l’entière responsabilité de la coordination des projets, de la gestion des sous-traitants, de l’achat des matériaux de construction, du contrôle des coûts, de la supervision de la qualité et de la communication avec les clients. Les travaux physiques sont réalisés par un réseau de sous-traitants spécialisés, tandis que Lutrina conserve le risque contractuel et d’exécution dans le cadre de contrats à prix forfaitaire ou hybrides (prix forfaitaire avec avenants approuvés).

En plus de ses services d’entreprise générale, Lutrina achète et livre de manière indépendante les matériaux de construction sur ses chantiers. L’approvisionnement et la livraison des matériaux constituent une composante de marge distincte, en complément des honoraires d’entreprise générale, et contribuent à la rentabilité globale des projets.

Identifiants de la société : numéro d’immatriculation PVT-Q7UZ6R6 ; siège social Shamata Building, Nakuru–Nairobi Highway, Kinoo, Kabete District, Kiambu County (Wangige), Kenya ; en activité depuis 2019.

Direction et modèle opérationnel

La société est dirigée par sa CEO et actionnaire unique, Doreen Kendi Mukami, ingénieure de formation disposant d’une expérience professionnelle antérieure au sein de grandes entreprises de construction et de promotion immobilière au Kenya. Les décisions stratégiques, la discipline tarifaire, la sélection des sous-traitants et la supervision de l’exécution sont centralisées au niveau de la direction, ce qui reflète un modèle opérationnel piloté par le management plutôt que par les actifs ou la technologie.

Lutrina ne dispose pas d’équipes de construction permanentes ni d’engins lourds en propre. Dans le cadre de sa stratégie de développement confirmée, la société prévoit d’introduire de manière sélective des engins de chantier en propre et d’évoluer vers un modèle d’exécution hybride, lui permettant de réaliser elle-même une partie limitée des lots de génie civil standardisés tout en conservant une structure fondée sur la sous-traitance.

Les clients cibles de la société sont des promoteurs immobiliers privés, des propriétaires fonciers et de petits investisseurs commerciaux recherchant une livraison prévisible sous la coordination d’une seule entreprise générale. Le modèle opérationnel privilégie la flexibilité, une croissance maîtrisée et des coûts fixes faibles, et repose sur une sélection rigoureuse des projets, une estimation précise des coûts et une coordination efficace des sous-traitants.

Références et clients

Lutrina dispose d’un historique avéré de réalisation de projets résidentiels et commerciaux comparables pour des promoteurs de type PME et institutionnels à Nairobi, ce qui conforte son positionnement sur un segment de marché reproductible. Les missions récurrentes et un portefeuille de projets achevés témoignent d’une pertinence opérationnelle plutôt que d’une dépendance à des contrats ponctuels ou atypiques.

Les projets en cours et à venir sont menés avec Optiven Ltd, Fanaka Real Estate, Centum Real Estate Ltd, Fusion Group et Username Properties Ltd.

Intérêt annuel
23.40 %
Durée
10 mois
Bénéfice net
Bon
+0 USDC
Rendement total0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Inscrivez-vous pour investir