Se connecterS'inscrire
  • Primaire
  • Secondaire
  • Cryptolending
  • Jeton
  • Mes investissements
  • Plus
    Ligues
    Transactions
    Programme de parrainage
    Aide et commentaires
    Twitter
    Telegram
    LinkedIn
  • Primaire
  • Secondaire
  • Cryptolending
  • Jeton
  • Mes investissements
  • Plus
Se connecterS'inscrire
PrimaireSecondaireCryptolendingInvestissements
PrimaireSecondaireCryptolendingJetonMes investissements
LiguesTransactionsProgramme de parrainageAide et commentaires
TwitterTelegramLinkedIn
Trustpilot
  • Conditions générales
  • Politique de Confidentialité
  • Aide et commentaires
  • Plateforme WEB2
🛠 FabricationID: 777

VALIYAN

600USDC
2 % de 30,000 USDC
Note de risqueAA
Intérêt annuel17.90 %
Durée10 mois
Expire
Inscrivez-vous pour investir
Aperçu
Évaluation des risques
Finances
Garantie
Emprunteur
Plus de 25 ans d’activité rentable

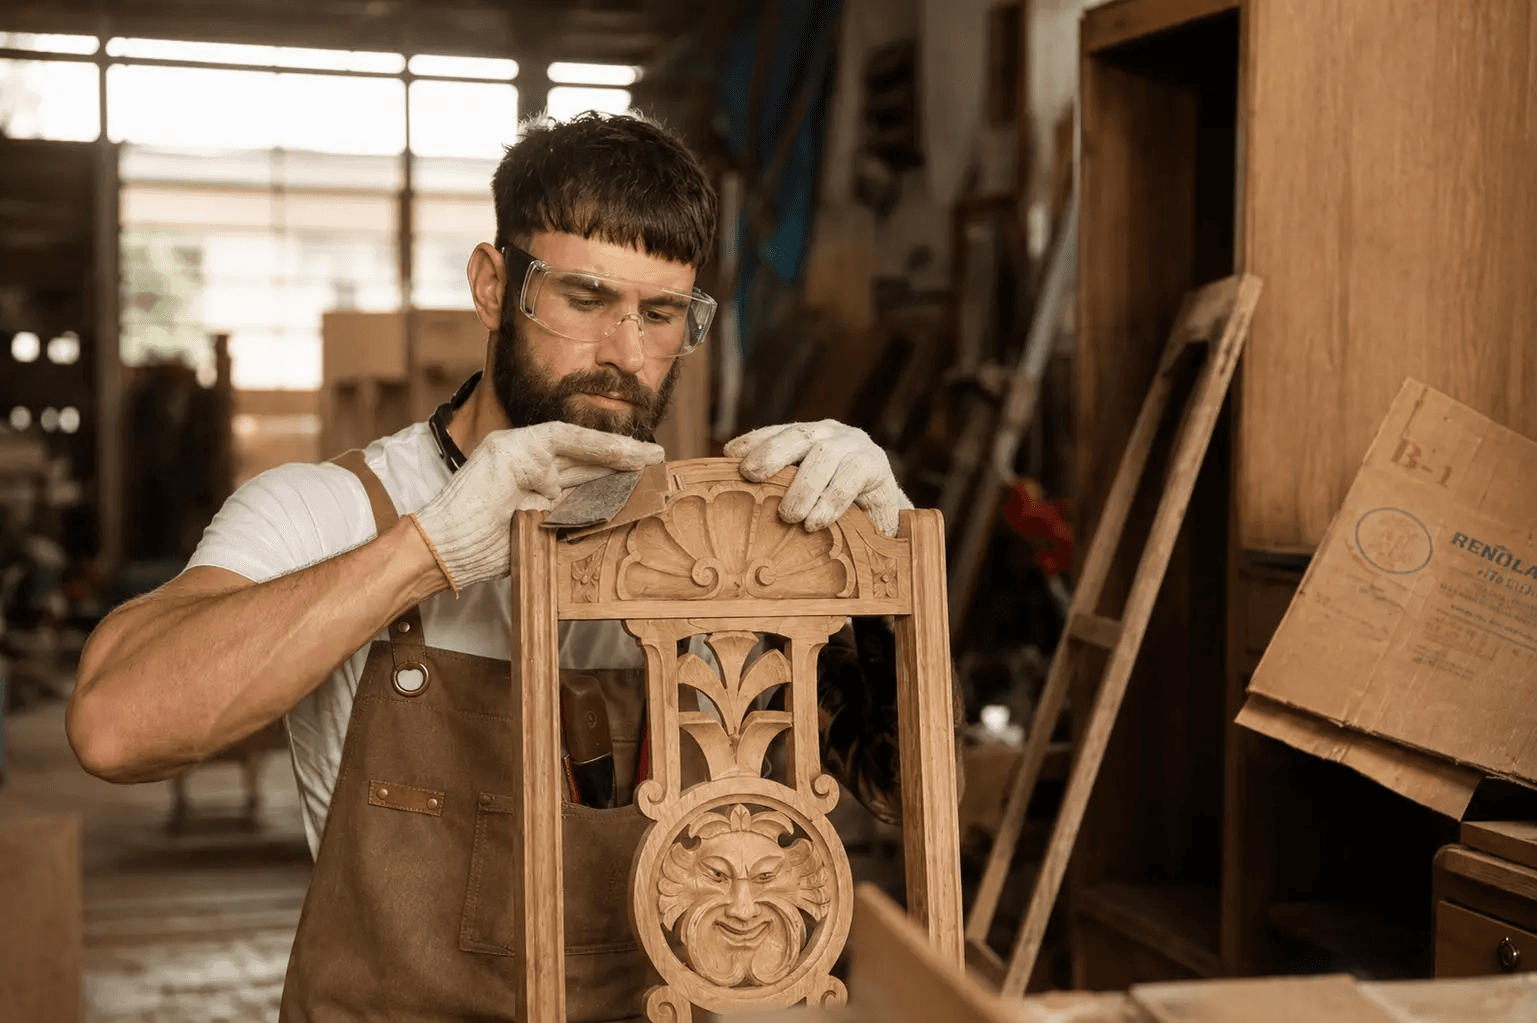
VALIYAN Ltd. est un fabricant bulgare de mobilier haut de gamme et un contractant FF&E clés en main pour les opérateurs hôteliers. Elle lève 2,3 M € pour faire passer son usine de 10 000 m² à Sofia à l’Industrie 4,0 et internaliser quatre technologies de finition haut de gamme.

600USDC
2 % de 30,000 USDC
Note de risque : AA10 mois17.90 %
VALIYAN
AI Translated

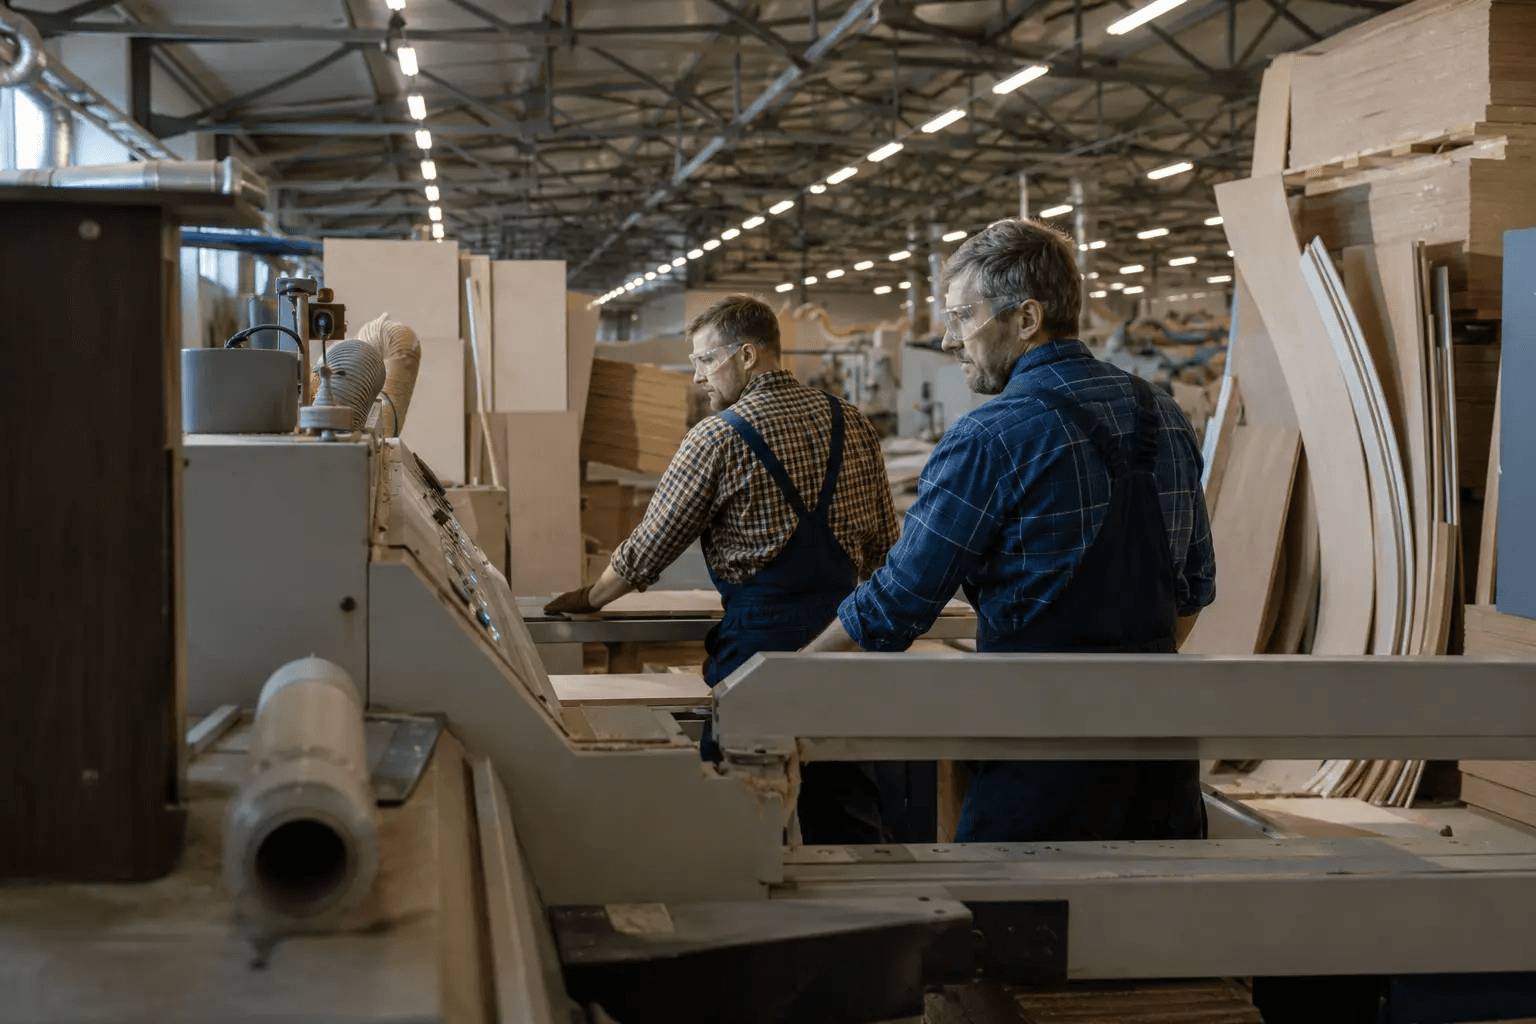
VALIYAN LTD est un fabricant bulgare de mobilier haut de gamme et un entrepreneur clé en main de FF&E (mobilier, accessoires et équipements) pour les opérateurs hôteliers internationaux, les chaînes de centres de bien-être, les clients professionnels et détaillants, ainsi que les propriétaires de biens immobiliers résidentiels de luxe. Fondée à Sofia en novembre 1999 par deux partenaires qui ont débuté dans un petit atelier loué, l'entreprise s'est développée sur plus d'un quart de siècle pour devenir un fournisseur international exécutant le cycle de production complet — développement de concepts et documentation technique, découpe, production de façades, laquage de finition, rembourrage et assemblage, logistique internationale et installation sur site — dans son propre complexe de production de 10 000 m² à Sofia. Elle a réalisé plusieurs centaines de projets sur son marché national et treize marchés d'exportation européens, gère au moins cinq programmes de déploiement multi-sites chaque année et rapporte une part constamment élevée de clients réguliers. Le financement proposé couvre la prochaine étape d'une séquence de développement que l'entreprise a réalisée à plusieurs reprises au cours de cycles d'investissement successifs : la transition de l'usine vers une architecture Industrie 4.0, ainsi que des technologies de finition haut de gamme.

L'effectif dépasse 120 personnes, la majorité en production. La proposition commerciale est la responsabilité : le client contractualise une seule contrepartie pour un ensemble intérieur conçu, fabriqué, livré et installé, et l'entreprise répond de l'ensemble de l'opération par rapport aux spécifications — alors qu'autrement le client coordonnerait la menuiserie, le rembourrage, l'éclairage, les textiles, la métallerie, la pierre et l'installation comme des contrats distincts et gérerait les interfaces entre eux. L'entreprise détient les certifications ISO 9001, ISO 14001, ISO 45001, FSC et EMAS — le seuil de qualification des fournisseurs des opérateurs hôteliers internationaux — et a reçu une reconnaissance institutionnelle comme l'une des entreprises industrielles les plus écologiques du pays pour les systèmes d'économie d'énergie et de traitement des déchets de son usine.

Identifiants d'entreprise : VALIYAN LTD (ВАЛИЯН ООД), une société à responsabilité limitée bulgare ; EIK 130122979 ; TVA BG130122979 ; enregistrée le 02.11.1999 ; siège social 7 Obelsko Shose Street, quartier de Lyulin, Sofia 1360, Bulgarie ; capital social de 2 556 EUR, entièrement libéré, détenu à parts égales par les deux fondateurs. Le profil s'appuie sur les comptes statutaires de l'entreprise, le rapport de gestion de janvier-août 2026, le plan d'affaires et la documentation d'entreprise examinée pour le mémorandum d'investissement.

Propriété, Direction et Gouvernance

L'entreprise est détenue et gérée par ses fondateurs, Valentin Nikolaev Georgiev et Yankul Georgiev Yankov, chacun détenant 50 % du capital et un mandat d'administrateur avec droit de représentation unique — le même modèle à deux directeurs qui dirige l'entreprise depuis 1999 sans interruption documentée. Les responsabilités se répartissent par domaine : un directeur dirige la conception et le côté commercial de l'entreprise, l'autre la production, les questions commerciales et financières étant partagées. La gestion opérationnelle quotidienne et la représentation publique de l'entreprise ont été transférées à une équipe de deuxième génération de dirigeants commerciaux et techniques, tandis que les fondateurs conservent le contrôle de la propriété et la direction stratégique — une transition que l'entreprise déclare avoir été achevée sans perturbation. La concentration de la stratégie et des principales relations clients chez les deux propriétaires-gérants confère à l'entreprise une rapidité de décision au prix d'une dépendance aux personnes clés, un compromis structurel pour un fabricant familial de cette taille et atténué par les responsables fonctionnels et la couche de gestion intermédiaire sous les directeurs.

Modèle économique et mécanismes de revenus

VALIYAN fabrique sur commande — rien n'est produit pour le stock — et vend un noyau de production verticalement intégré via cinq formats commerciaux complémentaires :

  • Contrats de projets FF&E clés en main — la principale source de revenus : des packages intérieurs complets conçus, produits, livrés et installés sous un seul contrat pour les hôtels, le bien-être, les propriétés corporatives et spécialisées, y compris les programmes de déploiement multi-sites où une spécification approuvée est répliquée sur une série de propriétés.
  • Intérieurs résidentiels sur mesure — aménagement complet de résidences de luxe, canalisé via des cabinets d'architectes de renom et le showroom de l'entreprise à Sofia, avec des marges supérieures à la moyenne de l'entreprise.
  • Collections de catalogue de marque propre — une ligne standardisée de mobilier rembourré fabriqué sur commande dans des options configurables de tissu, cuir et finitions, avec un cycle de commande court et sans ingénierie répétée.
  • Collaborations de designers — lignes conjointes avec des designers et architectes internationaux invités, y compris des pièces primées exposées lors des principaux salons de l'industrie ; le format génère de la réputation et le réseau de designers qui canalise les commandes de projets.
  • Production OEM — mobilier personnalisé commandé par des studios de design internationaux sous leur propre nom pour leurs clients finaux, un format en croissance dont l'économie repose sur des commandes répétées sans acquisition de nouveaux clients.

La tarification suit l'économie du projet plutôt qu'une liste de prix : chaque proposition évalue le coût total du package — matériaux, production propre, travaux sous-traités, logistique et installation — et ajoute une marge à trois niveaux : sur la fabrication interne, sur la coordination des composants sous-traités, et sur la gestion du projet dans son ensemble. La structure de paiement réduit les risques du cycle : une avance d'au moins 30 % à la signature, des tranches intermédiaires liées aux jalons de production et d'installation, et un règlement final à l'acceptation. Les prix des matériaux sont fixés avec les fournisseurs lors du devis, de sorte que la marge n'est pas exposée aux mouvements de prix entre la proposition et la production, et chaque contrat, national et export, est libellé et réglé en euros. Les revenus récurrents sont basés sur les relations : les opérateurs hôteliers reviennent sur le cycle de renouvellement de 7 à 10 ans de leur parc de chambres, une norme de marque livrée se transforme en série de déploiements, les clients professionnels reviennent lors d'extensions et de rénovations, et dans le travail résidentiel, le cabinet d'architectes — et non le client final — est la contrepartie récurrente.

Portefeuille de produits et empreinte géographique

Le portefeuille est organisé en quatre groupes de produits, combinés en un seul package clé en main pour les projets d'hôtellerie, de bien-être, d'entreprise et de commerce de détail, et selon la configuration requise par chaque propriété dans les travaux résidentiels :

  • Meubles de rangement et meubles intégrés — le cœur de la production : armoires, commodes, tables, bureaux de réception, minibars et têtes de lit, cuisines, modules de salle de bain, lambris, systèmes de portes et intégrations intégrées, fabriqués à partir d'une palette allant du bois massif et placage certifiés FSC aux composites de surface solide, au laiton, à l'acier inoxydable, au verre, à la pierre et au marbre.
  • Meubles rembourrés — commandes de projets sur mesure et la ligne de catalogue de canapés et fauteuils de marque propre, produits sur la ligne de rembourrage propre au complexe.
  • Composants et intégration FF&E — éclairage, rideaux et textiles, miroirs, éléments décoratifs et finitions spéciales, réalisés en partie en interne et en partie par des sous-traitants spécialisés dans le cadre d'un contrat client unique — la couche qui transforme une livraison de meubles en un intérieur complet.
  • Meubles de designer et collaborations — une ligne primée créée avec des studios de design internationaux ; l'entreprise a débuté à la principale exposition mondiale de meubles dans le cadre du stand national.

La Bulgarie est le marché national et le plus important, où l'entreprise est présente dans les quatre segments de clientèle. Les projets achevés couvrent treize marchés d'exportation — Autriche, Allemagne, Suisse, France, Royaume-Uni, Italie, Pays-Bas, Danemark, Belgique, Hongrie, Roumanie, Croatie et Norvège — la région DACH étant le plus grand pôle d'exportation. Les livraisons se font par route au sein du marché unique sans procédures douanières ; les commandes hors UE arrivent via le canal des studios de design OEM. L'Espagne, le Portugal, la Grèce, la Pologne, la République tchèque, la Slovénie et la Scandinavie sont identifiés pour l'expansion, qui sera réalisée grâce aux relations avec les opérateurs et les studios établies sur les marchés actuels.

Clients Clés, Public Cible et Stratégie de Commercialisation

L'entreprise vend en B2B aux chaînes d'approvisionnement de projets de cinq groupes d'acheteurs : opérateurs hôteliers internationaux, contractant à la fois des programmes de renouvellement de stock de chambres et de nouvelles ouvertures et déploiements ; chaînes de centres de bien-être et de spa, desservies par des séries de propriétés selon une spécification commune ; propriétaires de biens résidentiels haut de gamme, s'engageant via des cabinets d'architectes de premier plan ; clients corporatifs et détaillants, commandant des sièges sociaux, des bureaux, des espaces de vente au détail haut de gamme et des installations éducatives spécialisées ; et des studios de design internationaux au format OEM. La structure de l'acheteur façonne la vente : dans l'hôtellerie, le département de conception ou technique de la marque spécifie tandis que le développeur, le propriétaire ou la société de gestion paie, et un standard de marque livré qualifie l'entreprise auprès des autres propriétés et développeurs de cette marque ; dans le travail corporatif et résidentiel, le cabinet d'architectes est le gardien, et un cabinet a tendance à apporter une séquence de projets pour différents clients finaux. Dans ce résumé, les clients et les contreparties sont décrits par leur rôle plutôt que nommés, chacun étant identifié dans le mémorandum d'investissement. Le pipeline de croissance documenté s'élève à 16 100 000 EUR pour dix engagements avec neuf contreparties distinctes — 2 870 000 EUR en exécution, 6 790 000 EUR en documentation avec des conditions commerciales convenues et 6 440 000 EUR sous lettres d'intention, dont ~47,9 % avec des clients récurrents — et est détaillé dans la section Plan de Croissance de ce résumé.

Plateforme de production et structure organisationnelle

Le modèle d'exécution conserve la chaîne de valeur critique en interne : ingénierie et connaissance des normes de marque, usinage CNC sur quinze centres, production de façades, laquage de finition sur une ligne récupérant jusqu'à 97 % de la chaleur du process, le cycle de rembourrage, la gestion de projet et les propres équipes d'installation de l'entreprise. Les travaux auxiliaires et de spécialisation étroite — éclairage, textiles, spécialités de pierre et de métal, transport international, courtage en douane — sont sous-traités à un pool établi de partenaires de profil intégrés dans la structure de projet de l'entreprise. L'usine fonctionne avec une production photovoltaïque avec stockage par batterie, un refroidissement géothermique, la récupération des eaux de pluie et une extraction centrale, avec un système ERP sur le flux de production. Le programme d'investissement proposé aborde directement les contraintes limitatives de la plateforme : le flux de matériaux automatisé, une deuxième ligne de finition et la gestion de production en temps réel multiplient le nombre de programmes que l'usine peut exécuter en parallèle, et quatre technologies de finition premium intègrent en interne des positions de spécification sous-traitées à plus forte valeur.

Résumé

VALIYAN est un opérateur industriel mature à cycle complet : plus de vingt-cinq ans d'histoire opérationnelle continue, un complexe de production de 10 000 m² détenu et certifié, plusieurs centaines de projets réalisés sur son marché national et treize marchés d'exportation, un historique de livraison respectant les normes de marque des opérateurs hôteliers internationaux, et un modèle commercial qui cumule les marges de fabrication, de coordination et d'intégration au sein d'un seul contrat. Ses contraintes sont celles structurelles à un fabricant familial de cette taille, et chacune comporte un atténuant : la stratégie et les relations clés avec les clients se concentrent sur les deux propriétaires-fondateurs, équilibrées par la répartition fonctionnelle entre eux, les couches de gestion inférieures et la transition générationnelle achevée ; toute la production dépend du site unique et assuré de Sofia ; le carnet de commandes est reconstruit par cycles de relations plutôt que par des accords-cadres, répartis sur quatre segments de clientèle et cinq formats commerciaux ; et l'hôtellerie, le segment le plus important, évolue avec le cycle d'investissement hôtelier, atténué mais non compensé par les flux corporate, résidentiels et OEM. L'entreprise aborde le financement proposé avec un historique d'opérations rentables et de lignes de crédit honorées, et avec une facilité orientée vers la prochaine étape d'une séquence d'investissement qu'elle a réalisée à plusieurs reprises par le passé.

Garantie du prêt


Pour garantir la facilité proposée de 2 300 000 EUR, VALIYAN offre un ensemble de garanties consolidées construit sur deux couches d'actifs tangibles : l'équipement acquis via le programme d'investissement financé par le prêt, offert en garantie gagée de première priorité, et la base d'actifs opérationnels existante de l'entreprise — le terrain, les bâtiments, la machinerie et les installations techniques du complexe de production de Sofia. La garantie est présentée à sa valeur de base (coût d'achat facturé pour le nouvel équipement, valeur de remplacement actuelle pour les actifs existants) et à une valeur de liquidation conservatrice sur la base d'une vente forcée ordonnée, avec des recouvrements définis de 40 à 75 % par catégorie d'actif. Sur la facilité, 1 900 400 EUR (82,6 %) sont déployés dans des équipements tangibles et numérotés en série qui constituent la base gagée financée par le prêt ; les 399 600 EUR restants (17,4 %), couvrant les logiciels, l'intégration, la livraison et la mise en service, sont consommés en licences et services, ne produisent pas d'actif récupérable séparable et sont exclus de la base de garantie. Aucun privilège sur la base d'actifs existante n'a été signalé par l'entreprise ; le classement et l'enregistrement de la garantie seront établis dans la documentation de la facilité.

Résumé des garanties matérielles (EUR)

Source de la garantie

Valeur de base

Valeur de liquidation

Couverture du principal (liquidation)

Équipement financé par prêt (gage de premier rang)

1 900 400

1 420 675

61,8 %

Actifs opérationnels existants (terrains, bâtiments, machines, installations)

28 399 520

17 951 526

7,8×

TOTAL (garantie matérielle)

30 299 920

19 372 201

8,4×

L'ampleur de la base existante est la caractéristique déterminante du package. Le complexe de Sofia entre dans la garantie à une valeur de remplacement actuelle de 28 399 520 EUR : un terrain industriel viabilisé d'environ 18 000 m² (2 500 000 EUR, 75 % de récupération), l'installation de production de 10 000 m² construite sur mesure et assurée avec sa partie administrative (6 630 000 EUR, 70 %), onze groupes de machines de production totalisant 12 425 730 EUR (70 %) — machines à bois des principaux fabricants européens avec un marché secondaire paneuropéen établi, mené par le parc d'usinage et de nesting CNC de 4 445 000 EUR — et les installations techniques de l'usine pour 6 843 790 EUR, évaluées à un taux conservateur de 40 % car leur valeur réalisable est principalement en tant que partie du complexe immobilier. La couche financée par le prêt ajoute les neuf sections d'équipement du Plan de Croissance : des actifs de production numérotés, facturés, assurables qui restent sur les lieux de l'entreprise pendant toute la durée du prêt, évalués à 75 % de récupération par rapport aux marchés secondaires établis pour les machines à bois, de finition et robotiques, avec le matériel d'atelier MES au rabais standard de 50 % pour le matériel informatique.

Couverture du principal et de l'obligation de remboursement totale

Métrique de couverture

À valeur de base

À valeur de liquidation

Garantie matérielle vs 2 300 000 EUR de principal

13,2×

8,4×

Garantie matérielle vs 2 711 125 EUR de remboursement total (principal + intérêts)

11,2×

7,1×

Sur une base de liquidation conservatrice, le paquet offre une couverture multiple de la facilité par les seuls actifs matériels : le nouvel équipement gagé couvre 61,8 % du principal à lui seul, la base opérationnelle existante couvre le principal 7,8 fois à elle seule, et la garantie matérielle combinée couvre le principal 8,4 fois et l'obligation de remboursement totale, principal et intérêts, 7,1 fois — aucune couche supplémentaire d'inventaire ou de créances n'est requise pour atteindre une couverture totale. Le paquet est garanti par des actifs critiques pour la production, ce qui est cohérent avec l'objectif du prêt et simple à prouver, à assurer et à surveiller, et il se renforce à mesure que le programme est exécuté : chaque tirage se convertit directement en un actif gagé installé dans le complexe et assuré en faveur du prêteur. La principale source de remboursement reste le flux de trésorerie d'exploitation de l'entreprise, la garantie offrant une protection contre les risques à la baisse à un multiple de l'exposition.

VALIYAN LTD a été fondée2 nov. 1999
Début du travail/production actif1 janv. 2000
Objectif min15,000 USDC
Investisseurs2
Paiements d'intérêtsmensuel
Remboursements de capitalin fine
Paiements totaux10 mois

Détails

AI Translated

Financial Performance

On the reported figures, VALIYAN shows a steadily scaling, consistently profitable operation: production output rose from EUR 3,886,328 (2023) to EUR 5,010,148 (2024), held that level at EUR 5,004,014 (2025), and steps up to EUR 6,123,651 (2026F) and EUR 6,593,590 (2027F) as the capacity added under the proposed facility comes on line. Every period in the dataset closed with a net profit — EUR 643,205 to EUR 840,752 in the historical years and EUR 1,268,210 in January–August 2026 alone — on gross margins of 29.9–32.3% in 2023–2025 and an elevated 2026 profile explained by delivery timing below.

Output growth by year is: +28.9% (2024), (0.1%) (2025), +22.4% (2026F), +7.7% (2027F).

One reading note applies to all tables in this section. The company manufactures to order and reports on production output — revenue plus the change in work in progress — because a project still in production at a year-end recognises its revenue only on delivery and acceptance. Output measures what was manufactured in the period regardless of delivery timing, and every margin below is calculated on it. This is what reconciles the swing in reported revenue between 2025 (EUR 2,950,666, with EUR 2,053,348 added to work in progress) and 2026 (EUR 7,732,862, when those projects were delivered and invoiced): activity across the two years was stable and rising, and only the delivery schedule moved between them.

Income statement highlights in EUR (2023–2025)

Metric

2023

2024

2025

Revenue

5,058,211

5,264,773

2,950,666

— of which product revenue

4,988,164

5,109,340

2,846,362

— of which services revenue

70,047

155,433

104,304

Change in work in progress

(1,171,883)

(254,625)

2,053,348

Production output

3,886,328

5,010,148

5,004,014

Cost of sales

(2,663,590)

(3,391,375)

(3,506,180)

Gross profit

1,222,738

1,618,773

1,497,834

Operating expenses

(413,876)

(338,499)

(335,668)

EBITDA

808,862

1,280,274

1,162,166

Depreciation and amortisation

(395,229)

(433,576)

(503,111)

EBIT

413,633

846,698

659,055

Financial income

664,679

191,222

175,884

Financial expenses

(214,743)

(213,209)

(191,734)

— of which interest on existing facilities

(213,720)

(210,141)

(189,689)

— of which other financial expense

(1,023)

(3,068)

(2,045)

Net financial result

449,936

(21,987)

(15,850)

Profit before tax

863,569

824,711

643,205

Income tax

(22,817)

(23,209)

—

Net profit

840,752

801,502

643,205

Current-year actuals in EUR (January–August 2026)

Metric

2026 (Jan–Aug)

Revenue

5,514,259

— of which product revenue

5,348,831

— of which services revenue

165,428

Change in work in progress

(1,284,987)

Production output

4,229,272

Cost of sales

(2,336,943)

Gross profit

1,892,329

Operating expenses

(225,957)

EBITDA

1,666,372

Depreciation and amortisation

(371,130)

EBIT

1,295,242

Financial income

126,081

Financial expenses

(120,137)

Net financial result

5,944

Profit before tax

1,301,186

Income tax

(32,976)

Net profit

1,268,210

The eight months already reported for 2026 exceed the full-year EBIT and net profit of every historical year, as the carry-over projects manufactured in 2025 were delivered and invoiced and EUR 1,284,987 was released from work in progress.

Income statement forecast in EUR (2026F–2027F)

Metric

2026F (Sep–Dec)

2026F (Full Year)

2027F

Revenue

2,218,603

7,732,862

6,740,748

— of which product revenue

2,152,045

7,500,876

6,538,526

— of which services revenue

66,558

231,986

202,222

Change in work in progress

(324,224)

(1,609,211)

(147,158)

Production output

1,894,379

6,123,651

6,593,590

Cost of sales

(1,183,196)

(3,520,139)

(4,249,662)

Gross profit

711,183

2,603,512

2,343,928

Operating expenses

(112,978)

(338,935)

(421,730)

EBITDA

598,205

2,264,577

1,922,198

Depreciation and amortisation

(185,565)

(556,695)

(613,776)

EBIT

412,640

1,707,882

1,308,422

Financial income

63,040

189,121

189,121

Financial expenses

(169,701)

(289,838)

(472,687)

— of which interest on existing facilities

(60,068)

(180,205)

(171,195)

— of which interest on the proposed facility

(109,633)

(109,633)

(301,492)

Net financial result

(106,661)

(100,717)

(283,566)

Profit before tax

305,979

1,607,165

1,024,856

Income tax

(7,755)

(40,731)

—

Net profit

298,224

1,566,434

1,024,856

Growth and margin indicators

Metric

2023

2024

2025

2026 Jan–Aug

2026F Sep–Dec

2026F FY

2027F

Output growth

—

28.9%

(0.1%)

—

—

22.4%

7.7%

Gross profit margin

31.5%

32.3%

29.9%

44.7%

37.5%

42.5%

35.5%

OPEX / Output

10.6%

6.8%

6.7%

5.3%

6.0%

5.5%

6.4%

EBITDA margin

20.8%

25.6%

23.2%

39.4%

31.6%

37.0%

29.2%

EBIT margin

10.6%

16.9%

13.2%

30.6%

21.8%

27.9%

19.8%

Net margin

21.6%

16.0%

12.9%

30.0%

15.7%

25.6%

15.5%

Output, revenue and gross margin trends

The trajectory is one of controlled scale-up rather than volatility: a 28.9% step in 2024, a deliberately held level in 2025 while a large block of orders remained in production for 2026 delivery, and forecast growth of 22.4% and 7.7% as the expanded capacity comes on line. Gross margin tells the same story once 2025 and 2026 are read as the single production-and-delivery cycle they form: part of the margin manufactured in 2025 was recognised on delivery in 2026, so the blended margin across the two years — gross profit of EUR 4,101,346 on output of EUR 11,127,665, or 36.9% — is the representative figure. The elevated single-period readings of 2026 (44.7% in January–August, 42.5% for the full year) are the counterpart of the lower revenue reported in 2025, and the 2027 forecast of 35.5% is a normalisation towards the blended level already delivered, not an improvement to be proven.

The forecast itself is set conservatively. Output is projected on the capacity the plant will hold in each period and at a volume management is confident of delivering — not by allocating the contract pipeline of the Growth Plan to forecast periods. That pipeline, together with the regular flow of smaller residential, corporate and OEM orders, represents more demand than the two forecast years absorb, so the projection assumes neither full conversion of the pipeline nor conversion at indicative values, and is better read as a floor set by capacity than as an estimate of the maximum the order book could yield.

Cost structure and operating expenses

Cost of sales comprises materials and hardware procured per project, direct production labour and subcontracted FF&E works, with materials the dominant component. The distinctive feature of the cost base is its operating discipline: overheads were held at EUR 335,668–413,876 per year across 2023–2025 in absolute terms while output grew from EUR 3.9m to EUR 5.0m, taking the OPEX-to-output ratio from 10.6% (2023) to 6.7–6.8% and to 5.3–6.0% in 2026. The 2027 forecast of EUR 421,730 (6.4% of output) stays inside the range already demonstrated — the operating leverage in the projection is one the company has delivered, not one it assumes.

Below-EBITDA charges and net profit dynamics

Depreciation and amortisation rises from EUR 503,111 (2025) to EUR 556,695 (2026F) and EUR 613,776 (2027F) as the new equipment enters the schedule alongside the existing base. Interest on existing facilities has declined for three consecutive years — from EUR 213,720 (2023) to EUR 189,689 (2025), continuing to EUR 180,205 (2026F) and EUR 171,195 (2027F) — a serviced, amortising legacy load. From September 2026 the proposed facility adds EUR 27,408.33 per month, modelled conservatively as fully drawn from the first month; under the execution-linked tranche drawdown of the facility the realised 2026 charge would be at or below the forecast figure. The effective income tax charge runs at 0–2.8% of profit before tax, as the Corporate Income Tax Act substitutes its own schedule of deductible depreciation for the accounting charge and the deductions generated by successive equipment investments reduce the taxable result — to nil in 2025 and, on the same basis, in 2027F. Net profit accordingly holds between EUR 643,205 and EUR 840,752 in the historical years, reaches EUR 1,566,434 in 2026F on the carry-over deliveries, and settles at EUR 1,024,856 in 2027F — a 15.5% net margin, in line with the 12.9–16.0% of 2024–2025.

Growth Plan of VALIYAN LTD

VALIYAN enters the 2026–2027 growth period with an established operational base: a 10,000 m² production complex in Sofia housing fifteen CNC machining centres, edge-banding and boring lines, an in-house finishing line, an upholstery operation and an ERP system; a workforce of more than 120; certification to ISO 9001, ISO 14001, ISO 45001, FSC and EMAS; and a delivery record in Bulgaria and thirteen European export markets under the brand standards of international hotel operators, with at least five multi-site rollout programmes executed each year. The plant already runs several projects in parallel, and two constraints now set the limit on growth. The number of programmes it can carry at once is capped by manual material flow, changeover between project batches and a single finishing line. And four finishing technologies that have become standard positions in premium hospitality and residential specifications — seamless laser edge-banding, three-dimensional membrane-pressed facades, direct UV printing and robotic finishing of complex geometries — are today either subcontracted or left out of the offer. Schedule rather than order intake is the limiting factor: demand already presses against the plant’s parallel capacity.

The 2026 investment programme addresses both constraints through nine equipment sections in two groups, which extend the existing plant into a single Industry 4.0 production complex. Five sections scale throughput: robotic loading and unloading of the CNC centres, an automated panel warehouse, conveyor integration of cutting, edge-banding and boring into a batch-of-one flow with RFID part tracking, a second finishing line with robotic spraying and a vertical drying tower, and a manufacturing execution system with a digital twin layered over the ERP. Four sections bring the premium-finish technologies in-house, converting work that today leaves the company as subcontract coordination into manufacturing margin. The plan takes the company into no new product and, beyond the Spanish call-offs of one existing client’s framework, into no new market: the organisational structure, the project-management system and the client model remain as they are, while the plant multiplies the number of programmes it can run at once and widens the specifications it can accept. The equipment is scheduled for delivery by the end of 2026, so that commissioning precedes the H1 2027 delivery window of the pipeline.

The programme is anchored in a contract pipeline of EUR 16,100,000 across ten engagements with nine distinct counterparties — each identified by name and registration in the investment memorandum and described in this summary by role and market — all in the hospitality segment and spanning its full range from budget and student housing to five-star and luxury properties: three contracts in execution (EUR 2,870,000), four contracts in documentation with commercial terms agreed and contract documents in preparation for signature (EUR 6,790,000) and three letters of intent (EUR 6,440,000). Pipeline-to-financing ratio: 7.0×. Three of the nine counterparties are repeat clients, and their engagements amount to EUR 7,710,000, ~47.9% of the pipeline — the relationship-based repeatability of the business model visible in the order book itself.

Financing Request and Use of Proceeds

The total investment programme is EUR 2,419,050, comprising EUR 2,300,000 funded by the proposed facility and EUR 119,050 funded from the company’s own resources. The facility covers the production equipment of EUR 1,900,400 in full — nineteen items across the nine sections, each a named model of an established European or international manufacturer, priced from supplier quotations — and EUR 399,600 of the software, integration, delivery and commissioning costs that bring the equipment into operation as an integrated line. All equipment is installed within the existing Sofia complex and integrates with the installed machine park and the ERP system.

Allocation of loan proceeds (EUR)

Investment section

Amount

% of total

Growth constraint removed

A1. Robotic loading and unloading of CNC centres

119,800

5.2%

Manual loading confines the fifteen CNC centres to attended single-shift operation.

A2. Automated panel storage and feed

245,900

10.7%

Manual panel handling between store and machines sets the feed pace.

A3. Batch-of-one flow integration

255,000

11.1%

Changeover between project batches; projects processed in sequence rather than in parallel.

A4. Integrated finishing line (application and drying)

524,900

22.8%

One finishing line runs one finish programme at a time and caps lacquered output.

A5. MES shop-floor hardware

18,500

0.8%

No real-time visibility or control of parallel flows.

B1. Laser edge-banding

234,600

10.2%

Seamless (zero-line) edges cannot be produced on the existing park.

B2. Membrane pressing of three-dimensional facades

148,700

6.5%

Curved and relief facades cannot be produced in-house.

B3. Digital UV printing on furniture elements

208,200

9.1%

Printed décor is subcontracted across all segments and carries only a coordination margin.

B4. Robotic finishing cell for three-dimensional parts

144,800

6.3%

Finishing of curved and three-dimensional parts is manual and not reproducible on a series.

Software, integration, delivery, installation and commissioning (facility-funded share)

399,600

17.4%

Without the control software and commissioning the equipment does not operate as an integrated line.

TOTAL

2,300,000

100.0%


Commercial Pipeline

Three stages of certainty are distinguished. Contracts in execution form the 2026 base and are executable on the existing equipment. Contracts in documentation, with commercial terms agreed and documents in preparation for signature, form the 2026–2027 growth layer and depend on the throughput the investment adds. Letters of intent cover two serial programmes and one new-build resort for 2026–2028; they carry lower contractual certainty and are treated as probable rather than committed.

Commercial pipeline (EUR)

#

Counterparty

Project

Country

EUR

Status

1

Hotel development company

New-build hotel of a global operator’s upscale brand, 217 keys

AT

1,200,000

In execution

2

Family-office property investor (owner)

Luxury heritage conversion under an international operator’s collection brand, ~90 keys

FR

900,000

In execution

3

Property developer

Conversion to a global operator’s lifestyle upscale brand, 96 keys

IT

770,000

In execution


Subtotal — contracts in execution


2,870,000


4

Resort owner-operator (repeat client)

Five-star alpine wellness resort, full renovation, 127 keys

AT

1,270,000

In documentation

5

Hospitality investment and management company

Serial conversion of eleven properties of one portfolio to three brands of a global operator, 1,808 keys

DE/BE/FR

4,500,000

In documentation

6

Real-estate developer

Midscale hotel of a global operator in a landmark mixed-use waterfront development, ~170 keys

DE

510,000

In documentation

7

Pan-European property investor (owner)

Luxury heritage conversion under an international operator’s collection brand, 57 keys

FR

510,000

In documentation


Subtotal — contracts in documentation


6,790,000


8

Hostel operator (repeat client)

Flagship design hostel, 610 rooms / 2,500 beds

DE

915,000

Letter of intent

9

Resort owner-operator (repeat client)

New-build premium family resort, 132 keys

DE

725,000

Letter of intent

10

Student-housing and coliving operator (repeat client)

Serial furniture framework for a portfolio pipeline of ~16,000 beds

FR/ES

4,800,000

Letter of intent


Subtotal — letters of intent


6,440,000


Total pipeline


16,100,000


The structure of the pipeline reflects the way the company sells. Its counterparties are the parties that pay in the buyer structure of the segment — developers, property owners, an owner’s management company and owner-operators — while the specifications come from the brand standards of four global hotel groups and from the design practices leading each project. Two serial framework programmes — the eleven-property conversion and the student-housing framework — account for EUR 9,300,000, ~57.8% of the total, and are the format the investment is dimensioned for: one approved specification replicated across a series of properties, called off against opening schedules. Per-key values across the single-property engagements and the rollout track the segment tiers without exception, from approximately EUR 1,500 for the budget hostel to EUR 9,000–10,000 for the luxury and five-star properties — values built up from specification rather than set from a target. Geographically the pipeline sits inside the company’s existing perimeter: no engagement depends on a market where the company has not delivered before, except the Spanish part of the student-housing framework, reached through an existing client, and the whole of it lies within the euro area and the Schengen zone.

Order Book Beyond the Pipeline and the Forecast

The pipeline is the documented growth portfolio, not the whole of the order book. It sets out the principal engagements of the growth layer; the company’s regular intake of hospitality, residential, corporate and OEM projects — contracted in smaller individual values through the operator, architect and design-studio channels, in Bulgaria and on the export markets — continues alongside these engagements and is the base load the plant has carried through every year of its history. The pipeline contains no Bulgarian property: the domestic market, the company’s largest, continues entirely through that regular flow.

The revenue forecast is set conservatively against this demand. Output is projected on what the plant can manufacture in each period and on the volume management is confident of delivering, not by adding the order book together: the engagements above, together with the regular order flow, represent more work than the two forecast years absorb. The projection assumes neither that every engagement signs nor that each converts at its indicative value, and an engagement that is delayed, reduced in scope or not concluded is accommodated within it rather than requiring it to be revised. The forecast is therefore deliberately set below the level the order book would support — a floor established by capacity and delivery confidence, not a ceiling.

Conclusion

The growth plan supports a facility of EUR 2,300,000 within an investment programme of EUR 2,419,050, structured around a defined equipment investment that removes specific, named constraints in an established plant. It is anchored in a production platform built since 1999, in nineteen priced equipment items that integrate with it, and in a commercially grounded pipeline of EUR 16,100,000 across three tiers of certainty, ~47.9% of it with repeat clients. The investment creates both operational capacity and tangible, insurable production assets, and the three contracts in execution are deliverable on the existing plant, so the 2026 base does not depend on the commissioning schedule.

The principal execution risks are characteristic of a capacity-expansion programme of this kind: concentration in the two framework programmes (~57.8% of the pipeline) and in one counterparty group, the two-fifths of the pipeline documented by letters of intent, and the simultaneity of equipment commissioning and the H1 2027 delivery window. They are mitigated by the structure of the plan itself. All three letter-of-intent counterparties are repeat clients, and the contracted and documentation-stage engagements alone amount to EUR 9,660,000, ~60.0% of the pipeline. The equipment serves every contract in the plant rather than the frameworks alone, so the capacity is not stranded if one programme slips. Project contracts are financed by client advances of at least 30% and milestone payments, frameworks are called off property by property, and installation, commissioning, training and a contingency reserve are budgeted within the programme and performed by the manufacturers’ service engineers.

The position the plan builds is that of a European turnkey FF&E partner at premium level, operating on an Industry 4.0 production architecture and able to serve parallel serial programmes and single projects at the same time. Beyond the documented pipeline, development continues along established routes: moving from first projects to series of orders on the nine further European markets where the company has already delivered, entry into adjacent markets through existing operator relationships, and the extension of the own-brand catalogue collections, designer collaborations and OEM channels alongside the project business.

Description of the Loan

To execute the 2026–2027 growth plan and remove the two constraints identified there — the limit on how many programmes the plant can run in parallel, and the finish specifications it cannot produce in-house — VALIYAN intends to obtain a EUR 2,300,000 investment loan. The facility is designed as a single capex package financing the nine-section equipment programme in full and the facility-funded share of the software, integration and commissioning costs that bring it into operation as an integrated line; the balance of the programme is funded from the company’s own resources. It is a targeted instrument: the established business finances its own operations and project working capital through client advances and milestone payments, and the facility funds the one-off equipment programme alone. The draw structure mirrors the staged placement of equipment orders and the practical installation sequence, so funding is available when needed and not held idle.

Indicative facility terms

Parameter

Value

Total facility

EUR 2,300,000

Number of tranches

15

Interest rate

17.9% per annum (fixed)

Loan term per tranche

15 months from drawdown

Servicing

Monthly interest-only on drawn principal

Principal repayment

Bullet at tranche maturity

Total interest cost (if fully drawn for 15 months)

EUR 514,625

Total repayment (principal + interest)

EUR 2,814,625

Tranche schedule and allocation (EUR)

Tranche

Amount

Allocation

Drawdown prerequisite

1–3

450,000

(3 × 150,000)

Robotic CNC loading cell (A1) and automated panel store (A2), with the associated delivery and installation share

Supplier agreements signed; deposit invoices issued for the loading cell and the panel store

4–5

300,000

(2 × 150,000)

Batch-of-one flow integration (A3) and MES shop-floor hardware (A5), with the associated delivery and installation share

Phase 1 equipment ordered or in production; conveyor, buffer and terminal supplier terms confirmed

6–9

600,000

(4 × 150,000)

Second finishing line (A4): spraying robot with conveyor, drying tower and line control, with the associated installation share

Material-flow equipment delivered or in transit; finishing-line supplier agreement executed

10–13

600,000

(4 × 150,000)

Laser edge-banding centre (B1), membrane press (B2) and UV flatbed printer (B3), with the associated delivery share

Finishing-line installation commenced; capability-extension supplier terms confirmed

14–15

350,000

(150,000 + 200,000)

Robotic finishing cell (B4) and the facility-funded balance of software, integration and commissioning

Core automated contour installed; integration and commissioning of the combined flow commenced

Total

2,300,000


The facility is structured to match how the capex is actually executed. The fifteen tranches are grouped in five drawdown phases that follow the installation sequence of the production chain — the material-flow foundation first, then the flow integration and its control layer, then finishing capacity, then the capability-extension technologies, and the commissioning balance last — with each drawdown conditional on the documented execution progress that makes the next category of spending operationally necessary. Interest accrues only on amounts actually drawn, so the monthly obligation rises in defined steps as capital is converted into productive assets rather than reaching its maximum at inception, and each tranche matures fifteen months after its own drawdown — after the financed sections have been commissioned and the delivery window of the growth-layer contracts has passed, at the point where the expanded plant is generating settlements from completed projects. This design links every draw to a defined project step, without mixing purposes or leaving material amounts undrawn or idle.


Évaluation des risques

Score de risque totalAA
Dette sur capitaux propres0.32
LTV12%
Historique de crédit9 / 10
Type de garantieActifs opérationnels existants

La notation AA (le deuxième niveau) repose sur plus de 25 ans d’activité continue et rentable, un complexe de production détenu en propre et certifié, et des sûretés qui couvrent plusieurs fois le financement. Chaque période publiée depuis 2023 s’est clôturée sur un bénéfice net, et les financements bancaires existants ont été honorés sans interruption.

  • Un ratio D/E (dette sur fonds propres) de 0,32 est faible pour un fabricant industriel ;
  • une LTV de 12 % signifie que les sûretés réelles en valeur de liquidation couvrent le financement de 2,3 M € environ 8,4 fois ;
  • score d’historique de crédit de 9/10.

À garder à l’esprit :

  • la stratégie et les relations clients clés sont concentrées entre les mains des deux fondateurs-propriétaires ;
  • toute la production est réalisée sur un site unique et assuré à Sofia ;
  • l’hôtellerie (le premier segment) suit le cycle d’investissement hôtelier ;
  • environ 58 % du portefeuille de contrats est concentré sur deux programmes-cadres en série.

Risques d’exécution et facteurs d’atténuation

Les principaux risques d’exécution sont ceux d’un programme d’extension de capacité de ce type : la concentration sur les deux programmes-cadres (~57,8 % du portefeuille de contrats) et sur un groupe de contreparties, les deux cinquièmes du portefeuille documentés par des lettres d’intention, et la simultanéité de la mise en service des équipements et de la fenêtre de livraison du S1 2027.

Ils sont atténués par la structure même du plan. Les trois contreparties ayant signé une lettre d’intention sont des clients récurrents, et les engagements sous contrat ou en phase de documentation représentent à eux seuls 9 660 000 EUR, soit ~60,0 % du portefeuille. Les équipements servent l’ensemble des contrats de l’usine et pas seulement les programmes-cadres, de sorte que la capacité ne reste pas inutilisée si un programme prend du retard. Les contrats de projet sont financés par des acomptes clients d’au moins 30 % et des paiements par étapes, les programmes-cadres sont déclenchés établissement par établissement, et l’installation, la mise en service, la formation ainsi qu’une réserve pour imprévus sont budgétées dans le programme et réalisées par les ingénieurs de service des fabricants. Les trois contrats en cours d’exécution peuvent être livrés avec l’usine actuelle, si bien que la base 2026 ne dépend pas du calendrier de mise en service.

Finances

Production 20255,00 M €
Bénéfice net 2026 à date1,27 M €
Marge brute36,9 %
Portefeuille de contrats16,1 M €
€ millions
€3.89 M3.89
+29%€5.01 M5.01
−0%€5.00 M5.00
+22%€6.12 M*6.12*
+8%€6.59 M*6.59*
2023202420252026F2027F

* 2026–2027 sont des prévisions de la direction ; le bénéfice net 2026 inclut des projets fabriqués en 2025 et livrés en 2026
VALIYAN

VALIYAN dispose actuellement d’un portefeuille de contrats de 16,1 M € portant sur 10 projets hôteliers. La direction retient toutefois des prévisions prudentes et ne suppose pas que l’ensemble du portefeuille se transformera en chiffre d’affaires. Les prévisions de croissance ci-dessous reposent donc principalement sur la capacité de production disponible de la société.

Une production en hausse

  • La production de l’exercice est passée de 3,89 M € en 2023 à 5,01 M € en 2024, soit une hausse de 28,9 %.
  • Elle est restée autour de 5,0 M € en 2025, plusieurs grands projets étant encore en fabrication avant d’être achevés et livrés en 2026.
  • Avec la mise en service des nouvelles capacités de production, la production devrait atteindre 6,12 M € en 2026 et 6,59 M € en 2027.

Une rentabilité solide

  • La société a dégagé un bénéfice net chaque année de 2023 à 2025, entre 643 k € et 841 k €.
  • Sur la seule période janvier–août 2026, le bénéfice net a atteint 1,27 M €, porté par la livraison de projets reportés de 2025.
  • La marge brute avoisine 37 % sur l’ensemble 2025–2026.
  • La prévision 2027 retient une marge légèrement inférieure, de 35,5 %, considérée comme un niveau normal pour l’activité.

Une meilleure efficacité des coûts

  • Les frais généraux annuels sont restés relativement stables, entre 336 k €–414 k €, malgré la hausse de la production.
  • En conséquence, les charges d’exploitation sont passées de 10,6 % de la production à moins de 7 %.

Marché

Le mobilier contract européen est un marché de 47,3 milliards € qui croît de ~4,6 % par an, l’hôtellerie en étant le premier débouché. Les ouvertures d’hôtels en Europe passent de 259 en 2025 à 319 prévues en 2026, chacune avec un ensemble FF&E complet et une échéance ferme, et un déficit de 3 millions de lits en résidences étudiantes ajoute une demande de programmes-cadres en série. Le principal risque est le cycle : les dépenses FF&E sont les premières reportées lorsque le financement hôtelier se resserre.

Performance financière

D’après les chiffres publiés, VALIYAN affiche une activité en croissance régulière et constamment rentable : la production de l’exercice est passée de 3 886 328 EUR (2023) à 5 010 148 EUR (2024), s’est maintenue à ce niveau avec 5 004 014 EUR (2025) et progresse à 6 123 651 EUR (2026F) et 6 593 590 EUR (2027F) à mesure que la capacité ajoutée grâce au financement entre en service. Chaque période s’est clôturée sur un bénéfice net — de 643 205 EUR à 840 752 EUR sur les exercices historiques et 1 268 210 EUR sur la seule période janvier–août 2026. Croissance annuelle de la production : +28,9 % (2024), (0,1 %) (2025), +22,4 % (2026F), +7,7 % (2027F).

Une remarque de lecture s’applique à tous les tableaux ci-dessous. La société fabrique à la commande et publie sa production de l’exercice — chiffre d’affaires plus variation des en-cours de production —, car un projet encore en fabrication à la clôture ne comptabilise son chiffre d’affaires qu’à la livraison et à la réception. La production de l’exercice mesure ce qui a été fabriqué sur la période, quel que soit le calendrier de livraison, et toutes les marges sont calculées sur cette base. Cela explique l’écart de chiffre d’affaires publié entre 2025 (2 950 666 EUR, avec 2 053 348 EUR ajoutés aux en-cours) et 2026 (7 732 862 EUR, lorsque ces projets ont été livrés et facturés) : l’activité des deux exercices a été stable et en hausse, seul le calendrier de livraison a changé.

Compte de résultat, EUR (2023–2025)

Indicateur202320242025
Chiffre d’affaires5 058 2115 264 7732 950 666
— ventes de produits4 988 1645 109 3402 846 362
— prestations de services70 047155 433104 304
Variation des en-cours de production(1 171 883)(254 625)2 053 348
Production de l’exercice3 886 3285 010 1485 004 014
Coût des ventes(2 663 590)(3 391 375)(3 506 180)
Marge brute1 222 7381 618 7731 497 834
Charges d’exploitation(413 876)(338 499)(335 668)
EBITDA808 8621 280 2741 162 166
Dotations aux amortissements(395 229)(433 576)(503 111)
EBIT413 633846 698659 055
Produits financiers664 679191 222175 884
Charges financières(214 743)(213 209)(191 734)
— intérêts sur les financements existants(213 720)(210 141)(189 689)
— autres charges financières(1 023)(3 068)(2 045)
Résultat financier net449 936(21 987)(15 850)
Résultat avant impôt863 569824 711643 205
Impôt sur les bénéfices(22 817)(23 209)—
Bénéfice net840 752801 502643 205

Réalisé janvier–août 2026

Indicateur2026 (janv.–août)
Chiffre d’affaires5 514 259
— ventes de produits5 348 831
— prestations de services165 428
Variation des en-cours de production(1 284 987)
Production de l’exercice4 229 272
Coût des ventes(2 336 943)
Marge brute1 892 329
Charges d’exploitation(225 957)
EBITDA1 666 372
Dotations aux amortissements(371 130)
EBIT1 295 242
Produits financiers126 081
Charges financières(120 137)
Résultat financier net5 944
Résultat avant impôt1 301 186
Impôt sur les bénéfices(32 976)
Bénéfice net1 268 210

Les huit mois déjà publiés pour 2026 dépassent l’EBIT et le bénéfice net annuels de chacun des exercices historiques, les projets reportés fabriqués en 2025 ayant été livrés et facturés et 1 284 987 EUR ayant été libérés des en-cours de production.

Prévisions 2026F–2027F

Indicateur2026F (sept.–déc.)2026F (exercice)2027F
Chiffre d’affaires2 218 6037 732 8626 740 748
— ventes de produits2 152 0457 500 8766 538 526
— prestations de services66 558231 986202 222
Variation des en-cours de production(324 224)(1 609 211)(147 158)
Production de l’exercice1 894 3796 123 6516 593 590
Coût des ventes(1 183 196)(3 520 139)(4 249 662)
Marge brute711 1832 603 5122 343 928
Charges d’exploitation(112 978)(338 935)(421 730)
EBITDA598 2052 264 5771 922 198
Dotations aux amortissements(185 565)(556 695)(613 776)
EBIT412 6401 707 8821 308 422
Produits financiers63 040189 121189 121
Charges financières(169 701)(289 838)(472 687)
— intérêts sur les financements existants(60 068)(180 205)(171 195)
— intérêts sur le financement proposé(109 633)(109 633)(301 492)
Résultat financier net(106 661)(100 717)(283 566)
Résultat avant impôt305 9791 607 1651 024 856
Impôt sur les bénéfices(7 755)(40 731)—
Bénéfice net298 2241 566 4341 024 856

Indicateurs de croissance et de marge

Indicateur2023202420252026 janv.–août2026F sept.–déc.2026F exercice2027F
Croissance de la production—28,9 %(0,1 %)——22,4 %7,7 %
Taux de marge brute31,5 %32,3 %29,9 %44,7 %37,5 %42,5 %35,5 %
OPEX / production10,6 %6,8 %6,7 %5,3 %6,0 %5,5 %6,4 %
Marge d’EBITDA20,8 %25,6 %23,2 %39,4 %31,6 %37,0 %29,2 %
Marge d’EBIT10,6 %16,9 %13,2 %30,6 %21,8 %27,9 %19,8 %
Marge nette21,6 %16,0 %12,9 %30,0 %15,7 %25,6 %15,5 %

La trajectoire est celle d’une montée en puissance maîtrisée et non d’une volatilité : un bond de 28,9 % en 2024, un niveau délibérément maintenu en 2025 pendant qu’un important volume de commandes restait en fabrication pour une livraison en 2026, et une croissance prévue de 22,4 % et de 7,7 % à mesure que la capacité étendue entre en service. La marge brute raconte la même histoire si l’on lit 2025 et 2026 comme le cycle unique de production et de livraison qu’ils forment : la marge combinée des deux exercices — une marge brute de 4 101 346 EUR pour une production de 11 127 665 EUR, soit 36,9 % — est le chiffre représentatif. Les niveaux élevés de 2026 pris isolément (44,7 % en janvier–août, 42,5 % sur l’exercice) sont la contrepartie du chiffre d’affaires plus faible publié en 2025, et la prévision de 35,5 % pour 2027 correspond à une normalisation vers le niveau combiné déjà atteint.

Les prévisions sont établies avec prudence. La production est projetée selon la capacité dont disposera l’usine sur chaque période et à un volume que la direction est certaine de pouvoir livrer — et non en répartissant le portefeuille de contrats sur les périodes de prévision. Ce portefeuille, joint au flux régulier de commandes résidentielles, d’entreprise et OEM de moindre taille, représente une demande supérieure à ce qu’absorbent les deux années de prévision, si bien que la projection doit plutôt se lire comme un plancher fixé par la capacité que comme une estimation du maximum que le carnet de commandes pourrait générer.

Charges sous l’EBITDA et bénéfice net

Les dotations aux amortissements passent de 503 111 EUR (2025) à 556 695 EUR (2026F) et 613 776 EUR (2027F) à mesure que les nouveaux équipements entrent dans le plan d’amortissement. Les intérêts sur les financements existants ont diminué trois années de suite — de 213 720 EUR (2023) à 189 689 EUR (2025), puis jusqu’à 180 205 EUR (2026F) et 171 195 EUR (2027F) —, une charge héritée, honorée et en cours d’amortissement. À partir de septembre 2026, le financement proposé ajoute 27 408,33 EUR par mois, modélisé avec prudence comme intégralement tiré dès le premier mois ; avec le tirage des tranches lié à l’avancement de l’exécution, la charge effective de 2026 serait égale ou inférieure au chiffre prévu.

La charge effective d’impôt sur les bénéfices s’établit à 0–2,8 % du résultat avant impôt, la loi sur l’impôt sur les sociétés substituant son propre barème d’amortissement déductible à la dotation comptable et les déductions générées par les investissements successifs en équipements réduisant le résultat imposable — à zéro en 2025 et, sur la même base, en 2027F. Le bénéfice net se maintient donc entre 643 205 EUR et 840 752 EUR sur les exercices historiques, atteint 1 566 434 EUR en 2026F grâce aux livraisons reportées et s’établit à 1 024 856 EUR en 2027F — une marge nette de 15,5 %, conforme aux 12,9–16,0 % de 2024–2025.

Plan de croissance

VALIYAN aborde 2026–2027 avec une base opérationnelle établie et deux contraintes qui limitent désormais la croissance. Le nombre de programmes que l’usine peut mener simultanément est plafonné par le flux manuel des matériaux, les changements de série entre lots de projets et une ligne de finition unique. Par ailleurs, quatre technologies de finition devenues des postes standard dans les spécifications haut de gamme de l’hôtellerie et du résidentiel — placage de chants laser sans joint, façades tridimensionnelles pressées sous membrane, impression UV directe et finition robotisée de géométries complexes — sont aujourd’hui soit sous-traitées, soit absentes de l’offre. C’est le calendrier, et non les prises de commandes, qui constitue le facteur limitant : la demande sature déjà la capacité de production en parallèle de l’usine.

Le programme d’investissement 2026 lève ces deux contraintes au moyen de neuf sections d’équipement en deux groupes — cinq qui augmentent le débit et quatre qui internalisent les finitions haut de gamme (détaillées dans la rubrique garanties, sous Demande de financement et utilisation des fonds). Le plan n’engage la société dans aucun nouveau produit et, au-delà des commandes subséquentes espagnoles du programme-cadre d’un client existant, dans aucun nouveau marché. La livraison des équipements est prévue d’ici fin 2026, afin que la mise en service précède la fenêtre de livraison du S1 2027 du portefeuille de contrats.

Portefeuille commercial

Le programme s’appuie sur un portefeuille de contrats de 16 100 000 EUR répartis sur dix projets avec neuf contreparties distinctes — toutes dans le segment hôtelier, de l’hébergement économique et des résidences étudiantes aux établissements cinq étoiles et de luxe. Trois degrés de certitude sont distingués : les contrats en cours d’exécution constituent la base 2026 et sont réalisables avec les équipements existants ; les contrats en documentation, dont les conditions commerciales sont arrêtées et les documents en préparation pour signature, constituent le socle de croissance 2026–2027 ; les lettres d’intention couvrent deux programmes en série et un complexe en construction neuve pour 2026–2028 et sont considérées comme probables plutôt qu’engagées. Ratio portefeuille/financement :7,0×. Trois des neuf contreparties sont des clients récurrents, et leurs projets représentent 7 710 000 EUR, soit ~47,9 % du portefeuille.

#ContrepartieProjetPaysEURStatut
1Société de développement hôtelierHôtel neuf sous la marque haut de gamme d’un opérateur mondial, 217 chambresAT1 200 000En cours d’exécution
2Investisseur immobilier de type family officeReconversion de luxe d’un bâtiment patrimonial sous la marque de collection d’un opérateur international, ~90 chambresFR900 000En cours d’exécution
3Promoteur immobilierReconversion sous la marque lifestyle haut de gamme d’un opérateur mondial, 96 chambresIT770 000En cours d’exécution
Sous-total — en cours d’exécution2 870 000
4Propriétaire-exploitant de complexes (client récurrent)Complexe alpin de bien-être cinq étoiles, rénovation complète, 127 chambresAT1 270 000En documentation
5Société d’investissement et de gestion hôtelièreReconversion en série de onze établissements vers trois marques d’un opérateur mondial, 1 808 chambresDE/BE/FR4 500 000En documentation
6Promoteur immobilierHôtel milieu de gamme d’un opérateur mondial dans un projet emblématique en bord de l’eau, ~170 chambresDE510 000En documentation
7Investisseur immobilier paneuropéenReconversion de luxe d’un bâtiment patrimonial sous la marque de collection d’un opérateur international, 57 chambresFR510 000En documentation
Sous-total — en documentation6 790 000
8Exploitant d’auberges de jeunesse (client récurrent)Auberge design phare, 610 chambres / 2 500 litsDE915 000Lettre d’intention
9Propriétaire-exploitant de complexes (client récurrent)Complexe familial haut de gamme en construction neuve, 132 chambresDE725 000Lettre d’intention
10Exploitant de résidences étudiantes et de coliving (client récurrent)Programme-cadre de mobilier en série pour un portefeuille de projets de ~16 000 litsFR/ES4 800 000Lettre d’intention
Sous-total — lettres d’intention6 440 000
Portefeuille total16 100 000

Les contreparties sont les payeurs dans la structure d’achat du segment — promoteurs, propriétaires immobiliers, la société de gestion d’un propriétaire et des propriétaires-exploitants —, tandis que les spécifications proviennent des standards de marque de quatre groupes hôteliers mondiaux et des agences de design qui pilotent chaque projet. Deux programmes-cadres en série — la reconversion des onze établissements et le programme-cadre de résidences étudiantes — représentent 9 300 000 EUR, soit ~57,8 % du total, et constituent le format pour lequel l’investissement est dimensionné. Les valeurs par chambre suivent sans exception les gammes du segment, d’environ 1 500 EUR pour l’auberge économique à 9 000 EUR–10 000 pour les établissements de luxe et cinq étoiles. Aucun projet ne dépend d’un marché où la société n’a jamais livré, à l’exception de la partie espagnole du programme-cadre de résidences étudiantes, atteinte par l’intermédiaire d’un client existant ; l’ensemble du portefeuille se situe dans la zone euro et l’espace Schengen.

Le portefeuille correspond au volume de croissance documenté, et non à la totalité du carnet de commandes : le flux régulier de projets hôteliers, résidentiels, d’entreprise et OEM — contractés pour des montants unitaires plus modestes en Bulgarie et sur les marchés d’exportation — se poursuit parallèlement à ces projets et constitue la charge de base que l’usine a assurée chaque année de son histoire. Le portefeuille ne comprend aucun bien bulgare : le marché national, le premier de la société, continue d’être servi entièrement par ce flux régulier.

Analyse du marché

VALIYAN opère sur le marché européen du mobilier contract en tant que fabricant sur mesure et contractant FF&E clés en main. Le contexte pertinent comporte deux dimensions : le segment européen du mobilier contract, qui croît plus vite que l’industrie du meuble dans son ensemble et dont l’hôtellerie est le premier débouché, et le marché national bulgare, où la société figure parmi les plus grands acteurs spécialisés d’un secteur fragmenté. Les moteurs de demande les plus pertinents pour le carnet de commandes sont le cycle européen de développement hôtelier, à des niveaux records et en accélération sur 2026–2027, et le secteur des résidences étudiantes, structurellement en déficit d’offre.

Mobilier contract européen et cycle hôtelier

Le marché européen du meuble dans son ensemble est évalué à environ 211 milliards EUR en 2025 et devrait atteindre 282 milliards EUR d’ici 2034, avec un TCAC de ~3,3 % (IMARC). Le segment accessible à la société est le mobilier contract — le mobilier acheté par les entreprises et les institutions dans le cadre de contrats de projet —, évalué à environ 47,3 milliards EUR en 2025 et qui devrait atteindre 70,7 milliards EUR d’ici 2034, avec un TCAC de ~4,6 % (Market Data Forecast) ; Technavio prévoit une croissance annuelle de 5,1 % sur 2024–2029 et identifie l’hôtellerie comme le premier débouché en Europe. L’Allemagne et la France, les deux premiers marchés nationaux du contract avec ~18,2 % chacun, comptent aussi parmi les plus grands marchés européens du développement hôtelier et se trouvent sur l’itinéraire logistique routier déjà établi de la société depuis Sofia.

Le moteur de la demande hôtelière tourne à des niveaux records. Le pipeline de construction hôtelière en Europe comptait 1 731 projets représentant 255 354 chambres à la fin du T1 2026, et les ouvertures s’accélèrent : 259 hôtels ont ouvert en 2025, et 319 sont prévus pour 2026 et 311 pour 2027 (Lodging Econometrics) — chacun avec un ensemble FF&E complet et une échéance ferme. Le mix monte en gamme : les budgets FF&E passent d’environ 4 600 EUR–9 200 par chambre en milieu de gamme à 11 000 EUR–20 200 en haut de gamme et de 32 200 EUR à plus de 53 400 EUR dans le luxe (DataDrivenAEC), de sorte qu’une croissance concentrée sur les gammes supérieures profite aux fournisseurs capables de répondre aux spécifications de finition haut de gamme. Le mobilier de structure hôtelier est renouvelé selon des cycles de remplacement de 7–10 ans imposés par les enseignes, quel que soit son état visuel, et les acheteurs européens se tournent vers des chaînes d’approvisionnement plus courtes et régionales (CSIL), ce qui favorise les fournisseurs produisant dans l’UE.

Résidences étudiantes et coliving

L’Europe fait face à un déficit d’environ 3 millions de lits étudiants, qui devrait se creuser de 200 000 lits supplémentaires en cinq ans, face à un parc privé dédié d’environ 0,8 million de lits seulement ; JLL estime à environ 450 milliards EUR l’investissement nécessaire pour combler l’écart, et la population étudiante de l’UE et du Royaume-Uni, de 21,7 millions, devrait encore croître de ~10 % d’ici 2030/31. Chaque lit nécessite un ensemble de mobilier standardisé fabriqué en série — le profil de production en série pour lequel la modernisation de la société est dimensionnée, et le secteur à l’origine du programme-cadre de résidences étudiantes de son portefeuille.

Marché national et position concurrentielle

L’industrie bulgare du meuble a produit pour environ 535 millions EUR de biens en 2024 — un record —, avec environ 22 000 salariés répartis dans un tissu fragmenté de petits et moyens fabricants. La consommation intérieure a culminé à environ 503 millions EUR, les importations ont atteint un record de 471 millions EUR, emmenées par la Chine avec une part de 30 %, et les exportations de 501 millions EUR sont principalement destinées à la Roumanie, à la Grèce et à la Pologne. Le marché intérieur progresse mais reste modeste au regard de la demande européenne accessible à la société, et la pression des importations qui étrangle les fabricants de grande série n’atteint pas avec la même force le segment certifié des projets, puisque les achats de l’hôtellerie de marque se décident sur la conformité aux spécifications et la fiabilité des livraisons plutôt que sur le prix catalogue.

Deux transitions structurelles ont renforcé la position d’un exportateur bulgare : l’adhésion pleine et entière à l’espace Schengen au 1er janvier 2025 a supprimé les contrôles aux frontières terrestres sur les corridors routiers vers l’Europe centrale et occidentale, et l’adoption de l’euro au 1er janvier 2026 a achevé l’alignement des revenus et des coûts dans une seule monnaie. Le règlement de l’UE sur la déforestation, la certification de la chaîne de traçabilité (FSC, ISO 14001, EMAS) et les standards de marque des opérateurs hôteliers internationaux forment ensemble une barrière à l’entrée que les chaînes d’approvisionnement certifiées absorbent bien plus facilement que les autres.

La concurrence se structure par type de fournisseur plutôt que par pays. En haut de la gamme de prix, les maisons de design européennes de marque — B&B Italia, Poltrona Frau, Pedrali, Wittmann — dominent la partie visible des espaces communs de luxe mais fonctionnent sur catalogue : les ensembles sur mesure pour un établissement entier et l’installation transfrontalière ne relèvent pas de leur modèle principal. À l’extrémité orientée prix se trouvent les menuiseries locales, les contractants clés en main turcs et les exportateurs chinois, qui servent de référence de prix mais satisfont rarement aux exigences de certification, de standards de marque et d’installation transfrontalière des programmes en série de marque. VALIYAN se positionne dans le segment intermédiaire des fabricants contract sur mesure et des contractants FF&E clés en main en tant que fournisseur implanté dans l’UE, et occupe le haut de ce segment, là où se rencontrent programmes en série et travaux complexes sur mesure.

Opportunités

  • Un cycle d’ouvertures en accélération. Les ouvertures d’hôtels passent de 259 (2025) à 319 prévues (2026) et 311 (2027), concentrées au Royaume-Uni, en Allemagne, en France et au Portugal — dans la zone de livraison de la société et précisément dans la fenêtre où sa capacité étendue entre en service.
  • La montée en gamme du pipeline. Un nombre record de projets en haut de gamme supérieur et en luxe oriente le mix vers des budgets FF&E d’environ 11 000 EUR–53 400 par chambre, où la capacité de fabrication sur mesure et les finitions complexes portent la marge — la partie du marché la moins accessible aux fournisseurs orientés prix.
  • Un marché structurel du renouvellement. Les cycles de remplacement de 7–10 ans imposés par les enseignes font du parc de chambres de marque installé en Europe un marché récurrent indépendant de la construction neuve, qui favorise les acteurs déjà qualifiés par les enseignes.
  • Le déficit d’offre des résidences étudiantes. Un déficit de 3 millions de lits et un besoin d’investissement estimé à 450 milliards EUR soutiennent un programme de construction pluriannuel acheté en séries-cadres — exactement le format qu’anticipe le plan de la société.
  • L’avantage d’un fournisseur implanté dans l’UE sur un marché qui se relocalise. Le passage à des chaînes d’approvisionnement plus courtes et régionales, renforcé par l’adhésion à Schengen et l’adoption de l’euro, fait de la localisation de la société un argument commercial : livraison routière intra-UE sans friction aux frontières, facturation dans la monnaie de l’acheteur, conformité européenne par défaut.

Défis

  • Les investissements hôteliers sont cycliques. Les dépenses FF&E interviennent en fin de projet de développement et sont les premières reportées lorsque le financement se resserre ; le niveau record de 604 projets en phase de planification initiale est un stock d’intentions, pas d’engagements, et la contraction du marché européen du meuble en 2023 (−3,5 %, CSIL) illustre la sensibilité du secteur au cycle.
  • Une concurrence structurelle sur les coûts de la part de fournisseurs hors UE. Les fabricants contract turcs allient faibles coûts et proximité, et les exportateurs chinois servent de référence à l’extrémité orientée prix de chaque appel d’offres ; la société ne s’aligne pas sur leurs niveaux de prix, mais leur présence plafonne la prime qu’un fournisseur européen certifié peut pratiquer.
  • La main-d’œuvre qualifiée est le facteur limitant. La chambre professionnelle range la pénurie de travailleurs qualifiés parmi les principaux problèmes du secteur, et la convergence des salaires érode avec le temps l’avantage de coût régional — l’une des pressions que le programme d’automatisation vise à compenser.
  • Un marché à croissance modérée dans l’ensemble. Le mobilier contract croît de ~4,6–5,1 % par an ; une croissance de l’ampleur que vise la société doit provenir de gains de parts de marché dans les segments hôtelier et des séries, et non de la seule croissance du marché.
  • Coûts réglementaires et de transition. Le règlement de l’UE sur la déforestation ajoute des coûts de documentation et de diligence raisonnable sur toute la filière bois, et le passage à l’euro impose un double affichage des prix jusqu’en août 2026 ; ces deux contraintes pèsent davantage sur les petits fournisseurs, mais aucune n’est sans coût pour la société.

Détail des garanties

Machines de production (11 groupes, parc CNC) · €12.4M€6.8M€6.6M
Machines de production (11 groupes, parc CNC)€12,425,730
Installations techniques de l’usine€6,843,790
Bâtiment de production, 10 000 m²€6,630,000
Terrain industriel, 18 000 m²€2,500,000
Équipements financés par le prêt (nantissement de premier rang)€1,900,400
Total nanti€30,299,920Valeur de remplacement du complexe de Sofia plus valeur d’achat des nouveaux équipements. Inscription via Maclear AG.

Le financement de 2,3 M € est adossé à d’importants actifs physiques détenus par VALIYAN.

1. Machines neuves achetées avec le prêt — 1,9 M €

L’essentiel du prêt, soit 1,9 M €, sert à acheter de nouveaux équipements de production.

  • Les machines seront identifiées individuellement par leur numéro de série et leurs factures.
  • Elles seront assurées et resteront sur le site de production de VALIYAN à Sofia.
  • Le prêteur bénéficie d’une sûreté de premier rang sur ces machines.

Les machines neuves achetées avec le prêt sont ainsi nanties en garantie.

2. Usine et équipements existants

VALIYAN nantit également son complexe industriel existant à Sofia, qui comprend :

  • 18 000 m² de terrain industriel
  • un bâtiment de production de 10 000 m²
  • les machines de production existantes, y compris les équipements CNC
  • d’autres installations techniques

Le prêteur ne compte donc pas uniquement sur les machines neuves. L’usine et les équipements existants de la société servent aussi de garantie.

Même après application de ces valeurs prudentes, les sûretés devraient couvrir :

  • 8,4× le principal du prêt de 2,3 M €
  • 7,1× le remboursement total de 2,71 M €

Les garanties physiques dépassent donc largement le montant du prêt. La société n’a pas besoin d’y inclure ses stocks ni ses factures clients impayées pour atteindre ce niveau de couverture.

Les 0,4 M € restants du financement sont destinés aux logiciels, à l’intégration et à la mise en service. Ces coûts ne créent pas d’actif physique distinct facilement cessible ; ils ne sont donc pas pris en compte dans le calcul des sûretés. La sûreté est inscrite via Maclear AG. Chaque tirage sur le financement sert à acquérir ou à installer un actif qui est nanti et assuré au profit du prêteur.

Garanties du prêt

Le financement de 2 300 000 EUR est garanti par un ensemble de sûretés consolidé reposant sur deux niveaux d’actifs corporels : les équipements acquis dans le cadre du programme d’investissement financé par le prêt, remis en nantissement de premier rang, et la base d’actifs opérationnels existante de la société — le terrain, les bâtiments, les machines et les installations techniques du complexe de production de Sofia. Les sûretés sont présentées à leur valeur de base (coût d’achat facturé pour les nouveaux équipements, valeur de remplacement actuelle pour les actifs existants) et à une valeur de liquidation prudente dans l’hypothèse d’une vente forcée ordonnée, avec des taux de recouvrement définis de 40–75 % selon la catégorie d’actif.

Sur le montant du financement, 1 900 400 EUR (82,6 %) sont affectés à des équipements corporels identifiés par numéro de série, qui forment la base nantissable financée par le prêt ; les 399 600 EUR restants (17,4 %), couvrant les logiciels, l’intégration, la livraison et la mise en service, ne produisent aucun actif recouvrable distinct et sont exclus de l’assiette des sûretés. La société n’a déclaré aucune charge grevant la base d’actifs existante ; le rang et l’inscription des sûretés seront fixés dans la documentation du financement.

Synthèse des sûretés réelles, EUR

Source de la sûretéValeur de baseValeur de liquidationCouverture du principal (liquidation)
Équipements financés par le prêt (nantissement de premier rang)1 900 4001 420 67561,8 %
Actifs opérationnels existants (terrain, bâtiments, machines, installations)28 399 52017 951 5267,8×
Total des sûretés réelles30 299 92019 372 2018,4×

L’ampleur de la base existante est la caractéristique déterminante de l’ensemble. Le complexe de Sofia entre dans les sûretés pour une valeur de remplacement actuelle de 28 399 520 EUR : un terrain industriel viabilisé d’environ 18 000 m² (2 500 000 EUR, recouvrement de 75 %), le bâtiment de production de 10 000 m² construit sur mesure et assuré, avec sa partie administrative (6 630 000 EUR, 70 %), onze groupes de machines de production totalisant 12 425 730 EUR (70 %) — des machines à bois de grands fabricants européens disposant d’un marché secondaire paneuropéen établi, au premier rang desquelles le parc d’usinage et de nesting CNC de 4 445 000 EUR — et les installations techniques de l’usine pour 6 843 790 EUR, retenues à un taux prudent de 40 % car leur valeur de réalisation tient principalement à leur appartenance au complexe immobilier. Le niveau financé par le prêt ajoute les neuf sections d’équipement du plan de croissance avec un recouvrement de 75 %, le matériel MES d’atelier étant soumis à la décote standard de 50 % appliquée au matériel informatique.

Couverture du principal et de l’obligation totale de remboursement

Indicateur de couvertureEn valeur de baseEn valeur de liquidation
Sûretés réelles rapportées au principal de 2 300 000 EUR13,2×8,4×
Sûretés réelles rapportées au remboursement total de 2 711 125 EUR (principal + intérêts)11,2×7,1×

Sur une base de liquidation prudente, l’ensemble offre une couverture multiple du financement par les seuls actifs corporels : les nouveaux équipements nantis couvrent à eux seuls 61,8 % du principal, la base opérationnelle existante couvre le principal 7,8 fois à elle seule, et l’ensemble des sûretés réelles couvre le principal 8,4× et l’obligation totale de remboursement 7,1× — sans qu’aucun niveau complémentaire de stocks ou de créances ne soit nécessaire. L’ensemble se renforce au fil de l’exécution du programme : chaque tirage se transforme directement en un actif nanti, installé dans le complexe et assuré au profit du prêteur. La principale source de remboursement reste le flux de trésorerie d’exploitation de la société, les sûretés assurant une protection contre le risque de perte à hauteur d’un multiple de l’exposition.

Demande de financement et utilisation des fonds

Le programme d’investissement total s’élève à 2 419 050 EUR, dont 2 300 000 EUR financés par le prêt et 119 050 EUR sur les ressources propres de la société. Le financement couvre intégralement les équipements de production de 1 900 400 EUR — dix-neuf éléments répartis en neuf sections, chacun étant un modèle précis d’un fabricant européen ou international reconnu, chiffré sur la base de devis fournisseurs — ainsi que 399 600 EUR de coûts de logiciels, d’intégration, de livraison et de mise en service qui permettent aux équipements de fonctionner comme une ligne intégrée. Tous les équipements sont installés dans le complexe existant de Sofia et s’intègrent au parc de machines en place et au système ERP.

Section d’investissementEUR%Contrainte de croissance levée
A1. Chargement et déchargement robotisés des centres CNC119 8005,2 %Le chargement manuel limite les quinze centres CNC à un fonctionnement surveillé en une seule équipe.
A2. Stockage et alimentation automatisés des panneaux245 90010,7 %La manutention manuelle des panneaux entre le stock et les machines dicte la cadence d’alimentation.
A3. Intégration du flux à l’unité (lot de un)255 00011,1 %Changements de série entre lots de projets ; les projets sont traités les uns après les autres plutôt qu’en parallèle.
A4. Ligne de finition intégrée (application et séchage)524 90022,8 %Une seule ligne de finition exécute un seul programme de finition à la fois et plafonne la production laquée.
A5. Matériel MES d’atelier18 5000,8 %Aucune visibilité ni aucun pilotage en temps réel des flux parallèles.
B1. Placage de chants laser234 60010,2 %Les chants sans joint (zero-line) ne peuvent pas être produits avec le parc existant.
B2. Pressage sous membrane de façades tridimensionnelles148 7006,5 %Les façades galbées et en relief ne peuvent pas être produites en interne.
B3. Impression UV numérique sur éléments de mobilier208 2009,1 %Le décor imprimé est sous-traité dans tous les segments et ne rapporte qu’une marge de coordination.
B4. Cellule de finition robotisée pour pièces tridimensionnelles144 8006,3 %La finition des pièces galbées et tridimensionnelles est manuelle et non reproductible en série.
Logiciels, intégration, livraison, installation et mise en service399 60017,4 %Sans le logiciel de pilotage et la mise en service, les équipements ne fonctionnent pas comme une ligne intégrée.
Total2 300 000100,0 %

Description du prêt

Pour mettre en œuvre le plan de croissance 2026–2027, VALIYAN contracte un prêt d’investissement de 2 300 000 EUR conçu comme un ensemble capex unique : il finance intégralement le programme d’équipement en neuf sections et la part financée par le prêt des coûts de logiciels, d’intégration et de mise en service, tandis que l’activité établie finance ses propres opérations et le besoin en fonds de roulement des projets grâce aux acomptes clients et aux paiements par étapes. La structure de tirage reflète la passation échelonnée des commandes d’équipements et la séquence pratique d’installation, de sorte que les fonds sont disponibles au moment voulu et ne restent pas inemployés.

Conditions indicatives du financement

ParamètreValeur
Montant total2 300 000 EUR
Nombre de tranches15
Taux d’intérêt17,9 % par an (fixe)
Durée par tranche15 mois à compter du tirage
Service de la detteIntérêts seuls, mensuels, sur le principal tiré
Remboursement du principalIn fine, à l’échéance de la tranche
Coût total des intérêts (intégralement tiré pendant 15 mois)514 625 EUR
Remboursement total (principal + intérêts)2 814 625 EUR

Calendrier et affectation des tranches, EUR

TrancheMontantAffectationCondition préalable au tirage
1–3450 000 (3 ×150 000)Cellule robotisée de chargement CNC (A1) et stockeur automatisé de panneaux (A2), avec la part correspondante de livraison et d’installationContrats fournisseurs signés ; factures d’acompte émises pour la cellule de chargement et le stockeur de panneaux
4–5300 000 (2 ×150 000)Intégration du flux à l’unité (A3) et matériel MES d’atelier (A5)Équipements de la phase 1 commandés ou en fabrication ; conditions des fournisseurs de convoyeurs, de tampons et de terminaux confirmées
6–9600 000 (4 ×150 000)Deuxième ligne de finition (A4) : robot de pulvérisation avec convoyeur, tour de séchage et pilotage de ligneÉquipements de flux des matériaux livrés ou en transit ; contrat avec le fournisseur de la ligne de finition signé
10–13600 000 (4 ×150 000)Centre de placage de chants laser (B1), presse à membrane (B2) et imprimante UV à plat (B3)Installation de la ligne de finition commencée ; conditions des fournisseurs d’extension des capacités confirmées
14–15350 000 (150 000 +200 000)Cellule de finition robotisée (B4) et solde financé par le prêt des logiciels, de l’intégration et de la mise en serviceCœur du circuit automatisé installé ; intégration et mise en service du flux combiné commencées
Total2 300 000

Les quinze tranches sont regroupées en cinq phases de tirage qui suivent la séquence d’installation de la chaîne de production — d’abord la base du flux des matériaux, puis l’intégration du flux et sa couche de pilotage, ensuite la capacité de finition, puis les technologies d’extension des capacités et enfin le solde de mise en service —, chaque tirage étant subordonné à l’avancement documenté de l’exécution qui rend la catégorie de dépenses suivante opérationnellement nécessaire. Les intérêts ne courent que sur les montants effectivement tirés, de sorte que l’échéance mensuelle augmente par paliers définis à mesure que le capital se transforme en actifs productifs, et chaque tranche arrive à échéance quinze mois après son propre tirage — une fois les sections financées mises en service et la fenêtre de livraison des contrats du socle de croissance passée.

Comment le prêt est remboursé

Votre investissement de 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC fonctionne comme une obligation à 10 mois : intérêts versés chaque mois, puis remboursement du capital au mois 012345678901234567890.

DateIntérêtsCapitalTotal
Bénéfice net+012345678901234567890.012345678901234567890012345678901234567890 USDC
Rendement total012345678901234567890.012345678901234567890012345678901234567890 USDC

Emprunteur

VALIYAN LTDSofia, Bulgarie · fondée en 1999
VALIYAN LTD

VALIYAN LTD est un fabricant bulgare de meubles haut de gamme et un entrepreneur FF&E (mobilier, agencements et équipements) clé en main pour les opérateurs hôteliers internationaux, les chaînes de centres de bien-être, les clients d'entreprise et de détail, et les propriétaires de propriétés résidentielles de luxe. Fondée à Sofia en novembre 1999 par deux partenaires qui ont débuté dans un petit atelier loué, l'entreprise a grandi en plus d'un quart de siècle pour devenir un fournisseur international exécutant le cycle de production complet – développement de concepts et documentation technique, découpe, production de façades, laque de finition, rembourrage et assemblage, logistique internationale et installation sur site – dans son propre complexe de production de 10 000 m² à Sofia. Elle a réalisé plusieurs centaines de projets sur son marché intérieur et treize marchés d'exportation européens, exécute au moins cinq programmes de déploiement multi-sites chaque année et déclare une part constamment élevée de clients réguliers. Le financement proposé finance la prochaine étape d'une séquence de développement que l'entreprise a menée à bien à plusieurs reprises au cours de cycles d'investissement successifs : la transition de l'usine vers une architecture Industrie 4.0, ainsi que des technologies de finition haut de gamme.

N° Reg: 130122979valiyan.com

À propos de la société

VALIYAN LTD est un fabricant bulgare de mobilier haut de gamme et un contractant FF&E (mobilier, agencements et équipements) clés en main pour des opérateurs hôteliers internationaux, des chaînes de complexes de bien-être, des clients d’entreprise et de la distribution ainsi que des propriétaires de biens résidentiels haut de gamme. Fondée à Sofia en novembre 1999 par deux associés qui ont débuté dans un petit atelier loué, la société est devenue un fournisseur international qui réalise l’ensemble du cycle de production — développement du concept et documentation technique, découpe, fabrication des façades, laquage de finition, tapisserie et assemblage, logistique internationale et installation sur site — dans son propre complexe de production de 10 000 m² à Sofia.

Elle a mené à bien plusieurs centaines de projets sur son marché national et sur treize marchés d’exportation européens, conduit chaque année au moins cinq programmes de déploiement multisites et affiche une part durablement élevée de clients récurrents. L’effectif dépasse 120 personnes, majoritairement en production. La société est certifiée ISO 9001, ISO 14001, ISO 45001, FSC et EMAS — le seuil de qualification des fournisseurs des opérateurs hôteliers internationaux — et a été reconnue comme l’une des entreprises industrielles les plus écologiques du pays pour les systèmes d’économie d’énergie et de traitement des déchets de son usine.

Identifiants de la société : VALIYAN LTD (ВАЛИЯН ООД), société bulgare à responsabilité limitée ; EIK 130122979 ; TVA BG130122979 ; immatriculée le 02.11.1999 ; siège social 7 Obelsko Shose Street, district de Lyulin, Sofia 1360, Bulgarie ; capital social de 2 556 EUR, entièrement libéré et détenu à parts égales par les deux fondateurs.

Actionnariat, direction et gouvernance

La société est détenue et dirigée par ses fondateurs, Valentin Nikolaev Georgiev et Yankul Georgiev Yankov, qui détiennent chacun 50 % du capital et un mandat de gérant avec pouvoir de représentation individuelle — le même modèle à deux gérants qui fonctionne depuis 1999 sans interruption documentée. L’un des gérants pilote la conception et la relation client, l’autre la production ; les questions commerciales et financières sont partagées.

La gestion opérationnelle courante et la représentation publique de la société ont été confiées à une équipe de deuxième génération de responsables commerciaux et techniques, tandis que les fondateurs conservent le contrôle du capital et l’orientation stratégique. La concentration de la stratégie et des principales relations clients entre les mains des deux associés-gérants assure la rapidité de décision au prix d’une dépendance envers des personnes clés — un arbitrage structurel pour un fabricant familial de cette taille, atténué par les responsables fonctionnels et l’échelon d’encadrement intermédiaire placés sous les gérants.

Modèle économique et mécanique des revenus

VALIYAN fabrique à la commande — rien n’est produit pour le stock — et commercialise un seul cœur de production verticalement intégré à travers cinq formats commerciaux qui se renforcent mutuellement :

  • Contrats de projets FF&E clés en main — la principale source de revenus : des ensembles d’aménagement intérieur complets conçus, fabriqués, livrés et installés dans le cadre d’un contrat unique, y compris des programmes de déploiement multisites dans lesquels une spécification validée est reproduite sur une série d’établissements.
  • Intérieurs résidentiels sur mesure — l’ameublement complet de résidences de luxe, apporté par des cabinets d’architecture de premier plan et le showroom de Sofia, avec des marges supérieures à la moyenne de la société.
  • Collections catalogue de marque propre — une gamme standardisée de mobilier rembourré fabriqué à la commande, avec des options configurables de tissu, de cuir et de finition, un cycle de commande court et sans ingénierie répétée.
  • Collaborations avec des designers — des gammes conjointes avec des designers et architectes internationaux invités, présentées dans les principaux salons du secteur ; ce format apporte de la notoriété et le réseau de designers qui génère les commandes de projets.
  • Production OEM — du mobilier sur mesure commandé par des studios de design internationaux sous leur propre nom, un format en croissance dont l’économie repose sur des commandes récurrentes sans acquisition de nouveaux clients.

La tarification suit l’économie de chaque projet et non une grille de prix : chaque offre reconstitue le coût complet de l’ensemble — matériaux, production propre, travaux sous-traités, logistique et installation — et ajoute une marge à trois niveaux : sur la fabrication interne, sur la coordination des composants sous-traités et sur la gestion du projet dans son ensemble.

La structure de paiement réduit le risque du cycle : un acompte d’au moins 30 % à la signature, des paiements intermédiaires liés aux étapes de production et d’installation et le solde à la réception. Les prix des matériaux sont fixés avec les fournisseurs au moment du devis, et chaque contrat, national ou à l’export, est libellé et réglé en euros. Les revenus récurrents reposent sur les relations : les opérateurs hôteliers reviennent au rythme du cycle de renouvellement de 7–10 ans de leurs chambres, un standard de marque déjà livré se transforme en séries de déploiement et, dans le résidentiel, c’est le cabinet d’architecture — et non le client final — qui est la contrepartie récurrente.

Gamme de produits et implantation géographique

Le portefeuille s’organise en quatre groupes de produits, combinés en un seul ensemble clés en main dans les projets d’hôtellerie, de bien-être, d’entreprise et de distribution :

  • Mobilier de structure et intégré — le cœur de production : armoires, meubles de rangement, tables, comptoirs de réception, modules minibar et têtes de lit, cuisines, modules de salle de bains, habillages muraux, systèmes de portes et intégrations encastrées, en bois massif et placage certifiés FSC, composites de surface solide, laiton, acier inoxydable, verre, pierre et marbre.
  • Mobilier rembourré — des commandes de projet sur spécification individuelle et la gamme de canapés et fauteuils de marque propre, produites sur la ligne de tapisserie du complexe.
  • Composants FF&E et intégration — éclairage, rideaux et textiles, miroirs, éléments décoratifs et finitions spéciales, en partie réalisés en interne et en partie par des sous-traitants spécialisés dans le cadre du contrat unique avec le client.
  • Mobilier de designer et collaborations — une gamme primée créée avec des studios de design internationaux ; la société a fait ses débuts au principal salon mondial du meuble au sein du pavillon national.

La Bulgarie est le marché d’origine et le premier marché, où la société est présente dans les quatre segments de clientèle. Les projets réalisés couvrent treize marchés d’exportation — l’Autriche, l’Allemagne, la Suisse, la France, le Royaume-Uni, l’Italie, les Pays-Bas, le Danemark, la Belgique, la Hongrie, la Roumanie, la Croatie et la Norvège —, la région DACH constituant le premier pôle à l’export. Les livraisons s’effectuent par la route au sein du marché unique, sans formalités douanières ; les commandes hors UE arrivent par le canal OEM des studios de design. L’Espagne, le Portugal, la Grèce, la Pologne, la République tchèque, la Slovénie et la Scandinavie sont identifiés comme marchés d’expansion, grâce aux relations avec les opérateurs et les studios nouées sur les marchés actuels.

Principaux clients et approche commerciale

La société vend en B2B dans les chaînes d’approvisionnement de projets de cinq groupes d’acheteurs : les opérateurs hôteliers internationaux, qui passent des contrats tant pour des programmes de rénovation des chambres que pour de nouvelles ouvertures ; les chaînes de complexes de bien-être et de spa, servies avec des séries d’établissements selon une spécification commune ; les propriétaires de biens résidentiels haut de gamme, qui passent par des cabinets d’architecture de premier plan ; les clients d’entreprise et de la distribution, qui commandent des sièges, des bureaux, des espaces commerciaux haut de gamme et des établissements d’enseignement spécialisés ; et les studios de design internationaux au format OEM.

La structure des acheteurs détermine la manière de vendre : dans l’hôtellerie, le département design ou technique de l’enseigne prescrit tandis que le promoteur, le propriétaire ou la société de gestion paie, et un standard de marque déjà livré qualifie la société pour les autres établissements et promoteurs de cette enseigne ; dans les projets d’entreprise et résidentiels, le cabinet d’architecture contrôle l’accès, et un même cabinet apporte généralement une succession de projets pour différents clients finaux. Les clients et contreparties sont décrits ici par leur rôle et non par leur nom, chacun étant identifié dans le mémorandum d’investissement.

Outil de production

Le modèle d’exécution conserve en interne la chaîne de valeur critique : l’ingénierie et la maîtrise des standards de marque, l’usinage CNC sur quinze centres, la fabrication des façades, le laquage de finition sur une ligne qui récupère jusqu’à 97 % de la chaleur de process, le cycle de tapisserie, la gestion de projet et les équipes de pose propres de la société. Les travaux auxiliaires et de spécialité pointue — éclairage, textiles, spécialités en pierre et en métal, transport international, déclarations en douane — sont confiés à un réseau établi de partenaires intégrés à la structure du projet.

L’usine fonctionne avec une production photovoltaïque et un stockage par batteries, un refroidissement géothermique, la récupération des eaux de pluie et une aspiration centralisée, avec un système ERP pilotant le flux de production. L’investissement proposé s’attaque directement aux contraintes qui limitent l’outil : le flux automatisé des matériaux, une deuxième ligne de finition et le pilotage de la production en temps réel multiplient le nombre de programmes que l’usine peut mener en parallèle, et quatre technologies de finition haut de gamme internalisent des postes de spécification à plus forte valeur aujourd’hui sous-traités.

Intérêt annuel
17.90 %
Durée
10 mois
Bénéfice net
Bon
+0 USDC
Rendement total0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Inscrivez-vous pour investir