Se connecterS'inscrire
  • Primaire
  • Secondaire
  • Cryptolending
  • Jeton
  • Mes investissements
  • Plus
    Ligues
    Transactions
    Programme de parrainage
    Aide et commentaires
    Twitter
    Telegram
    LinkedIn
  • Primaire
  • Secondaire
  • Cryptolending
  • Jeton
  • Mes investissements
  • Plus
Se connecterS'inscrire
PrimaireSecondaireCryptolendingInvestissements
PrimaireSecondaireCryptolendingJetonMes investissements
LiguesTransactionsProgramme de parrainageAide et commentaires
TwitterTelegramLinkedIn
Trustpilot
  • Conditions générales
  • Politique de Confidentialité
  • Aide et commentaires
  • Plateforme WEB2
🧰 ServicesID: 771

Minage de Bitcoin (Copy)

0USDC
0 % de 30,000 USDC
Note de risqueA
Intérêt annuel23.10 %
Durée9 mois
Expire
Inscrivez-vous pour investir
Aperçu
Évaluation des risques
Finances
Garantie
Emprunteur
Faire passer le site paraguayen de 2 MW à 8 MW

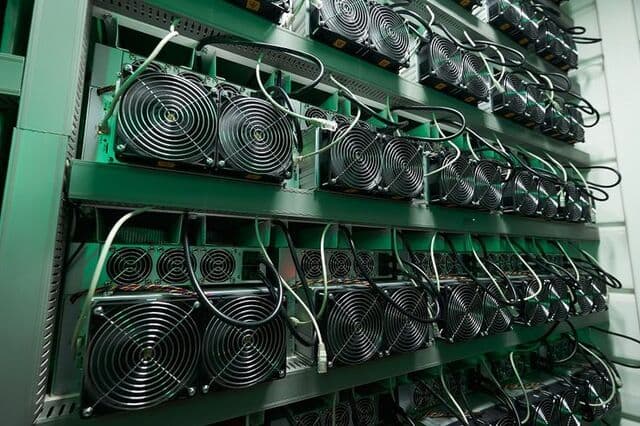
Le financement de €3.6M permet d’acquérir environ 1,710 unités Antminer S21 Pro, transport, dédouanement et installation compris, ajoutant environ 6 MW de capacité et faisant passer le site d’ORAX raccordé au réseau au Paraguay d’environ 2 MW à 8 MW.

0USDC
0 % de 30,000 USDC
Note de risque : A9 mois23.10 %
Minage de Bitcoin (Copy)

ORAX Assets Management Corp. est une société commerciale internationale constituée au Panama dont les actifs d'exploitation sont situés au Paraguay. La société a été créée en tant que véhicule dédié au minage de Bitcoin à l'échelle industrielle, articulé autour d'un site unique et extensible connecté au réseau électrique paraguayen. L'activité principale d'ORAX est la détention et l'exploitation de capacités de minage basées sur des ASIC pour son propre compte, avec un accent stratégique mis sur l'accumulation de BTC minés au bilan (« mine-and-hold ») plutôt que de les traiter comme un flux de trésorerie d'exploitation à court terme.

Le site actuel utilise environ 2 MW de charge électrique via le matériel de minage installé et des opérations sécurisées 24h/24 et 7j/7. L'infrastructure électrique et physique a été préparée pour une montée en puissance jusqu'à environ 8 MW, avec un potentiel contractuel atteignant 8 à 10 MW dans le cadre tarifaire existant. À ce stade, le principal goulot d'étranglement pour la croissance est le matériel et le financement, et non l'électricité ou l'espace : le site est conçu comme une plateforme concentrée et évolutive pour la production de BTC à bas coût utilisant des flottes d'ASIC modernes et optimisées.

Modèle d'entreprise et activités

ORAX opère en tant que mineur pur (self-miner) plutôt qu'en tant que fournisseur d'hébergement ou revendeur de matériel. Son modèle d'entreprise consiste à obtenir de l'électricité de réseau structurellement peu coûteuse au Paraguay, à déployer ses propres machines ASIC dans une configuration optimisée refroidie par air et à convertir l'énergie en BTC au coût unitaire global le plus bas possible. La valeur s'accumule entièrement au bilan de l'entreprise : il n'y a pas de clients tiers dont les machines sont hébergées sur place, ni de services payants qui dilueraient le potentiel économique du minage.

La plateforme intègre l'ensemble de la chaîne de valeur du minage pour les opérations en propre : sélection, approvisionnement et importation de matériel ASIC ; fret maritime et douanes ; préparation avant déploiement (inspection, remplacement de composants sélectionnés, gestion thermique) ; installation et configuration en racks ; optimisation du firmware ; surveillance continue ; maintenance et réparations sur site. Un différenciateur clé est l'utilisation systématique de firmwares personnalisés visant une augmentation de 15 à 20 % des performances de calcul par rapport aux paramètres d'usine, permettant un hashrate plus élevé par unité de capital investi et par kWh consommé.

Sur le plan financier, les activités d'ORAX sont ancrées dans une politique de trésorerie de type « mine-and-hold » (miner et conserver). Le BTC miné est traité comme un actif de trésorerie stratégique et n'est pas systématiquement vendu pour couvrir les dépenses d'exploitation. Au lieu de cela, une partie du solde de BTC est mise en gage comme garantie pour des prêts (généralement jusqu'à ~50 % du ratio prêt-valeur), avec un financement reçu en USDT à des taux d'intérêt de l'ordre de 6 à 8 % par an. Ces prêts sont utilisés pour financer les coûts d'exploitation, ce qui permet de conserver les pièces minées et de positionner la société pour bénéficier d'une appréciation potentielle des prix, en particulier autour et après le halving prévu en 2028.

Structure opérationnelle

Sur le plan opérationnel, ORAX combine un noyau interne restreint avec une utilisation intensive de sous-traitants spécialisés. L'équipe interne gère la gestion stratégique, les décisions techniques clés et l'exploitation quotidienne du site paraguayen : sélection et achat du matériel, coordination logistique, déploiement du firmware, surveillance des performances, réparations, maintenance préventive et administration de base. Quatre opérateurs travaillent sur site sous la supervision d'un COO, soutenus par le fondateur et une petite fonction administrative/assistanat qui gère les flux de documentation et la coordination avec les prêteurs, les fournisseurs et les prestataires de services.

Les travaux de construction et d'électricité pour l'aménagement du site, la sécurité physique 24h/24 et 7j/7, la logistique internationale et le dédouanement, ainsi que le soutien comptable, fiscal et juridique sont gérés par des partenaires externes. Le site fonctionne dans le cadre d'un contrat de fourniture d'électricité à prix fixe de trois ans avec l'opérateur de réseau local, et sa configuration physique est optimisée pour les déploiements d'ASIC refroidis par air à haute densité, avec un accent mis sur la gestion du flux d'air, l'évacuation de la chaleur et le temps de fonctionnement. Cette structure « légère » maintient les frais fixes à un niveau relativement bas tout en permettant à l'entreprise d'augmenter le taux de hachage installé principalement par des achats de matériel supplémentaire plutôt que par des aménagements d'infrastructure répétés.

Clients et positionnement sur le marché

Contrairement à de nombreuses sociétés de minage qui combinent le minage pour compte propre et l'hébergement, ORAX opère délibérément sans clients externes. Tout le hashrate sur le site est détenu et contrôlé par la société elle-même, et il n'y a aucune fonction de vente ou de marketing visant à attirer des mineurs de détail ou de petites institutions. La direction ne voit pas de justification stratégique à travailler avec de petits clients « de détail » (1 à 10 machines) et souhaite éviter la complexité de la gestion de nombreux petits comptes.

En principe, l'infrastructure et le modèle opérationnel pourraient être étendus à des accords d'hébergement à grande échelle ou à des coentreprises avec des partenaires institutionnels, en particulier si, d'ici mars-avril 2026, la plateforme n'a pas été entièrement peuplée avec le propre matériel d'ORAX. Ces services seraient considérés comme complémentaires à la stratégie de base de minage pour compte propre. Sur le marché plus large, la société se positionne comme un mineur axé sur les coûts et alimenté par l'hydroélectricité au Paraguay, visant à se situer dans la partie inférieure de la courbe des coûts mondiaux avec un coût de production BTC global dans la fourchette moyenne des 30 000 USD/EUR équivalents à 8 MW, selon les hypothèses actuelles.

Leadership et organisation

Le concept stratégique et le profil actuel d'ORAX sont étroitement liés à son fondateur et unique actionnaire, Goran Jovanovic, passionné de Bitcoin depuis 2011 et ayant une expérience préalable en tant qu'investisseur dans des sociétés de minage cotées en bourse telles que Bitfarms et d'autres pairs du secteur. Son engagement à long terme dans l'écosystème a façonné l'orientation de l'entreprise vers une énergie bon marché, une disponibilité élevée, une optimisation pilotée par le micrologiciel et une allocation disciplinée du capital.

En 2025, il est passé d'une exposition purement financière à la création de sa propre exploitation physique, dirigeant la sécurisation des terrains et du raccordement au réseau au Paraguay, la négociation du contrat d'électricité à prix fixe sur trois ans et la conception et la construction de l'infrastructure initiale de 2 MW. Il reste le principal décideur pour la stratégie, l'expansion, la politique de trésorerie et les risques. Une petite équipe de gestion et d'administration l'épaule au Panama et sur le terrain au Paraguay, tandis que les fonctions non essentielles sont externalisées. En conséquence, ORAX se présente actuellement comme une plateforme de minage ciblée, dirigée par son fondateur, dotée d'une infrastructure tangible et d'un potentiel de mise à l'échelle clair, mais présentant les caractéristiques typiques d'un stade précoce : forte dépendance à l'égard d'une personne clé, concentration sur un seul site et exposition totale à la trajectoire du prix et de la difficulté du Bitcoin à long terme.

Garantie de prêt

La facilité de capex de 3 600 000 EUR est garantie par des actifs miniers tangibles et productifs sur le site paraguayen d'ORAX. Le montage de garanties se compose de :

  • l'infrastructure électrique et de site existante et entièrement achevée, ainsi que le parc d'ASIC déjà installé dans la configuration actuelle de 2 MW ;

  • tout le nouveau matériel de minage et l'infrastructure associée achetés avec le produit du prêt pour ajouter environ 6 MW de capacité (portant le site à 8 MW).

Compte tenu de la nature spécifique des actifs miniers, les garanties sont présentées à deux niveaux :

  • Valeur de base – valeur comptable / d'achat en EUR ;

  • Valeur de liquidation prudente – 90 % de la valeur de base (décote de 10 %), reflétant le fait que les ASIC et les infrastructures installés et opérationnels conservent généralement une forte valeur de revente, car ils peuvent générer des flux de trésorerie immédiatement lorsqu'ils sont sous tension.

Sur cette base, les actifs nantis offrent une couverture de garantie du principal du prêt d'environ 154 % à la valeur de base et de 139 % sur la base d'une décote de 10 %.

Résumé des garanties

Source de garantie

Valeur de base (EUR)

Valeur de liquidation, 90 % (EUR)

Infrastructure de site existante et flotte installée

1,956,039

1,760,435

Matériel et infrastructures financés par l'emprunt

3,600,000

3,240,000

Garantie totale

5,556,039

5,000,435

Indicateurs de couverture

  • Couverture de la valeur de base : 5 556 039 EUR contre 3 600 000 EUR ≈ 154 %

  • Couverture de la valeur de liquidation (90 % de la base) : 5 000 435 EUR contre 3 600 000 EUR ≈ 139 %

Ainsi, même avec une décote conservatrice de 10 % sur tous les actifs nantis, la base de garantie dépasse encore largement le principal du prêt. Tous les éléments nantis sont des composants essentiels et générateurs de revenus de l'opération de minage. De plus, ORAX prévoit de constituer et de maintenir une trésorerie en BTC dans le cadre de sa stratégie « mine-and-hold » ; ces avoirs en BTC garantissent principalement des prêts d'exploitation à court terme adossés au BTC et ne sont pas inclus dans les tableaux ci-dessus, mais représentent un tampon économique supplémentaire au-delà de l'ensemble des garanties en actifs corporels.

ORAX ASSETS MANAGEMENT CORPORATION a été fondée2 sept. 2025
Début du travail/production actif10 sept. 2025
Objectif min15,000 USDC
Investisseurs0
Paiements d'intérêtsmensuel
Remboursements de capitalin fine
Paiements totaux9 mois

Détails

Les données financières disponibles d'ORAX couvrent les trois premiers mois d'exploitation commerciale de son site paraguayen (septembre-novembre 2025). Sur cette période, la société a affiché des marges brutes et d'exploitation solides sur une base de revenus relativement faible mais en croissance, confirmant la viabilité économique de la configuration de 2 MW dans les conditions actuelles de tarif d'électricité et de réseau.

Tous les chiffres ci-dessous sont exprimés en EUR, convertis à partir de l'USD à un taux illustratif de 1 USD = 0,86 EUR.

Indicateurs financiers clés

(Valeurs en milliers d’EUR, arrondies)

Point

Chiffre d'affaires

Bénéfice brut

Bénéfice net*

Marge brute

Marge nette

sept. 2025

51

39

32

75%

63%

oct. 2025

145

103

90

71%

62%

nov. 2025

118

77

61

65%

52%

sept.–nov. 2025

315

219

183

≈69%

≈58%

La reconnaissance des revenus suit l'approche « mine-and-hold » de l'entreprise : les revenus mensuels sont calculés en multipliant le prix du BTC à la fin du mois par le nombre de BTC minés au cours de ce mois, sans nécessiter de ventes réelles de BTC. Il s'agit d'une représentation à la valeur de marché de la valeur économique créée, plutôt que d'un revenu monétaire réalisé.

Analyse des revenus et de la rentabilité

En septembre 2025, premier mois de la période présentée, ORAX a généré environ 51 000 EUR de revenus avec une marge brute de 75 % et une marge nette approximative de 63 %. Cela reflète une exploitation petite mais efficace à 2 MW, avec une base de coûts réduite et des frais fixes limités.

En octobre 2025, le chiffre d'affaires a presque triplé pour atteindre environ 145 000 EUR, porté par une production et des prix de BTC plus élevés, tandis que les marges brute et nette sont restées très solides, à environ 71 % et 62 % respectivement. Cela indique que la structure des coûts a bien évolué avec l'augmentation de la production et que les revenus supplémentaires se sont largement répercutés sur le résultat d'exploitation.

En novembre 2025, le chiffre d'affaires s'est modéré pour atteindre environ 118 000 EUR, reflétant largement les mouvements de prix du BTC et la volatilité mensuelle normale. La marge brute a fléchi pour s'établir à environ 65 % et la marge nette à environ 52 %, mais l'exploitation est restée très rentable sur une base économique.

Sur l'ensemble des trois mois, ORAX a généré :

  • Chiffre d'affaires d'environ 315 000 EUR

  • Bénéfice brut d'environ 219 k EUR

  • Bénéfice net (d'exploitation) d'environ 183 k€

Cela correspond à une marge brute globale d'environ 69 % et à une marge nette d'environ 58 % pour la période.

Principales tendances et observations financières

Les données des trois premiers mois montrent un profil rentable en phase de démarrage avec des marges en pourcentage très élevées, ce qui est cohérent avec de faibles coûts énergétiques directs et une structure organisationnelle compacte.

Les marges brutes et nettes fluctuent naturellement en fonction du prix du BTC et des conditions du réseau, mais l'écart entre le coût de production global par BTC et la valeur de marché du BTC miné est substantiel au cours de cette période. Sur une base unitaire, les calculs internes pour septembre-novembre indiquent un coût de production global (électricité + services + frais généraux) d'environ 36-37 k€ par BTC, contre une valeur réalisée moyenne d'environ 88 k€ par équivalent BTC, ce qui implique une marge économique de l'ordre de 58 %.

Les dépenses d'exploitation sont modestes en termes absolus et restent faibles par rapport au chiffre d'affaires, reflétant une équipe interne restreinte et l'externalisation des fonctions non essentielles. Cela favorise un levier opérationnel important : à mesure que la capacité et la production de BTC augmentent, ORAX s'attend à ce qu'une part importante des revenus supplémentaires se traduise par un bénéfice d'exploitation incrémentiel, à condition que les tarifs d'électricité et les conditions du réseau restent globalement conformes aux hypothèses actuelles.

Parallèlement, l'historique financier sous le modèle actuel est très court (trois mois), et les résultats sont intrinsèquement sensibles au prix du BTC, à la difficulté et au temps de fonctionnement. Les chiffres actuels doivent donc être considérés comme une preuve de concept initiale pour l'installation de 2 MW et l'approche « mine-and-hold » choisie, plutôt que comme un échantillon pleinement représentatif des différentes étapes du cycle Bitcoin.

Plan de croissance

ORAX est actuellement dans la phase initiale de montée en puissance de sa plateforme paraguayenne. Le site fonctionne avec une charge active d'environ 2 MW, tandis que l'infrastructure électrique et physique sous-jacente a été conçue et préparée pour supporter une montée en charge progressive jusqu'à environ 8 MW, avec un potentiel technique atteignant 8 à 10 MW dans le cadre énergétique existant. La plateforme est exclusivement utilisée pour le minage propre ; aucune capacité d'hébergement pour des tiers n'a été commercialisée à ce jour.

La voie de développement centrale de l'entreprise est donc simple : premièrement, utiliser pleinement le site existant jusqu'à sa capacité nominale de 8 MW, et deuxièmement, lorsque cela est possible, explorer une extension supplémentaire de la capacité électrique disponible à des conditions économiques similaires. En d'autres termes, la croissance se définit principalement comme le « remplissage » progressif du site actuel avec du matériel ASIC supplémentaire, plutôt que comme une diversification géographique ou un passage à des services d'hébergement de clients.

Stratégiquement, ORAX a l'intention de suivre une séquence cohérente : miner du BTC, le conserver au bilan, utiliser une partie de ce BTC comme garantie pour des prêts destinés à couvrir les dépenses d'exploitation, et renforcer ses capacités avant le halving prévu en 2028. La société ne prévoit explicitement pas de vendre systématiquement les pièces minées pour financer ses opérations quotidiennes. Au lieu de cela, les coûts d'exploitation devraient être financés en grande partie par des prêts garantis par des BTC versés en USDT et, le cas échéant, par des financements supplémentaires axés sur le minage, permettant ainsi aux avoirs en BTC de croître tout au long du cycle.

Cette approche est ancrée dans la vision de la direction concernant le prochain cycle de halving. La planification d'ORAX suppose que d'ici le halving de 2028, et surtout après celui-ci, le prix du Bitcoin atteindra au moins 125 000 USD par BTC. L'objectif de la société est d'aborder cette période avec un site de 8 MW entièrement achevé, une flotte d'ASIC moderne et une réserve substantielle de BTC accumulée à un coût unitaire structurellement bas. Une fois les niveaux de prix post-halving ciblés atteints, ORAX prévoit de ne vendre que la part de ses BTC nécessaire au remboursement des prêts et des intérêts en cours, tout en conservant les pièces restantes et l'infrastructure physique en tant qu'actifs à long terme.

Dans ce contexte, le financement par l'emprunt – en particulier les prêts garantis par BTC – est considéré comme le principal canal de croissance car il permet à ORAX de conserver l'intégralité de la marge de minage et du potentiel de hausse. L'hébergement de gros clients externes est considéré comme un levier secondaire et optionnel qui ne serait activé que si, avant une échéance interne définie, la plateforme ne peut pas être entièrement remplie avec les propres équipements de l'entreprise. Même dans ce cas, de tels arrangements seraient conçus comme complémentaires, et non comme un remplacement, de la stratégie de croissance de base consistant à miner et conserver.

Accumulation de BTC projetée sur la phase de 14 mois et 8 MW

Une fois qu'ORAX aura porté son site paraguayen à une charge active de 8 MW, la direction prévoit que l'opération de minage se stabilisera à environ 6,06 BTC par mois dans les conditions actuelles du réseau. Dans le scénario de planification de base, la société suppose un prix de référence du BTC de 90 000 USD (≈77 400 EUR) pour l'évaluation interne à la valeur de marché de la production mensuelle et structure le financement de l'exploitation autour de ce niveau.

Production mensuelle de BTC et financement de l'exploitation à 8 MW

Métrique

Valeur / Hypothèse

Par mois (USD)

Par mois (EUR*)

BTC miné

Hashrate fixe à 8 MW

6,0633448 BTC

–

Prix du BTC (pour l'évaluation mensuelle)

Entrée de scénario

90,000

77,400

Valeur des BTC minés

6.0633448 × 90,000

545,701

469,303

Coût de production de l'argent liquide

Alimentation + entrées de commande

222,742

191,558

Prêt d'exploitation garanti par BTC

Prêt en USDT garanti par BTC

222,742

191,558

En termes pratiques, chaque mois à 8 MW ORAX :

  • mine environ 6,06 BTC,

  • reconnaît une valeur de production d'environ 545,7 k USD / 469,3 k EUR (à 90 k USD/BTC), et

  • nécessite environ 222,7 k USD / 191,6 k EUR de liquidités pour couvrir les coûts directs de production et d'exploitation, financés par un prêt en USDT garanti par des BTC.


Conformément à la stratégie « mine-and-hold », l'intention d'ORAX n'est pas de liquider l'intégralité du solde de BTC pour réaliser cet excédent. Au lieu de cela, la société prévoit de :

  • ne vendez que le nombre de pièces nécessaire pour rembourser tous les prêts et intérêts une fois que le niveau de prix cible (≥125 000 USD/BTC) est atteint ;

  • conserver les BTC restants en tant qu'actif de trésorerie à long terme ; et

  • continuer à utiliser une partie de la réserve de BTC comme garantie pour de futurs prêts d'exploitation, tout en possédant directement l'infrastructure de 8 MW et le parc de matériel de minage associé.

Voie de financement alternative et scénario de remboursement de contingence

Parallèlement à la facilité de base de 14 mois, ORAX évalue également une option de financement alternative à des conditions plus strictes, à savoir un prêt à plus court terme avec un taux d'intérêt indicatif de 23,1 % par an et une échéance de 8 mois. Dans le cadre de cette structure, la direction prévoit qu'au cours de la fenêtre d'exploitation de 8 mois, la capacité accrue permettrait à la société de rembourser environ 50 à 55 % de l'obligation totale de remboursement (principal et intérêts courus) à partir du bénéfice d'exploitation généré sur la période, tout en maintenant l'approche « mine-and-hold » comme cadre de trésorerie central.

Pour le solde restant à l'échéance, ORAX envisage deux voies de remboursement pratiques.

  • Scénario de vente d'actifs. Si nécessaire, la société peut vendre une partie de la nouvelle flotte d'ASIC acquise. Le matériel de minage de classe S21 est échangé mondialement et reste liquide sur les marchés secondaires, particulièrement lorsque l'équipement est déjà installé et opérationnel. Dans ce scénario, la valeur de revente attendue de l'équipement acheté est destinée à couvrir le montant du remboursement résiduel sans dépendre d'une appréciation future du prix du BTC.

  • Scénario de refinancement bancaire. À titre d'alternative, ORAX peut refinancer le prêt à court terme par le biais d'une facilité bancaire conventionnelle une fois que l'expansion est exécutée et que la base d'actifs est pleinement reflétée au bilan. À ce stade, la société prévoit de disposer de garanties tangibles suffisantes sous forme d'infrastructures et d'équipements miniers pour soutenir une facilité à un coût nettement inférieur, avec une couverture de garantie (actifs immobilisés par rapport aux nouveaux emprunts) dépassant 250 %, améliorant ainsi le confort du prêteur et réduisant le coût par rapport à l'instrument initial à court terme.

Description du prêt

ORAX Assets Management Corp. recherche une facilité de capex de 3 600 000 EUR pour financer l'expansion de son site de minage paraguayen d'environ 2 MW à 8 MW de charge électrique active. Le prêt est destiné exclusivement à l'achat, à l'importation et au déploiement d'équipements de minage ASIC supplémentaires et aux adaptations connexes du site, correspondant à environ 6 MW de capacité supplémentaire. La facilité n'est pas conçue pour refinancer des pertes historiques ou financer des dépenses d'exploitation courantes ; celles-ci devraient être couvertes par des prêts de fonds de roulement adossés à des BTC et garantis par les BTC minés.

Objet et utilisation du produit

Le produit du prêt sera utilisé pour financer :

  • acquisition d'environ 1 710 unités Bitmain Antminer S21 PRO (ou de machines de classe d'efficacité similaire) correspondant aux 6 MW supplémentaires ;

  • logistique internationale et dédouanement pour ces unités (fret maritime, assurance, courtage, transport local) ;

  • installation, mise en rack, distribution d'énergie et intégration réseau sur le site paraguayen ;

  • entretien initial, pièces de rechange et adaptations mineures du site nécessaires au fonctionnement de la configuration élargie de 8 MW.

En substance, la facilité comble le besoin de capital entre l'infrastructure existante de 2 MW d'ORAX et l'installation complète de 8 MW sur laquelle reposent les projections financières et le plan de croissance de la société.

Option de financement alternative

ORAX est prêt à envisager une structure alternative avec une échéance plus courte et un coupon plus élevé. Cette option est conçue comme une voie d'exécution pragmatique si le prêteur préfère une rotation plus rapide du capital et une réduction précoce des risques grâce à une durée plus courte.

Option alternative – conditions indicatives

Paramètre

Installation de cas de base

Installation alternative

Montant total de la facilité

3 600 000 EUR

3 600 000 EUR

Objet

Extension de 6 MW pour atteindre une charge totale d'environ 8 MW

Identique

Ténor

14 mois

8 mois

Taux d'intérêt

14 % fixe par an

23,1 % fixe par an

Paiements d'intérêts

Mensuel

Mensuel

Remboursement du principal

Remboursement à l'échéance

Remboursement à l'échéance

Tranches

6 × 600 000,00 EUR

6 × 600 000,00 EUR (ou comme convenu)

Dans le cadre de la structure alternative de 8 mois à 23,1 % par an, la direction prévoit que l'augmentation de la capacité permettrait à ORAX de couvrir une partie substantielle de l'obligation globale de remboursement pendant la période d'exploitation grâce au bénéfice d'exploitation, réduisant ainsi la dépendance à l'appréciation du prix du BTC à l'échéance. Tout solde restant à l'échéance peut être traité via les voies de secours de la société décrites dans la section du plan de croissance, y compris la revente partielle de l'équipement ASIC nouvellement acquis (marché secondaire très liquide) ou le refinancement par une facilité bancaire conventionnelle une fois que la base d'actifs élargie est pleinement reflétée au bilan.


Évaluation des risques

Score de risque totalA
Dette sur capitaux propres1.60
LTV72%
Historique de crédit8 / 10
Type de garantieActifs de l'entreprise

La notation A (troisième niveau) reflète une solide économie unitaire et une couverture par des actifs tangibles, tempérées par un historique très court : trois mois d’exploitation publiés à 2 MW, de septembre à novembre 2025, avec des marges brutes de 65–75%.

  • Un ratio D/E (dette sur fonds propres) de 1.6 se situe sous le seuil modéré de 2.5 ;
  • un LTV de 72% signifie que les actifs nantis couvrent environ 1.39 fois le financement de €3.6M, même après une décote de 10% ;
  • note d’historique de crédit de 8/10.

À garder à l’esprit :

  • le chiffre d’affaires correspond aux BTC minés multipliés par le cours de fin de mois ; il varie donc avec le cours du BTC et la difficulté du réseau ;
  • toute l’exploitation est concentrée sur un site unique au Paraguay ;
  • les décisions de stratégie, de trésorerie et de risque reposent sur le fondateur et actionnaire unique ;
  • l’historique publié ne couvre que trois mois.

Risques et solutions de remboursement alternatives

ORAX se présente comme une plateforme de minage ciblée, portée par son fondateur, dotée d’une infrastructure tangible et d’un net potentiel de croissance, mais avec les caractéristiques typiques d’un stade précoce : forte dépendance à une personne clé, concentration sur un site unique et exposition totale à l’évolution à long terme du cours et de la difficulté de Bitcoin. L’historique financier dans le modèle actuel est très court (trois mois) et les résultats sont par nature sensibles au cours du BTC, à la difficulté et à la disponibilité ; les chiffres publiés constituent une première preuve de concept de la configuration de 2 MW et de l’approche « miner et conserver », et non un échantillon représentatif sur l’ensemble du cycle de Bitcoin.

Dans la structure à 9 mois au taux de 23.1% par an, la direction prévoit que la capacité étendue rembourse environ 50–55% de l’obligation totale de remboursement (principal plus intérêts courus) grâce au résultat d’exploitation généré sur la période, tout en conservant l’approche « miner et conserver » comme cadre central de trésorerie. Pour le solde restant à l’échéance, ORAX envisage deux solutions concrètes :

  • Cession d’actifs. Si nécessaire, la société peut vendre une partie du parc d’ASIC nouvellement acquis. Le matériel de classe S21 s’échange dans le monde entier et reste liquide sur les marchés secondaires, en particulier lorsqu’il est déjà installé et opérationnel ; la valeur de revente attendue est destinée à couvrir le montant résiduel à rembourser sans dépendre d’une future appréciation du BTC.
  • Refinancement bancaire. ORAX peut refinancer le prêt à court terme par un financement bancaire classique une fois l’expansion réalisée et la base d’actifs pleinement reflétée au bilan, avec une couverture par les garanties (actifs immobilisés par rapport au nouvel endettement) qui devrait dépasser 250%, ce qui permettrait un financement nettement moins coûteux.

Finances

Minage de Bitcoin (Copy)

ORAX dispose de trois mois d’exploitation publiés dans sa configuration de 2 MW. Les chiffres mensuels ci-dessous sont en valeur de marché : BTC minés multipliés par le cours de fin de mois, sans vente de coins.

Rentable dès le premier mois

  • Chiffre d’affaires d’environ €315k et résultat net d’environ €183k en septembre–novembre 2025.
  • Le chiffre d’affaires a presque triplé, de €51k en septembre à €145k en octobre, puis s’est replié à €118k en novembre avec le cours du BTC.
  • Taux de marge brute d’environ 69% et taux de marge nette d’environ 58% sur la période.

Coût unitaire bas

  • Coût complet de production d’environ €36–37k par BTC (énergie, services et frais généraux).
  • Valeur moyenne réalisée d’environ €88k par équivalent BTC.
  • Les charges d’exploitation sont modestes, de sorte que la production supplémentaire devrait en grande partie se retrouver dans le résultat.

Passage à 8 MW

  • À 8 MW, le site devrait miner environ 6.06 BTC par mois.
  • Cela représente environ €469.3k de valeur mensuelle à USD 90k par BTC, pour environ €191.6k de coût de production décaissé.

Marché

L’économie du minage de Bitcoin dépend du coût de l’électricité, de l’efficacité du matériel et de la disponibilité ; c’est pourquoi les régions disposant d’une hydroélectricité bon marché, dont certaines parties de l’Amérique latine, sont devenues des pôles du minage. Les récompenses par bloc ont été divisées par deux à quatre reprises, la dernière fois en 2024, et le prochain halving, vers 2028, pèsera de nouveau sur les producteurs à coûts élevés. ORAX vise un coût complet situé au milieu de la fourchette des 30k par BTC à 8 MW, tout en restant exposée au cours du BTC et à la difficulté du réseau.

Performance financière, septembre–novembre 2025

Les données financières disponibles d’ORAX couvrent les trois premiers mois d’exploitation commerciale de son site paraguayen. Sur cette période, la société a affiché de solides marges brute et opérationnelle sur une base de chiffre d’affaires modeste mais croissante, confirmant la viabilité économique de la configuration de 2 MW au tarif d’électricité et aux conditions de réseau actuels. Tous les montants sont en EUR, convertis depuis l’USD à un taux indicatif de 1 USD = 0.86 EUR.

Principaux indicateurs financiers, EUR ’000 (arrondis)

PériodeChiffre d’affairesMarge bruteRésultat net*Taux de marge bruteTaux de marge nette
sept. 202551393275%63%
oct. 20251451039071%62%
nov. 2025118776165%52%
sept.–nov. 2025315219183≈69%≈58%

La comptabilisation du chiffre d’affaires suit l’approche « miner et conserver » : le chiffre d’affaires mensuel correspond au cours du BTC en fin de mois multiplié par les BTC minés au cours du mois, sans qu’une vente effective de BTC soit nécessaire ; il s’agit d’une représentation en valeur de marché de la valeur économique créée, et non de recettes de trésorerie réalisées.

En septembre 2025, ORAX a réalisé un chiffre d’affaires d’environ EUR 51k avec une marge brute de 75% et une marge nette d’environ 63%, reflet d’une exploitation modeste mais efficace avec une base de coûts réduite. En octobre, le chiffre d’affaires a presque triplé pour atteindre environ EUR 145k, porté par une production et un cours du BTC plus élevés, avec des marges d’environ 71% et 62% : la structure de coûts a suivi la production et l’essentiel du chiffre d’affaires supplémentaire s’est reporté sur le résultat d’exploitation. En novembre, le chiffre d’affaires s’est modéré à environ EUR 118k, reflétant globalement l’évolution du cours du BTC et la volatilité mensuelle habituelle ; la marge brute a reculé à environ 65% et la marge nette à environ 52%.

Économie unitaire et tendances clés

Les trois premiers mois font apparaître un profil rentable de jeune exploitation avec des taux de marge très élevés, cohérents avec un faible coût direct de l’énergie et une structure organisationnelle compacte. Les marges fluctuent avec le cours du BTC et les conditions du réseau, mais l’écart entre le coût complet de production et la valeur de marché des BTC minés est important : les calculs internes pour septembre–novembre indiquent un coût complet de production (énergie + services + frais généraux) d’environ EUR 36–37k par BTC, pour une valeur moyenne réalisée d’environ EUR 88k par équivalent BTC, soit une marge économique de l’ordre de 58%.

Les charges d’exploitation sont modestes en valeur absolue et faibles par rapport au chiffre d’affaires, reflet d’une équipe interne resserrée et de l’externalisation des fonctions non essentielles. Cela favorise un fort levier opérationnel : à mesure que la capacité et la production de BTC augmentent, ORAX s’attend à ce qu’une part importante du chiffre d’affaires supplémentaire se traduise par un résultat d’exploitation additionnel, à condition que les tarifs d’électricité et les conditions du réseau restent globalement conformes aux hypothèses actuelles.

Plan de croissance

ORAX en est à la phase initiale de montée en puissance de sa plateforme paraguayenne. Le site fonctionne avec environ 2 MW de charge active, tandis que l’infrastructure électrique et physique a été conçue pour permettre une montée progressive jusqu’à environ 8 MW, avec un potentiel technique de 8–10 MW dans le cadre énergétique existant. La trajectoire de développement est simple : d’abord exploiter pleinement le site existant jusqu’à sa capacité nominale de 8 MW, puis, lorsque c’est possible, étudier une nouvelle augmentation de la capacité électrique disponible à des conditions économiques similaires. Croître signifie « remplir » progressivement le site actuel avec du matériel ASIC supplémentaire, et non se diversifier géographiquement ni basculer vers l’hébergement pour des clients.

Sur le plan stratégique, ORAX suit une séquence cohérente : miner des BTC, les conserver au bilan, en utiliser une partie en garantie de prêts pour couvrir les charges d’exploitation et constituer de la capacité avant le halving attendu en 2028. Les prévisions de la direction supposent qu’au moment du halving de 2028, et surtout après, le cours du Bitcoin atteindra au moins USD 125,000 par BTC. L’objectif est d’aborder cette période avec un site de 8 MW entièrement aménagé, un parc d’ASIC moderne et une réserve substantielle de BTC accumulée à un coût unitaire structurellement bas ; une fois les niveaux de cours visés atteints, ORAX prévoit de ne vendre que les BTC nécessaires au remboursement des prêts et intérêts en cours, et de conserver le reste des coins ainsi que l’infrastructure physique comme actifs de long terme.

Le financement par endettement, en particulier les prêts adossés à des BTC, est considéré comme le principal levier de croissance, car il permet à ORAX de conserver l’intégralité de la marge et du potentiel du minage. L’hébergement de grands clients externes est un levier secondaire et optionnel, activé uniquement si la plateforme ne peut pas être remplie avec le matériel propre de la société dans un délai interne défini.

Production de BTC prévue à 8 MW

Une fois que le site aura atteint 8 MW de charge active, la direction prévoit que l’exploitation se stabilise à environ 6.06 BTC par mois dans les conditions actuelles du réseau. Le scénario de référence retient un cours du BTC de USD 90,000 (≈EUR 77,400) pour la valorisation interne en valeur de marché de la production mensuelle et structure le financement de l’exploitation autour de ce niveau.

IndicateurValeur / hypothèsePar mois (USD)Par mois (EUR)
BTC minésHashrate fixe à 8 MW6.0633448 BTC—
Cours du BTC (pour la valorisation mensuelle)Paramètre du scénario90,00077,400
Valeur des BTC minés6.0633448 × 90,000545,701469,303
Coût de production décaisséÉnergie + intrants d’exploitation222,742191,558
Prêt d’exploitation adossé à des BTCPrêt en USDT garanti par des BTC222,742191,558

Concrètement, chaque mois à 8 MW, ORAX mine environ 6.06 BTC, comptabilise une valeur de production d’environ USD 545.7k / EUR 469.3k à USD 90k par BTC et a besoin d’environ USD 222.7k / EUR 191.6k de trésorerie pour les coûts directs de production et d’exploitation, financés par un prêt en USDT garanti par des BTC. Conformément à l’approche « miner et conserver », la société n’a pas l’intention de liquider son solde de BTC pour réaliser cet excédent : elle prévoit de ne vendre que les coins nécessaires au remboursement de l’ensemble des prêts et intérêts une fois le niveau de cours visé (≥USD 125k par BTC) atteint, de conserver le reste comme actif de trésorerie de long terme et de continuer à utiliser une partie de la réserve en garantie de futurs prêts d’exploitation, tout en détenant en pleine propriété l’infrastructure de 8 MW et le parc de matériel.

Analyse du marché

Environnement mondial du minage de Bitcoin

Le minage de Bitcoin est un secteur de grande taille, intensif en capital et en énergie, où la compétitivité dépend avant tout du coût de l’électricité, de l’efficacité du matériel et de la disponibilité. Ces dernières années, le hashrate a fortement augmenté, évinçant du marché les mineurs inefficaces à coûts élevés et favorisant les opérateurs disposant d’une énergie bon marché et stable et de parcs d’ASIC modernes. Les régions dotées d’une production hydroélectrique abondante ou d’autres sources à bas coût, dont certaines parties de l’Amérique latine, sont devenues des pôles naturels du minage à l’échelle industrielle.

Le halving et ses implications

La récompense par bloc de Bitcoin a déjà connu quatre halvings (2012, 2016, 2020, 2024), chacun réduisant de 50% la récompense des mineurs par bloc. Historiquement, les halvings ont resserré l’économie des mineurs tout en étant souvent suivis d’une appréciation du BTC à moyen terme, d’ampleur variable selon les cycles. Le prochain halving, attendu vers 2028, réduira de nouveau les récompenses par bloc et devrait accroître la pression sur les producteurs à coûts élevés, rendant particulièrement importants un coût unitaire bas et de solides réserves de BTC au bilan.

Positionnement d’ORAX

ORAX se positionne comme un mineur pour compte propre ciblé et à bas coût au Paraguay, s’appuyant sur une électricité de réseau d’origine hydroélectrique dans le cadre d’un contrat à prix fixe et sur des parcs d’ASIC optimisés. Sa stratégie consiste à porter un site unique à 8 MW, à miner des BTC à un coût complet structurellement bas et à suivre une politique de trésorerie « miner et conserver » soutenue par des prêts adossés à des BTC, ce qui la place en position de profiter d’une revalorisation du BTC à l’approche du halving de 2028 et après celui-ci, tout en restant exposée aux risques habituels du secteur : cours du BTC, difficulté et concentration sur un site unique.

Détail des garanties

Matériel et infrastructure financés par le prêt (6 MW) · €3.6MInfrastructure existante du site et parc installé de 2 MW · €2M
Matériel et infrastructure financés par le prêt (6 MW)€3,600,000
Infrastructure existante du site et parc installé de 2 MW€1,956,039
Total nanti€5,556,039Valeur comptable et d’achat des actifs nantis ; €5.0M après une décote de liquidation de 10%. La trésorerie en BTC n’est pas incluse.

Le financement de €3.6M est garanti par les actifs miniers productifs du site paraguayen d’ORAX.

1. Nouveau matériel acheté avec le prêt : €3.6M

  • Environ 1,710 unités Antminer S21 Pro ajoutant environ 6 MW de capacité.
  • Montage en racks, distribution électrique et intégration au réseau associés.
  • Le matériel de classe S21 s’échange activement sur les marchés secondaires.

2. Site existant et parc installé : €1,956,039

  • L’infrastructure électrique et l’aménagement du site, entièrement réalisés.
  • Le parc d’ASIC déjà installé dans la configuration actuelle de 2 MW.

Les ASIC installés et opérationnels conservent une forte valeur de revente, car ils génèrent de la trésorerie dès leur mise sous tension ; une décote de 10% est donc appliquée. Sur cette base, les garanties devraient couvrir :

  • environ 139% du principal de €3.6M en valeur de liquidation (€5.0M) ;
  • environ 154% en valeur de base (€5,556,039).

La trésorerie en BTC de la société n’est pas incluse dans ces chiffres : elle garantit les prêts d’exploitation à court terme, mais constitue un coussin supplémentaire au-delà des actifs tangibles.

Garanties du prêt

Le financement d’investissement de EUR 3,600,000 est garanti par des actifs miniers tangibles et productifs sur le site paraguayen d’ORAX : l’infrastructure électrique et l’aménagement du site existants et entièrement réalisés, avec le parc d’ASIC déjà installé dans la configuration actuelle de 2 MW, ainsi que l’ensemble du nouveau matériel de minage et de l’infrastructure associée achetés avec les fonds du prêt pour ajouter environ 6 MW de capacité. Compte tenu de la nature des actifs miniers, les garanties sont présentées à deux niveaux : la valeur de base (valeur comptable / d’achat en EUR) et une valeur de liquidation prudente de 90% de la valeur de base, reflétant le fait que les ASIC et l’infrastructure installés et opérationnels conservent une forte valeur de revente, car ils génèrent des flux de trésorerie dès leur mise sous tension.

Synthèse des garanties, EUR

Origine de la garantieValeur de baseValeur de liquidation (90%)
Infrastructure existante du site et parc installé1,956,0391,760,435
Matériel et infrastructure financés par le prêt3,600,0003,240,000
Total des garanties5,556,0395,000,435

La couverture en valeur de base est de EUR 5,556,039 pour EUR 3,600,000, soit ≈154% ; la couverture en valeur de liquidation est de EUR 5,000,435 pour EUR 3,600,000, soit ≈139%. Même après la décote de 10%, la base de garanties dépasse largement le principal du prêt, et tous les éléments nantis sont des composantes essentielles et génératrices de revenus de l’exploitation. La trésorerie en BTC qu’ORAX constitue dans le cadre de sa stratégie « miner et conserver » garantit principalement les prêts d’exploitation à court terme adossés à des BTC et n’est pas incluse dans les tableaux, mais elle représente un coussin économique supplémentaire au-delà de l’ensemble d’actifs tangibles.

Description du prêt

ORAX sollicite un financement d’investissement de EUR 3,600,000 pour porter son site paraguayen d’environ 2 MW à 8 MW de charge électrique active. Le prêt est exclusivement destiné à l’achat, à l’importation et au déploiement de matériel ASIC supplémentaire ainsi qu’aux adaptations du site qui s’y rapportent, correspondant à environ 6 MW de capacité additionnelle. Il ne refinance pas de pertes passées et ne finance pas les charges d’exploitation courantes ; celles-ci sont couvertes par des prêts de fonds de roulement garantis par les BTC minés.

Utilisation des fonds

  • Acquisition d’environ 1,710 unités Bitmain Antminer S21 PRO (ou de machines d’une classe d’efficacité similaire) pour les 6 MW supplémentaires ;
  • logistique internationale et dédouanement de ces unités (fret maritime, assurance, courtage, transport local) ;
  • installation, montage en racks, distribution électrique et intégration au réseau du site ;
  • mise en service initiale, pièces de rechange et adaptations mineures du site nécessaires à l’exploitation de la configuration étendue de 8 MW.

Conditions indicatives

ORAX a proposé une structure de référence et une alternative à échéance plus courte et à coupon plus élevé, destinée aux prêteurs qui préfèrent une rotation plus rapide du capital et une réduction plus précoce du risque. Cette offre suit le financement alternatif.

ParamètreFinancement de référenceFinancement alternatif
Montant total du financementEUR 3,600,000EUR 3,600,000
ObjetExtension de 6 MW pour atteindre une charge totale de ~8 MWIdentique
Durée14 mois9 mois
Taux d’intérêt14% fixe par an23.1% fixe par an
Paiement des intérêtsMensuelMensuel
Remboursement du principalIn fineIn fine
Tranches6 × EUR 600,0006 × EUR 600,000 (ou selon accord)

En substance, le financement comble le besoin en capital entre l’infrastructure existante de 2 MW et la configuration entièrement réalisée de 8 MW sur laquelle reposent les projections et le plan de croissance de la société.

Comment le prêt est remboursé

Votre investissement de 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC fonctionne comme une obligation à 9 mois : intérêts versés chaque mois, puis remboursement du capital au mois 012345678901234567890.

DateIntérêtsCapitalTotal
Bénéfice net+012345678901234567890.012345678901234567890012345678901234567890 USDC
Rendement total012345678901234567890.012345678901234567890012345678901234567890 USDC

Emprunteur

ORAX ASSETS MANAGEMENT CORPORATIONPanama City, Panama · fondée en 2025
ORAX ASSETS MANAGEMENT CORPORATION

ORAX Assets Management Corp. is a Panama-incorporated international business corporation with operating assets located in Paraguay. The company has been created as a dedicated vehicle for industrial-scale Bitcoin mining, built around a single, expandable site connected to the Paraguayan electricity grid. ORAX’s core activity is the ownership and operation of ASIC-based mining capacity for its own account, with a strategic emphasis on accumulating mined BTC on the balance sheet (“mine-and-hold”) rather than treating it as short-term operating cash flow.

N° Reg: 155772436www.oraxmining.com

À propos de la société

ORAX Assets Management Corp. est une société commerciale internationale immatriculée au Panama, dont les actifs d’exploitation sont situés au Paraguay. La société a été créée comme véhicule dédié au minage de Bitcoin à l’échelle industrielle, autour d’un site unique et extensible raccordé au réseau électrique paraguayen. Son activité principale est la détention et l’exploitation pour compte propre d’une capacité de minage à base d’ASIC, avec une priorité stratégique : accumuler au bilan les BTC minés (« miner et conserver ») plutôt que de les traiter comme un flux de trésorerie d’exploitation à court terme.

Le site actuel utilise environ 2 MW de charge électrique grâce au matériel de minage installé et à des opérations sécurisées 24/7. À ce stade, le principal frein à la croissance est le matériel et le financement, et non l’énergie ou l’espace : le site est conçu comme une plateforme concentrée et évolutive de production de BTC à bas coût, avec des parcs d’ASIC modernes et optimisés.

Données d’immatriculation : ORAX ASSETS MANAGEMENT CORPORATION ; numéro d’immatriculation 155772436 ; créée en septembre 2025 ; siège social : 1801, 18e étage, Global Bank Tower, 50e Rue, Panama City, Panama.

Modèle économique et politique de trésorerie

ORAX opère exclusivement comme mineur pour compte propre, et non comme hébergeur ou revendeur de matériel. Son modèle consiste à s’assurer une électricité de réseau à coût structurellement bas au Paraguay, à déployer ses propres machines ASIC dans une configuration optimisée refroidie par air et à convertir l’énergie en BTC au coût unitaire complet le plus bas possible. La valeur revient entièrement au bilan de la société : aucune machine de tiers n’est hébergée sur le site et aucun service rémunéré ne vient diluer le potentiel économique du minage.

La plateforme intègre toute la chaîne de valeur du minage pour compte propre : sélection, achat et importation du matériel ASIC ; fret maritime et dédouanement ; préparation avant déploiement (inspection, remplacement de certains composants, gestion thermique) ; installation et configuration en racks ; optimisation du firmware ; supervision continue ; maintenance et réparations sur site. Un atout distinctif est l’utilisation systématique d’un firmware personnalisé visant un gain de 15–20% de puissance de calcul par rapport aux réglages d’usine, ce qui permet un hashrate plus élevé par unité de capital investi et par kWh consommé.

Les BTC minés sont considérés comme un actif de trésorerie stratégique et ne sont pas vendus systématiquement pour couvrir les charges d’exploitation. Une partie du solde de BTC est plutôt nantie en garantie de prêts (généralement avec un loan-to-value pouvant aller jusqu’à ~50%), dont le financement est reçu en USDT à des taux d’intérêt de 6–8% par an. Ces prêts financent les coûts d’exploitation, ce qui permet de conserver les coins minés et place la société en position de profiter d’une éventuelle appréciation des cours, en particulier autour du halving attendu en 2028 et après celui-ci.

Structure opérationnelle

ORAX associe un noyau interne resserré à un large recours à des prestataires spécialisés. L’équipe interne assure la direction stratégique, les décisions techniques clés et l’exploitation quotidienne du site paraguayen : sélection et achat du matériel, coordination logistique, déploiement du firmware, suivi des performances, réparations, maintenance préventive et administration courante. Quatre opérateurs travaillent sur site sous la supervision d’un COO, avec l’appui du fondateur et d’une petite fonction administrative chargée des flux documentaires et de la coordination avec les prêteurs, les fournisseurs et les prestataires de services.

Les travaux de construction et d’électricité pour l’aménagement du site, la sécurité physique 24/7, la logistique internationale et le dédouanement, ainsi que l’appui comptable, fiscal et juridique, sont confiés à des partenaires externes. Le site fonctionne dans le cadre d’un contrat de fourniture d’électricité à prix fixe de trois ans avec le gestionnaire du réseau local, et son agencement est optimisé pour des déploiements d’ASIC haute densité refroidis par air, en mettant l’accent sur la gestion du flux d’air, l’évacuation de la chaleur et la disponibilité. Cette structure « légère » maintient des frais fixes bas tout en permettant à la société d’augmenter le hashrate installé principalement par l’achat de matériel supplémentaire, plutôt que par des extensions d’infrastructure répétées.

Clients et positionnement sur le marché

Contrairement à de nombreuses sociétés minières qui combinent minage pour compte propre et hébergement, ORAX fonctionne délibérément sans clients externes. Tout le hashrate du site appartient à la société et est contrôlé par elle, et il n’existe aucune fonction commerciale ou marketing ciblant les mineurs particuliers ou les petits institutionnels. La direction ne voit aucune justification stratégique à travailler avec de petits clients « particuliers » (1–10 machines) et souhaite éviter la complexité de gérer de nombreux petits comptes.

En principe, l’infrastructure pourrait s’ouvrir à des accords d’hébergement à grande échelle ou de joint-venture avec des partenaires institutionnels, en particulier si, d’ici mars–avril 2026, la plateforme n’a pas été entièrement remplie avec le matériel propre d’ORAX ; de tels services resteraient complémentaires de la stratégie principale de minage pour compte propre. Sur le marché dans son ensemble, la société se positionne comme un mineur axé sur les coûts et alimenté par l’hydroélectricité au Paraguay, visant à se situer dans le bas de la courbe mondiale des coûts, avec un coût complet de production du BTC dans le milieu de la fourchette des 30k en USD/équivalent EUR à 8 MW, selon les hypothèses actuelles.

Direction et organisation

Le concept stratégique et le profil actuel d’ORAX sont étroitement liés à son fondateur et actionnaire unique, Goran Jovanovic, passionné de Bitcoin depuis 2011 et disposant d’une expérience antérieure d’investisseur dans des sociétés minières cotées telles que Bitfarms et d’autres acteurs du secteur. Son engagement de longue date dans l’écosystème a façonné l’accent mis par la société sur une énergie bon marché, une disponibilité élevée, l’optimisation par le firmware et une allocation disciplinée du capital.

En 2025, il est passé d’une exposition purement financière à la construction de sa propre exploitation physique, pilotant l’obtention du terrain et du raccordement au réseau au Paraguay, la négociation du contrat d’électricité à prix fixe de trois ans ainsi que la conception et la construction de l’infrastructure initiale de 2 MW. Il reste le principal décideur en matière de stratégie, d’expansion, de politique de trésorerie et de risques. Une petite équipe de direction et administrative l’accompagne au Panama et sur le terrain au Paraguay, tandis que les fonctions non essentielles sont externalisées.

Intérêt annuel
23.10 %
Durée
9 mois
Bénéfice net
Bon
+0 USDC
Rendement total0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Inscrivez-vous pour investir