太阳系 (Copy)
为四份已签署光伏合同购置设备
这笔 €700k 的贷款用于为四份价值 €1.46M 的已签署 EPC 合同购置光伏组件、逆变器和储能电池,并覆盖安装所需的营运资金。每期资金均可在相应客户结清款项后提前偿还。
0USDC
35,000 USDC 的 0%风险评级:BBB11 个月22.80 %
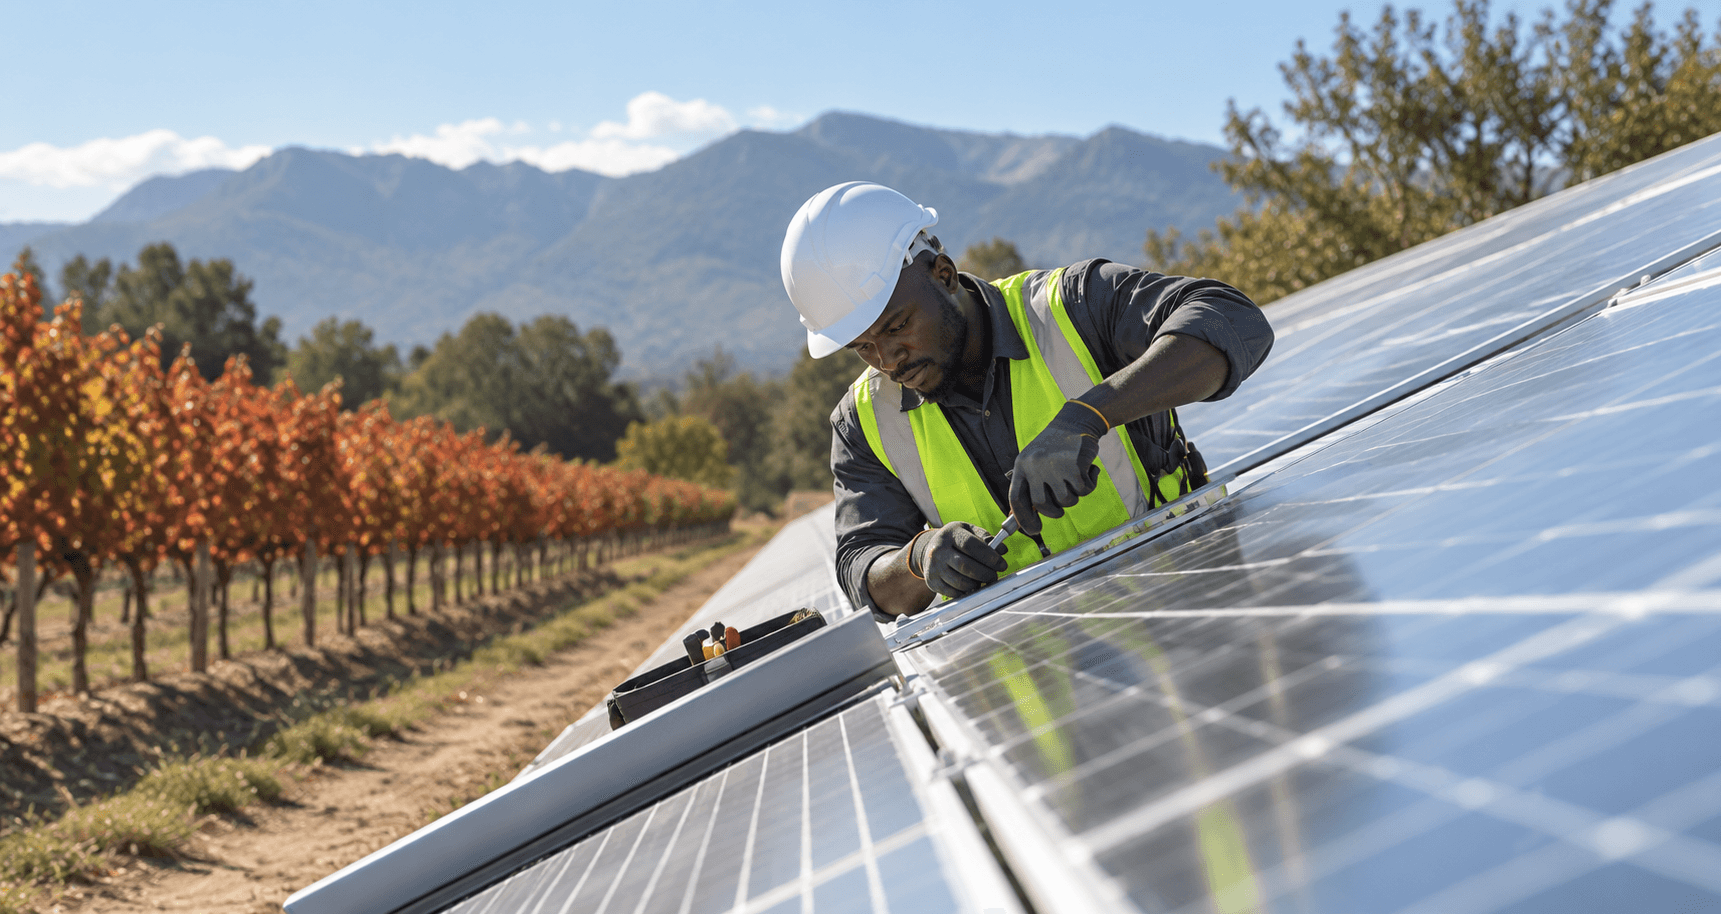
Zhekou Investment Limited 是一家肯尼亚的太阳能 EPC(工程、采购和建设)集成商,专注于商业和工业 (C&I) 客户。该公司提供交钥匙光伏解决方案以及光伏加电池储能系统 (PV + BESS) 混合解决方案。它管理整个交付周期——从现场评估、负荷分析和工程设计到工程量清单编制、采购协调、项目管理、调试和保修支持。物理安装和受监管的电气工程由肯尼亚能源和石油监管局 (EPRA) 许可的分包商执行,而 Zhekou 则对质量、进度纪律、健康与安全合规性以及安装后服务承担合同责任。
- 轻资产运营模式:核心工程、采购协调和项目治理均由内部负责,安装能力通过合作伙伴扩展。
- 地理范围:业务集中在肯尼亚的主要商业中心——内罗毕、蒙巴萨、纳库鲁和基苏木。
领导和管理
该公司由创始人领导。首席执行官 Celine Adhiambo Okelo 拥有 100% 的股本,她具有工程背景和肯尼亚太阳能 EPC 行业的经验。她的管理方法强调设计完整性、严谨的采购和严格的现场执行控制,以此作为交付可靠性和风险控制的杠杆。
决策目前集中由一位高管负责,这有助于战略一致性,同时也凸显了继任计划的重要性。
销售和客户获取
Zhekou 通过技术资格、关系驱动的外联和行业聚焦直接与客户互动。该业务服务于三个 B2B 客户细分市场,并根据负荷分析和现场条件量身定制提案。
- 中小型企业/零售:寻求现场能源成本降低的小型商业企业和零售商。
- 商业和机构:需要可靠日间电力的办公室、学校和机构。
- 工业和大型商业:具有高能源负荷和可靠性需求的制造商和大型商业用户。
典型项目规模介于 30 kW 到 100 kW 之间,并选择性地承接更大的项目。客户获取依赖于直接关系、重复合作以及现有客户群的推荐。
产品和服务组合
公司设计并交付并网光伏系统和混合光伏+电池储能系统解决方案,采用来自以下制造商的一线组件:隆基、晶科能源和天合光能的组件;华为、SMA、Fronius、古瑞瓦特和 Victron 的逆变器;以及宁德时代和国轩高科的电池系统。服务范围涵盖现场勘测、负荷分析、工程和设计、工程量清单编制、预算和进度制定、采购协调、现场项目管理、调试以及保修和保修期后支持。
- 并网光伏系统:旨在通过现场太阳能发电抵消日间用电量。
- 混合光伏+电池储能系统:集成的光伏和电池储能解决方案,提供可靠性和负荷管理。
- 交钥匙交付:从现场评估到调试和保修的全周期项目管理。
主要客户和市场案例
已完成的安装项目展示了在各种 C&I 应用领域的专业知识。按行业划分,客户群包括:
- 塑料和聚合物产品制造 – 客户 A 和 D(包括包装生产,内罗毕)。
- 饮料和水果加工 – 客户 B。
- 磨坊和农产品加工 – 客户 C。
总结
Zhekou 将明确界定的 EPC 集成商角色——对工程、采购协调、交付治理和保修义务的合同责任——与轻资产结构相结合,从而限制固定开销并通过 EPRA 许可的分包商扩展安装。在四个商业中心和三个 B2B 细分市场的运营,加上涵盖一线组件、逆变器和电池制造商的供应关系,减少了对单一市场或供应商的依赖。主要限制与集中度相关:战略和运营控制权归首席执行官所有,安装质量和进度表现依赖于外部合作伙伴,而客户责任仍由公司承担,项目利润对设备定价、物流可变性和货币波动敏感。
贷款抵押品
该贷款由现有固定资产、新购置项目设备以及合同支持的现金流提供的动态担保组合提供担保。对实物资产应用保守的 30% 折扣来估算清算价值。这种分层结构旨在全额覆盖贷款本金并保护贷方的头寸。
现有固定资产抵押品
公司已有的资产被抵押作为担保。账面价值和折现价值如下所示。
资产类别 | 价值 (欧元) |
车辆 | 90,130 |
安装和测试设备 | 85,000 |
IT 设备 | 35,000 |
仓库设备 | 30,000 |
办公家具和固定装置 | 20,000 |
现有运营资产总额 (PPE) | 260,130 |
折现价值 (–30%) | 182,091 |
融资设备抵押品
为四个项目购置的设备也已抵押。抵押涵盖总价值 787,540 欧元的全套设备,包括由客户预付款资助的部分(78,754 欧元),因为设备所有权在最终结算前仍归公司所有。购买价值和折现价值如下所示。
抵押品组成 | 购买价值 (欧元) | 折现价值 (–30%) (欧元) |
四个 EPC 合同下的项目设备 | 787,540 | 551,278 |
新设备折现总值 | — | 551,278 |
根据 EPC 合同,项目设备的所有权仅在最终结算后转移给客户。在收到最终付款之前,设备仍为公司财产,并构成抵押品的一部分。随着项目完成,抵押品层级不会解除,而是由客户即将支付的款项取代,这些款项构成债务偿还的主要来源。
动态担保和覆盖率
除了实物资产,已签订合同产生的现金流也提供了动态担保。这四个项目的总价值为 1,463,194 欧元,超过了 858,666.67 欧元的总偿还义务(本金加利息)。
已抵押资产(现有厂房设备和项目设备)的总折现价值为 733,369 欧元,导致抵押品与贷款比率约为 104.8% (LTV 0.95),在保守的估值假设下,这笔贷款的本金得到了充分担保。
结论
抵押品组合包括车辆、安装和测试设备、IT和仓库设备、办公家具和固定装置以及新购置的光伏和电池储能设备。这些资产具有活跃的二级市场并保持稳定的转售价值。结合超过总偿还义务的合同支持现金流,抵押品结构为贷方提供了流动覆盖,并且抵押品在资产类别中的多样化支持了对该设施的积极风险评估。
Zhekou Investment Limited 成立于2018年9月3日
开始活跃工作/生产2018年10月1日
最小目标17,500 USDC
投资者0
利息支付按月
本金偿还一次性还本付息 (Bullet)
付款总额11 个月
风险评分
总风险评分BBB
债务股本比2.12
贷款价值比 (LTV)95%
信用记录8 / 10
抵押类型公司设备
BBB 评级(第四档)反映的是一家盈利且持续增长、但利润率较薄的企业。自 2023年以来收入逐年增长,各项利润指标均为正,2023–2025年未发生利息支出。
- D/E(债务权益比)为 2.12,处于适中水平;
- LTV 为 95%,意味着质押资产在折让 30% 后可覆盖 €700k 贷款的约 104.8%;
- 信用历史评分为 8/10。
需注意:
- 约 4% 的净利率对设备价格、物流成本和汇率变动的缓冲有限;
- 战略和运营控制权集中于一位身兼首席执行官的创始人;
- 安装质量依赖分包商,而对客户的责任仍由公司承担;
- 现金流入取决于里程碑验收日期。
财务
2025年收入€3.13M
2025年净利润€132,392
2025年毛利率14.3%
已签署合同€1.46M
€(百万)
€2.32M2.32
€2.85M2.85
€3.13M3.13
€3.49M*3.49*
€4.03M*4.03*
2023202420252026F2027F
* 2026–2027年为管理层预测;2026年包含 1–8月实际数据以及自 9月起本笔贷款的利息
Zhekou 的增长计划并不依赖开拓新市场,而是基于更大规模的项目和更高比例的 PV + BESS 混合系统,并有四份价值 €1.46M 的已签署合同作为支撑。
收入稳步增长
- 收入从 2023年的 €2,316,495 增至 2024年的 €2,846,159(+22.9%)和 2025年的 €3,129,593(+10.0%)。
- 管理层预测 2026年为 €3,488,271,2027年为 €4,026,805。
持续盈利
- 净利润从 2023年的 €91,869 增至 2025年的 €132,392。
- 随着业务结构转向混合系统,毛利率预计从 2025年的 14.3% 升至 2027年的 17.8%。
- 2026年为过渡年:由于自 9月起开始计息,净利润降至 €123,992。
成本效率
- 运营费用增速低于收入增速,提升了经营杠杆。
- 安装能力通过合作伙伴扩展,使固定间接费用保持在较低水平。
市场
非洲太阳能装机容量从 2023年底的约 13.5 GW 增至 2025年底的 23.4 GW。肯尼亚装机容量为 442.9 MW,其中一半以上为自发自用光伏,2024年出台的开放接入规则为企业购电协议提供了支持。高昂的电网电价和不稳定的供电推动工商业用户转向 PV + BESS 混合系统。
抵押物构成
4 份 EPC 合同项下的项目设备 · €787.5K
4 份 EPC 合同项下的项目设备€787,540
车辆€90,130
安装及测试设备€85,000
IT 设备€35,000
仓储设备€30,000
办公家具及装置€20,000
抵押总额€1,047,670按账面价值和购置价值计;折让 30% 后为 €733,369,另有四份价值 €1.46M 的已签署合同。
这笔 €700k 的贷款由三层担保构成。
1. 现有固定资产 — €260,130
- 车辆、安装及测试设备、IT 和仓储设备、办公装置。
- 折让 30% 后为 €182,091。
2. 项目设备 — €787,540
- 为四份合同购置的光伏组件、逆变器和电池。
- 所有权仅在最终结算时才转移给客户,因此在此之前设备始终属于质押物。
- 折让 30% 后为 €551,278。
3. 已签署合同 — €1.46M
- 客户付款是主要还款来源,并随着项目完成取代设备这一层担保。
- 其金额超过 €858,666.67 的还款义务总额。
折让后,质押资产价值 €733,369,约为贷款本金的 104.8%。
贷款如何支付
您的 USDC 投资如同一笔 11 个月期债券:按月支付利息,第 个月归还本金。
| 日期 | 利息 | 本金 | 总计 |
|---|
净收益+ USDC
总回报 USDC
借款人
Zhekou Investment Limited内罗毕, 肯尼亚 · 成立于 2018 年
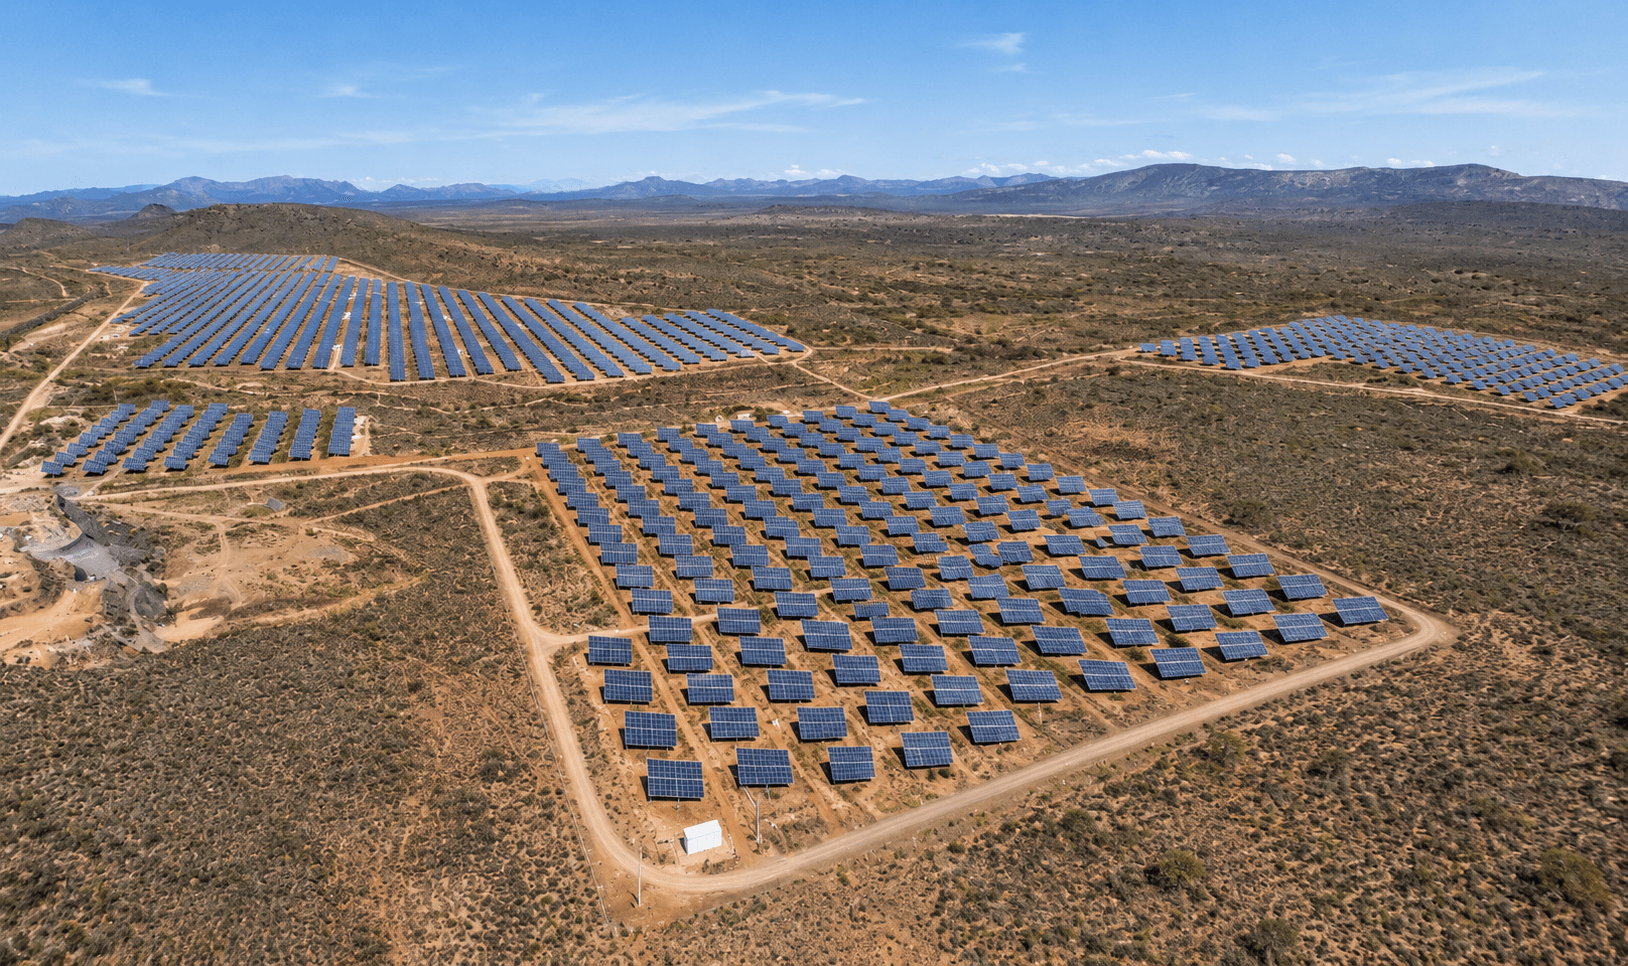
Zhekou Investment Limited 是一家位于肯尼亚的太阳能 EPC(工程、采购和施工)集成商,专注于商业和工业 (C&I) 客户。该公司提供交钥匙光伏解决方案以及混合光伏加电池储能系统 (PV + BESS)。它管理整个交付周期——从现场评估、负荷分析和工程设计,到工程量清单准备、采购协调、项目管理、调试和保修支持。物理安装和受监管的电气工程由能源和石油监管局 (EPRA) 许可的分包商执行,而 Zhekou 则保留对质量、进度纪律、健康和安全合规性以及安装后服务的合同责任。
注册号: PVT-3QUG6G7zhekouenergy.com