比特币挖矿 (Copy) (Copy)
将巴拉圭场地从 2 MW 扩大到 8 MW
这笔 €3.6M 的融资额度将用于购买约 1,710 台 Antminer S21 Pro 矿机(含运输、清关和安装),新增约 6 MW 的算力容量,使 ORAX 位于巴拉圭的并网场地从约 2 MW 扩大到 8 MW。
100USDC
30,000 USDC 的 0.33%风险评级:A9 个月23.10 %
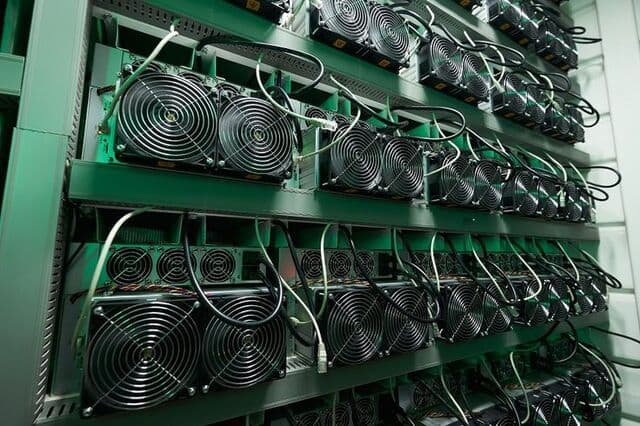
ORAX Assets Management Corp. 是一家在巴拿马注册成立的国际商业公司,其运营资产位于巴拉圭。该公司是作为工业级比特币挖矿的专用工具而创建的,围绕连接到巴拉圭电网的单一、可扩展的站点而构建。ORAX 的核心业务是为自身账户持有并运营基于 ASIC 的挖矿能力,战略重点是在资产负债表上积累挖出的比特币(“挖矿并持有”),而不是将其视为短期经营现金流。
当前站点通过已安装的挖矿硬件和 24/7 全天候安全运营,利用约 2 MW 的电力负荷。电气和物理基础设施已准备就绪,可提升至约 8 MW,在现有资费框架下,合同潜力可达到 8-10 MW。在现阶段,增长的主要瓶颈是硬件和融资,而非电力或空间:该站点在概念上被定位为一个集中的、可扩展的平台,利用现代优化的 ASIC 机群进行低成本 BTC 生产。
商业模式与活动
ORAX 是一家纯粹的自营挖矿企业,而非托管服务商或硬件转售商。其业务模式是在巴拉圭获取结构性低成本的电网电力,在优化的风冷设置下部署自有的 ASIC 矿机,并以尽可能低的综合单位成本将电力转化为 BTC。价值完全累积在公司自身的资产负债表上:没有在现场托管机器的第三方客户,也没有会稀释挖矿经济收益的收费服务。
该平台整合了自有业务的完整挖矿价值链:ASIC 硬件的选择、采购和进口;海运和清关;部署前准备(检查、更换选定组件、热管理);机架安装和配置;固件优化;持续监控;现场维护和修理。一个关键的差异化优势是系统地使用定制固件,旨在比出厂设置提升 15-20% 的计算性能,从而实现单位投资资本和单位能耗(kWh)下更高的算力。
在财务方面,ORAX 的活动锚定在“挖矿并持有”的财务政策上。挖出的 BTC 被视为战略财务资产,不会为了支付运营费用而进行系统性出售。相反,部分 BTC 余额被用作贷款抵押品(通常最高可达约 50% 的贷款价值比),并以年利率 6-8% 的 USDT 获得资金。这些贷款用于支付运营成本,从而使挖出的代币得以保留,并使公司能够从潜在的价格上涨中获益,特别是在预期的 2028 年减半前后。
运营结构
在运营方面,ORAX 将精简的内部核心与广泛使用的专业承包商相结合。内部团队负责战略管理、关键技术决策以及巴拉圭站点的日常运营:硬件选择与采购、物流协调、固件部署、性能监控、维修、预防性维护和基础行政工作。四名操作员在首席运营官(COO)的监督下在现场工作,并得到创始人以及一个小型的行政/助理职能部门的支持,后者负责管理文件流以及与贷款方、供应商和服务提供商的协调。
场地建设的建筑和电气工程、24/7 全天候物理安保、国际物流和清关,以及会计、税务和法律支持均由外部合作伙伴处理。该场地根据与当地电网运营商签订的为期三年的固定价格供电合同运行,其物理布局针对高密度风冷 ASIC 部署进行了优化,重点在于气流管理、散热和运行时间。这种“轻型”结构使固定开支保持在较低水平,同时允许公司主要通过购买额外硬件而非重复的基础设施建设来扩展已安装的算力。
客户与市场地位
与许多将自营挖矿与托管相结合的矿业公司不同,ORAX 有意在没有外部客户的情况下运营。场地的所有算力均由公司自身拥有和控制,并且没有旨在吸引散户或小型机构矿工的销售或营销职能。管理层认为与小型“散户”客户(1-10 台机器)合作没有战略依据,并希望避免管理大量小额账户的复杂性。
原则上,基础设施和运营模式可以扩展到大规模托管或与机构合作伙伴的合资安排,特别是如果到 2026 年 3 月至 4 月该平台尚未完全部署 ORAX 自有硬件。任何此类服务都将被视为核心自营挖矿策略的补充。在更广泛的市场中,该公司将自己定位为巴拉圭一家注重成本、以水力发电为动力的矿商,目标是在当前假设下,以 8 MW 功率、BTC 全成本生产在 3.5 万美元/欧元左右的水平,处于全球成本曲线的低端。
领导力与组织
ORAX 的战略概念和当前概况与其创始人兼唯一股东 Goran Jovanovic 密切相关。他自 2011 年以来一直是比特币爱好者,此前曾担任 Bitfarms 等上市挖矿公司及其他行业同行的投资者。他对生态系统的长期参与塑造了公司对廉价电力、高运行时间、固件驱动优化和纪律化资本配置的关注。
2025年,他从纯粹的金融风险敞口转向建立自己的实体业务,领导了巴拉圭土地和电网连接的获取、为期三年的固定价格电力合同谈判,以及最初2兆瓦基础设施的设计和建设。他仍然是战略、扩张、财务政策和风险方面的关键决策者。一个小型管理和行政团队在巴拿马和巴拉圭当地为他提供支持,而非核心职能则外包。因此,ORAX目前呈现为一个专注的、由创始人驱动的挖矿平台,具有切实的设施和明确的扩展潜力,但也具有典型的早期阶段特征:对关键人物的高度依赖、单一站点的集中,以及完全暴露于比特币长期价格和难度轨迹之下。
贷款抵押品
这笔 3,600,000 欧元的资本支出贷款由 ORAX 巴拉圭站点的实体生产性挖矿资产提供担保。抵押品组合包括:
现有的、完全建成的电力和场地基础设施,以及当前 2 MW 配置下已安装的 ASIC 机群;
利用贷款收益购买的所有新挖矿硬件及相关基础设施,旨在增加约 6 MW 的容量(使该场地的总容量达到 8 MW)。
鉴于采矿资产的特殊性质,抵押品分为两个层面:
基准价值 – 以欧元计的账面/购买价值;
保守清算价值 – 基础价值的 90%(10% 的折价),反映出已安装且运行中的 ASIC 和基础设施通常保持较强的转售价值,因为它们在通电后可以立即产生现金流。
在此基础上,质押资产对贷款本金提供的担保覆盖率按基准价值计算约为 154%,按 10% 的折价率计算约为 139%。
抵押品摘要
担保来源 | 基准值 (EUR) | 清算价值,90% (EUR) |
现有站点基础设施和已安装的车队 | 1,956,039 | 1,760,435 |
贷款资助的硬件和基础设施 | 3,600,000 | 3,240,000 |
总抵押品 | 5,556,039 | 5,000,435 |
覆盖指标
基准价值覆盖率:5,556,039 欧元 vs. 3,600,000 欧元 ≈ 154%
清算价值覆盖率(基数的 90%):5,000,435 欧元 vs. 3,600,000 欧元 ≈ 139%
因此,即使对所有抵押资产进行 10% 的保守折价,抵押品基数仍大幅超过贷款本金。所有抵押物品均为挖矿业务的核心创收组件。此外,ORAX 计划在其“开采并持有”策略下建立并维持 BTC 库;这些持有的 BTC 主要用于担保短期 BTC 抵押运营贷款,未包含在上述表格中,但代表了硬资产抵押包之外的额外经济缓冲。
ORAX ASSETS MANAGEMENT CORPORATION 成立于2025年9月2日
开始活跃工作/生产2025年9月10日
最小目标15,000 USDC
投资者1
利息支付按月
本金偿还一次性还本付息 (Bullet)
付款总额9 个月
风险评分
总风险评分A
债务股本比1.60
贷款价值比 (LTV)72%
信用记录8 / 10
抵押类型公司资产
A 评级(第三档)反映了强劲的单位经济和实物资产覆盖,但业绩记录非常短,对评级有所制约:仅有 2025年9—11月在 2 MW 规模下三个月的运营报告,毛利率为 65–75%。
- D/E(负债权益比)为 1.6,低于 2.5 的适中水平;
- LTV 为 72%,意味着即使扣减 10%,质押资产仍可覆盖 €3.6M 融资额度约 1.39 倍;
- 信用历史评分 8/10。
请注意:
- 收入为挖得的 BTC 乘以月末价格,因此随 BTC 价格和网络难度波动;
- 全部运营集中在巴拉圭的单一场地;
- 战略、库存资产和风险决策均由创始人兼唯一股东作出;
- 所报告的业绩记录仅涵盖三个月。
财务
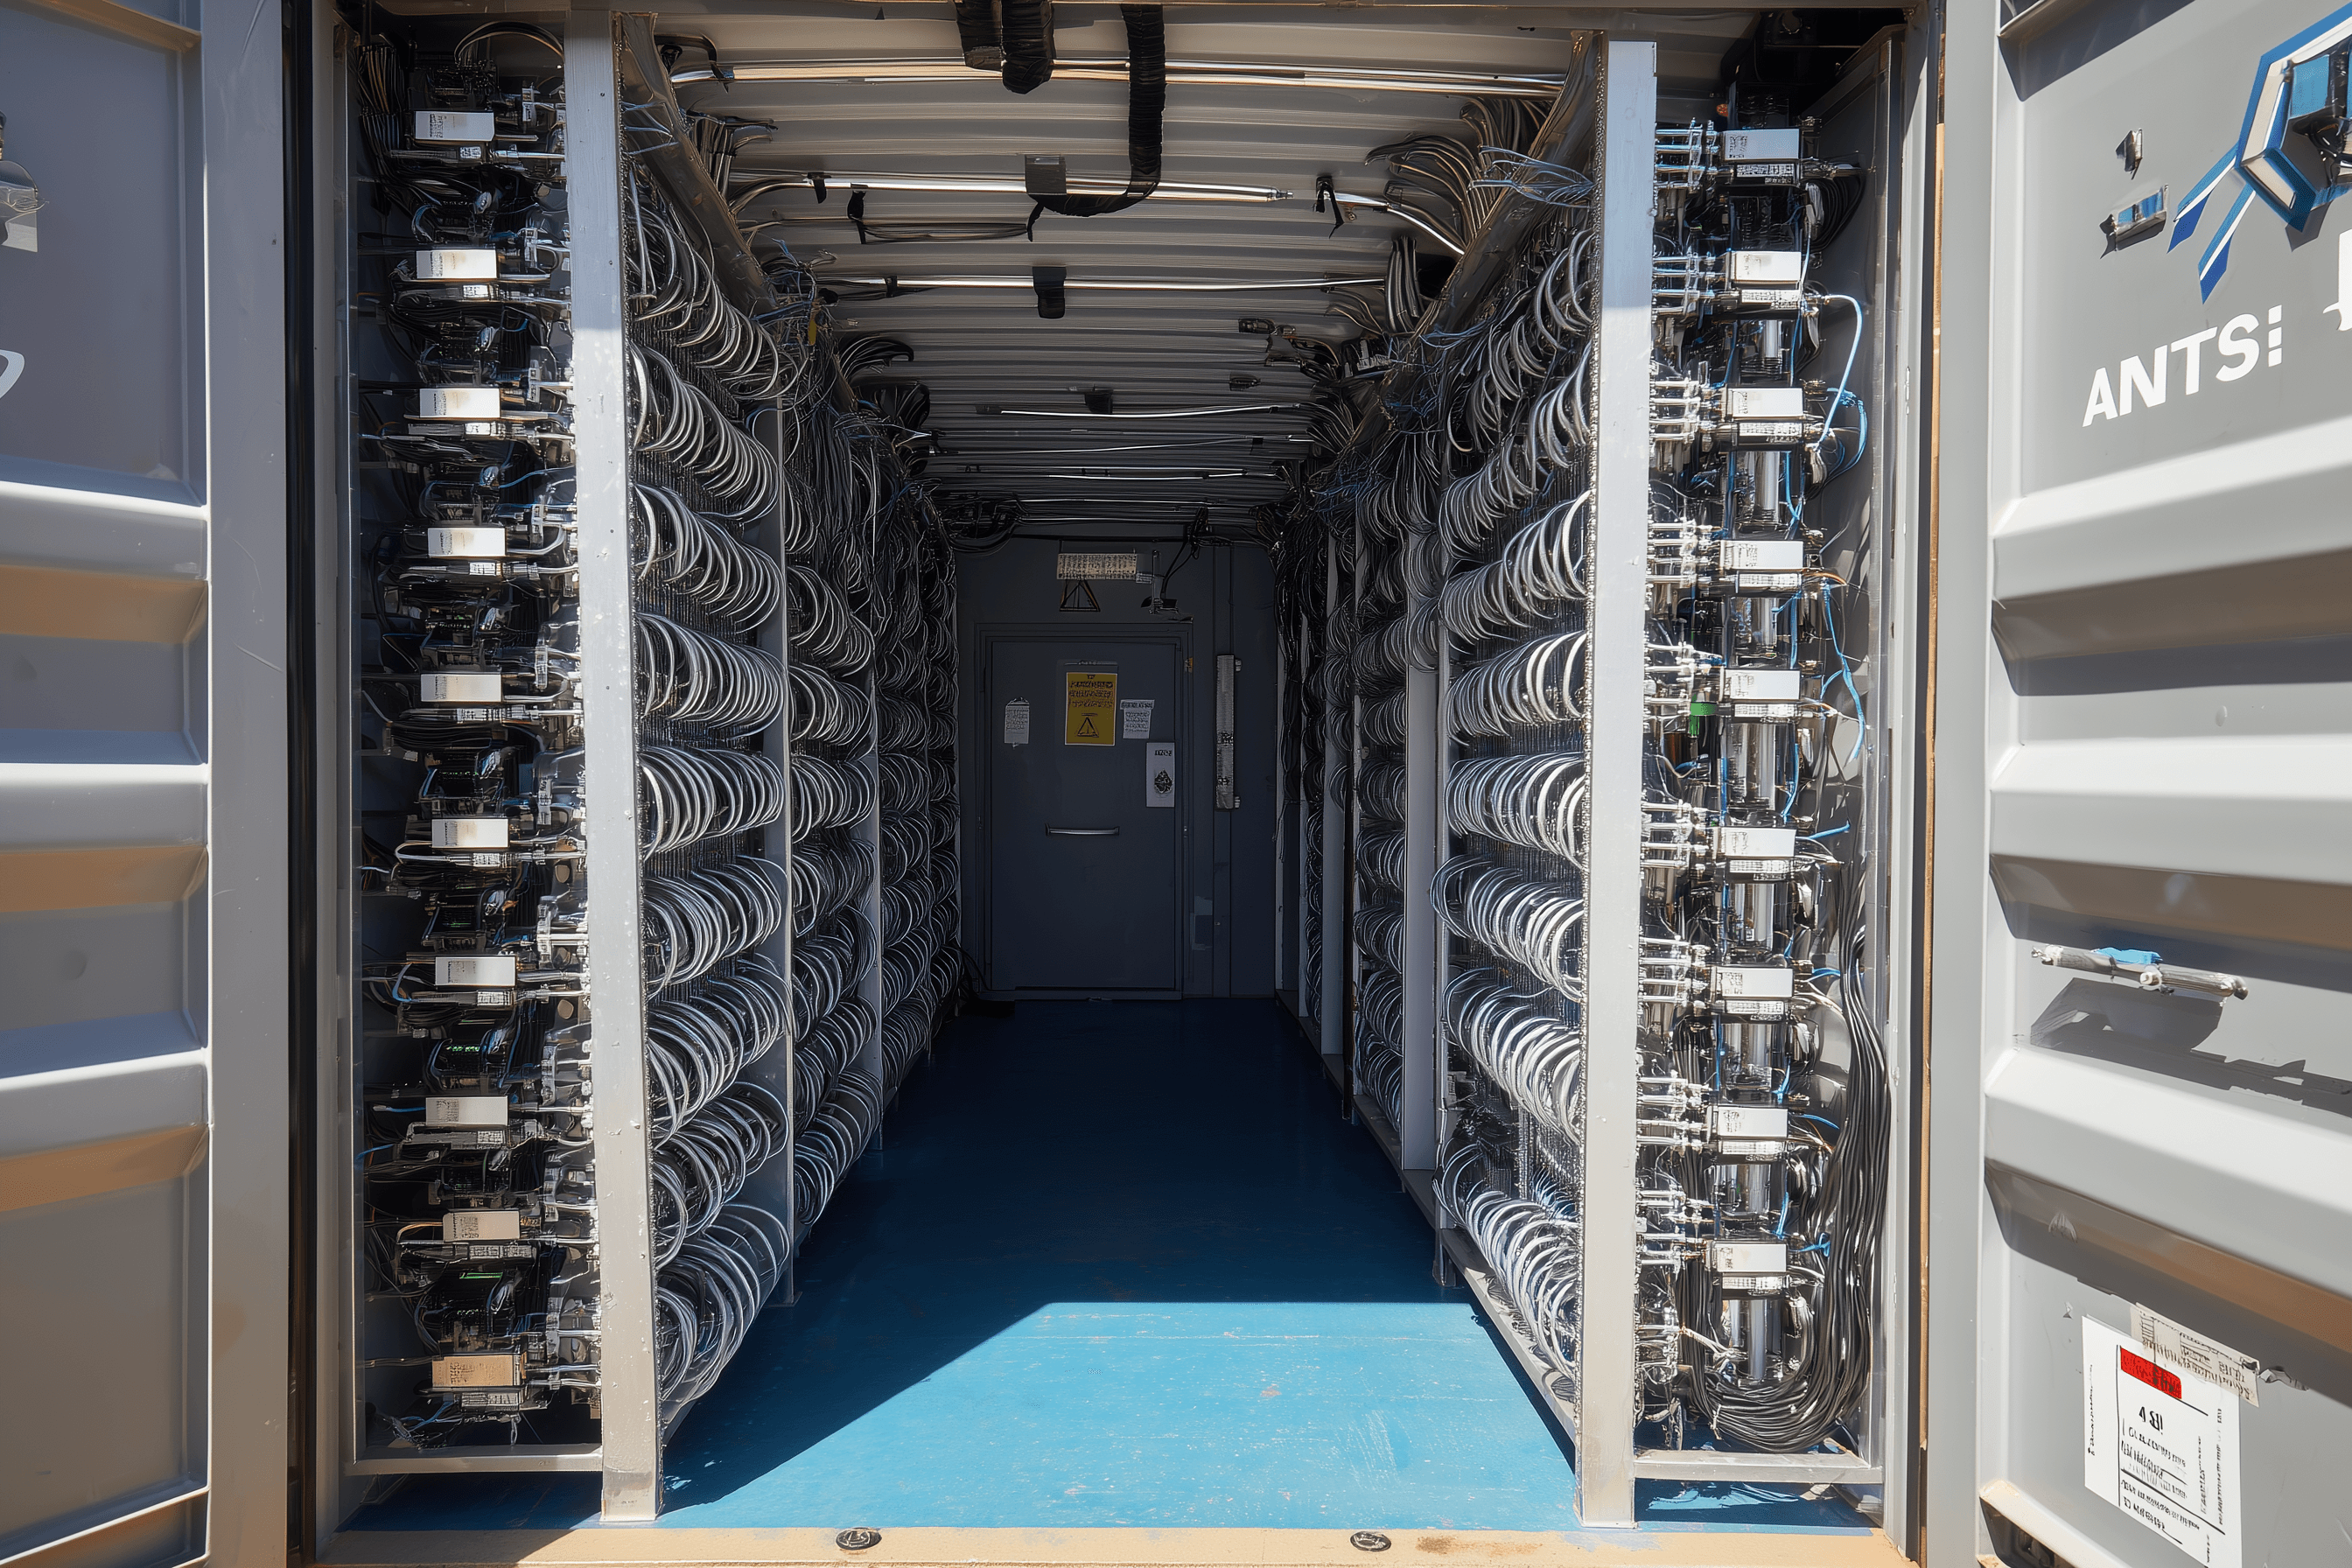
ORAX 在 2 MW 配置下已有三个月的运营报告。以下月度数据按市值计价:挖得的 BTC 乘以月末价格,不出售币。
首月即实现盈利
- 2025年9—11月收入约 €315k,净利润约 €183k。
- 收入从9月的 €51k 几乎增至三倍,达到10月的 €145k,随后随 BTC 价格回落至11月的 €118k。
- 期内毛利率约 69%,净利率约 58%。
单位成本低
- 全成本约为每 BTC €36–37k(电力、服务和管理费用)。
- 每 BTC 等值的平均实现价值约为 €88k。
- 运营费用不高,因此新增产量应能在很大程度上转化为利润。
扩大到 8 MW
- 在 8 MW 规模下,场地预计每月挖得约 6.06 BTC。
- 按每 BTC USD 90k 计算,每月价值约 €469.3k,而现金生产成本约为 €191.6k。
市场
比特币挖矿的经济性取决于电力成本、硬件效率和正常运行时间,因此拥有廉价水电的地区,包括拉丁美洲部分地区,已成为挖矿中心。区块奖励已经历四次减半,最近一次在 2024年,而 2028年前后的下一次减半将再次挤压高成本生产者。ORAX 的目标是在 8 MW 规模下将每 BTC 全成本控制在 30k 区间中段,同时仍暴露于 BTC 价格和网络难度的影响之下。
抵押物构成
贷款资金购置的硬件和基础设施(6 MW) · €3.6M现有场地基础设施和已安装的 2 MW 矿机群 · €2M
贷款资金购置的硬件和基础设施(6 MW)€3,600,000
现有场地基础设施和已安装的 2 MW 矿机群€1,956,039
抵押总额€5,556,039质押资产的账面和购置价值;按 10% 的清算折扣计算为 €5.0M。未包含 BTC 库存。
这笔 €3.6M 的融资额度以 ORAX 巴拉圭场地的生产性挖矿资产作担保。
1. 用贷款购买的新硬件——€3.6M
- 约 1,710 台 Antminer S21 Pro 矿机,新增约 6 MW 产能。
- 相关的上架、配电和网络接入。
- S21 级硬件在二级市场上交易活跃。
2. 现有场地和已安装矿机群——€1,956,039
- 已全面建成的电力和场地基础设施。
- 在当前 2 MW 配置下已安装的 ASIC 矿机群。
已安装并运行的 ASIC 矿机通电即可产生现金,因此保有很强的转售价值,故适用 10% 的折扣。在此基础上,估计抵押品可覆盖:
- 按清算价值(€5.0M)计算,约为 €3.6M 本金的 139%;
- 按基础价值(€5,556,039)计算,约为 154%。
公司的 BTC 库存未计入上述数据:它用于担保短期运营贷款,但构成了实物资产之外的额外缓冲。
贷款如何支付
您的 USDC 投资如同一笔 9 个月期债券:按月支付利息,第 个月归还本金。
| 日期 | 利息 | 本金 | 总计 |
|---|
净收益+ USDC
总回报 USDC
借款人
ORAX ASSETS MANAGEMENT CORPORATION巴拿马城, 巴拿马 · 成立于 2025 年
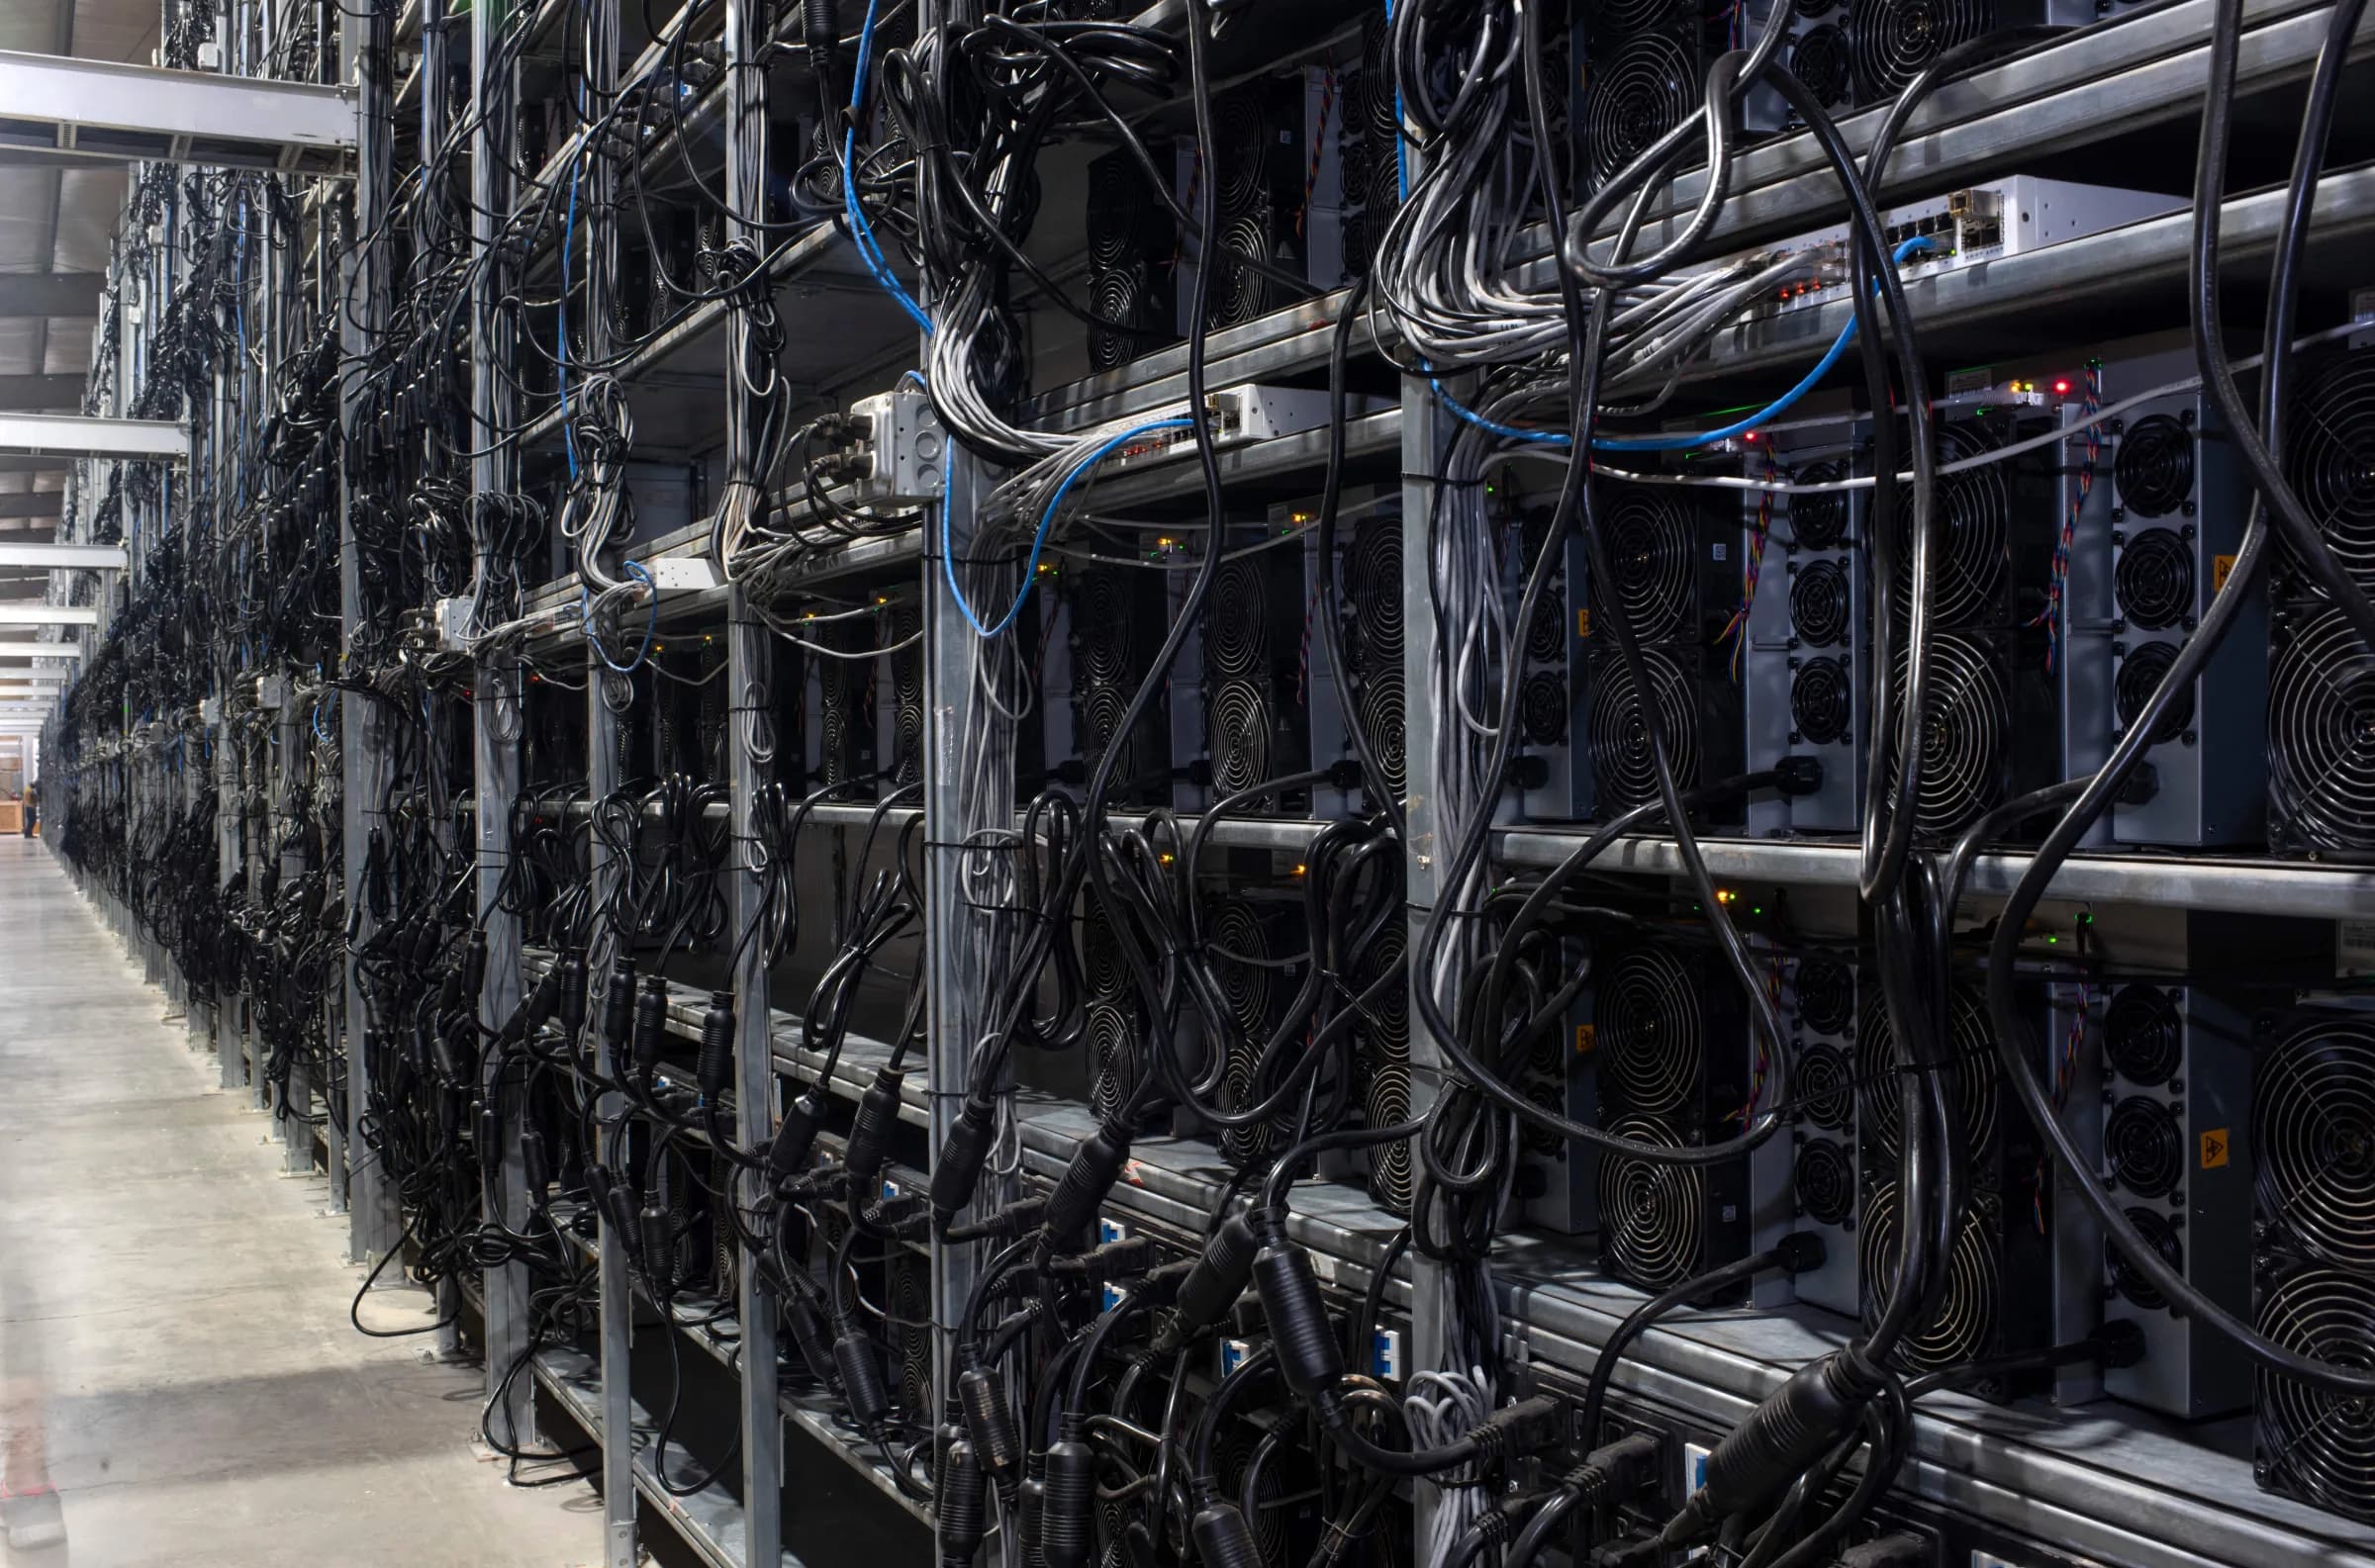
ORAX Assets Management Corp. 是一家在巴拿马注册成立的国际商业公司,其运营资产位于巴拉圭。公司是专为工业级比特币挖矿而设立的专用实体,围绕一个接入巴拉圭电网、可扩展的单一矿场运营。ORAX 的核心业务是为自身账户持有并运营基于 ASIC 的挖矿算力,战略重点是将挖得的 BTC 积累在资产负债表上(“挖矿并持有”),而非将其视为短期经营现金流。
注册号: 155772436www.oraxmining.com