Giriş yapKaydol
  • Birincil
  • İkincil
  • Cryptolending
  • Jeton
  • Yatırımlarım
  • Daha Fazla
    Ligler
    İşlemler
    Referans programı
    Yardım ve Geri Bildirim
    Twitter
    Telegram
    LinkedIn
  • Birincil
  • İkincil
  • Cryptolending
  • Jeton
  • Yatırımlarım
  • Daha Fazla
Giriş yapKaydol
BirincilİkincilCryptolendingYatırımlar
BirincilİkincilCryptolendingJetonYatırımlarım
LiglerİşlemlerReferans programıYardım ve Geri Bildirim
TwitterTelegramLinkedIn
4.7Trustpilot
  • Şartlar ve Koşullar
  • Gizlilik Politikası
  • Yardım ve Geri Bildirim
  • WEB2 Platformu
🧰 HizmetlerID: 830

Bitcoin Mining

0USDC
30,000 USDC hedefin %0'i
Risk notuA
Yıllık faiz23.10 %
Vade9 ay
Bitiş Tarihi
Yatırım yapmak için kayıt ol
Genel bakış
Risk puanlaması
Finansallar
Teminat
Borçlu
Paraguay tesisini 2 MW'tan 8 MW'a ölçeklendirme

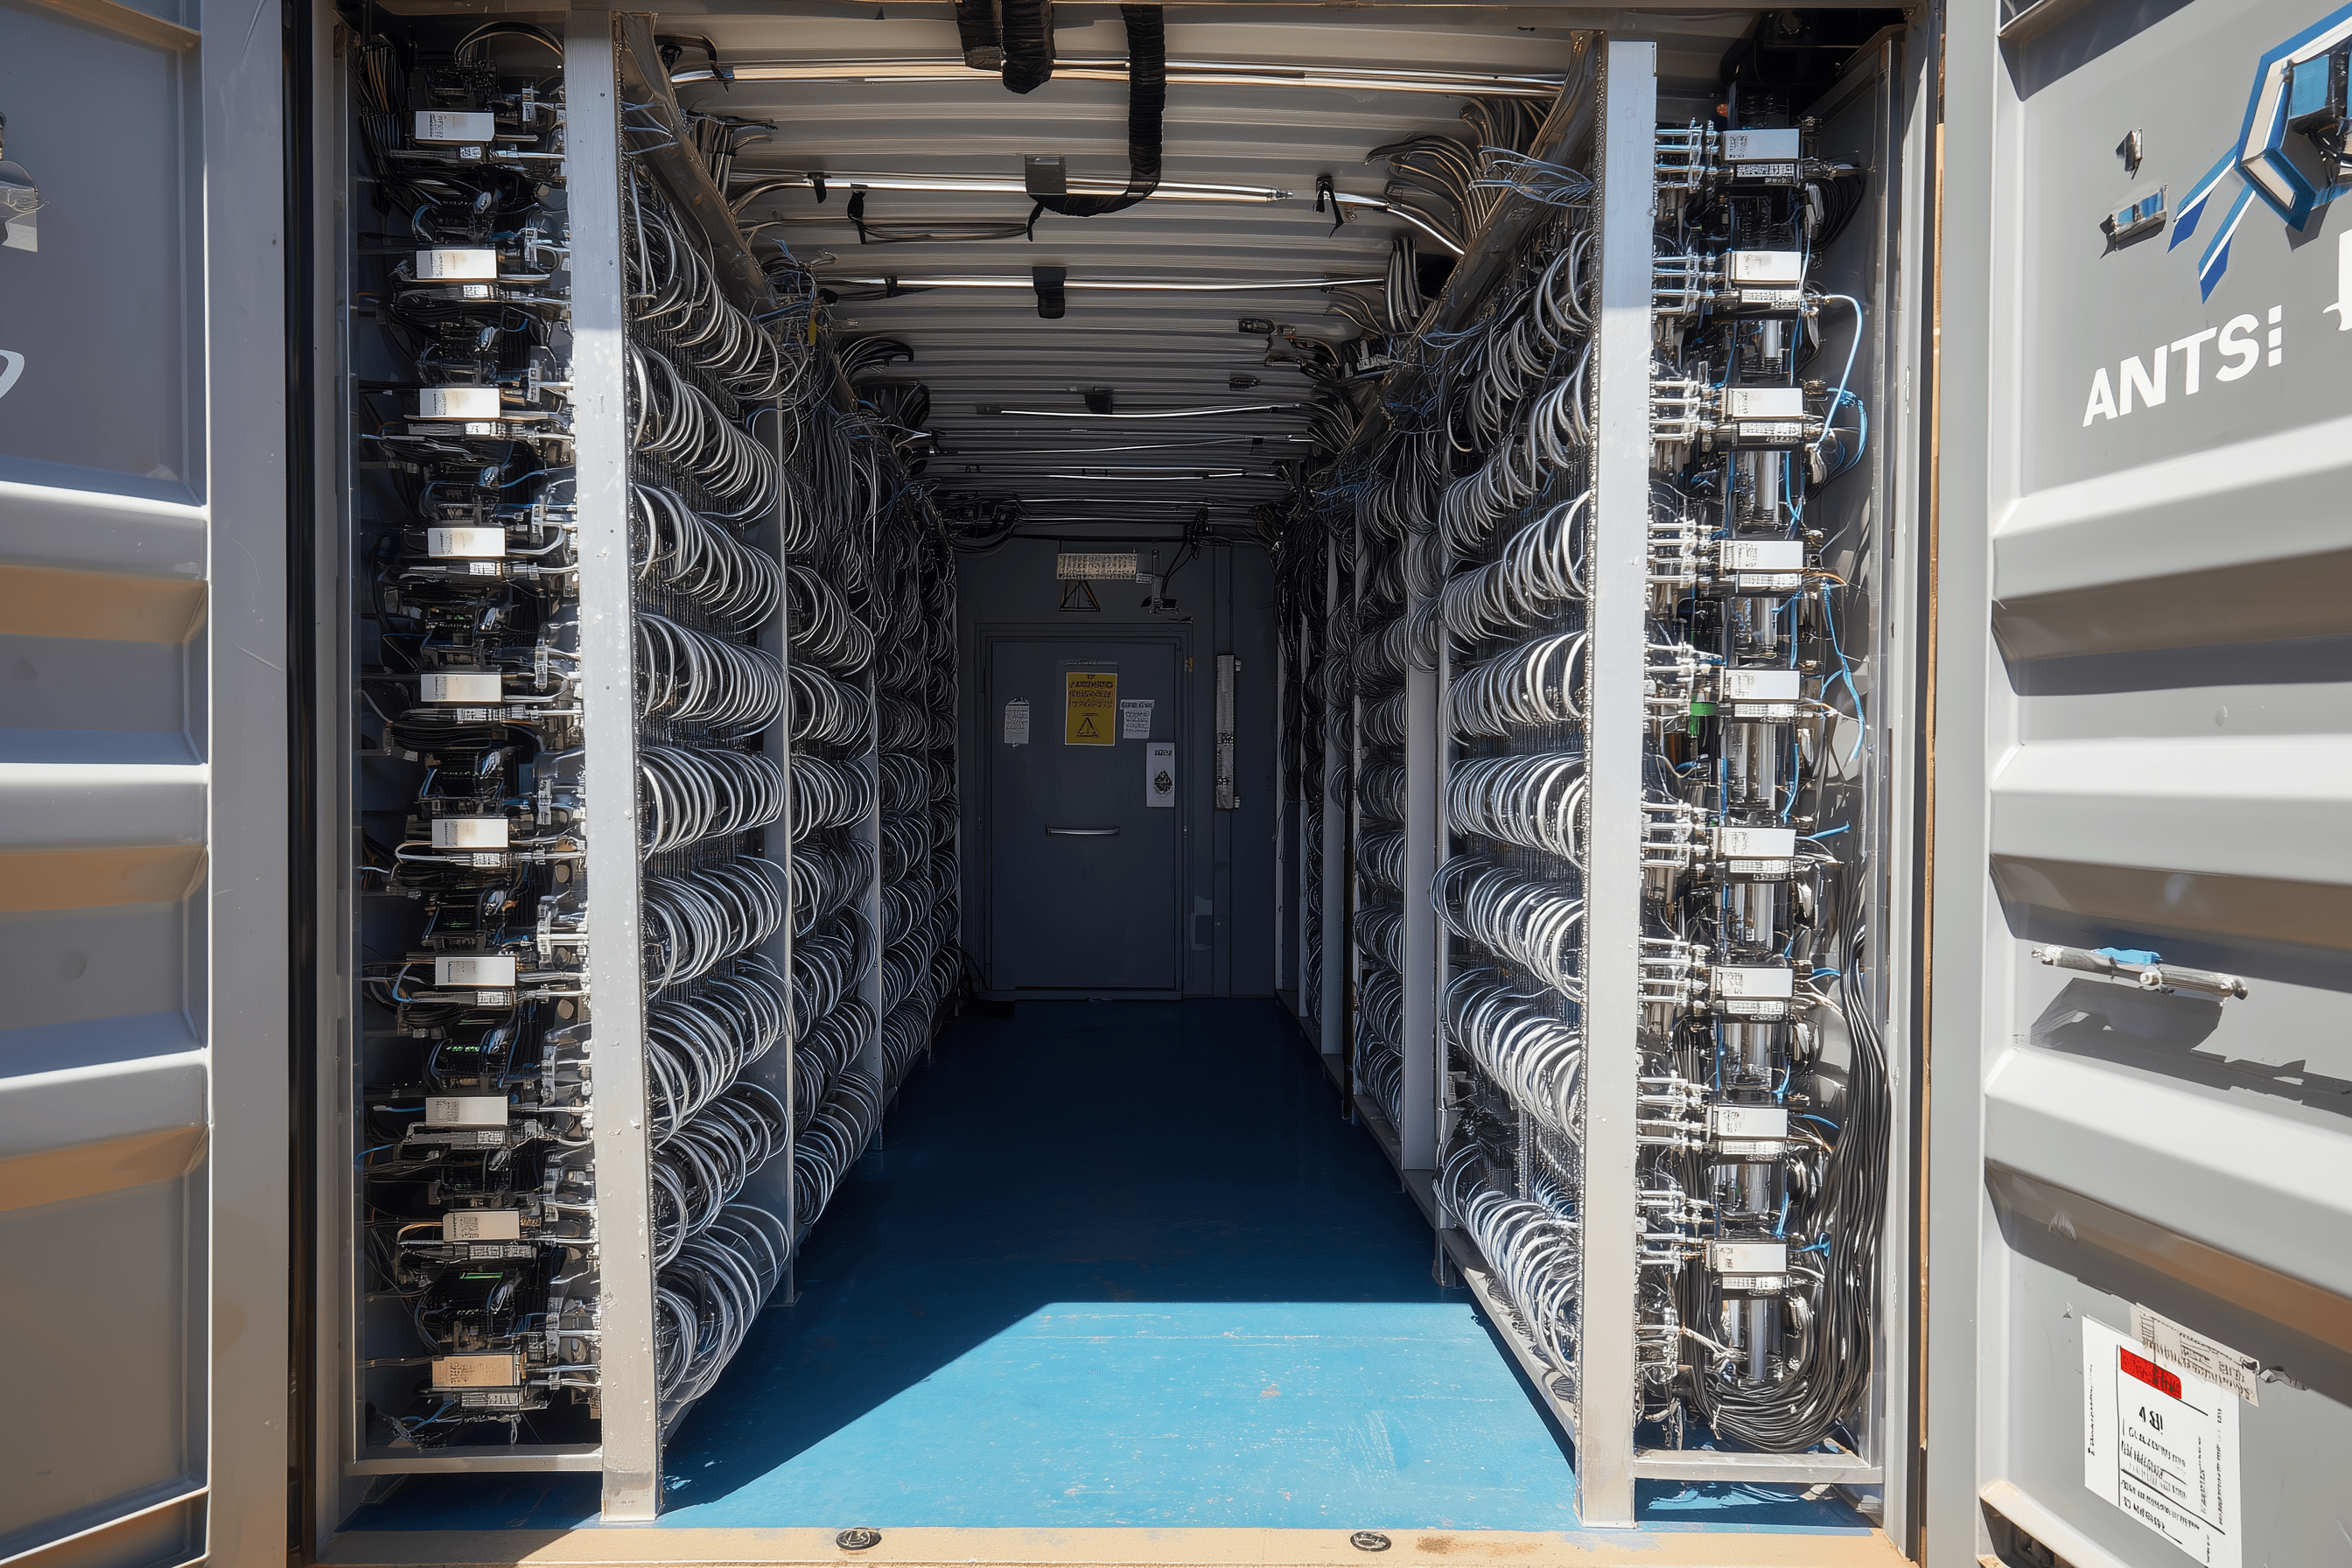
€ 3,6 Mn tutarındaki kredi; nakliye, gümrük ve kurulum dahil yaklaşık 1.710 adet Antminer S21 Pro cihazının alımını finanse ediyor, yaklaşık 6 MW kapasite ekliyor ve ORAX'ın Paraguay'daki şebekeye bağlı tesisini yaklaşık 2 MW'tan 8 MW'a çıkarıyor.

0USDC
30,000 USDC hedefin %0'i
Risk notu: A9 ay23.10 %
Bitcoin Mining

ORAX Assets Management Corp., faaliyet varlıkları Paraguay'da bulunan, Panama'da kurulmuş bir uluslararası ticari şirkettir. Şirket, Paraguay elektrik şebekesine bağlı, genişletilebilir tek bir saha etrafında inşa edilmiş, endüstriyel ölçekli Bitcoin madenciliği için özel bir araç olarak kurulmuştur. ORAX'ın temel faaliyeti, kendi hesabı için ASIC tabanlı madencilik kapasitesinin mülkiyeti ve işletilmesidir; stratejik olarak çıkarılan BTC'leri kısa vadeli işletme nakit akışı olarak değerlendirmek yerine bilançoda biriktirmeye ("kaz ve tut") odaklanmaktadır.

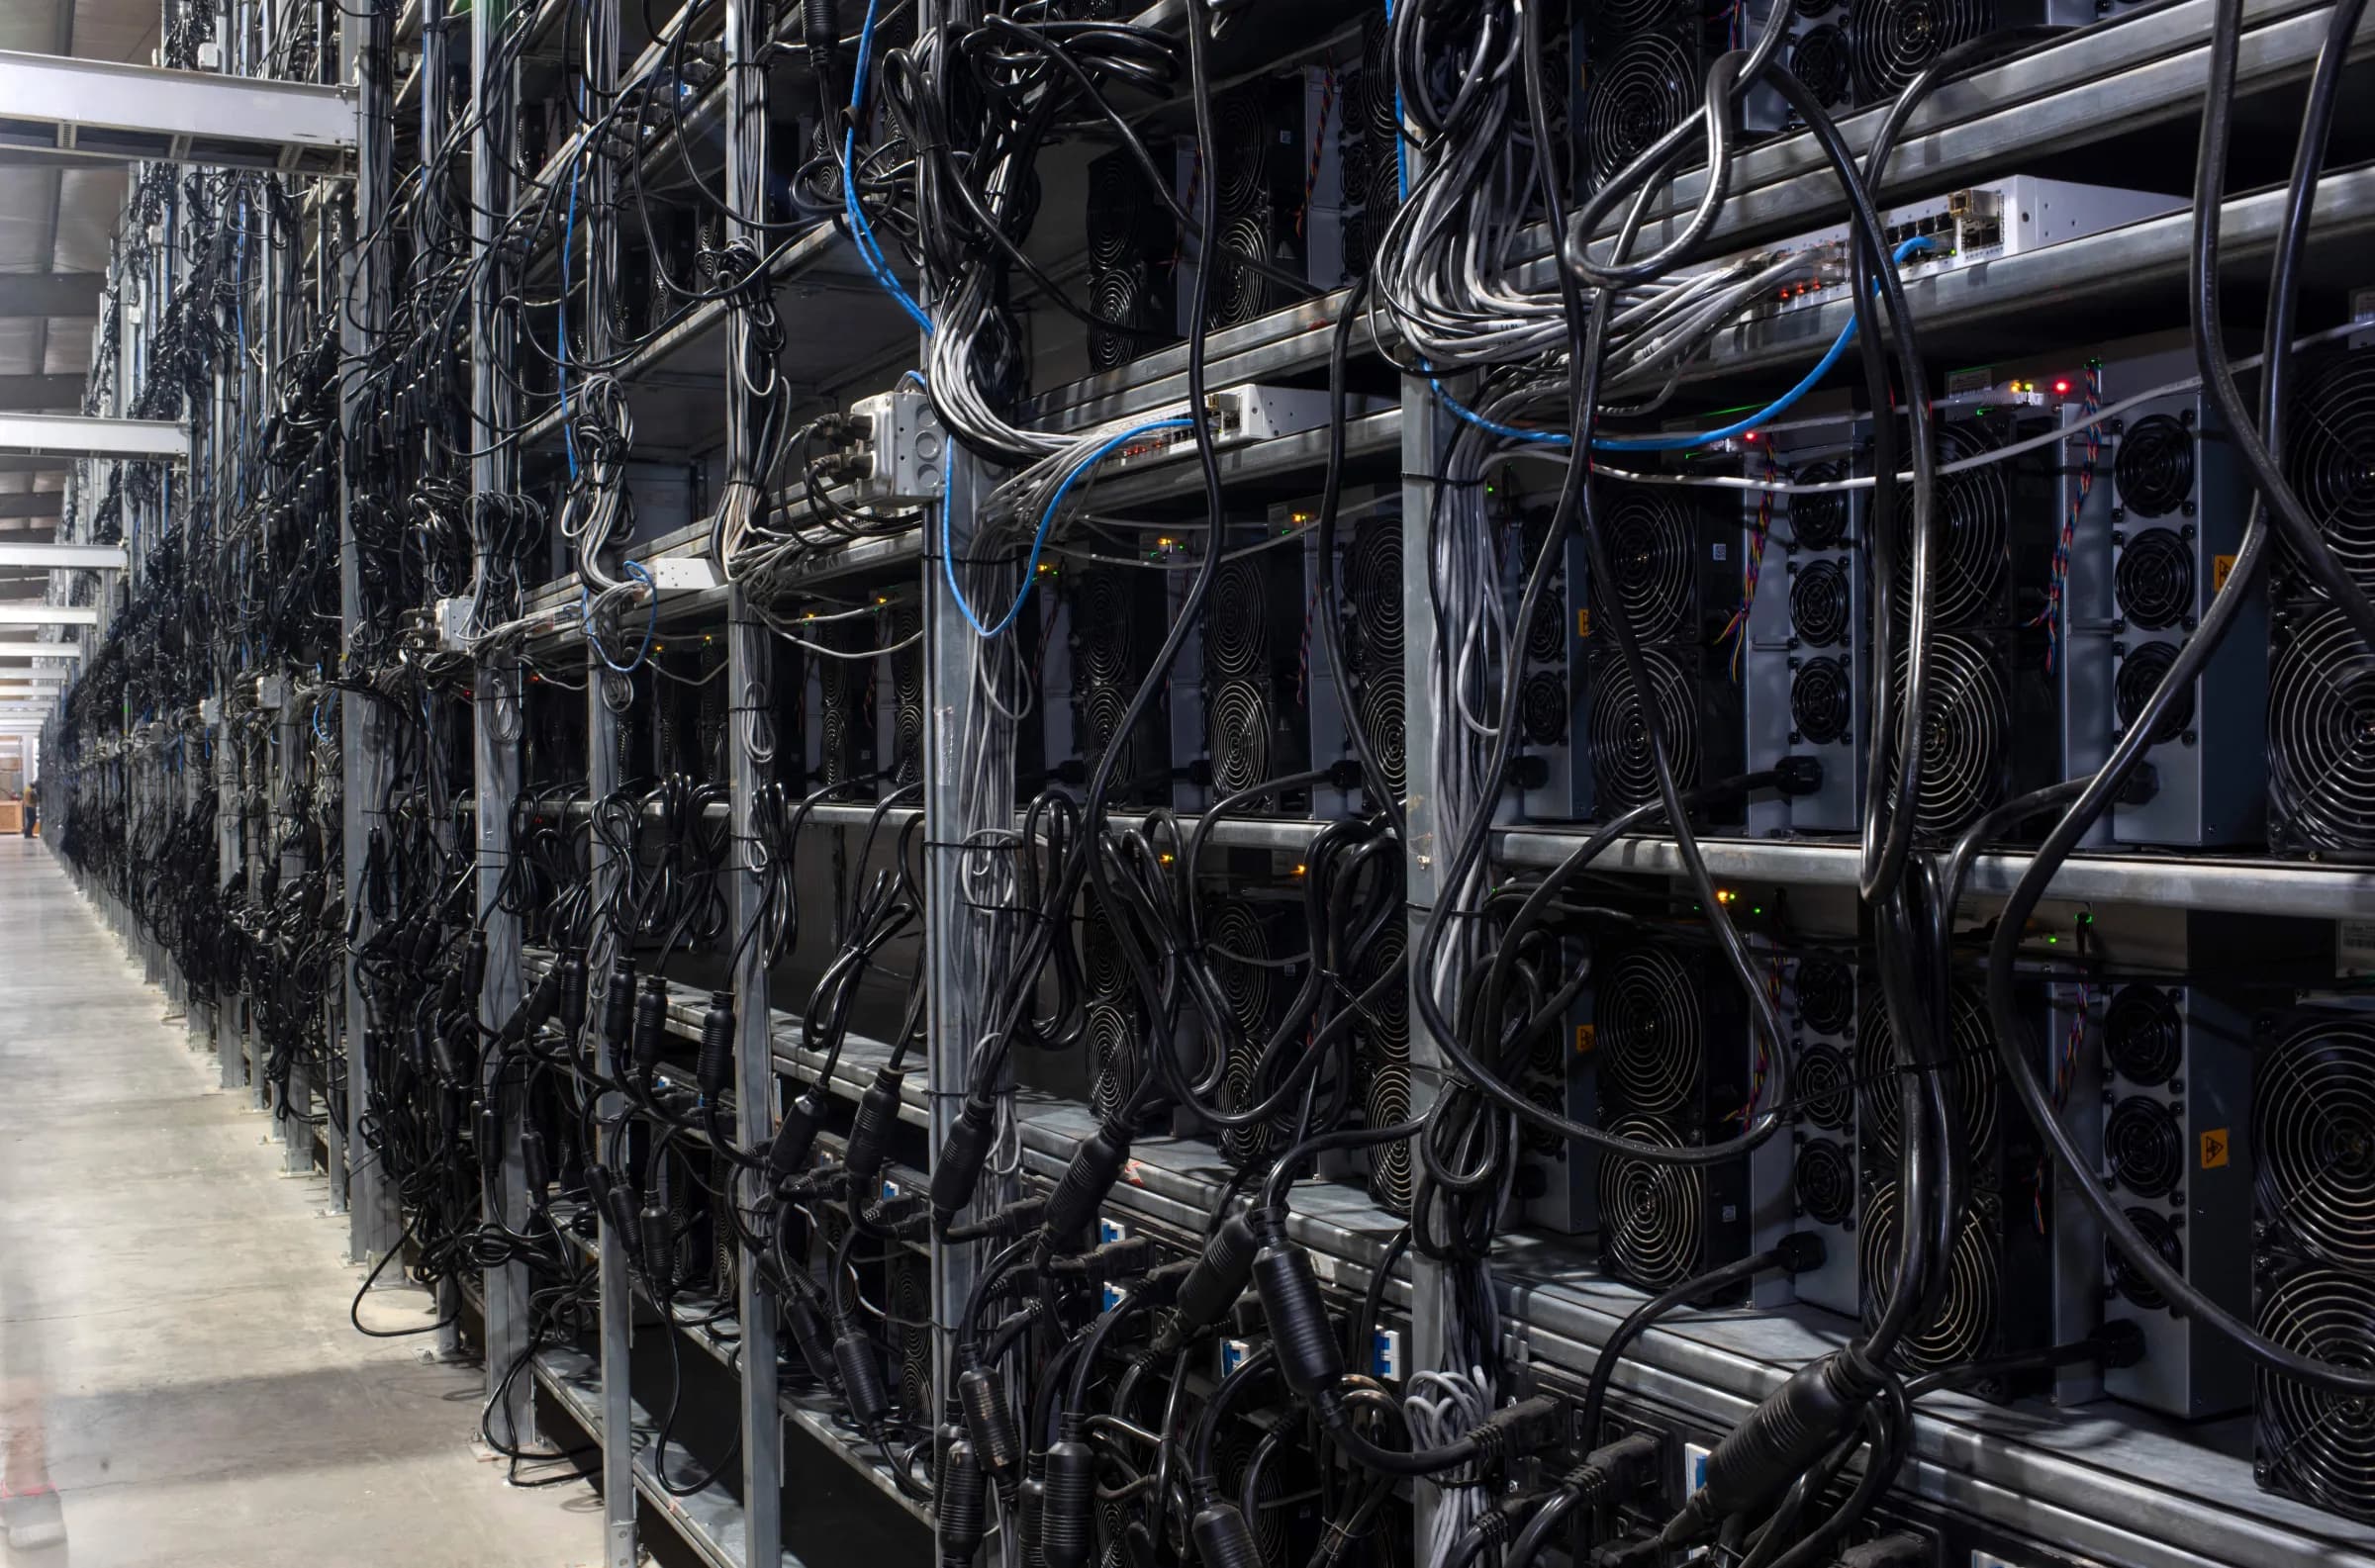
Mevcut saha, kurulu madencilik donanımı ve 7/24 güvenli operasyonlar aracılığıyla yaklaşık 2 MW elektriksel yük kullanmaktadır. Elektrik ve fiziksel altyapı, mevcut tarife çerçevesi altında 8-10 MW'a ulaşma sözleşme potansiyeli ile yaklaşık 8 MW'a kadar artış için hazırlanmıştır. Bu aşamada, büyümenin önündeki temel darboğaz güç veya alan değil, donanım ve finansmandır: saha, modern ve optimize edilmiş ASIC filoları kullanarak düşük maliyetli BTC üretimi için konsantre, ölçeklenebilir bir platform olarak kavramsal olarak çerçevelenmiştir.

İş modeli ve faaliyetler

ORAX, bir barındırma sağlayıcısı veya donanım satıcısı yerine saf bir öz-madenci (self-miner) olarak faaliyet göstermektedir. İş modeli, Paraguay'da yapısal olarak düşük maliyetli şebeke elektriği sağlamak, optimize edilmiş hava soğutmalı bir kurulum altında kendi ASIC makinelerini konuşlandırmak ve gücü mümkün olan en düşük toplam birim maliyetle BTC'ye dönüştürmektir. Değer tamamen şirketin kendi bilançosunda birikir: makineleri sahada barındırılan üçüncü taraf müşteriler yoktur ve madencilikten elde edilen ekonomik kazancı azaltacak ücret tabanlı hizmetler bulunmamaktadır.

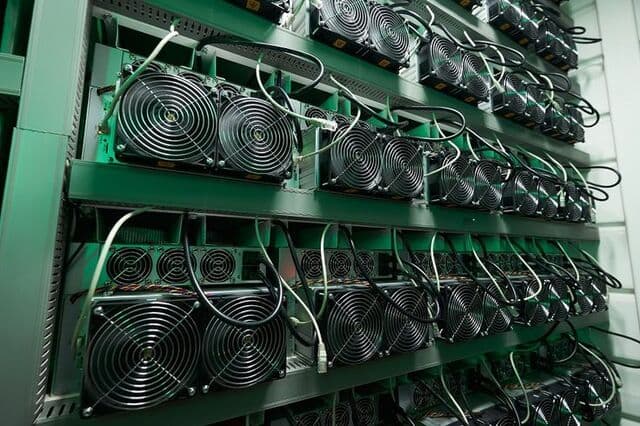
Platform, tescilli operasyonlar için madencilik değer zincirinin tamamını entegre eder: ASIC donanımının seçimi, tedariki ve ithalatı; deniz taşımacılığı ve gümrük; kurulum öncesi hazırlık (inceleme, seçilen bileşenlerin değiştirilmesi, termal yönetim); raflara kurulum ve yapılandırma; ürün yazılımı optimizasyonu; sürekli izleme; yerinde bakım ve onarımlar. Temel bir fark, standart ayarlara kıyasla bilgi işlem performansında %15-20 artış hedefleyen özelleştirilmiş ürün yazılımının sistematik kullanımıdır; bu da yatırılan sermaye birimi ve tüketilen kWh başına daha yüksek hashrate sağlar.

Finansal tarafta, ORAX'ın faaliyetleri bir "kaz ve tut" (mine-and-hold) hazine politikasına dayanmaktadır. Çıkarılan BTC'ler stratejik bir hazine varlığı olarak değerlendirilir ve işletme giderlerini karşılamak için sistematik olarak satılmaz. Bunun yerine, BTC bakiyesinin bir kısmı krediler için teminat olarak gösterilir (genellikle ~%50 kredi-değer oranına kadar) ve yıllık %6-8 aralığındaki faiz oranlarıyla USDT cinsinden finansman sağlanır. Bu krediler işletme maliyetlerini finanse etmek için kullanılır, böylece çıkarılan coinlerin elde tutulmasına olanak tanır ve şirketi, özellikle beklenen 2028 yarılanması (halving) civarında ve sonrasında potansiyel fiyat artışlarından yararlanacak şekilde konumlandırır.

İşletme yapısı

Operasyonel olarak ORAX, yalın bir iç çekirdeği uzman yüklenicilerin yaygın kullanımıyla birleştirir. Şirket içi ekip; stratejik yönetim, temel teknik kararlar ve Paraguay tesisinin günlük operasyonlarını yürütür: donanım seçimi ve tedariki, lojistik koordinasyonu, aygıt yazılımı dağıtımı, performans izleme, onarımlar, önleyici bakım ve temel yönetim. Dört operatör, bir COO'nun gözetiminde sahada çalışmakta olup, kurucu ve dokümantasyon akışlarını ve borç verenler, tedarikçiler ve hizmet sağlayıcılarla koordinasyonu yöneten küçük bir idari/asistan birimi tarafından desteklenmektedir.

Saha kurulumu için inşaat ve elektrik işleri, 7/24 fiziksel güvenlik, uluslararası lojistik ve gümrükleme işlemlerinin yanı sıra muhasebe, vergi ve hukuk desteği harici ortaklar tarafından yürütülmektedir. Saha, yerel şebeke operatörü ile yapılan üç yıllık sabit fiyatlı elektrik tedarik sözleşmesi kapsamında çalışmaktadır ve fiziksel düzeni; hava akışı yönetimi, ısı tahliyesi ve çalışma süresine vurgu yapılarak yüksek yoğunluklu hava soğutmalı ASIC kurulumları için optimize edilmiştir. Bu "hafif" yapı, sabit genel giderleri nispeten düşük tutarken, şirketin kurulu hashrate'i tekrarlanan altyapı kurulumları yerine öncelikle ek donanım satın alımları yoluyla ölçeklendirmesine olanak tanır.

Müşteriler ve pazar konumu

Kendi kendine madencilik ile barındırma hizmetini birleştiren birçok madencilik şirketinin aksine, ORAX kasıtlı olarak harici müşteriler olmadan faaliyet göstermektedir. Sahadaki tüm hashrate şirketin kendisine aittir ve onun kontrolündedir; perakende veya küçük kurumsal madencileri çekmeye yönelik herhangi bir satış veya pazarlama fonksiyonu bulunmamaktadır. Yönetim, küçük "perakende" müşterilerle (1-10 makine) çalışmak için stratejik bir gerekçe görmemektedir ve çok sayıda küçük hesabı yönetmenin karmaşıklığından kaçınmak istemektedir.

Prensip olarak, altyapı ve işletme modeli, özellikle Mart-Nisan 2026'ya kadar platformun ORAX'ın kendi donanımıyla tam olarak doldurulmaması durumunda, büyük ölçekli barındırma veya kurumsal ortaklarla ortak girişim düzenlemelerine genişletilebilir. Bu tür hizmetler, temel öz madencilik stratejisinin tamamlayıcısı olarak görülecektir. Daha geniş pazarda şirket, kendisini Paraguay'da maliyet odaklı, hidroelektrikle çalışan bir madenci olarak konumlandırmakta ve mevcut varsayımlar altında 8 MW'ta 30 binli USD/EUR eşdeğeri aralığındaki her şey dahil BTC üretim maliyetiyle küresel maliyet eğrisinin alt ucunda yer almayı hedeflemektedir.

Liderlik ve organizasyon

ORAX'ın stratejik konsepti ve mevcut profili, 2011'den beri bir Bitcoin meraklısı olan ve Bitfarms gibi halka açık madencilik şirketlerinde ve diğer sektör paydaşlarında yatırımcı olarak deneyimi bulunan kurucusu ve tek hissedarı Goran Jovanovic ile yakından ilişkilidir. Ekosistemle olan uzun vadeli bağı, şirketin ucuz enerji, yüksek çalışma süresi, aygıt yazılımı odaklı optimizasyon ve disiplinli sermaye tahsisi üzerindeki odağını şekillendirmiştir.

2025 yılında, tamamen finansal riskten kendi fiziksel operasyonunu kurmaya geçiş yaptı; Paraguay'da arazi ve şebeke bağlantısının güvence altına alınmasına, üç yıllık sabit fiyatlı elektrik sözleşmesinin müzakeresine ve ilk 2 MW'lık altyapının tasarım ve inşasına liderlik etti. Strateji, genişleme, hazine politikası ve risk konularında temel karar verici olmaya devam etmektedir. Panama'da ve Paraguay'da sahada bulunan küçük bir yönetim ve idari ekip onu desteklerken, temel olmayan işlevler dış kaynaklardan sağlanmaktadır. Sonuç olarak ORAX, şu anda somut altyapıya ve net ölçeklendirme potansiyeline sahip, odaklanmış ve kurucu odaklı bir madencilik platformu olarak sunulmaktadır; ancak tipik erken aşama özelliklerini de taşımaktadır: kilit kişiye yüksek bağımlılık, tek saha konsantrasyonu ve Bitcoin'in uzun vadeli fiyat ve zorluk yörüngesine tam maruz kalma.

Kredi Teminatı

3.600.000 EUR tutarındaki yatırım harcaması (capex) tesisi, ORAX'ın Paraguay'daki sahasında bulunan somut ve üretken madencilik varlıklarıyla teminat altına alınmıştır. Teminat paketi şunlardan oluşmaktadır:

  • mevcut, tam olarak inşa edilmiş elektrik ve saha altyapısı ve mevcut 2 MW konfigürasyonunda halihazırda kurulu olan ASIC filosu;

  • kredi gelirleriyle satın alınan ve yaklaşık 6 MW kapasite ekleyerek (sahayı 8 MW'a çıkararak) tüm yeni madencilik donanımı ve ilgili altyapı.

Madencilik varlıklarının özel doğası gereği, teminatlar iki düzeyde sunulmaktadır:

  • Baz değer – EUR cinsinden defter / satın alma değeri;

  • Muhafazakar tasfiye değeri – taban değerin %90'ı (%10 iskonto); kurulu, çalışır durumdaki ASIC'lerin ve altyapının, güç verildiğinde anında nakit akışı yaratabildikleri için genellikle güçlü bir yeniden satış değerini koruduğunu yansıtır.

Bu temelde, rehinli varlıklar, kredi anaparasının temel değer üzerinden yaklaşık %154'ü ve %10'luk bir iskonto (haircut) bazında %139'u oranında teminat kapsamı sağlamaktadır.

Teminat özeti

Teminat kaynağı

Taban değer (EUR)

Tasfiye değeri, %90 (EUR)

Mevcut saha altyapısı ve kurulu filo

1,956,039

1,760,435

Krediyle finanse edilen donanım ve altyapı

3,600,000

3,240,000

Toplam teminat

5,556,039

5,000,435

Kapsam göstergeleri

  • Temel değer kapsamı: 5.556.039 EUR vs. 3.600.000 EUR ≈ %154

  • Tasfiye değeri kapsamı (tabanın %90'ı): 5.000.435 EUR vs. 3.600.000 EUR ≈ %139

Bu nedenle, tüm rehinli varlıklar üzerindeki muhafazakar %10'luk bir iskonto (haircut) durumunda bile, teminat tabanı kredi anaparasını hala önemli bir farkla aşmaktadır. Rehin verilen tüm kalemler, madencilik operasyonunun temel, gelir getiren bileşenleridir. Ek olarak ORAX, 'kaz ve tut' (mine-and-hold) stratejisi kapsamında bir BTC hazinesi oluşturmayı ve sürdürmeyi planlamaktadır; bu BTC varlıkları öncelikle kısa vadeli BTC destekli işletme kredilerini güvence altına alır ve yukarıdaki tablolara dahil edilmemiştir, ancak maddi varlık teminat paketinin ötesinde ekstra bir ekonomik tamponu temsil eder.

ORAX ASSETS MANAGEMENT CORPORATION kuruldu2 Eyl 2025
Aktif çalışma/üretim başlangıcı10 Eyl 2025
Min hedef15,000 USDC
Yatırımcılar0
Faiz ödemeleriaylık
Anapara geri ödemelerivade sonunda (bullet)
Toplam ödemeler9 ay

Detaylar

ORAX'ın mevcut mali verileri, Paraguay'daki tesisindeki ticari faaliyetlerin ilk üç ayını (Eylül-Kasım 2025) kapsamaktadır. Bu dönemde şirket, nispeten küçük ancak büyüyen bir gelir tabanı üzerinde güçlü brüt ve faaliyet marjları sergileyerek, mevcut elektrik tarifesi ve şebeke koşulları altında 2 MW'lık konfigürasyonun ekonomik uygulanabilirliğini teyit etmiştir.

Aşağıdaki tüm rakamlar, 1 USD = 0,86 EUR'luk örnek bir kur üzerinden USD'den çevrilmiş olup EUR cinsinden ifade edilmiştir.

Temel finansal göstergeler

(Bin EUR cinsinden değerler, yuvarlanmış)

Nokta

Gelir

Brüt kâr

Net kâr*

Brüt kâr marjı

Net kâr marjı

Eyl 2025

51

39

32

75%

63%

Eki 2025

145

103

90

71%

62%

Kas 2025

118

77

61

65%

52%

Eyl–Kas 2025

315

219

183

≈69%

≈58%

Gelir tablosu, şirketin "kaz ve tut" (mine-and-hold) yaklaşımını takip eder: aylık gelir, fiili BTC satışı gerektirmeden, ay sonu BTC fiyatının o ay çıkarılan BTC miktarıyla çarpılmasıyla hesaplanır. Bu, gerçekleşen nakit gelirden ziyade, yaratılan ekonomik değerin piyasa değerine göre (mark-to-market) bir temsilidir.

Gelir ve kârlılık analizi

Sunulan dönemin ilk ayı olan Eylül 2025'te ORAX, %75 brüt marj ve yaklaşık %63 net marj ile yaklaşık 51 bin EUR gelir elde etti. Bu durum, yalın bir maliyet tabanı ve sınırlı sabit genel giderlerle 2 MW'lık küçük ama verimli bir operasyonu yansıtmaktadır.

Ekim 2025'te gelirler, artan BTC üretimi ve fiyatlandırmasının etkisiyle neredeyse üç katına çıkarak yaklaşık 145 bin Avro'ya ulaşırken, brüt ve net marjlar sırasıyla yaklaşık %71 ve %62 ile oldukça güçlü kalmaya devam etti. Bu durum, maliyet yapısının artan üretimle birlikte iyi bir ölçeklenme gösterdiğine ve ek gelirin büyük ölçüde faaliyet kârına yansıdığına işaret etmektedir.

Kasım 2025'te gelirler, büyük ölçüde BTC fiyat hareketlerini ve normal aydan aya dalgalanmaları yansıtarak yaklaşık 118 bin EUR seviyesine geriledi. Brüt marj %65 civarına, net marj ise yaklaşık %52'ye geriledi ancak operasyon ekonomik bazda yüksek karlılığını sürdürdü.

Üç ayın toplamında ORAX şunları üretti:

  • Yaklaşık 315 bin EUR tutarında gelir

  • Yaklaşık 219 bin EUR brüt kâr

  • Yaklaşık 183 bin EUR tutarında net (faaliyet) kârı

Bu, dönem için yaklaşık %69'luk bir toplam brüt marja ve yaklaşık %58'lik bir net marja karşılık gelmektedir.

Temel eğilimler ve finansal gözlemler

İlk üç aylık veriler, düşük doğrudan enerji maliyeti ve kompakt bir organizasyon yapısıyla uyumlu, çok yüksek yüzde marjlarına sahip kârlı bir erken aşama profili göstermektedir.

Brüt ve net marjlar doğal olarak BTC fiyatı ve ağ koşullarıyla dalgalanmaktadır, ancak BTC başına toplam üretim maliyeti ile çıkarılan BTC'nin piyasa değeri arasındaki fark bu dönemde oldukça yüksektir. Birim bazında, Eylül-Kasım ayları için yapılan dahili hesaplamalar, BTC başına yaklaşık 36-37 bin EUR tutarında bir toplam üretim maliyetine (elektrik + hizmetler + genel giderler) işaret ederken, BTC eşdeğeri başına yaklaşık 88 bin EUR'luk ortalama gerçekleşen değer ile karşılaştırıldığında, bu durum %58 civarında bir ekonomik marj anlamına gelmektedir.

İşletme giderleri mutlak bazda mütevazıdır ve gelirle orantılı olarak düşük kalmaya devam etmektedir; bu durum, yalın bir kurum içi ekibi ve çekirdek dışı işlevlerin dış kaynak kullanımını yansıtmaktadır. Bu durum güçlü bir faaliyet kaldıracını desteklemektedir: Kapasite ve BTC üretimi arttıkça ORAX, elektrik tarifeleri ve şebeke koşullarının mevcut varsayımlarla genel olarak uyumlu kalması koşuluyla, ek gelirin önemli bir kısmının artımlı faaliyet kârına dönüşmesini beklemektedir.

Aynı zamanda, mevcut model kapsamındaki finansal geçmiş çok kısadır (üç ay) ve sonuçlar doğası gereği BTC fiyatına, zorluğa ve çalışma süresine duyarlıdır. Bu nedenle, mevcut rakamlar Bitcoin döngüsünün farklı aşamalarını tam olarak temsil eden bir örneklemden ziyade, 2 MW'lık kurulum ve seçilen "kaz ve tut" (mine-and-hold) yaklaşımı için bir ilk kavram kanıtı olarak görülmelidir.

Büyüme Planı

ORAX şu anda Paraguay platformunu ölçeklendirmenin erken aşamasındadır. Tesis yaklaşık 2 MW aktif yükle çalışırken, temel elektrik ve fiziksel altyapı, mevcut güç çerçevesi altında yaklaşık 8 MW'a kadar kademeli bir artışı destekleyecek şekilde tasarlanmış ve hazırlanmıştır; teknik potansiyel ise 8-10 MW'a ulaşabilecek düzeydedir. Platform münhasıran tescilli madencilik için kullanılmaktadır; bugüne kadar hiçbir üçüncü taraf barındırma kapasitesi ticarileştirilmemiştir.

Şirketin temel gelişim yolu bu nedenle basittir: Birincisi, mevcut sahayı 8 MW'lık tasarım kapasitesine kadar tam olarak kullanmak ve ikincisi, mümkün olan yerlerde, mevcut elektrik kapasitesinin benzer ekonomik koşullarda daha fazla genişletilmesini araştırmaktır. Başka bir deyişle büyüme, coğrafi çeşitlilik veya müşteri barındırma hizmetlerine geçişten ziyade, öncelikle mevcut konumun ek ASIC donanımıyla kademeli olarak "doldurulması" olarak tanımlanmaktadır.

Stratejik olarak ORAX tutarlı bir sıra izlemeyi amaçlamaktadır: BTC madenciliği yapmak, bunu bilançoda tutmak, bu BTC'nin bir kısmını işletme giderlerini karşılamak için kredilere teminat olarak kullanmak ve 2028'de beklenen yarılanma (halving) öncesinde kapasite oluşturmak. Şirket, günlük operasyonları finanse etmek için çıkarılan coinleri sistematik olarak satmayı açıkça planlamamaktadır. Bunun yerine, işletme maliyetlerinin büyük ölçüde USDT cinsinden ödenen BTC destekli krediler ve uygun olduğunda madencilik odaklı ek finansman yoluyla karşılanması ve böylece BTC varlıklarının döngü boyunca büyümesi beklenmektedir.

Bu yaklaşım, yönetimin bir sonraki yarılanma (halving) döngüsüne ilişkin görüşüne dayanmaktadır. ORAX'ın planlaması, 2028 yarılanması sırasında ve özellikle sonrasında Bitcoin fiyatının BTC başına en az 125.000 USD'ye ulaşacağını varsaymaktadır. Şirketin hedefi, bu döneme tam olarak inşa edilmiş 8 MW'lık bir tesis, modern bir ASIC filosu ve yapısal olarak düşük birim maliyetle biriktirilmiş önemli bir BTC rezervi ile girmektir. Hedeflenen yarılanma sonrası fiyat seviyelerine ulaşıldığında ORAX, BTC'lerinin yalnızca ödenmemiş kredileri ve faizleri geri ödemek için gerekli olan kısmını satmayı, geri kalan coinleri ve fiziksel altyapıyı uzun vadeli varlıklar olarak elde tutmayı beklemektedir.

Bu bağlamda, borç finansmanı – özellikle BTC teminatlı krediler – ORAX'ın tüm madencilik marjını ve yukarı yönlü potansiyeli elinde tutmasına olanak tanıdığı için birincil büyüme kanalı olarak görülmektedir. Büyük harici müşterilere barındırma hizmeti sunulması, yalnızca belirlenen bir dahili son tarihe kadar platformun şirketin kendi ekipmanıyla tamamen doldurulamaması durumunda etkinleştirilecek ikincil ve isteğe bağlı bir kaldıraç olarak kabul edilir. Bu durumda bile, bu tür düzenlemeler temel "kaz ve tut" büyüme stratejisinin bir alternatifi değil, tamamlayıcısı olarak tasarlanacaktır.

14 aylık 8 MW aşamasında öngörülen BTC birikimi

ORAX, Paraguay'daki tesisini 8 MW aktif yüke çıkardığında, yönetim madencilik operasyonunun mevcut ağ koşulları altında ayda yaklaşık 6,06 BTC seviyesinde stabilize olmasını beklemektedir. Temel planlama durumunda şirket, aylık üretimin dahili piyasa değeri takibi için 90.000 USD (≈77.400 EUR) referans BTC fiyatı varsaymakta ve işletme finansmanını bu seviye etrafında yapılandırmaktadır.

8 MW'ta aylık BTC üretimi ve işletme finansmanı

Metrik

Değer / Varsayım

Aylık (USD)

Aylık (EUR*)

BTC madenciliği yapıldı

8 MW'da sabit hashrate

6,0633448 BTC

–

BTC fiyatı (aylık değerleme için)

Senaryo girişi

90,000

77,400

Madenciliği yapılan BTC değeri

6.0633448 × 90,000

545,701

469,303

Nakit üretim maliyeti

Güç + işletim girişleri

222,742

191,558

BTC teminatlı işletme kredisi

BTC teminatlı USDT kredisi

222,742

191,558

Pratik açıdan, her ay 8 MW ORAX'ta:

  • yaklaşık 6,06 BTC madenciliği yapar,

  • yaklaşık 545,7 bin USD / 469,3 bin EUR (90 bin USD/BTC üzerinden) tutarında bir üretim değerini tanır ve

  • doğrudan üretim ve işletme maliyetlerini karşılamak için yaklaşık 222,7 bin USD / 191,6 bin EUR nakit gerekmektedir ve bu tutar BTC teminatlı bir USDT kredisi ile finanse edilmektedir.


Kaz ve tut (mine-and-hold) stratejisiyle uyumlu olarak, ORAX'ın niyeti bu fazlalığı gerçekleştirmek için tüm BTC bakiyesini nakde çevirmek değildir. Bunun yerine şirket şunları beklemektedir:

  • hedeflenen fiyat seviyesine (≥125 bin USD/BTC) ulaşıldığında, yalnızca tüm kredileri ve faizleri geri ödemek için gerekli olan miktarda coin satın;

  • kalan BTC'yi uzun vadeli bir hazine varlığı olarak elde tutmak; ve

  • 8 MW'lık altyapının ve ilgili madencilik donanım filosunun tamamına sahip olurken, BTC rezervinin bir kısmını gelecekteki işletme kredileri için teminat olarak kullanmaya devam etmek.

Alternatif finansman yolu ve beklenmedik durum geri ödeme senaryosu

Baz senaryo olan 14 aylık finansman imkanına paralel olarak ORAX, daha sıkı şartlar altında alternatif bir finansman seçeneğini, yani yıllık %23,1 gösterge faiz oranına ve 8 aylık vadeye sahip daha kısa vadeli bir krediyi de değerlendirmektedir. Bu yapı altında yönetim, 8 aylık faaliyet süresi boyunca genişletilen kapasitenin, şirketin bu dönemde elde edilen faaliyet kârından toplam geri ödeme yükümlülüğünün (ana para artı tahakkuk eden faiz) yaklaşık %50-55'ini geri ödemesine olanak tanırken, temel hazine çerçevesi olarak "kaz ve tut" (mine-and-hold) yaklaşımını sürdürmesini beklemektedir.

Vade sonundaki bakiye için ORAX iki pratik geri ödeme yolunu değerlendirmektedir.

  • Varlık satışı senaryosu. Gerektiğinde şirket, yeni edinilen ASIC filosunun bir kısmını satabilir. S21 sınıfı madencilik donanımı küresel olarak işlem görmektedir ve özellikle ekipman halihazırda kurulu ve çalışır durumdayken ikincil piyasalarda likit kalmaktadır. Bu senaryo altında, satın alınan ekipmanın beklenen yeniden satış değerinin, gelecekteki BTC fiyat artışına güvenmeksizin kalan geri ödeme tutarını karşılaması amaçlanmaktadır.

  • Banka refinansman senaryosu. Alternatif olarak ORAX, genişleme gerçekleştirildikten ve varlık tabanı bilançoya tam olarak yansıtıldıktan sonra kısa vadeli krediyi geleneksel bir banka kredisi yoluyla refinanse edebilir. Bu aşamada şirket, madencilik altyapısı ve ekipmanı şeklinde yeterli maddi teminata sahip olmayı ve %250'yi aşan teminat kapsamı (sabit varlıklar ile yeni borçlanma oranı) ile maliyeti önemli ölçüde daha düşük bir krediyi desteklemeyi, böylece borç veren konforunu artırmayı ve ilk kısa vadeli araca kıyasla fiyatlandırmayı düşürmeyi beklemektedir.

Kredinin Açıklaması

ORAX Assets Management Corp., aşağıdakiler için bir yatırım harcaması (capex) kredisi aramaktadır: 3.600.000 EUR Paraguay'daki madencilik sahasının aktif elektrik yükünü yaklaşık 2 MW'tan 8 MW'a çıkarmayı finanse etmek amacıyla. Kredi, münhasıran yaklaşık 6 MW'lık artımlı kapasiteye karşılık gelen ek ASIC madencilik ekipmanının satın alınması, ithalatı ve konuşlandırılması ile ilgili saha uyarlamaları için tasarlanmıştır. Kredi imkanı, geçmiş zararları yeniden finanse etmek veya devam eden işletme giderlerini fonlamak için tasarlanmamıştır; bunların çıkarılan BTC'ler karşılığında teminat altına alınan BTC destekli işletme sermayesi kredileri yoluyla karşılanması beklenmektedir.

Hasılatın amacı ve kullanımı

Kredi gelirleri şunları finanse etmek için kullanılacaktır:

  • ek 6 MW'a karşılık gelen yaklaşık 1.710 adet Bitmain Antminer S21 PRO ünitesinin (veya benzer verimlilik sınıfındaki makinelerin) satın alınması;

  • bu üniteler için uluslararası lojistik ve gümrükleme (deniz taşımacılığı, sigorta, komisyonculuk, yerel nakliye);

  • Paraguay tesisindeki kurulum, rafa yerleştirme, güç dağıtımı ve ağ entegrasyonu;

  • genişletilmiş 8 MW konfigürasyonunu çalıştırmak için gereken ilk servis, yedek parçalar ve küçük saha uyarlamaları.

Esas itibarıyla bu tesis, ORAX'ın mevcut 2 MW'lık altyapısı ile şirketin finansal projeksiyonlarının ve büyüme planının dayandığı tam kapasiteli 8 MW'lık kurulum arasındaki sermaye ihtiyacını karşılamaktadır.

Alternatif finansman seçeneği

ORAX, daha kısa vadeli ve daha yüksek kuponlu alternatif bir yapıyı değerlendirmeye hazırdır. Bu seçenek, borç verenin daha kısa süre aracılığıyla daha hızlı sermaye dönüşü ve daha erken risk azaltımı tercih etmesi durumunda pragmatik bir uygulama yolu olarak tasarlanmıştır.

Alternatif seçenek – gösterge niteliğindeki şartlar

Parametre

Temel durum tesisi

Alternatif tesis

Toplam tesis tutarı

3.600.000 EUR

3.600.000 EUR

Amaç

~8 MW toplam yüke ulaşmak için 6 MW genişleme

Aynı

Tenor

14 ay

8 ay

Faiz oranı

yıllık %14 sabit

yıllık %23,1 sabit

Faiz ödemeleri

Aylık

Aylık

Anapara ödemesi

Vade sonunda toplu ödeme

Vade sonunda toplu ödeme

Dilimler

6 × 600.000,00 EUR

6 × 600.000,00 EUR (veya kararlaştırıldığı gibi)

8 aylık, yıllık %23,1'lik alternatif yapı kapsamında yönetim, genişletilen kapasitenin ORAX'ın faaliyet dönemi boyunca toplam geri ödeme yükümlülüğünün önemli bir kısmını faaliyet kârı yoluyla karşılamasına olanak tanıyacağını ve böylece vade sonundaki BTC fiyat artışına olan bağımlılığı azaltacağını öngörmektedir. Vade tarihindeki kalan bakiye, büyüme planı bölümünde açıklanan şirketin acil durum yolları aracılığıyla ele alınabilir; buna yeni edinilen ASIC ekipmanının kısmi satışı (yüksek likiditeye sahip ikincil piyasa) veya genişletilmiş varlık tabanı bilançoya tam olarak yansıtıldıktan sonra geleneksel bir banka kredisi yoluyla yeniden yapılandırma dahildir.


Risk puanlaması

Toplam risk puanıA
Borç/Öz sermaye oranı1.60
LTV (Kredi/Değer Oranı)72%
Kredi geçmişi8 / 10
Teminat türüŞirket Varlıkları

A notu (üçüncü kademe), güçlü birim ekonomisini ve somut varlık teminatını yansıtır; ancak çok kısa geçmiş performans bunu sınırlar: Eylül–Kasım 2025 arasında 2 MW'ta üç aylık raporlanmış faaliyet, 65–%75 brüt marjlarla.

  • 1,6 seviyesindeki D/E (borç/özkaynak oranı), makul kabul edilen 2,5 eşiğinin altındadır;
  • %72 LTV, rehnedilen varlıkların %10 iskontodan sonra bile € 3,6 Mn tutarındaki krediyi yaklaşık 1,39 kat karşıladığı anlamına gelir;
  • Kredi geçmişi puanı 8/10.

Dikkate alınması gerekenler:

  • gelir, çıkarılan BTC ile ay sonu fiyatının çarpımıdır; bu nedenle BTC fiyatı ve ağ zorluğuyla birlikte değişir;
  • tüm operasyonlar Paraguay'daki tek bir tesiste yürütülür;
  • strateji, hazine ve risk kararları kurucu ve tek hissedarın elindedir;
  • raporlanan geçmiş performans yalnızca üç ayı kapsar.

Riskler ve alternatif geri ödeme yolları

ORAX, somut altyapıya ve net bir ölçeklenme potansiyeline sahip, odaklanmış, kurucu liderliğinde bir madencilik platformu görünümündedir; ancak erken aşamaya özgü tipik özellikler taşır: kilit kişiye yüksek bağımlılık, tek tesiste yoğunlaşma ve Bitcoin'in uzun vadeli fiyat ve zorluk seyrine tam maruziyet. Mevcut model kapsamındaki finansal geçmiş çok kısadır (üç ay) ve sonuçlar doğası gereği BTC fiyatına, zorluğa ve çalışma süresine duyarlıdır; raporlanan rakamlar Bitcoin döngüsünün tamamını temsil eden bir örneklem değil, 2 MW'lık kurulum ve mine-and-hold yaklaşımı için ilk kavram kanıtıdır.

9 aylık, yıllık %23,1 faizli yapı altında yönetim, genişletilen kapasitenin dönem boyunca üretilen faaliyet kârından toplam geri ödeme yükümlülüğünün (anapara artı tahakkuk eden faiz) yaklaşık 50–%55'ini karşılamasını bekliyor ve mine-and-hold yaklaşımını temel hazine çerçevesi olarak koruyor. Vade sonunda kalan bakiye için ORAX iki pratik yolu değerlendiriyor:

  • Varlık satışı. Gerekirse şirket yeni alınan ASIC filosunun bir kısmını satabilir. S21 sınıfı donanım küresel olarak alınıp satılır ve özellikle kurulu ve çalışır durumdayken ikinci el piyasalarda likit kalır; beklenen yeniden satış değerinin, gelecekteki BTC fiyat artışına dayanmadan kalan geri ödeme tutarını karşılaması amaçlanmaktadır.
  • Banka refinansmanı. Genişleme tamamlanıp varlık tabanı bilançoya tam olarak yansıdığında ORAX, kısa vadeli krediyi geleneksel bir banka kredisiyle yeniden finanse edebilir; teminat karşılama oranının (duran varlıklar / yeni borç)%250'yi aşması beklenmektedir; bu da önemli ölçüde daha düşük maliyetli bir krediyi destekler.

Finansallar

Bitcoin Mining

ORAX'ın 2 MW'lık yapılandırmada üç aylık raporlanmış faaliyeti var. Aşağıdaki aylık rakamlar piyasa değeriyle hesaplanmıştır: coin satılmadan, çıkarılan BTC ile ay sonu fiyatının çarpımı.

İlk aydan itibaren kârlı

  • Eylül–Kasım 2025'te yaklaşık € 315 bin gelir ve yaklaşık € 183 bin net kâr.
  • Gelir Eylül'deki € 51 bin'dan Ekim'de € 145 bin'ya çıkarak neredeyse üç katına ulaştı, ardından BTC fiyatıyla birlikte Kasım'da € 118 bin'ya geriledi.
  • Dönem boyunca yaklaşık %69 brüt marj ve yaklaşık %58 net marj.

Düşük birim maliyet

  • BTC başına yaklaşık € 36–37k toplam üretim maliyeti (enerji, hizmetler ve genel giderler).
  • BTC eşdeğeri başına ortalama yaklaşık € 88 bin gerçekleşen değer.
  • İşletme giderleri mütevazı olduğundan ek üretimin büyük kısmının kâra yansıması bekleniyor.

8 MW'a ölçeklenme

  • 8 MW'ta tesisin ayda yaklaşık 6,06 BTC çıkarması bekleniyor.
  • Bu, BTC başına USD 90 bin fiyatla yaklaşık € 191,6 bin nakit üretim maliyetine karşı aylık yaklaşık € 469,3 bin değer demektir.

Pazar

Bitcoin madenciliğinin ekonomisini elektrik maliyeti, donanım verimliliği ve çalışma süresi belirler; bu nedenle Latin Amerika'nın bazı bölgeleri de dahil olmak üzere ucuz hidroelektriğe sahip bölgeler madencilik merkezleri haline geldi. Blok ödülleri, en son 2024'te olmak üzere dört kez yarıya indirildi ve 2028 civarındaki bir sonraki halving yüksek maliyetli üreticileri yeniden sıkıştıracak. ORAX, BTC fiyatına ve ağ zorluğuna açık kalmakla birlikte, 8 MW'ta BTC başına 30k aralığının ortasında bir toplam maliyet hedefliyor.

Finansal performans, Eylül–Kasım 2025

ORAX'ın mevcut finansal verileri, Paraguay tesisindeki ticari faaliyetlerin ilk üç ayını kapsıyor. Bu dönemde şirket, küçük ama büyüyen bir gelir tabanında güçlü brüt ve faaliyet marjları göstererek 2 MW'lık yapılandırmanın mevcut elektrik tarifesi ve ağ koşulları altında ekonomik olarak uygulanabilir olduğunu doğruladı. Tüm rakamlar, USD 1 =EUR 0,86 temsili kuruyla USD'den çevrilmiş EUR cinsindendir.

Temel finansal göstergeler, EUR ’000 (yuvarlanmış)

DönemGelirBrüt kârNet kâr*Brüt marjNet marj
Eyl 2025513932%75%63
Eki 202514510390%71%62
Kas 20251187761%65%52
Eyl–Kas 2025315219183≈%69≈%58

Gelir muhasebeleştirmesi mine-and-hold yaklaşımını izler: aylık gelir, o ay çıkarılan BTC miktarının ay sonu BTC fiyatıyla çarpımıdır ve fiili BTC satışı gerektirmez — bu, gerçekleşmiş nakit gelirden çok yaratılan ekonomik değerin piyasa değeriyle gösterimidir.

Eylül 2025'te ORAX, %75 brüt marj ve yaklaşık %63 net marjla yaklaşık EUR 51 bin gelir elde etti; bu da yalın maliyet tabanına sahip küçük ama verimli bir operasyonu yansıtıyor. Ekim'de daha yüksek BTC üretimi ve fiyatıyla gelir neredeyse üç katına çıkarak yaklaşık EUR 145 bin'ya ulaştı; marjlar yaklaşık %71 ve %62 oldu — maliyet yapısı üretimle birlikte ölçeklendi ve ek gelirin büyük kısmı faaliyet kârına yansıdı. Kasım'da gelir, genel olarak BTC fiyat hareketlerini ve olağan aylık oynaklığı yansıtarak yaklaşık EUR 118 bin'ya geriledi; brüt marj yaklaşık %65'e, net marj ise yaklaşık %52'ye indi.

Birim ekonomisi ve temel eğilimler

İlk üç ay, düşük doğrudan enerji maliyeti ve kompakt organizasyon yapısıyla uyumlu olarak, yüzdesel olarak çok yüksek marjlara sahip kârlı bir erken aşama profili gösteriyor. Marjlar BTC fiyatı ve ağ koşullarıyla dalgalanıyor; ancak toplam üretim maliyeti ile çıkarılan BTC'nin piyasa değeri arasındaki fark büyüktür: Eylül–Kasım dönemine ilişkin iç hesaplamalar, BTC başına yaklaşık EUR 36–37k toplam üretim maliyetine (enerji + hizmetler + genel giderler) karşılık BTC eşdeğeri başına ortalama yaklaşık EUR 88 bin gerçekleşen değere işaret ediyor — yaklaşık %58 düzeyinde bir ekonomik marj.

İşletme giderleri mutlak olarak mütevazı, gelire oranla ise düşüktür; bu da yalın şirket içi ekibi ve temel olmayan işlevlerin dış kaynaklardan sağlanmasını yansıtır. Bu durum güçlü bir faaliyet kaldıracı sağlar: kapasite ve BTC üretimi arttıkça ORAX, elektrik tarifeleri ve ağ koşulları genel olarak mevcut varsayımlarla uyumlu kaldığı sürece ek gelirin önemli bir kısmının ilave faaliyet kârına dönüşmesini bekliyor.

Büyüme planı

ORAX, Paraguay platformunu ölçeklendirmenin erken aşamasındadır. Tesis yaklaşık 2 MW aktif yükle çalışıyor; elektrik ve fiziki altyapı ise yaklaşık 8 MW'a kademeli artışı destekleyecek şekilde tasarlanmış olup mevcut enerji çerçevesinde 8–10 MW'a ulaşma teknik potansiyeline sahiptir. Gelişim yolu nettir: önce mevcut tesisi 8 MW'lık tasarım kapasitesine kadar tam olarak kullanmak, ardından mümkün olduğunda mevcut elektrik kapasitesinin benzer ekonomik koşullarla daha da genişletilmesini araştırmak. Büyüme, coğrafi çeşitlendirme ya da müşterilere barındırma hizmetine geçiş değil, mevcut lokasyonun ek ASIC donanımıyla kademeli olarak “doldurulması” anlamına gelir.

Stratejik olarak ORAX tutarlı bir sıra izler: BTC çıkarmak, bilançoda tutmak, bir kısmını işletme giderlerini karşılayacak kredilere teminat olarak kullanmak ve 2028'de beklenen halving öncesinde kapasite oluşturmak. Yönetimin planlaması, 2028 halving'i döneminde ve özellikle sonrasında Bitcoin fiyatının BTC başına en az USD 125.000'e ulaşacağını varsayıyor. Amaç, bu döneme tamamen kurulmuş 8 MW'lık bir tesis, modern bir ASIC filosu ve yapısal olarak düşük birim maliyetle biriktirilmiş önemli bir BTC rezerviyle girmektir; hedeflenen fiyat seviyelerine ulaşıldığında ORAX yalnızca kalan kredileri ve faizi ödemeye yetecek kadar BTC satmayı, geri kalan coinleri ve fiziki altyapıyı uzun vadeli varlık olarak elde tutmayı bekliyor.

Borç finansmanı — özellikle BTC teminatlı krediler — ORAX'ın madencilik marjının ve getiri potansiyelinin tamamını elde tutmasını sağladığı için temel büyüme kanalı olarak görülüyor. Büyük dış müşterilere barındırma hizmeti vermek ise yalnızca platform belirlenen bir iç son tarihe kadar şirketin kendi ekipmanıyla doldurulamazsa devreye alınacak ikincil, isteğe bağlı bir seçenektir.

8 MW'ta öngörülen BTC üretimi

Tesis 8 MW aktif yüke ulaştığında yönetim, operasyonun mevcut ağ koşullarında ayda yaklaşık 6,06 BTC seviyesinde istikrar kazanmasını bekliyor. Baz planlama senaryosu, aylık üretimin iç piyasa değerlemesi için USD 90.000 (≈EUR 77.400) referans BTC fiyatını kullanıyor ve işletme finansmanını bu seviyeye göre yapılandırıyor.

GöstergeDeğer / varsayımAylık (USD)Aylık (EUR)
Çıkarılan BTC8 MW'ta sabit hashrate6,0633448 BTC—
BTC fiyatı (aylık değerleme için)Senaryo girdisi90.00077.400
Çıkarılan BTC'nin değeri6,0633448 ×90.000545.701469.303
Nakit üretim maliyetiEnerji + işletme girdileri222.742191.558
BTC teminatlı işletme kredisiBTC teminatlı USDT kredisi222.742191.558

Pratikte ORAX, 8 MW'ta her ay yaklaşık 6,06 BTC çıkarır, BTC başına USD 90 bin fiyatla yaklaşık USD 545,7 bin / EUR 469,3 bin üretim değeri muhasebeleştirir ve doğrudan üretim ve işletme giderleri için BTC teminatlı USDT kredisiyle finanse edilen yaklaşık USD 222,7 bin / EUR 191,6 bin nakde ihtiyaç duyar. Mine-and-hold yaklaşımıyla uyumlu olarak şirket, bu fazlayı gerçekleştirmek için BTC bakiyesini nakde çevirmeyi amaçlamıyor: hedeflenen fiyat seviyesine (BTC başına ≥USD 125 bin) ulaşıldığında yalnızca tüm kredileri ve faizi ödemeye yetecek kadar coin satmayı, geri kalanını uzun vadeli hazine varlığı olarak tutmayı ve 8 MW'lık altyapı ile donanım filosunun tam sahibi olarak rezervin bir kısmını gelecekteki işletme kredileri için teminat olarak kullanmaya devam etmeyi bekliyor.

Pazar değerlendirmesi

Küresel Bitcoin madenciliği ortamı

Bitcoin madenciliği, rekabet gücünün esas olarak elektrik maliyeti, donanım verimliliği ve çalışma süresiyle belirlendiği, sermaye ve enerji yoğun büyük bir sektördür. Son yıllarda hashrate hızla büyüyerek verimsiz, yüksek maliyetli madencileri piyasadan çıkardı ve ucuz, istikrarlı enerjiye ve modern ASIC filolarına sahip işletmecileri öne çıkardı. Latin Amerika'nın bazı bölgeleri de dahil olmak üzere bol hidroelektrik veya başka düşük maliyetli üretime sahip bölgeler, endüstriyel ölçekli madencilik için doğal merkezler haline geldi.

Halving ve etkileri

Bitcoin'in blok ödülü şimdiye kadar dört halving yaşadı (2012, 2016, 2020, 2024); her biri madencilerin blok başına ödülünü %50 azalttı. Tarihsel olarak halving'ler madencilik ekonomisini sıkılaştırmış, ancak çoğu zaman ardından orta vadeli BTC fiyat artışları gelmiştir; bu artışların büyüklüğü her döngüde farklı olmuştur. 2028 civarında beklenen bir sonraki halving blok ödüllerini yeniden azaltacak ve muhtemelen yüksek maliyetli üreticiler üzerindeki baskıyı artıracaktır; bu da düşük birim maliyeti ve bilançodaki güçlü BTC rezervlerini özellikle önemli kılmaktadır.

ORAX'ın konumu

ORAX, sabit fiyatlı bir sözleşmeyle hidroelektrik kaynaklı şebeke enerjisinden ve optimize edilmiş ASIC filolarından yararlanarak kendisini Paraguay'da odaklanmış, düşük maliyetli, kendi hesabına çalışan bir madenci olarak konumlandırıyor. Stratejisi, tek bir tesisi 8 MW'a ölçeklendirmek, BTC'yi yapısal olarak düşük bir toplam maliyetle çıkarmak ve BTC teminatlı kredilerle desteklenen bir mine-and-hold hazine politikası izlemektir — bu da şirketi, BTC'nin 2028 halving'ine doğru ve sonrasında yukarı yönlü yeniden fiyatlanması durumunda kazanç sağlayacak konuma getirirken BTC fiyatı, zorluk ve tek tesiste yoğunlaşma gibi sektörün olağan risklerine açık bırakır.

Teminat dağılımı

Kredi ile finanse edilen donanım ve altyapı (6 MW) · €3.6MMevcut tesis altyapısı ve kurulu 2 MW filo · €2M
Kredi ile finanse edilen donanım ve altyapı (6 MW)€3,600,000
Mevcut tesis altyapısı ve kurulu 2 MW filo€1,956,039
Toplam rehin€5,556,039Rehnedilen varlıkların defter ve alım değeri;%10 tasfiye iskontosuyla € 5,0 Mn. BTC hazinesi dahil değildir.

€ 3,6 Mn tutarındaki kredi, ORAX'ın Paraguay tesisindeki üretken madencilik varlıklarıyla teminat altına alınmıştır.

1. Kredi ile alınan yeni donanım — € 3,6 Mn

  • Yaklaşık 6 MW kapasite ekleyen yaklaşık 1.710 adet Antminer S21 Pro cihazı.
  • İlgili raflama, güç dağıtımı ve ağ entegrasyonu.
  • S21 sınıfı donanım ikinci el piyasalarda aktif olarak alınıp satılıyor.

2. Mevcut tesis ve kurulu filo — € 1.956.039

  • Tamamen inşa edilmiş elektrik ve tesis altyapısı.
  • Mevcut 2 MW'lık yapılandırmada halihazırda kurulu ASIC filosu.

Kurulu ve çalışır durumdaki ASIC'ler, elektrik verildiği anda nakit ürettikleri için güçlü bir yeniden satış değerini korur; bu nedenle %10 iskonto uygulanır. Buna göre teminatın karşılaması tahminen şöyledir:

  • tasfiye değerinde (€ 5,0 Mn) € 3,6 Mn anaparanın yaklaşık %139'u;
  • baz değerde (€ 5.556.039) yaklaşık %154.

Şirketin BTC hazinesi bu rakamlara dahil değildir: kısa vadeli işletme kredilerini güvenceye alır, ancak somut varlıkların ötesinde ek bir tampon oluşturur.

Kredi teminatı

EUR 3.600.000 tutarındaki yatırım kredisi, ORAX'ın Paraguay tesisindeki somut ve üretken madencilik varlıklarıyla teminat altına alınmıştır: mevcut 2 MW'lık yapılandırmada ASIC filosu halihazırda kurulu olan, tamamen inşa edilmiş elektrik ve tesis altyapısı ile yaklaşık 6 MW kapasite eklemek için kredi fonlarıyla satın alınan tüm yeni madencilik donanımı ve ilgili altyapı. Madencilik varlıklarının niteliği gereği teminat iki düzeyde sunulur: baz değer (EUR cinsinden defter / alım değeri) ve baz değerin %90'ı olan temkinli bir tasfiye değeri; bu da kurulu ve çalışır durumdaki ASIC'lerin ve altyapının, elektrik verildiği anda nakit akışı ürettikleri için güçlü bir yeniden satış değerini koruduğunu yansıtır.

Teminat özeti, EUR

Teminat kaynağıBaz değerTasfiye değeri (%90)
Mevcut tesis altyapısı ve kurulu filo1.956.0391.760.435
Kredi ile finanse edilen donanım ve altyapı3.600.0003.240.000
Toplam teminat5.556.0395.000.435

Baz değere göre karşılama, EUR 3.600.000'a karşı EUR 5.556.039, yani ≈%154; tasfiye değerine göre karşılama ise EUR 3.600.000'a karşı EUR 5.000.435, yani ≈%139'dur. %10 iskontoyla bile teminat tabanı kredi anaparasını önemli bir farkla aşar ve rehnedilen tüm kalemler operasyonun temel, gelir getiren bileşenleridir. ORAX'ın mine-and-hold stratejisi kapsamında oluşturduğu BTC hazinesi esas olarak kısa vadeli BTC teminatlı işletme kredilerini güvenceye alır ve tablolara dahil değildir; ancak somut varlık paketinin ötesinde ek bir ekonomik tampon oluşturur.

Kredinin tanımı

ORAX, Paraguay tesisini yaklaşık 2 MW'tan 8 MW aktif elektrik yüküne genişletmek için EUR 3.600.000 tutarında bir yatırım kredisi talep ediyor. Kredi yalnızca, yaklaşık 6 MW ilave kapasiteye karşılık gelen ek ASIC ekipmanının satın alınması, ithalatı ve devreye alınması ile ilgili tesis uyarlamaları için kullanılacaktır. Geçmiş zararları yeniden finanse etmez veya süregelen işletme giderlerini finanse etmez; bunlar, çıkarılan BTC karşılığında teminatlandırılan BTC teminatlı işletme sermayesi kredileriyle karşılanır.

Fonların kullanımı

  • İlave 6 MW için yaklaşık 1.710 adet Bitmain Antminer S21 PRO cihazının (veya benzer verimlilik sınıfındaki makinelerin) alımı;
  • bu cihazlar için uluslararası lojistik ve gümrük işlemleri (deniz yoluyla taşıma, sigorta, gümrük müşavirliği, yerel taşıma);
  • tesiste kurulum, raflama, güç dağıtımı ve ağ entegrasyonu;
  • genişletilmiş 8 MW'lık yapılandırmayı işletmek için gereken ilk servis, yedek parçalar ve küçük tesis uyarlamaları.

Öngörülen koşullar

ORAX, bir baz senaryo yapısı ve daha hızlı sermaye devri ile riskin daha erken azaltılmasını tercih eden kredi verenlere yönelik, daha kısa vadeli ve daha yüksek kuponlu bir alternatif sundu. Bu ilan alternatif krediyi esas almaktadır.

ParametreBaz senaryo kredisiAlternatif kredi
Toplam kredi tutarıEUR 3.600.000EUR 3.600.000
AmaçToplam ~8 MW yüke ulaşmak için 6 MW genişlemeAynı
Vade14 ay9 ay
Faiz oranıYıllık %14 sabitYıllık %23,1 sabit
Faiz ödemeleriAylıkAylık
Anapara geri ödemesiVade sonunda tek seferdeVade sonunda tek seferde
Dilimler6 × EUR 600.0006 × EUR 600.000 (veya anlaşıldığı şekilde)

Özünde kredi, mevcut 2 MW'lık altyapı ile şirketin projeksiyonlarının ve büyüme planının dayandığı tamamen kurulmuş 8 MW'lık yapı arasındaki sermaye ihtiyacını köprüler.

Kredi nasıl ödenir

012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC yatırımınız 9 aylık bir tahvil gibi işler: aylık faiz ödemeleri, ardından 012345678901234567890. ayda anapara iadesi.

TarihFaizAnaparaToplam
Net kâr+012345678901234567890.012345678901234567890012345678901234567890 USDC
Toplam getiri012345678901234567890.012345678901234567890012345678901234567890 USDC

Borçlu

ORAX ASSETS MANAGEMENT CORPORATIONPanama, Panama · 2025 yılında kuruldu
ORAX ASSETS MANAGEMENT CORPORATION

ORAX Assets Management Corp., işletme varlıkları Paraguay'da bulunan, Panama'da kurulmuş uluslararası bir ticari şirkettir. Şirket, Paraguay elektrik şebekesine bağlı, tek ve genişletilebilir bir saha etrafında yapılandırılmış, endüstriyel ölçekte Bitcoin madenciliğine özgü bir yapı olarak oluşturulmuştur. ORAX'ın temel faaliyeti, kendi hesabına ASIC tabanlı madencilik kapasitesine sahip olmak ve bu kapasiteyi işletmektir; stratejik vurgu, çıkarılan BTC'yi kısa vadeli işletme nakit akışı olarak değerlendirmek yerine bilançoda biriktirmektir (“çıkar ve tut”).

Sicil No: 155772436www.oraxmining.com

Şirket hakkında

ORAX Assets Management Corp., operasyonel varlıkları Paraguay'da bulunan, Panama'da kurulmuş uluslararası bir ticari şirkettir. Şirket, Paraguay elektrik şebekesine bağlı, genişletilebilir tek bir tesis etrafında kurulan, endüstriyel ölçekte Bitcoin madenciliğine özel bir yapı olarak oluşturulmuştur. Temel faaliyeti, kendi hesabına ASIC tabanlı madencilik kapasitesine sahip olmak ve bu kapasiteyi işletmektir; stratejik vurgu, çıkarılan BTC'yi kısa vadeli işletme nakit akışı olarak görmek yerine bilançoda biriktirmektir (“mine-and-hold” — çıkar ve tut).

Mevcut tesis, kurulu madencilik donanımı ve 7/24 korunan operasyonlarla yaklaşık 2 MW elektrik yükü kullanıyor. Bu aşamada büyümenin önündeki başlıca darboğaz enerji veya alan değil, donanım ve finansmandır: tesis, modern ve optimize edilmiş ASIC filolarıyla düşük maliyetli BTC üretimi için yoğunlaşmış, ölçeklenebilir bir platform olarak kurgulanmıştır.

Şirket bilgileri: ORAX ASSETS MANAGEMENT CORPORATION; sicil numarası 155772436; kuruluş tarihi Eylül 2025; kayıtlı merkez 1801, 18th floor at Global Bank Tower, 50th Street, Panama City, Panama.

İş modeli ve hazine politikası

ORAX, barındırma (hosting) hizmeti sağlayıcısı veya donanım bayisi değil, yalnızca kendi hesabına madencilik yapan bir şirket olarak faaliyet gösterir. Modeli; Paraguay'da yapısal olarak düşük maliyetli şebeke elektriğini güvenceye almak, kendi ASIC makinelerini optimize edilmiş hava soğutmalı bir düzende çalıştırmak ve elektriği mümkün olan en düşük toplam birim maliyetle BTC'ye dönüştürmektir. Değerin tamamı şirketin kendi bilançosunda birikir: tesiste üçüncü taraflara ait makine barındırılmaz ve madencilikten gelen ekonomik getiriyi sulandıracak ücret bazlı hizmetler sunulmaz.

Platform, şirketin kendi operasyonları için madencilik değer zincirinin tamamını bir araya getirir: ASIC donanımının seçimi, tedariki ve ithalatı; deniz yoluyla taşıma ve gümrük; devreye alma öncesi hazırlık (inceleme, seçili bileşenlerin değiştirilmesi, ısı yönetimi); raflarda kurulum ve yapılandırma; firmware optimizasyonu; sürekli izleme; yerinde bakım ve onarım. Temel farklılaştırıcı unsur, fabrika ayarlarına kıyasla bilgi işlem performansında 15–%20 artış hedefleyen özelleştirilmiş firmware'in sistematik kullanımıdır; bu da yatırılan sermaye birimi ve tüketilen kWh başına daha yüksek hashrate sağlar.

Çıkarılan BTC stratejik bir hazine varlığı olarak görülür ve işletme giderlerini karşılamak için sistematik olarak satılmaz. Bunun yerine BTC bakiyesinin bir kısmı kredilere teminat olarak rehnedilir (genellikle ~%50 kredi/değer oranına kadar) ve yıllık 6–%8 aralığındaki faiz oranlarıyla USDT cinsinden fon alınır. Bu krediler işletme giderlerini finanse eder; böylece çıkarılan coinler elde tutulabilir ve şirket, özellikle 2028'de beklenen halving döneminde ve sonrasında olası fiyat artışından yararlanacak konuma gelir.

Operasyonel yapı

ORAX, yalın bir iç çekirdeği uzmanlaşmış yüklenicilerin yaygın kullanımıyla birleştirir. Şirket içi ekip; stratejik yönetimi, kilit teknik kararları ve Paraguay tesisinin günlük işletimini yürütür: donanım seçimi ve tedariki, lojistik koordinasyonu, firmware kurulumu, performans izleme, onarımlar, önleyici bakım ve temel idari işler. Tesiste bir COO'nun gözetiminde dört operatör çalışır; onlara kurucu ve belge akışlarını ve kredi verenler, tedarikçiler ve hizmet sağlayıcılarla koordinasyonu yöneten küçük bir idari birim destek verir.

Tesisin kurulumuna yönelik inşaat ve elektrik işleri, 7/24 fiziki güvenlik, uluslararası lojistik ve gümrük işlemleri ile muhasebe, vergi ve hukuki destek dış ortaklar tarafından sağlanır. Tesis, yerel şebeke işletmecisiyle yapılan üç yıllık sabit fiyatlı elektrik tedarik sözleşmesiyle çalışır; yerleşim düzeni, hava akışı yönetimi, ısı tahliyesi ve kesintisiz çalışma süresine önem verilerek yüksek yoğunluklu hava soğutmalı ASIC kurulumları için optimize edilmiştir. Bu “hafif” yapı sabit genel giderleri düşük tutarken şirketin kurulu hashrate'ini tekrar tekrar altyapı kurmak yerine esas olarak ek donanım alımlarıyla ölçeklendirmesine olanak tanır.

Müşteriler ve pazardaki konum

Kendi hesabına madencilik ile barındırma hizmetini bir arada yürüten birçok madencilik şirketinin aksine ORAX, bilinçli olarak dış müşterisi olmadan çalışır. Tesisteki tüm hashrate şirketin mülkiyetinde ve kontrolündedir; bireysel veya küçük kurumsal madencilere yönelik bir satış ya da pazarlama birimi yoktur. Yönetim, küçük “bireysel” müşterilerle (1–10 makine) çalışmanın stratejik bir gerekçesi olmadığını düşünüyor ve çok sayıda küçük hesabı yönetmenin getirdiği karmaşıklıktan kaçınmak istiyor.

Prensip olarak altyapı, özellikle platform Mart–Nisan 2026'ya kadar tamamen ORAX'ın kendi donanımıyla doldurulamamışsa, kurumsal ortaklarla büyük ölçekli barındırma veya ortak girişim düzenlemelerine genişletilebilir; bu tür hizmetler temel kendi hesabına madencilik stratejisini yalnızca tamamlayıcı nitelikte olacaktır. Daha geniş pazarda şirket kendisini Paraguay'da hidroelektrikle çalışan, maliyet odaklı bir madenci olarak konumlandırıyor ve mevcut varsayımlarla 8 MW'ta USD/EUR karşılığı 30k aralığının ortasında bir toplam BTC üretim maliyetiyle küresel maliyet eğrisinin alt ucunda yer almayı hedefliyor.

Yönetim ve organizasyon

ORAX'ın stratejik konsepti ve mevcut profili, 2011'den bu yana Bitcoin meraklısı olan ve daha önce Bitfarms gibi halka açık madencilik şirketlerine ve sektördeki diğer şirketlere yatırım yapmış kurucu ve tek hissedar Goran Jovanovic ile yakından bağlantılıdır. Ekosistemle uzun süreli ilişkisi, şirketin ucuz enerji, yüksek çalışma süresi, firmware odaklı optimizasyon ve disiplinli sermaye tahsisine odaklanmasını şekillendirmiştir.

2025'te yalnızca finansal yatırımcı olmaktan kendi fiziki operasyonunu kurmaya geçti; Paraguay'da arazi ve şebeke bağlantısının güvenceye alınmasına, üç yıllık sabit fiyatlı enerji sözleşmesinin müzakeresine ve ilk 2 MW'lık altyapının tasarım ve kurulumuna öncülük etti. Strateji, genişleme, hazine politikası ve risk konularında kilit karar verici olmaya devam ediyor. Panama'da ve sahada Paraguay'da küçük bir yönetim ve idari ekip kendisine destek verirken temel olmayan işlevler dış kaynaklardan sağlanıyor.

Yıllık faiz
23.10 %
Vade
9 ay
Net kâr
Kupon
+0 USDC
Toplam getiri0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Yatırım yapmak için kayıt ol