EntrarRegistar-se
  • Primário
  • Secundário
  • Cryptolending
  • Token
  • Os meus investimentos
  • Mais
    Ligas
    Transações
    Programa de referidos
    Ajuda e Feedback
    Twitter
    Telegram
    LinkedIn
  • Primário
  • Secundário
  • Cryptolending
  • Token
  • Os meus investimentos
  • Mais
EntrarRegistar-se
PrimárioSecundárioCryptolendingInvestimentos
PrimárioSecundárioCryptolendingTokenOs meus investimentos
LigasTransaçõesPrograma de referidosAjuda e Feedback
TwitterTelegramLinkedIn
Trustpilot
  • Termos e Condições
  • Política de Privacidade
  • Ajuda e Feedback
  • Plataforma WEB2
EngenhariaID: 818

Sistemas Solares (Copy)

0USDC
0% de 35,000 USDC
Pontuação de riscoBBB
Juro anual22.80 %
Prazo11 meses
Expira em
Registe-se para investir
Visão geral
Classificação de risco
Dados financeiros
Garantia
Mutuário
Equipamento para quatro contratos solares assinados

O financiamento de 700 mil € destina-se à compra de módulos fotovoltaicos, inversores e armazenamento em baterias para quatro contratos EPC assinados no valor de 1,46 M € e cobre o fundo de maneio da instalação. Cada tranche pode ser reembolsada antecipadamente à medida que o respetivo cliente liquida o pagamento.

0USDC
0% de 35,000 USDC
Pontuação de risco: BBB11 meses22.80 %
Sistemas Solares (Copy)

Zhekou Investment Limited é um integrador solar EPC (engenharia, aquisição e construção) com sede no Quénia, focado em clientes comerciais e industriais (C&I). A empresa fornece soluções fotovoltaicas chave na mão e sistemas híbridos de armazenamento de energia fotovoltaica mais bateria (PV + BESS). Gere todo o ciclo de entrega — desde a avaliação do local, perfil de carga e design de engenharia até à preparação da lista de quantidades, coordenação de aquisições, gestão de projetos, comissionamento e suporte de garantia. A instalação física e os trabalhos elétricos regulamentados são realizados por subcontratados licenciados pela Autoridade Reguladora de Energia e Petróleo (EPRA), enquanto a Zhekou mantém a responsabilidade contratual pela qualidade, disciplina de prazos, conformidade de saúde e segurança e serviço pós-instalação.

  • Modelo operacional asset-light: a engenharia central, a coordenação de aquisições e a governação do projeto são mantidas internamente, com a capacidade de instalação escalonada através de parceiros.
  • Âmbito geográfico: as operações estão concentradas nos principais centros comerciais do Quénia — Nairobi, Mombasa, Nakuru e Kisumu.

Liderança e gestão

A empresa é liderada pela fundadora. A CEO Celine Adhiambo Okelo, que detém 100% do capital social, tem formação em engenharia e experiência no setor solar EPC do Quénia. A sua abordagem de gestão enfatiza a integridade do design, a aquisição disciplinada e um controlo rigoroso da execução no local como alavancas para a fiabilidade da entrega e contenção de riscos.

A tomada de decisões está atualmente centralizada sob um único executivo, o que apoia a consistência estratégica, ao mesmo tempo que realça a importância do planeamento de sucessão.

Vendas e aquisição de clientes

A Zhekou envolve os clientes diretamente através da qualificação técnica, divulgação baseada em relacionamento e foco setorial. O negócio serve três segmentos de clientes B2B e adapta as propostas com base na análise de carga e nas condições do local.

  • PME / retalho: pequenas empresas comerciais e retalhistas que procuram a redução dos custos de energia no local.
  • Comercial e institucional: escritórios, escolas e instituições que requerem energia diurna fiável.
  • Industrial e grande comercial: fabricantes e grandes utilizadores comerciais com elevadas cargas de energia e necessidades de fiabilidade.

O tamanho típico dos projetos varia de 30 kW a 100 kW, com projetos maiores seletivos a serem empreendidos. A aquisição de clientes baseia-se em relacionamentos diretos, envolvimentos repetidos e referências da base de clientes instalada.

Portfólio de produtos e serviços

A empresa projeta e fornece sistemas fotovoltaicos ligados à rede e soluções híbridas PV + BESS utilizando componentes de primeira linha de fabricantes como JA Solar, LONGi, JinkoSolar e Trina para módulos; Huawei, SMA, Fronius, Growatt e Victron para inversores; e CATL e Gotion para sistemas de bateria. Os serviços abrangem levantamentos de local, perfil de carga, engenharia e design, preparação da lista de quantidades, desenvolvimento de orçamento e cronograma, coordenação de aquisições, gestão de projeto no local, comissionamento e suporte de garantia e pós-garantia.

  • Sistemas PV ligados à rede: projetados para compensar o consumo de eletricidade diurno com a geração solar no local.
  • Sistemas híbridos PV + BESS: soluções integradas de armazenamento fotovoltaico e de bateria que fornecem fiabilidade e gestão de carga.
  • Entrega chave na mão: gestão de projeto de ciclo completo desde a avaliação do local até ao comissionamento e garantia.

Principais clientes e exemplos de mercado

As instalações concluídas demonstram experiência em diversas aplicações C&I. Por indústria, a base de clientes compreende:

  • Fabrico de produtos plásticos e polímeros – Clientes A e D (incluindo produção de embalagens, Nairobi).
  • Processamento de bebidas e frutas – Cliente B.
  • Moagem e agro-processamento – Cliente C.

Resumo

A Zhekou combina um papel definido de integrador EPC — responsabilidade contratual pela engenharia, coordenação de aquisições, governação de entrega e obrigações de garantia — com uma estrutura asset-light que limita os custos fixos e escala a instalação através de subcontratados licenciados pela EPRA. As operações em quatro centros comerciais e três segmentos B2B, juntamente com relações de fornecimento que abrangem módulos, inversores e fabricantes de baterias de primeira linha, reduzem a dependência de um único mercado ou fornecedor. As principais restrições estão relacionadas com a concentração: o controlo estratégico e operacional reside no CEO, a qualidade da instalação e o desempenho do cronograma dependem de parceiros externos enquanto a responsabilidade do cliente permanece com a empresa, e as margens do projeto são sensíveis aos preços dos equipamentos, à variabilidade logística e aos movimentos cambiais.

Garantia do Empréstimo

A linha de crédito é garantida por uma combinação de ativos fixos existentes, equipamentos de projeto recém-adquiridos e segurança dinâmica proveniente de fluxos de caixa contratuais. Um desconto conservador de 30% é aplicado aos ativos físicos para estimar os valores de liquidação. Esta estrutura em camadas foi concebida para cobrir o principal do empréstimo na íntegra e proteger a posição do credor.

Garantia de ativos fixos existentes

Os ativos já detidos pela empresa são penhorados como garantia. Os valores contabilísticos e os valores descontados são apresentados abaixo.

Categoria de ativo

Valor (EUR)

Veículos

90.130

Equipamento de Instalação e Teste

85.000

Equipamento de TI

35.000

Equipamento de Armazém

30.000

Mobiliário e Acessórios de Escritório

20.000

Total de ativos operacionais existentes (PPE)

260.130

Valor descontado (–30%)

182.091

Garantia de equipamentos financiados

O equipamento adquirido para os quatro projetos também é penhorado. O penhor cobre o pacote completo de equipamentos de 787.540 EUR, incluindo a parte financiada por adiantamentos de clientes (78.754 EUR), uma vez que o título de propriedade do equipamento permanece com a empresa até a liquidação final. O valor de compra e o valor descontado são mostrados abaixo.

Componente da garantia

Valor de compra (EUR)

Valor descontado (–30%) (EUR)

Equipamento de projeto sob os quatro contratos EPC

787.540

551.278

Total de equipamentos novos descontados

—

551.278

Nos termos dos contratos EPC, a titularidade do equipamento do projeto passa para o cliente apenas após a liquidação final. Até que o pagamento final seja recebido, o equipamento permanece propriedade da empresa e faz parte da garantia penhorada. À medida que os projetos atingem a conclusão, a camada de garantia não é liberada, mas substituída pelos pagamentos recebidos do cliente, que constituem a principal fonte de reembolso da dívida.

Segurança dinâmica e rácio de cobertura

Além dos ativos físicos, a segurança dinâmica é fornecida pelo fluxo de caixa de contratos assinados. Os quatro projetos têm um valor combinado de 1.463.194 EUR, o que excede a obrigação total de reembolso (principal mais juros) de 858.666,67 EUR.

O valor total descontado dos ativos penhorados — PPE existentes e equipamentos de projeto — é de 733.369 EUR, resultando num rácio de garantia para empréstimo de ~104,8% (LTV 0,95), que garante o principal do empréstimo na íntegra sob premissas de avaliação conservadoras.

Conclusão

O pacote de garantias combina veículos, equipamentos de instalação e teste, equipamentos de TI e armazém, mobiliário de escritório e equipamentos fotovoltaicos e BESS recém-adquiridos. Estes ativos possuem mercados secundários ativos e mantêm valores de revenda estáveis. Juntamente com os fluxos de caixa apoiados por contratos que excedem a obrigação total de reembolso, a estrutura de garantia proporciona cobertura líquida para o credor, e a diversificação da garantia entre as categorias de ativos apoia uma avaliação de risco positiva para a facilidade.

Zhekou Investment Limited foi fundado(a)3 de set. de 2018
Início do trabalho ativo/produção1 de out. de 2018
Alvo mín.17,500 USDC
Investidores0
Pagamentos de jurosmensal
Reembolsos de capitalno vencimento
Pagamentos totais11 meses

Detalhes

AI Translated

Desempenho Financeiro

Entre 2023 e 2025, a empresa registou um crescimento constante das receitas e manteve uma rentabilidade positiva a todos os níveis. A receita aumentou de 2.316.495 EUR em 2023 para 2.846.159 EUR em 2024 (+22,9%) e 3.129.593 EUR em 2025 (+10,0%). O lucro bruto cresceu de 360.058 EUR para 446.612 EUR durante o período, enquanto o lucro líquido subiu de 91.869 EUR para 132.392 EUR. A margem bruta diminuiu em 2024 devido ao aumento dos custos com equipamentos, mas melhorou em 2025 à medida que a eficiência na aquisição aumentou. A margem líquida passou de ~4,0% em 2023 para ~4,2% em 2025.

Principais indicadores financeiros

Indicador

2023 (EUR)

2024 (EUR)

2025 (EUR)

Receita

2.316.495

2.846.159

3.129.593

Total CMV

1.956.437

2.453.360

2.682.981

Lucro Bruto

360.058

392.799

446.612

Total OPEX

216.570

227.897

235.528

D&A

12.247

15.067

21.953

EBITDA

143.488

164.902

211.084

EBIT

131.241

149.835

189.131

Juros

0

0

0

Lucro Líquido

91.869

104.885

132.392

Análise de receita e rentabilidade

A receita aumentou em todos os anos do período. O crescimento acelerou em 2024 e abrandou em 2025; no entanto, a rentabilidade aumentou mais rapidamente do que a receita em 2025, indicando uma melhor economia de execução. A margem líquida diminuiu em 2024 devido à compressão da margem bruta, mas recuperou em 2025.

Custos e fatores de eficiência

O custo das mercadorias vendidas (CMV) é dominado pela aquisição de equipamentos, refletindo a natureza intensiva em equipamentos dos projetos EPC. Os custos de instalação e de subempreiteiros licenciados acompanham o volume de projetos. As despesas operacionais permaneceram controladas, com custos de pessoal, rendas, transportes, serviços profissionais e outras categorias a aumentar moderadamente.

Resiliência financeira e sensibilidades

O perfil financeiro combina um crescimento constante com uma rentabilidade consistente. A receita aumentou em todos os anos entre 2023 e 2025, todos os níveis de rentabilidade permaneceram positivos e as despesas operacionais cresceram mais lentamente do que a receita, melhorando a alavancagem operacional. Não foram registados encargos com juros durante o período, refletindo um financiamento conservador e acordos de pagamentos antecipados. As principais sensibilidades situam-se na estrutura de margens: margens líquidas de ~4% deixam uma margem limitada contra movimentos adversos de custos; a margem bruta está exposta a preços de equipamentos, custos logísticos e flutuações cambiais; e as receitas e entradas de caixa dependem da calendarização da execução dos contratos e da aceitação de marcos numa estrutura de custos intensiva em equipamentos.

Plano de Crescimento da Zhekou Investment Limited

A estratégia de crescimento da empresa consiste em subir no segmento industrial e comercial (C&I), aumentando a escala e a complexidade técnica dos projetos, enfatizando soluções híbridas fotovoltaicas (PV) + sistemas de armazenamento de energia em baterias (BESS) e visando clientes industriais e comerciais de maior dimensão. A empresa pretende manter o modelo de integrador EPC de ativos leves (asset-light), reforçando simultaneamente as capacidades internas.

  • Expandir a quota de projetos industriais e comerciais de grande dimensão para melhorar as margens e a escala.
  • Aumentar a proporção de projetos híbridos PV + bateria em relação às instalações apenas de PV.
  • Manter uma abordagem de ativos leves através de parcerias com subempreiteiros licenciados para instalação e colocação em funcionamento.
  • Reforçar as funções internas de engenharia, gestão de projetos e controlo financeiro para suportar uma maior complexidade de projetos.

Iniciativas de expansão

Para implementar a visão estratégica, a Zhekou investirá em recursos humanos adicionais e em capacidade organizacional:

Função

Mudança

Efeito pretendido

Engenheiro de Projeto / Gestor de Projeto

1,0 FTE

Aumento do volume de entrega; controlo de cronograma, subempreiteiros e qualidade; redução de retrabalho e perdas de margem

Coordenador Financeiro

0,5 FTE → 1,0 FTE

Controlo reforçado do ciclo de caixa (adiantamentos, marcos, reconciliações); redução de lacunas de caixa sob maior volume de aquisições

Engenheiro Eletrotécnico / de Conceção Principal

1,0 FTE

Aumento da capacidade de conceção e comissionamento e validação técnica; redução do risco de erros de projeto e incumprimento; apoio à expansão de PV + BESS

Impacto financeiro projetado

A gestão prevê um crescimento moderado após estas iniciativas. Prevê-se que a receita aumente de 3.129.593 EUR em 2025 para 3.488.271 EUR em 2026 e 4.026.805 EUR em 2027. Espera-se que o lucro bruto e as margens melhorem à medida que o mix de projetos se desloca para sistemas híbridos PV + BESS de maior valor, com a margem bruta a aumentar de 14,3% em 2025 para 16,3% em 2026 e 17,8% em 2027. O ano de 2026 é um ano de transição: com os encargos de juros incorridos a partir de setembro e as despesas operacionais aumentadas antes do crescimento, o lucro líquido diminui temporariamente para 123.992 EUR (margem líquida de 3,6%), recuperando para 163.317 EUR em 2027, com a margem líquida a atingir ~4,1% sobre uma base de receita maior.

Indicador

2025 (A)

2026 (A) Jan–Ago

2026 (F) Set–Dez

2026 (F) FY

2027 (F)

Receita, EUR

3.129.593

2.138.555

1.349.716

3.488.271

4.026.805

Lucro Bruto, EUR

446.612

316.506

253.292

569.798

714.758

Margem Bruta

14,3%

14,8%

18,8%

16,3%

17,8%

EBIT, EUR

189.131

141.468

75.330

216.798

352.310

Lucro Líquido, EUR

132.392

99.028

24.964

123.992

163.317

Margem Líquida

4,2%

4,6%

1,8%

3,6%

4,1%

Impacto operacional e pipeline de clientes

O plano de crescimento baseia-se num pipeline de quatro contratos EPC assinados no valor de 1.463.194 EUR e cartas de intenção adicionais. Estes projetos demonstram a procura de clientes industriais e comerciais de maior dimensão e fornecem uma base de receitas para a expansão.

Cliente

Valor do contrato (EUR)

Cliente A

351.718

Cliente B

306.696

Cliente C

371.963

Cliente D

432.817

Total (4 projetos)

1.463.194

  • Os contratos cobrem instalações para fabricantes e processadores que necessitam de soluções de PV + BESS no local.
  • O âmbito do projeto inclui módulos fotovoltaicos, inversores de string, inversores de bateria, armazenamento de energia em bateria, controladores híbridos e equipamentos auxiliares.
  • Cartas de intenção de outros clientes indicam um pipeline em expansão para além dos quatro contratos assinados.

Financiamento e implementação

A execução do plano de crescimento depende de uma linha de 700.000 EUR estruturada em quatro tranches. O financiamento cobre as necessidades de capital de giro entre a aquisição de equipamentos e as receitas de marcos. As tranches são levantadas simultaneamente em setembro de 2026, quando começa a aquisição ao abrigo de todos os quatro contratos, e os pagamentos de juros são integrados nas previsões financeiras.

  • As tranches de equipamento estão alinhadas com os calendários de aquisição dos contratos assinados, complementadas por uma tranche de capital de giro dedicada; cada tranche pode ser reembolsada independentemente após o recebimento dos liquidações dos clientes correspondentes.
  • Os prazos de pagamento dos clientes variam consoante o contrato e o âmbito do projeto, combinando adiantamentos iniciais com liquidações baseadas em marcos ligadas às fases de entrega, instalação e comissionamento; os adiantamentos e entradas de marcos intercalares reduzem a parte financiada da aquisição.
  • A gestão e monitorização do fluxo de caixa destinam-se a manter o serviço da dívida alinhado com as entradas de caixa dos projetos.

Descrição do Empréstimo

A Zhekou Investment Limited solicita uma linha de 700.000 EUR para financiar a aquisição e entrega de módulos fotovoltaicos, inversores, sistemas de armazenamento de energia em baterias, controladores e equipamentos auxiliares, juntamente com o capital de giro associado, necessário para executar quatro contratos EPC assinados no valor de 1.463.194 EUR. A linha destina-se à entrega dos contratos assinados e não financia iniciativas especulativas.

  • Montante total do empréstimo: 700.000 EUR, estruturado em quatro tranches.
  • Objetivo: financiar a aquisição de equipamentos para quatro contratos confirmados e suprir necessidades de capital de giro.
  • Alinhado com os valores dos contratos: os contratos assinados proporcionam visibilidade sobre a geração de receita diretamente ligada aos ativos financiados.

Aquisição de ativos planeada

Os fundos do empréstimo serão utilizados para adquirir um pacote abrangente de equipamentos para os quatro projetos. As categorias de equipamento e as estimativas de custos agregadas estão resumidas abaixo.

Cliente A — aquisição de equipamento (PV mais integração híbrida)

Item

Custo (EUR)

Módulos fotovoltaicos Mono 550W

36.036

Inversores de string PV 50 kW AC

48.000

PCS / inversor de bateria bidirecional 150 kW

27.000

BESS LFP 200 kWh incl. racks + BMS

38.000

EMS / controlador híbrido (PV + BESS + Rede + DG)

15.000

Medidor bidirecional + CT (zero-export)

5.000

Sincronização DG / painel ATS

8.000

Kit de peças críticas de reposição

5.000

Total equipamento (líquido)

182.036

Cliente B — aquisição de equipamento

Item

Custo (EUR)

Módulos fotovoltaicos Mono 550W

30.030

Inversores de string PV 50 kW AC

40.000

PCS / inversor de bateria bidirecional 125 kW

23.000

BESS LFP 200 kWh incl. racks + BMS

38.000

EMS / controlador híbrido (PV + BESS + Rede + DG)

15.000

Medidor bidirecional + CT (zero-export)

5.000

Sincronização DG / painel ATS

8.000

Total equipamento (líquido)

159.030

Cliente C — aquisição de equipamento

Item

Custo (EUR)

Módulos fotovoltaicos Mono 550W

24.024

Inversores de string PV 50 kW AC

32.000

PCS / inversor de bateria bidirecional 150 kW

27.000

BESS LFP 400 kWh incl. racks + BMS

76.000

EMS / controlador híbrido (PV + BESS + Rede + DG)

15.000

Medidor bidirecional + CT (zero-export)

5.000

Sincronização DG / painel ATS

8.000

Total equipamento (líquido)

187.024

Cliente D — aquisição de equipamento (250 kWp PV mais 500 kWh BESS)

Item

Custo (EUR)

Módulos fotovoltaicos Tier-1 Mono 550W

34.125

Inversor de string PV 50 kW AC

43.245

PCS / inversor de bateria bidirecional 250 kW

51.210

BESS LFP 500 kWh incl. racks + BMS

108.110

EMS / controlador híbrido (PV + BESS + Rede)

17.070

Medidor bidirecional + CT (industrial)

5.690

Total equipamento (líquido)

259.450

O custo agregado do equipamento principal nos quatro projetos, a preços líquidos de fornecedor, é de aproximadamente 787.540 EUR. A aquisição de equipamentos, líquida de 10% de adiantamentos dos clientes (78.754 EUR), ascende a 708.786 EUR, dos quais 590.000 EUR são financiados pelas Tranches 1–3, com o remanescente coberto pela tranche de capital de giro, receitas de marcos intercalares ao abrigo dos contratos assinados e recursos próprios da empresa. A aquisição é apoiada por cotações validadas de fornecedores para módulos fotovoltaicos, inversores, sistemas de condicionamento de potência, armazenamento em bateria e equipamento de controlo. As obras de instalação de subempreiteiros de 104.000 EUR nos quatro projetos são financiadas a partir da tranche de capital de giro dedicada e de receitas de marcos intercalares, em vez de a partir das tranches de equipamento. O equipamento e as obras de instalação não representam o custo direto total dos contratos: os custos totais do projeto incluem adicionalmente materiais de balanço de sistema (estruturas de montagem, cablagem e equipamento de proteção), entrega, encargos de importação e logística, engenharia, gestão de projetos, comissionamento e provisões de garantia, consistentes com as margens brutas apresentadas nas previsões financeiras.

Estrutura e calendário de reembolso

O empréstimo é desembolsado em quatro tranches com um prazo de 11 meses para cada tranche. Os juros acumulam a 22,8% ao ano e são pagáveis mensalmente, enquanto o capital é reembolsado na totalidade no final de cada tranche. As tranches 1–3 (590.000 EUR) financiam a aquisição de equipamentos para os quatro contratos assinados, enquanto a Tranche 4 (110.000 EUR) cobre o capital de giro para os quatro projetos, incluindo trabalhos de instalação de subempreiteiros. Os custos com juros estão incluídos nas previsões financeiras, sendo o calendário de reembolso total da linha apresentado abaixo.

A empresa mantém o direito de reembolsar qualquer tranche antes do prazo, após a receção das liquidações dos clientes correspondentes, sem penalizações de reembolso antecipado. As previsões financeiras assumem conservadoramente a utilização total de 11 meses de cada tranche; o reembolso antecipado reduziria o custo total dos juros abaixo do programado.

Justificação e impacto no fluxo de caixa

A estrutura de pagamentos mensais de juros e capital em série (bullet) foi concebida para preservar o capital de giro durante as fases de projeto intensivas em equipamento. Ao alinhar o serviço da dívida com os pagamentos de marcos, a empresa evita tensões de liquidez e garante que o capital do empréstimo seja aplicado a ativos geradores de receita. A estrutura de tranches espelha os quatro pacotes de aquisição e permite que cada tranche seja amortizada independentemente à medida que o contrato correspondente é liquidado, enquanto os adiantamentos dos clientes reduzem o volume financiado. O perfil de reembolso foi integrado no modelo financeiro, proporcionando visibilidade sobre as obrigações de serviço da dívida e mitigando o risco de subestimar os custos de financiamento.

  • Juros mensais mais capital em série (bullet) alinham os reembolsos com os marcos do projeto e as entradas de caixa.
  • O reembolso antecipado por tranche, sem penalizações, permite amortizar a dívida à medida que os contratos individuais são liquidados.
  • O empréstimo apoia a entrega de contratos assinados e não é utilizado para projetos não confirmados ou expansão especulativa.

Classificação de risco

Pontuação de risco totalBBB
Dívida sobre capital próprio2.12
LTV95%
Histórico de crédito8 / 10
Tipo de garantiaEquipamento da empresa

A notação BBB (o quarto nível) reflete uma empresa rentável e em crescimento, mas com margens reduzidas. As receitas aumentaram todos os anos desde 2023, todos os níveis de rentabilidade são positivos e não foram registados encargos com juros em 2023–2025.

  • O D/E (rácio dívida/capital próprio) de 2,12 é moderado;
  • um LTV de 95% significa que os ativos empenhados, após um desconto de 30%, cobrem ~104,8% do financiamento de 700 mil €;
  • pontuação do historial de crédito de 8/10.

Tenha em conta:

  • margens líquidas de ~4% deixam uma margem de segurança limitada perante os preços dos equipamentos, os custos logísticos e as flutuações cambiais;
  • o controlo estratégico e operacional está concentrado numa única fundadora e CEO;
  • a qualidade da instalação depende de subempreiteiros, enquanto a responsabilidade perante o cliente permanece com a empresa;
  • as entradas de caixa dependem das datas de aceitação das fases contratuais.

Limitações e sensibilidades

A Zhekou combina um papel bem definido de integradora EPC com uma estrutura leve em ativos, que limita os custos fixos e dimensiona a instalação através de subempreiteiros licenciados pela EPRA. A atividade em quatro centros comerciais e em três segmentos B2B, com relações de fornecimento que abrangem fabricantes de primeira linha de módulos, inversores e baterias, reduz a dependência de um único mercado ou fornecedor.

As principais limitações estão ligadas à concentração: o controlo estratégico e operacional cabe à CEO, a qualidade da instalação e o cumprimento dos prazos dependem de parceiros externos, enquanto a responsabilidade perante o cliente permanece com a empresa, e as margens dos projetos são sensíveis aos preços dos equipamentos, à variabilidade logística e às flutuações cambiais. Margens líquidas de ~4% deixam uma margem de segurança limitada perante aumentos de custos, e as receitas e entradas de caixa dependem do calendário de execução dos contratos e da aceitação das fases contratuais, numa estrutura de custos intensiva em equipamento.

Dados financeiros

Receitas 20253,13 M €
Lucro líquido 2025132 392 €
Margem bruta 202514,3%
Contratos assinados1,46 M €
€ milhões
€2.32 M2.32
+23%€2.85 M2.85
+10%€3.13 M3.13
+12%€3.49 M*3.49*
+15%€4.03 M*4.03*
2023202420252026F2027F

* 2026–2027 são previsões da gestão; 2026 inclui os valores reais de janeiro–agosto e os juros deste financiamento a partir de setembro
Sistemas Solares (Copy)

O plano de crescimento da Zhekou não depende de novos mercados. Assenta em projetos maiores e num maior peso dos sistemas híbridos PV + BESS, suportado por quatro contratos assinados no valor de 1,46 M €.

Crescimento estável das receitas

  • As receitas passaram de 2 316 495 € em 2023 para 2 846 159 € em 2024 (+22,9%) e 3 129 593 € em 2025 (+10,0%).
  • A gestão prevê 3 488 271 € em 2026 e 4 026 805 € em 2027.

Rentabilidade consistente

  • O lucro líquido cresceu de 91 869 € em 2023 para 132 392 € em 2025.
  • Prevê-se que a margem bruta suba de 14,3% em 2025 para 17,8% em 2027, à medida que o mix evolui para sistemas híbridos.
  • 2026 é um ano de transição: o lucro líquido desce para 123 992 € com o início dos juros em setembro.

Eficiência de custos

  • Os gastos operacionais cresceram mais devagar do que as receitas, melhorando a alavancagem operacional.
  • A instalação é dimensionada através de parceiros, mantendo os custos fixos baixos.

Mercado

A capacidade solar instalada em África cresceu de cerca de 13,5 GW no final de 2023 para 23,4 GW no final de 2025. O Quénia tem 442,9 MW instalados, mais de metade dos quais em fotovoltaico para autoconsumo, e as regras de acesso aberto introduzidas em 2024 favorecem os PPA empresariais. As tarifas elevadas da rede e a falta de fiabilidade do fornecimento levam os clientes C&I a optar por sistemas híbridos PV + BESS.

Desempenho financeiro

Entre 2023 e 2025, a empresa registou um crescimento estável das receitas e rentabilidade positiva a todos os níveis. As receitas aumentaram de 2 316 495 EUR em 2023 para 2 846 159 EUR em 2024 (+22,9%) e 3 129 593 EUR em 2025 (+10,0%). O lucro bruto cresceu de 360 058 EUR para 446 612 EUR, e o lucro líquido de 91 869 EUR para 132 392 EUR. A margem bruta diminuiu em 2024 com o aumento dos custos dos equipamentos e melhorou em 2025 graças a um aprovisionamento mais eficiente; a margem líquida passou de ~4,0% em 2023 para ~4,2% em 2025.

Principais indicadores financeiros, EUR

Indicador202320242025
Receitas2 316 4952 846 1593 129 593
Custo total das vendas1 956 4372 453 3602 682 981
Lucro bruto360 058392 799446 612
OPEX total216 570227 897235 528
Amortizações e depreciações12 24715 06721 953
EBITDA143 488164 902211 084
EBIT131 241149 835189 131
Juros000
Lucro líquido91 869104 885132 392

As receitas aumentaram todos os anos. O crescimento acelerou em 2024 e abrandou em 2025, mas a rentabilidade cresceu mais depressa do que as receitas em 2025, o que indica uma melhoria da economia de execução; a margem líquida recuou em 2024 devido à compressão da margem bruta e recuperou em 2025.

O custo das vendas é dominado pela aquisição de equipamento, refletindo a natureza intensiva em equipamento dos projetos EPC, e os custos de instalação e de subempreiteiros licenciados acompanham o volume de projetos. Os gastos operacionais — pessoal, rendas, transporte, serviços profissionais e outras rubricas — aumentaram moderadamente e mais devagar do que as receitas, melhorando a alavancagem operacional. Não foram registados encargos com juros no período, o que reflete um financiamento conservador e acordos de pagamento antecipado.

Plano de crescimento

A estratégia de crescimento consiste em subir de patamar no segmento C&I, aumentando a dimensão e a complexidade técnica dos projetos, privilegiando as soluções híbridas PV + BESS e visando clientes industriais e comerciais de maior dimensão, mantendo o modelo de integradora EPC leve em ativos.

  • Aumentar o peso dos projetos industriais e de grandes clientes comerciais para melhorar margens e escala.
  • Aumentar a proporção de projetos híbridos com fotovoltaico e baterias face às instalações apenas fotovoltaicas.
  • Continuar a trabalhar com subempreiteiros licenciados na instalação e no comissionamento.
  • Reforçar a engenharia interna, a gestão de projetos e o controlo financeiro para suportar projetos de maior complexidade.

Iniciativas de expansão

FunçãoAlteraçãoEfeito pretendido
Engenheiro de Projeto / Gestor de Projeto1,0 ETIMaior capacidade de entrega; controlo de prazos, subempreiteiros e qualidade; redução de retrabalho e de perdas de margem
Coordenador Financeiro0,5 ETI →1,0 ETIReforço do controlo do ciclo de tesouraria (adiantamentos, fases contratuais, reconciliações); redução de défices de tesouraria com maior volume de aprovisionamento
Engenheiro Eletrotécnico / de Projeto Principal1,0 ETIMaior capacidade de projeto e comissionamento e de validação técnica; menor risco de erros de projeto e de não conformidade; apoio à expansão PV + BESS

Impacto financeiro previsto

Prevê-se que as receitas aumentem de 3 129 593 EUR em 2025 para 3 488 271 EUR em 2026 e 4 026 805 EUR em 2027, com a margem bruta a subir de 14,3% para 16,3% e 17,8% à medida que o mix evolui para sistemas híbridos de maior valor. 2026 é um ano de transição: com encargos com juros a partir de setembro e gastos operacionais reforçados antecipadamente ao crescimento, o lucro líquido desce temporariamente para 123 992 EUR (margem líquida de 3,6%), antes de recuperar para 163 317 EUR em 2027 (~4,1%).

Indicador2025 (A)2026 (A) jan–ago2026 (F) set–dez2026 (F) ano2027 (F)
Receitas, EUR3 129 5932 138 5551 349 7163 488 2714 026 805
Lucro bruto, EUR446 612316 506253 292569 798714 758
Margem bruta14,3%14,8%18,8%16,3%17,8%
EBIT, EUR189 131141 46875 330216 798352 310
Lucro líquido, EUR132 39299 02824 964123 992163 317
Margem líquida4,2%4,6%1,8%3,6%4,1%

Carteira de clientes

O plano de crescimento assenta em quatro contratos EPC assinados no valor de 1 463 194 EUR, além de cartas de intenção adicionais, o que demonstra procura por parte de clientes industriais e comerciais de maior dimensão.

ClienteValor do contrato, EUR
Cliente A351 718
Cliente B306 696
Cliente C371 963
Cliente D432 817
Total (4 projetos)1 463 194
  • Os contratos abrangem instalações para fabricantes e empresas de transformação que necessitam de soluções PV + BESS no local.
  • O âmbito dos projetos inclui módulos fotovoltaicos, inversores de string, inversores de baterias, armazenamento de energia em baterias, controladores híbridos e equipamento auxiliar.
  • Cartas de intenção de outros clientes indicam uma carteira em crescimento para além dos quatro contratos assinados.

Avaliação do mercado

O mercado fotovoltaico africano está a crescer a partir de uma base instalada reduzida: a capacidade total instalada era de cerca de 13,5 GW no final de 2023 e de cerca de 23,4 GW no final de 2025. O crescimento é impulsionado por limitações estruturais no fornecimento de eletricidade e tarifas elevadas, pela expansão industrial, pelo apoio político às energias renováveis e pela procura de produção descentralizada, com os clientes C&I a adotarem cada vez mais sistemas híbridos PV + BESS por razões de fiabilidade.

Quénia

O Quénia dispõe de um enquadramento regulatório formalizado sob a supervisão da EPRA. A capacidade solar total instalada ascende a 442,9 MW —229,2 MW de fotovoltaico para autoconsumo, 210,3 MW de fotovoltaico ligado à rede e 3,4 MW de fotovoltaico isolado da rede —, pelo que os projetos de autoconsumo representam mais de metade da capacidade nacional.

  • A regulamentação de acesso aberto introduzida em 2024 alarga a participação no mercado e favorece os PPA empresariais (contratos de compra de energia).
  • Os requisitos de licenciamento da EPRA garantem que os trabalhos elétricos são realizados por subempreiteiros qualificados.
  • O mercado é fragmentado, com empreiteiros focados em EPC e promotores com ativos próprios a operar em paralelo.
  • A dependência de importações de equipamento PV e BESS expõe o mercado a riscos cambiais e logísticos.

A procura nos três grupos de clientes C&I é impulsionada pelas tarifas elevadas da rede, pela falta de fiabilidade do fornecimento e pela possibilidade de estabilizar os custos operacionais com sistemas híbridos PV + BESS.

Concorrência e cadeia de abastecimento

O mercado é concorrencial e fragmentado, com integradores EPC e fornecedores IPP/PPA (produtores independentes de energia / contratos de compra de energia) a disputar projetos. A Zhekou recorre a fabricantes de primeira linha e a distribuidores locais como a PNS Solar Solutions e a Taico Power Kenya, que importam o equipamento e atuam como importadores oficiais. A concorrência de soluções PPA financiadas pode afetar a taxa de conversão e o poder de fixação de preços junto dos clientes industriais.

Posição da empresa no mercado

A Zhekou opera no segmento solar de autoconsumo de média dimensão como integradora EPC leve em ativos, prestando serviços de engenharia e gestão de projetos e recorrendo a parceiros licenciados para a instalação e o comissionamento. Os projetos concluídos abrangem a indústria transformadora, o processamento alimentar, os plásticos e a moagem; a empresa privilegia relações diretas e clientes recorrentes em vez de marketing de massa, e a execução leve em ativos permite-lhe crescer sem grandes investimentos em equipamento ou mão de obra.

Desafios

  • A elevada dependência de equipamento importado expõe os projetos a riscos cambiais e logísticos.
  • Pressão concorrencial de promotores que oferecem PPA financiados.
  • Nova regulamentação pode afetar os requisitos de licenciamento e os prazos dos projetos.
  • Os ciclos de investimento dos clientes e o seu comportamento de pagamento afetam o calendário dos fluxos de caixa.

Composição da garantia

Equipamento de projeto ao abrigo de 4 contratos EPC · €787.5K
Equipamento de projeto ao abrigo de 4 contratos EPC€787,540
Veículos€90,130
Equipamento de instalação e ensaio€85,000
Equipamento informático€35,000
Equipamento de armazém€30,000
Mobiliário e equipamento de escritório€20,000
Total empenhado€1,047,670Valores contabilísticos e de aquisição; 733 369 € após um desconto de 30%, mais quatro contratos assinados no valor de 1,46 M €.

O financiamento de 700 mil € está garantido em três camadas.

1. Ativos fixos existentes — 260 130 €

  • Veículos, equipamento de instalação e ensaio, equipamento informático e de armazém, mobiliário de escritório.
  • 182 091 € após o desconto de 30%.

2. Equipamento de projeto — 787 540 €

  • Módulos fotovoltaicos, inversores e baterias adquiridos para os quatro contratos.
  • A propriedade só passa para o cliente após a liquidação final, pelo que até lá o equipamento permanece no penhor.
  • 551 278 € após o desconto de 30%.

3. Contratos assinados — 1,46 M €

  • Os pagamentos dos clientes são a principal fonte de reembolso e substituem a camada de equipamento à medida que os projetos são concluídos.
  • Excedem a obrigação total de reembolso de 858 666,67 €.

Após o desconto, os ativos empenhados valem 733 369 € — ~104,8% do capital do empréstimo.

Garantias do empréstimo

O financiamento está garantido por ativos fixos existentes, pelo equipamento de projeto recém-adquirido e por uma garantia dinâmica assente nos fluxos de caixa dos contratos. É aplicado um desconto conservador de 30% aos ativos físicos para estimar os valores de liquidação.

Ativos fixos existentes, EUR

Categoria de ativoValor
Veículos90 130
Equipamento de instalação e ensaio85 000
Equipamento informático35 000
Equipamento de armazém30 000
Mobiliário e equipamento de escritório20 000
Total dos ativos operacionais existentes (AFT)260 130
Valor descontado (–30%)182 091

Equipamento financiado, EUR

O penhor abrange a totalidade do pacote de equipamento de 787 540 EUR para os quatro projetos, incluindo a parte financiada pelos adiantamentos dos clientes (78 754 EUR), uma vez que a propriedade se mantém na empresa até à liquidação final.

Componente da garantiaValor de aquisiçãoValor descontado (–30%)
Equipamento de projeto ao abrigo dos quatro contratos EPC787 540551 278

Ao abrigo dos contratos EPC, a propriedade do equipamento só passa para o cliente após a liquidação final; até lá, permanece propriedade da empresa e faz parte do penhor. À medida que os projetos são concluídos, a garantia não é libertada, mas substituída pelos pagamentos recebidos dos clientes, que constituem a principal fonte de reembolso.

Garantia dinâmica e cobertura

Os quatro contratos assinados totalizam 1 463 194 EUR, montante superior à obrigação total de reembolso (capital mais juros) de 858 666,67 EUR. O valor descontado dos ativos empenhados — AFT existentes e equipamento de projeto — é de 733 369 EUR, o que corresponde a um rácio garantia/empréstimo de ~104,8% (LTV 0,95), garantindo integralmente o capital em pressupostos conservadores. Estes ativos têm mercados secundários ativos e mantêm valores de revenda estáveis.

Descrição do empréstimo

A Zhekou solicita um financiamento de 700 000 EUR para financiar a aquisição e entrega de módulos fotovoltaicos, inversores, sistemas de armazenamento de energia em baterias, controladores e equipamento auxiliar, bem como o respetivo fundo de maneio, para executar quatro contratos EPC assinados no valor de 1 463 194 EUR. O financiamento destina-se exclusivamente aos contratos assinados e não financia iniciativas especulativas.

Estrutura de reembolso

O empréstimo é desembolsado em quatro tranches, cada uma com um prazo de 11 meses, utilizadas em simultâneo em setembro de 2026, quando se inicia o aprovisionamento ao abrigo dos quatro contratos. Os juros vencem à taxa de 22,8% ao ano e são pagos mensalmente; o capital é reembolsado integralmente no final de cada tranche. As Tranches 1–3 (590 000 EUR) financiam a aquisição de equipamento para os quatro contratos, e a Tranche 4 (110 000 EUR) cobre o fundo de maneio, incluindo os trabalhos de instalação dos subempreiteiros. A empresa pode reembolsar antecipadamente qualquer tranche, após receber os pagamentos correspondentes dos clientes, sem penalizações por reembolso antecipado; as previsões assumem, de forma conservadora, a utilização integral durante 11 meses.

  • Juros mensais e reembolso do capital no vencimento alinham os pagamentos com as fases dos projetos e as entradas de caixa, preservando o fundo de maneio nas fases intensivas em equipamento.
  • A estrutura de tranches espelha os quatro pacotes de aprovisionamento, e os adiantamentos dos clientes reduzem o volume financiado.
  • As condições de pagamento dos clientes combinam adiantamentos iniciais com pagamentos por fases associados à entrega, à instalação e ao comissionamento.

Utilização dos fundos

O custo agregado do equipamento principal nos quatro projetos, com base em cotações líquidas dos fornecedores, é de cerca de 787 540 EUR. Deduzidos os adiantamentos de 10% dos clientes (78 754 EUR), o aprovisionamento ascende a 708 786 EUR, dos quais 590 000 EUR são financiados pelas Tranches 1–3; o remanescente é coberto pela tranche de fundo de maneio, pelos recebimentos intermédios por fases e por recursos próprios da empresa. Os trabalhos de instalação dos subempreiteiros, no valor de 104 000 EUR, são financiados pela tranche de fundo de maneio e pelos recebimentos por fases. Os custos totais dos projetos incluem ainda materiais complementares do sistema, entrega, importação e logística, engenharia, gestão de projeto, comissionamento e provisões para garantia.

Cliente A — fotovoltaico com integração híbrida, EUR

ItemCusto
Módulos fotovoltaicos Mono 550W36 036
Inversores de string fotovoltaicos 50 kW AC48 000
PCS / inversor de baterias bidirecional 150 kW27 000
BESS LFP 200 kWh incl. bastidores + BMS38 000
EMS / controlador híbrido (PV + BESS + rede + gerador)15 000
Contador bidirecional + TI (injeção zero)5 000
Quadro de sincronização do gerador / ATS8 000
Kit de peças sobresselentes críticas5 000
Total de equipamento (líquido)182 036

Cliente B, EUR

ItemCusto
Módulos fotovoltaicos Mono 550W30 030
Inversores de string fotovoltaicos 50 kW AC40 000
PCS / inversor de baterias bidirecional 125 kW23 000
BESS LFP 200 kWh incl. bastidores + BMS38 000
EMS / controlador híbrido (PV + BESS + rede + gerador)15 000
Contador bidirecional + TI (injeção zero)5 000
Quadro de sincronização do gerador / ATS8 000
Total de equipamento (líquido)159 030

Cliente C, EUR

ItemCusto
Módulos fotovoltaicos Mono 550W24 024
Inversores de string fotovoltaicos 50 kW AC32 000
PCS / inversor de baterias bidirecional 150 kW27 000
BESS LFP 400 kWh incl. bastidores + BMS76 000
EMS / controlador híbrido (PV + BESS + rede + gerador)15 000
Contador bidirecional + TI (injeção zero)5 000
Quadro de sincronização do gerador / ATS8 000
Total de equipamento (líquido)187 024

Cliente D — 250 kWp fotovoltaico com BESS de 500 kWh, EUR

ItemCusto
Módulos fotovoltaicos Tier-1 Mono 550W34 125
Inversor de string fotovoltaico 50 kW AC43 245
PCS / inversor de baterias bidirecional 250 kW51 210
BESS LFP 500 kWh incl. bastidores + BMS108 110
EMS / controlador híbrido (PV + BESS + rede)17 070
Contador bidirecional + TI (industrial)5 690
Total de equipamento (líquido)259 450

Como o empréstimo é pago

O seu investimento de 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC funciona como uma obrigação a 11 meses: juros mensais e o capital devolvido no mês 012345678901234567890.

DataJurosCapitalTotal
Lucro líquido+012345678901234567890.012345678901234567890012345678901234567890 USDC
Retorno total012345678901234567890.012345678901234567890012345678901234567890 USDC

Mutuário

Zhekou Investment LimitedNairóbi, Quénia · fundada em 2018
Zhekou Investment Limited

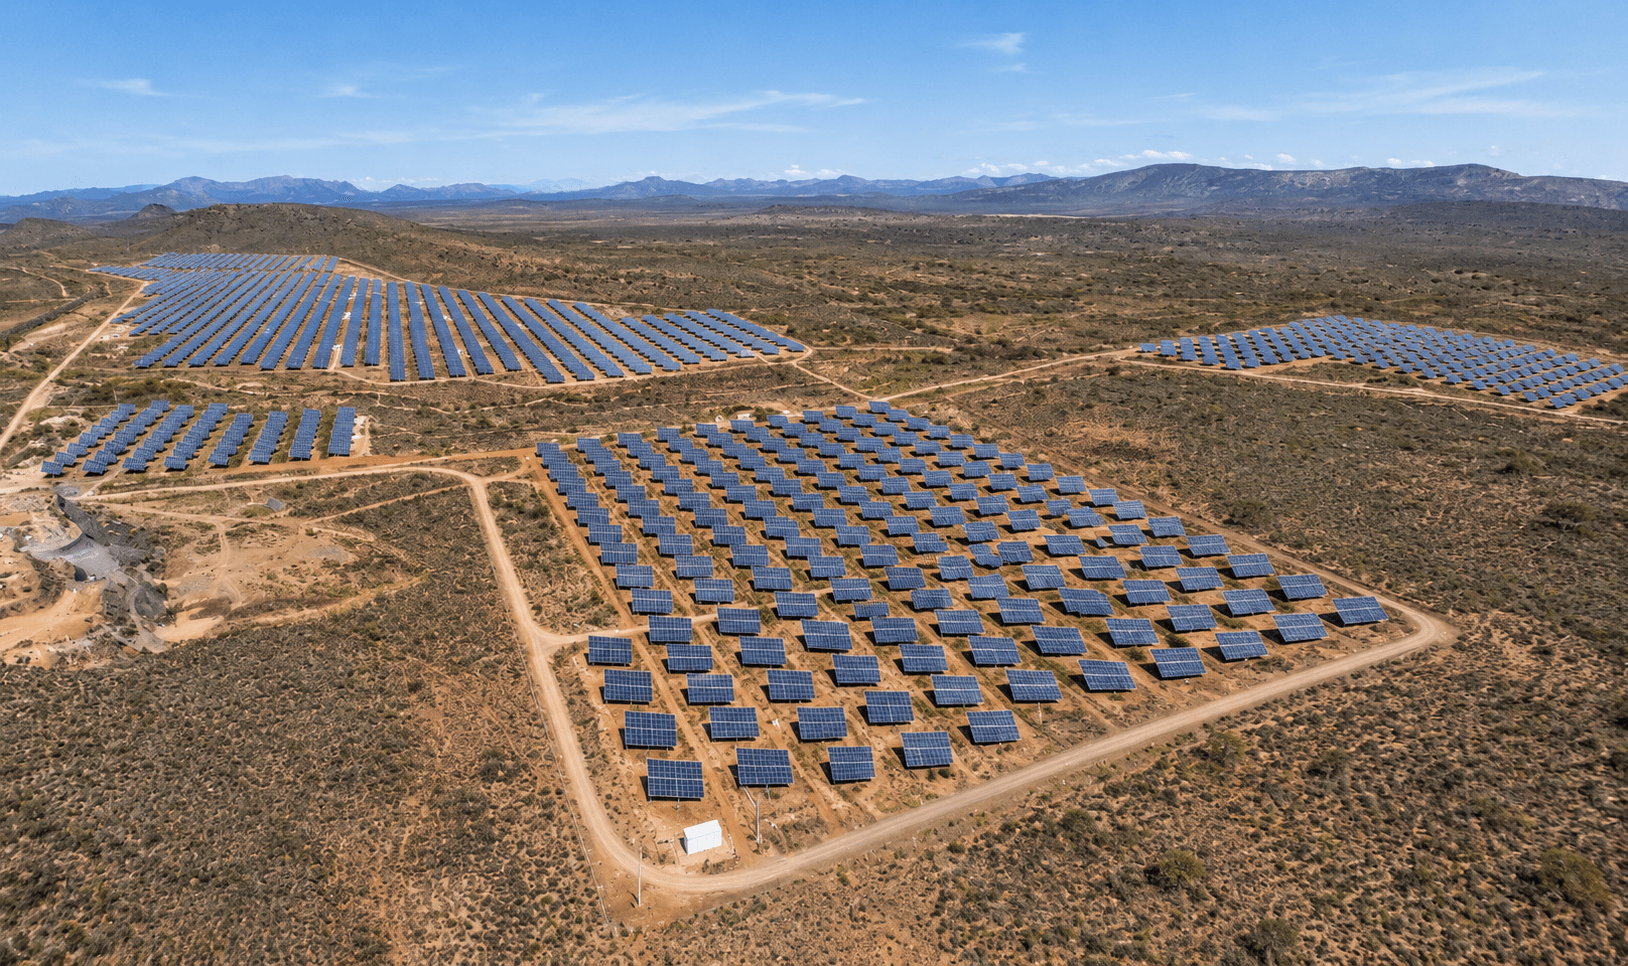
A Zhekou Investment Limited é uma integradora solar EPC (engenharia, aprovisionamento e construção) com sede no Quénia, focada em clientes comerciais e industriais (C&I). A empresa entrega soluções fotovoltaicas chave na mão e sistemas híbridos fotovoltaicos mais sistemas de armazenamento de energia em bateria (PV + BESS). Gere todo o ciclo de entrega — desde a avaliação do local, perfil de carga e projeto de engenharia até à preparação da lista de quantidades, coordenação de aprovisionamento, gestão de projetos, comissionamento e suporte de garantia. A instalação física e os trabalhos elétricos regulamentados são realizados por subcontratados licenciados pela Autoridade Reguladora de Energia e Petróleo (EPRA), enquanto a Zhekou mantém a responsabilidade contratual pela qualidade, disciplina de prazos, conformidade de saúde e segurança e serviço pós-instalação.

N.º Reg: PVT-3QUG6G7zhekouenergy.com

Sobre a empresa

A Zhekou Investment Limited é uma integradora EPC (engenharia, aprovisionamento e construção) de energia solar sediada no Quénia, focada em clientes comerciais e industriais (C&I). Fornece soluções fotovoltaicas chave na mão e sistemas híbridos de energia fotovoltaica com armazenamento em baterias (PV + BESS), gerindo todo o ciclo de entrega — avaliação do local, análise do perfil de consumo e projeto de engenharia, preparação do mapa de quantidades, coordenação do aprovisionamento, gestão de projeto, comissionamento e assistência em garantia. A instalação física e os trabalhos elétricos regulamentados são realizados por subempreiteiros licenciados pela Energy and Petroleum Regulatory Authority (EPRA), enquanto a Zhekou mantém a responsabilidade contratual pela qualidade, pelo cumprimento dos prazos, pela conformidade em matéria de saúde e segurança e pelo serviço pós-instalação.

  • Modelo operacional leve em ativos: a engenharia principal, a coordenação do aprovisionamento e a gestão dos projetos são mantidas internamente, sendo a capacidade de instalação dimensionada através de parceiros.
  • Âmbito geográfico: a atividade está concentrada nos principais centros comerciais do Quénia — Nairobi, Mombaça, Nakuru e Kisumu.

Identificação da empresa: número de registo PVT-3QUG6G7; constituída a 3 de setembro de 2018; sede social Argho Building, Tom Mboya Street, Nairobi, Quénia.

Liderança e gestão

A empresa é liderada pela sua fundadora. A CEO Celine Adhiambo Okelo, detentora de 100% do capital social, tem formação em engenharia e experiência no setor EPC solar do Quénia. A sua abordagem de gestão privilegia a qualidade do projeto, um aprovisionamento disciplinado e um controlo rigoroso da execução em obra como alavancas de fiabilidade da entrega e de contenção do risco. A tomada de decisões está centralizada numa única gestora, o que favorece a coerência estratégica, mas também evidencia a importância do planeamento da sucessão.

Produtos, serviços e clientes

A Zhekou concebe e instala sistemas fotovoltaicos ligados à rede e soluções híbridas PV + BESS com componentes de primeira linha: módulos JA Solar, LONGi, JinkoSolar e Trina; inversores Huawei, SMA, Fronius, Growatt e Victron; e sistemas de baterias CATL e Gotion. Os serviços abrangem levantamentos no local, análise do perfil de consumo, engenharia e projeto, mapa de quantidades, elaboração de orçamento e calendário, coordenação do aprovisionamento, gestão de projeto em obra, comissionamento e assistência em garantia e pós-garantia.

  • Sistemas fotovoltaicos ligados à rede — compensam o consumo de eletricidade diurno com produção solar no local.
  • Sistemas híbridos PV + BESS — integração de fotovoltaico e armazenamento em baterias para fiabilidade e gestão de cargas.
  • Entrega chave na mão — gestão de projeto em ciclo completo, desde a avaliação do local até ao comissionamento e à garantia.

A empresa trabalha diretamente com os clientes através da qualificação técnica, de uma abordagem comercial assente em relações e da especialização setorial, adaptando as propostas à análise de cargas e às condições do local. Serve três segmentos B2B: PME e comércio a retalho que procuram reduzir os custos de energia com produção no local; clientes comerciais e institucionais — escritórios, escolas e instituições — que necessitam de energia fiável durante o dia; e utilizadores industriais e grandes clientes comerciais com elevados consumos de energia e exigências de fiabilidade. A dimensão típica dos projetos é de 30 kW a 100 kW, com alguns projetos maiores selecionados. A angariação de clientes assenta em relações diretas, contratos repetidos e recomendações da base instalada.

As instalações concluídas abrangem a produção de plásticos e produtos poliméricos (Clientes A e D, incluindo produção de embalagens em Nairobi), o processamento de bebidas e fruta (Cliente B) e a moagem e agroindústria (Cliente C).

Juro anual
22.80 %
Prazo
11 meses
Lucro líquido
Vale
+0 USDC
Retorno total0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Registe-se para investir