EntrarRegistar-se
  • Primário
  • Secundário
  • Cryptolending
  • Token
  • Os meus investimentos
  • Mais
    Ligas
    Transações
    Programa de referidos
    Ajuda e Feedback
    Twitter
    Telegram
    LinkedIn
  • Primário
  • Secundário
  • Cryptolending
  • Token
  • Os meus investimentos
  • Mais
EntrarRegistar-se
PrimárioSecundárioCryptolendingInvestimentos
PrimárioSecundárioCryptolendingTokenOs meus investimentos
LigasTransaçõesPrograma de referidosAjuda e Feedback
TwitterTelegramLinkedIn
Trustpilot
  • Termos e Condições
  • Política de Privacidade
  • Ajuda e Feedback
  • Plataforma WEB2
🧰 ServiçosID: 771

Mineração de Bitcoin (Copy)

0USDC
0% de 30,000 USDC
Pontuação de riscoA
Juro anual23.10 %
Prazo9 meses
Expira em
Registe-se para investir
Visão geral
Classificação de risco
Dados financeiros
Garantia
Mutuário
Scaling the Paraguay site from 2 MW to 8 MW

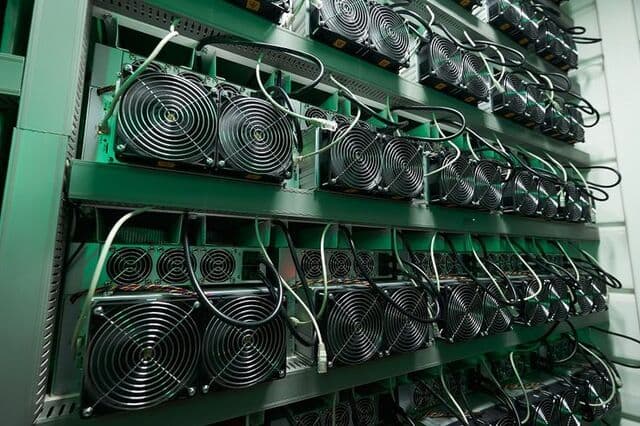
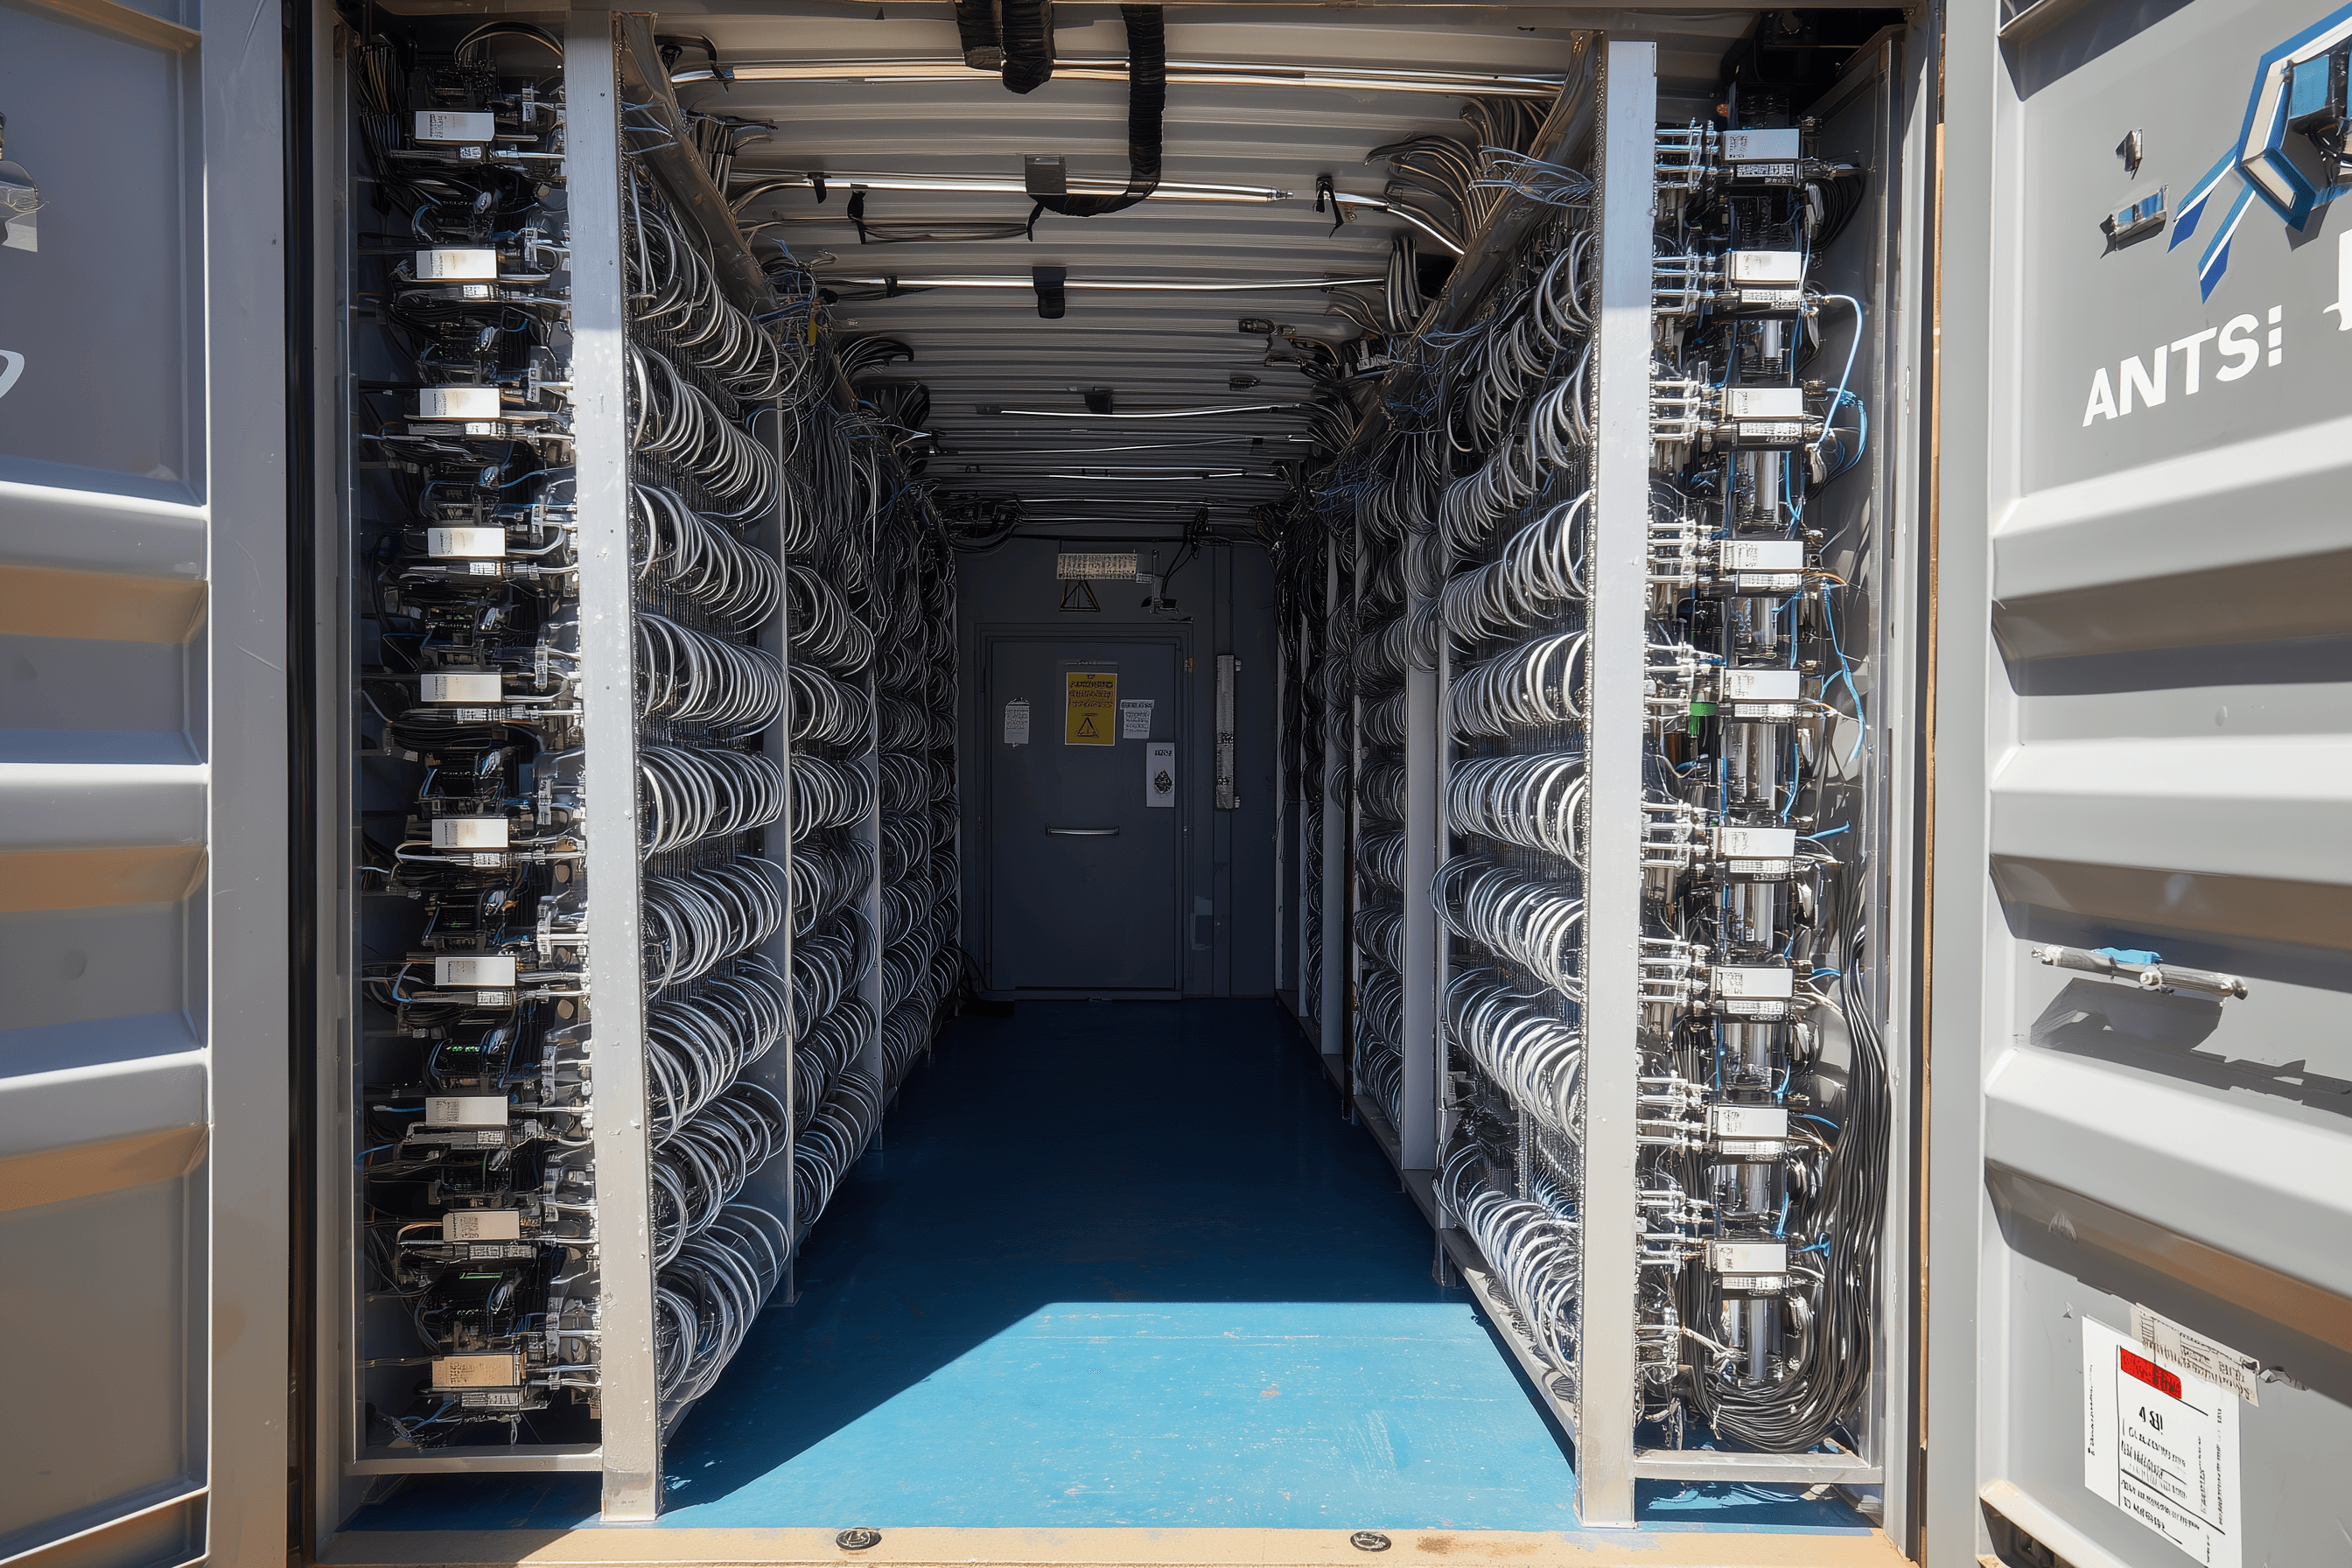
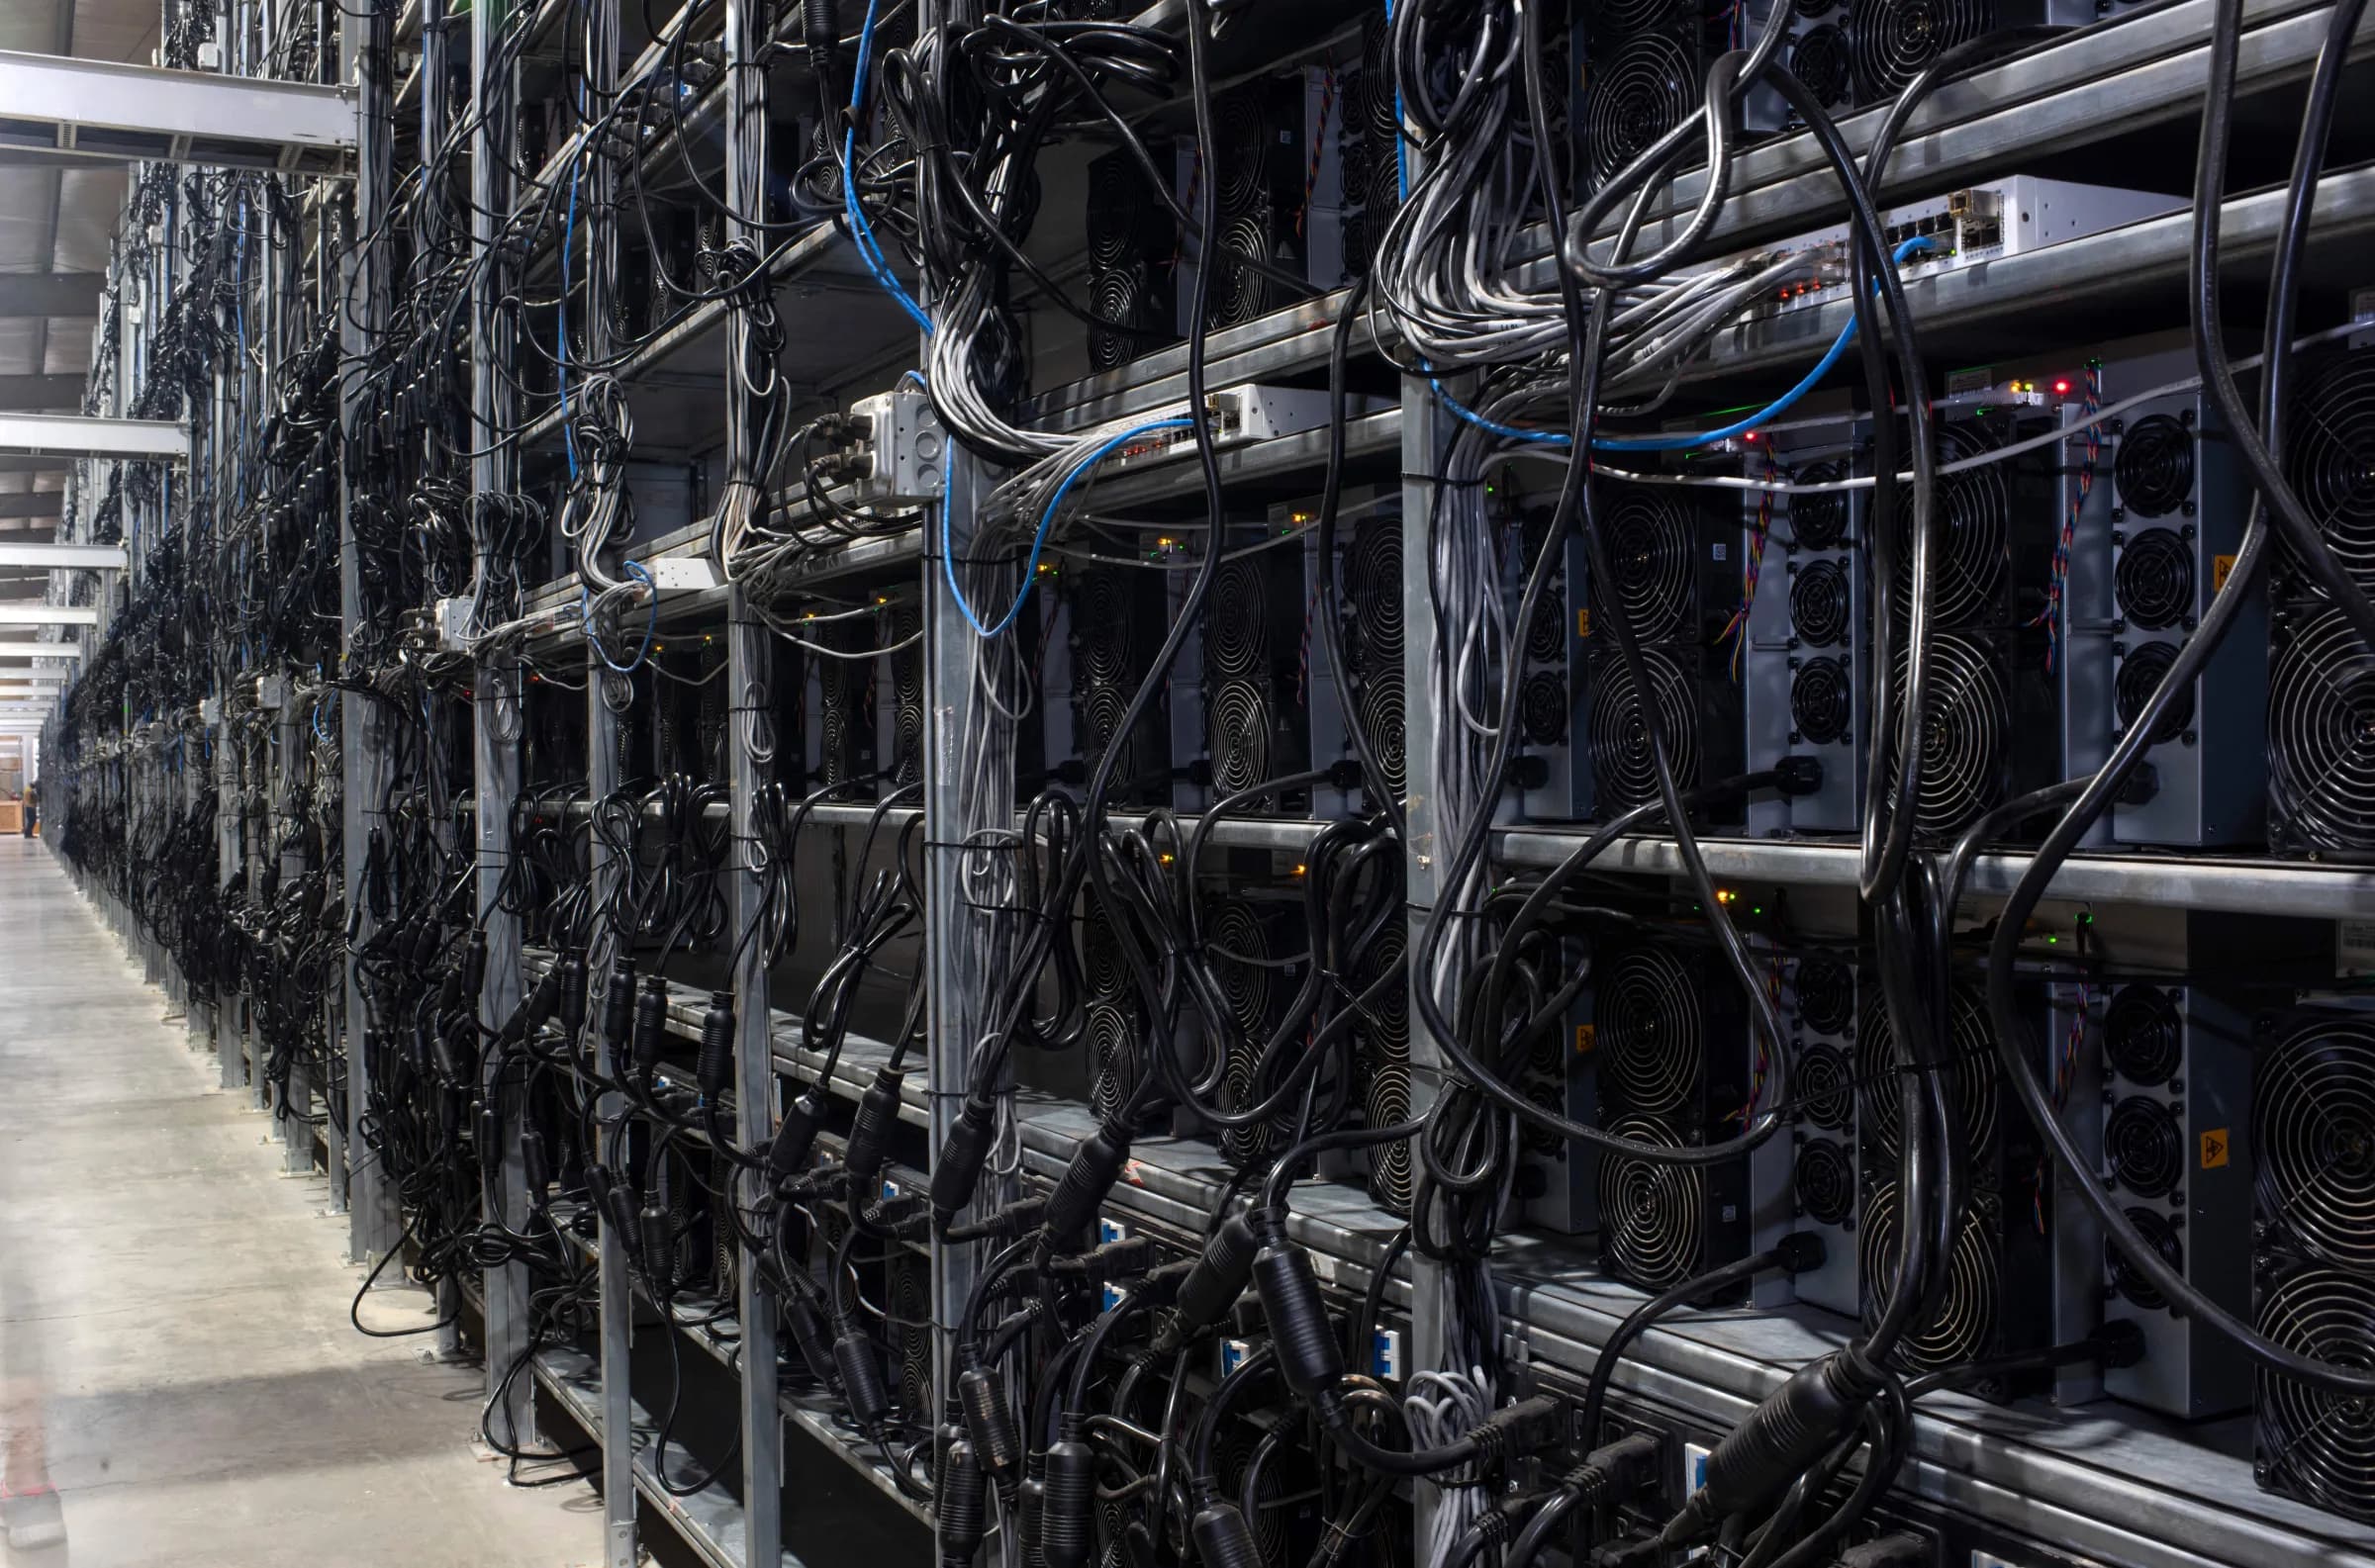
The €3.6M facility buys about 1,710 Antminer S21 Pro units with shipping, customs and installation, adding c. 6 MW of capacity and taking ORAX’s grid-connected site in Paraguay from about 2 MW to 8 MW.

0USDC
0% de 30,000 USDC
Pontuação de risco: A9 meses23.10 %
Mineração de Bitcoin (Copy)

A ORAX Assets Management Corp. é uma sociedade comercial internacional constituída no Panamá, com ativos operacionais localizados no Paraguai. A empresa foi criada como um veículo dedicado à mineração de Bitcoin em escala industrial, construída em torno de um único local expansível ligado à rede elétrica paraguaia. A atividade principal da ORAX é a propriedade e operação de capacidade de mineração baseada em ASIC por conta própria, com uma ênfase estratégica na acumulação de BTC minerados no balanço (“mine-and-hold”) em vez de tratá-los como fluxo de caixa operacional de curto prazo.

O local atual utiliza aproximadamente 2 MW de carga elétrica através de hardware de mineração instalado e operações seguras 24 horas por dia, 7 dias por semana. A infraestrutura elétrica e física foi preparada para um aumento até cerca de 8 MW, com potencial contratual para atingir 8–10 MW ao abrigo do quadro tarifário existente. Nesta fase, o principal estrangulamento para o crescimento é o hardware e o financiamento, não a energia ou o espaço: o local é conceptualmente enquadrado como uma plataforma concentrada e escalável para a produção de BTC de baixo custo utilizando frotas ASIC modernas e otimizadas.

Modelo de negócio e atividades

A ORAX opera como uma mineradora própria pura, em vez de um fornecedor de alojamento ou revendedor de hardware. O seu modelo de negócio consiste em assegurar eletricidade de rede estruturalmente de baixo custo no Paraguai, implementar as suas próprias máquinas ASIC numa configuração otimizada de refrigeração a ar e converter energia em BTC ao custo unitário total mais baixo possível. O valor acumula-se inteiramente no balanço da própria empresa: não existem clientes terceiros cujas máquinas estejam alojadas no local, nem serviços baseados em taxas que diluam a vantagem económica da mineração.

A plataforma integra toda a cadeia de valor da mineração para operações próprias: seleção, aquisição e importação de hardware ASIC; frete marítimo e alfândega; preparação pré-implantação (inspeção, substituição de componentes selecionados, gestão térmica); instalação e configuração em racks; otimização de firmware; monitorização contínua; manutenção e reparações no local. Um diferencial fundamental é a utilização sistemática de firmware personalizado visando um aumento de 15 a 20% no desempenho computacional em relação às configurações de fábrica, permitindo uma taxa de hash mais elevada por unidade de capital investido e por kWh consumido.

Do ponto de vista financeiro, as atividades da ORAX baseiam-se numa política de tesouraria de "minar e manter". O BTC minado é tratado como um ativo estratégico de tesouraria e não é vendido sistematicamente para cobrir despesas operacionais. Em vez disso, parte do saldo de BTC é dada como garantia para empréstimos (normalmente até ~50% do rácio empréstimo-valor), com financiamento recebido em USDT a taxas de juro na ordem dos 6-8% ao ano. Estes empréstimos são utilizados para financiar os custos operacionais, permitindo a retenção das moedas minadas e posicionando a empresa para beneficiar de uma potencial valorização dos preços, particularmente em torno e após o halving previsto para 2028.

Estrutura operacional

Operacionalmente, a ORAX combina um núcleo interno enxuto com o uso extensivo de empreiteiros especializados. A equipa interna gere a gestão estratégica, as principais decisões técnicas e a operação diária do local no Paraguai: seleção e aquisição de hardware, coordenação logística, implementação de firmware, monitorização de desempenho, reparações, manutenção preventiva e administração básica. Quatro operadores trabalham no local sob a supervisão de um COO, apoiados pelo fundador e por uma pequena função administrativa/secretariado que gere os fluxos de documentação e a coordenação com financiadores, fornecedores e prestadores de serviços.

Os trabalhos de construção e eletricidade para a expansão do local, segurança física 24 horas por dia, 7 dias por semana, logística internacional e desalfandegamento, bem como apoio contabilístico, fiscal e jurídico, são geridos por parceiros externos. O local funciona ao abrigo de um contrato de fornecimento de eletricidade a preço fixo de três anos com o operador de rede local, e a sua configuração física está otimizada para implementações de ASIC arrefecidos a ar de alta densidade, com ênfase na gestão do fluxo de ar, evacuação de calor e tempo de atividade. Esta estrutura "leve" mantém os custos fixos relativamente baixos, permitindo à empresa escalar o hashrate instalado principalmente através de compras de hardware adicional, em vez de expansões de infraestrutura repetidas.

Clientes e posição no mercado

Ao contrário de muitas empresas de mineração que combinam a auto-mineração com o alojamento, a ORAX opera deliberadamente sem clientes externos. Todo o hashrate no local é propriedade e controlado pela própria empresa, e não existe qualquer função de vendas ou marketing destinada a atrair mineiros de retalho ou pequenas instituições. A gestão não vê uma lógica estratégica para trabalhar com pequenos clientes de "retalho" (1–10 máquinas) e deseja evitar a complexidade de gerir inúmeras contas pequenas.

Em princípio, a infraestrutura e o modelo operacional poderiam ser alargados a alojamento em larga escala ou a acordos de joint-venture com parceiros institucionais, particularmente se, até março-abril de 2026, a plataforma não tiver sido totalmente preenchida com o hardware próprio da ORAX. Quaisquer serviços deste tipo seriam tratados como suplementares à estratégia central de auto-mineração. No mercado mais amplo, a empresa posiciona-se como um minerador focado nos custos e movido a energia hidroelétrica no Paraguai, visando situar-se na extremidade inferior da curva de custos global com um custo de produção de BTC total na faixa média dos 30 mil USD/EUR equivalentes a 8 MW, sob as premissas atuais.

Liderança e organização

O conceito estratégico e o perfil atual da ORAX estão intimamente ligados ao seu fundador e único acionista, Goran Jovanovic, um entusiasta de Bitcoin desde 2011 com experiência anterior como investidor em empresas de mineração cotadas em bolsa, como a Bitfarms e outros pares do setor. O seu compromisso de longo prazo com o ecossistema moldou o foco da empresa em energia barata, elevado tempo de atividade, otimização baseada em firmware e alocação disciplinada de capital.

Em 2025, transitou de uma exposição puramente financeira para a construção da sua própria operação física, liderando a garantia de terrenos e a ligação à rede no Paraguai, a negociação do contrato de energia de preço fixo por três anos e o projeto e construção da infraestrutura inicial de 2 MW. Continua a ser o principal decisor para a estratégia, expansão, política de tesouraria e risco. Uma pequena equipa de gestão e administrativa apoia-o no Panamá e no terreno no Paraguai, enquanto as funções não essenciais são subcontratadas. Como resultado, a ORAX apresenta-se atualmente como uma plataforma de mineração focada e impulsionada pelo fundador, com infraestrutura tangível e claro potencial de escala, mas com características típicas de fase inicial: elevada dependência de pessoas-chave, concentração num único local e exposição total à trajetória de preço e dificuldade a longo prazo da Bitcoin.

Garantia de Empréstimo

A linha de capex de 3.600.000 EUR é garantida por ativos mineiros tangíveis e produtivos nas instalações da ORAX no Paraguai. O pacote de garantias consiste em:

  • infraestrutura elétrica e de local existente e totalmente desenvolvida e a frota ASIC já instalada na configuração atual de 2 MW;

  • todo o novo hardware de mineração e infraestrutura associada adquiridos com o produto do empréstimo para adicionar cerca de 6 MW de capacidade (elevando o local para 8 MW).

Dada a natureza específica dos ativos mineiros, as garantias são apresentadas em dois níveis:

  • Valor base – valor contabilístico / de compra em EUR;

  • Valor de liquidação conservador – 90% do valor base (margem de avaliação de 10%), refletindo que os ASICs e a infraestrutura instalados e operacionais mantêm tipicamente um forte valor de revenda, uma vez que podem gerar fluxo de caixa imediatamente quando ligados.

Nesta base, os ativos empenhados oferecem uma cobertura de garantia do capital do empréstimo de aproximadamente 154% ao valor base e 139% com base numa margem de avaliação (haircut) de 10%.

Resumo de garantias

Fonte de garantia

Valor base (EUR)

Valor de liquidação, 90% (EUR)

Infraestrutura do local existente e frota instalada

1,956,039

1,760,435

Hardware e infraestrutura financiados por empréstimo

3,600,000

3,240,000

Garantia total

5,556,039

5,000,435

Indicadores de cobertura

  • Cobertura do valor base: 5.556.039 EUR vs. 3.600.000 EUR ≈ 154 %

  • Cobertura do valor de liquidação (90% da base): 5.000.435 EUR vs. 3.600.000 EUR ≈ 139 %

Assim, mesmo sob um desconto conservador de 10% em todos os ativos penhorados, a base de colateral ainda excede o principal do empréstimo por uma margem substancial. Todos os itens penhorados são componentes centrais e geradores de rendimento da operação de mineração. Além disso, a ORAX planeia construir e manter uma tesouraria de BTC sob a sua estratégia de mine-and-hold; estas detenções de BTC garantem principalmente empréstimos operacionais de curto prazo garantidos por BTC e não estão incluídas nas tabelas acima, mas representam uma margem económica extra para além do pacote de colateral de ativos fixos.

ORAX ASSETS MANAGEMENT CORPORATION foi fundado(a)2 de set. de 2025
Início do trabalho ativo/produção10 de set. de 2025
Alvo mín.15,000 USDC
Investidores0
Pagamentos de jurosmensal
Reembolsos de capitalno vencimento
Pagamentos totais9 meses

Detalhes

Os dados financeiros disponíveis da ORAX cobrem os primeiros três meses de operações comerciais nas suas instalações no Paraguai (setembro-novembro de 2025). Durante este período, a empresa demonstrou fortes margens brutas e operacionais sobre uma base de receitas relativamente pequena mas crescente, confirmando a viabilidade económica da configuração de 2 MW sob a atual tarifa de energia e condições de rede.

Todos os valores abaixo estão expressos em EUR, convertidos de USD a uma taxa ilustrativa de 1 USD = 0,86 EUR.

Principais indicadores financeiros

(Valores em milhares de EUR, arredondados)

Ponto

Receita

Lucro bruto

Lucro líquido*

Margem bruta

Margem líquida

set de 2025

51

39

32

75%

63%

out de 2025

145

103

90

71%

62%

nov de 2025

118

77

61

65%

52%

set–nov de 2025

315

219

183

≈69%

≈58%

O reconhecimento de receitas segue a abordagem mine-and-hold da empresa: a receita mensal é calculada como o preço do BTC no final do mês multiplicado pelo BTC minerado nesse mês, sem exigir vendas reais de BTC. Esta é uma representação mark-to-market do valor económico criado, em vez de rendimento em dinheiro realizado.

Análise de receitas e rentabilidade

Em setembro de 2025, o primeiro mês do período apresentado, a ORAX gerou cerca de 51 mil euros de receitas com uma margem bruta de 75% e uma margem líquida aproximada de 63%. Isto reflete uma operação pequena mas eficiente a 2 MW, com uma base de custos enxuta e custos fixos limitados.

Em outubro de 2025, as receitas quase triplicaram para cerca de 145 mil EUR, impulsionadas por uma maior produção e valorização do BTC, enquanto as margens bruta e líquida permaneceram muito fortes, em cerca de 71% e 62%, respetivamente. Isto indica que a estrutura de custos escalou bem com o aumento da produção e que as receitas adicionais se refletiram em grande parte no lucro operacional.

Em novembro de 2025, a receita moderou para aproximadamente 118 mil euros, refletindo amplamente os movimentos de preço do BTC e a volatilidade mensal normal. A margem bruta baixou para cerca de 65% e a margem líquida para cerca de 52%, mas a operação permaneceu altamente lucrativa numa base económica.

Ao longo dos três meses combinados, o ORAX gerou:

  • Receitas de aproximadamente 315 mil EUR

  • Lucro bruto de cerca de 219 mil EUR

  • Lucro líquido (operacional) de aproximadamente 183 mil EUR

Isto corresponde a uma margem bruta global de cerca de 69% e a uma margem líquida de cerca de 58% para o período.

Principais tendências e observações financeiras

Os dados dos primeiros três meses mostram um perfil rentável em fase inicial com margens percentuais muito elevadas, consistentes com baixos custos diretos de energia e uma estrutura organizacional compacta.

As margens brutas e líquidas flutuam naturalmente com o preço do BTC e as condições da rede, mas o diferencial entre o custo total de produção por BTC e o valor de mercado do BTC minerado é substancial neste período. Numa base unitária, os cálculos internos para setembro-novembro indicam um custo de produção total (energia + serviços + custos fixos) de aproximadamente 36-37 mil EUR por BTC, em comparação com um valor médio realizado de cerca de 88 mil EUR por equivalente a BTC, implicando uma margem económica na ordem dos 58%.

As despesas operacionais são modestas em termos absolutos e permanecem baixas em relação às receitas, refletindo uma equipa interna enxuta e a externalização de funções não essenciais. Isto sustenta uma forte alavancagem operacional: à medida que a capacidade e a produção de BTC aumentam, a ORAX espera que uma parte significativa das receitas adicionais se traduza num lucro operacional incremental, desde que as tarifas de energia e as condições da rede permaneçam globalmente em linha com os pressupostos atuais.

Ao mesmo tempo, o histórico financeiro sob o modelo atual é muito curto (três meses), e os resultados são inerentemente sensíveis ao preço do BTC, à dificuldade e ao tempo de atividade. Os valores atuais devem, portanto, ser vistos como uma prova de conceito inicial para a configuração de 2 MW e para a abordagem de minar e manter escolhida, em vez de uma amostra totalmente representativa das diferentes fases do ciclo do Bitcoin.

Plano de Crescimento

A ORAX encontra-se atualmente na fase inicial de expansão da sua plataforma paraguaia. O local está a operar com aproximadamente 2 MW de carga ativa, enquanto a infraestrutura elétrica e física subjacente foi concebida e preparada para suportar um aumento gradual até cerca de 8 MW, com potencial técnico para atingir 8–10 MW ao abrigo do quadro energético existente. A plataforma é utilizada exclusivamente para mineração própria; até à data, não foi comercializada qualquer capacidade de alojamento para terceiros.

O caminho de desenvolvimento central para a empresa é, portanto, direto: primeiro, utilizar plenamente o local existente até à sua capacidade de projeto de 8 MW e, segundo, sempre que viável, explorar uma maior expansão da capacidade elétrica disponível em termos económicos semelhantes. Por outras palavras, o crescimento define-se principalmente como o "preenchimento" progressivo do local atual com hardware ASIC adicional, em vez de uma diversificação geográfica ou uma mudança para serviços de alojamento de clientes.

Estrategicamente, a ORAX pretende seguir uma sequência consistente: minerar BTC, mantê-lo no balanço, utilizar parte deste BTC como garantia para empréstimos para cobrir despesas operacionais e aumentar a capacidade antes do halving previsto para 2028. A empresa não planeia explicitamente vender sistematicamente moedas mineradas para financiar as operações diárias. Em vez disso, espera-se que os custos operacionais sejam financiados em grande parte através de empréstimos garantidos por BTC desembolsados em USDT e, quando apropriado, financiamento adicional orientado para a mineração, permitindo que as detensões de BTC cresçam ao longo do ciclo.

Esta abordagem baseia-se na visão da gestão sobre o próximo ciclo de halving. O planeamento da ORAX assume que, na altura do halving de 2028, e especialmente após o mesmo, o preço do Bitcoin atingirá pelo menos 125.000 USD por BTC. O objetivo da empresa é entrar nesse período com uma infraestrutura de 8 MW totalmente concluída, uma frota moderna de ASICs e uma reserva substancial de BTC acumulada a um custo unitário estruturalmente baixo. Assim que os níveis de preço pós-halving pretendidos forem atingidos, a ORAX espera vender apenas a parte dos seus BTC necessária para reembolsar os empréstimos e juros pendentes, mantendo as moedas restantes e a infraestrutura física como ativos de longo prazo.

Neste contexto, o financiamento por dívida – particularmente o empréstimo garantido por BTC – é visto como o principal canal de crescimento porque permite à ORAX manter toda a margem de mineração e o potencial de valorização. O alojamento de grandes clientes externos é considerado uma alavanca secundária e opcional que seria ativada apenas se, até um prazo interno definido, a plataforma não pudesse ser totalmente preenchida com o equipamento próprio da empresa. Mesmo nesse caso, tais acordos seriam concebidos como complementares, e não como substitutos, da estratégia central de crescimento de minerar e manter.

Acumulação projetada de BTC durante a fase de 14 meses e 8 MW

Assim que a ORAX expandir a sua unidade no Paraguai para 8 MW de carga ativa, a gestão espera que a operação de mineração estabilize em aproximadamente 6,06 BTC por mês, sob as atuais condições da rede. No cenário base de planeamento, a empresa assume um preço de referência do BTC de 90.000 USD (≈77.400 EUR) para a avaliação interna a mercado da produção mensal e estrutura o financiamento operacional em torno desse nível.

Produção mensal de BTC e financiamento operacional a 8 MW

Métrica

Valor / Pressuposto

Por mês (USD)

Por mês (EUR*)

BTC minerado

Hashrate fixo em 8 MW

6,0633448 BTC

–

Preço do BTC (para avaliação mensal)

Entrada de cenário

90,000

77,400

Valor de BTC minerados

6.0633448 × 90,000

545,701

469,303

Custo de produção de numerário

Alimentação + entradas de operação

222,742

191,558

Empréstimo operacional garantido por BTC

Empréstimo em USDT garantido por BTC

222,742

191,558

Em termos práticos, todos os meses na 8 MW ORAX:

  • mina cerca de 6,06 BTC,

  • reconhece um valor de produção de cerca de 545,7 mil USD / 469,3 mil EUR (a 90 mil USD/BTC), e

  • requer aproximadamente 222,7 mil USD / 191,6 mil EUR em numerário para cobrir os custos diretos de produção e operacionais, financiados através de um empréstimo em USDT com garantia de BTC.


Em conformidade com a estratégia de extrair e manter (mine-and-hold), a intenção da ORAX não é liquidar a totalidade do saldo de BTC para realizar este excedente. Em vez disso, a empresa espera:

  • venda apenas a quantidade de moedas necessária para reembolsar todos os empréstimos e juros assim que o nível de preço pretendido (≥125 mil USD/BTC) for atingido;

  • manter os restantes BTC como um ativo de tesouraria a longo prazo; e

  • continuar a utilizar parte da reserva de BTC como garantia para futuros empréstimos operacionais, detendo simultaneamente a propriedade total tanto da infraestrutura de 8 MW como da frota de hardware de mineração associada.

Via de financiamento alternativa e cenário de reembolso de contingência

Paralelamente à linha de crédito de 14 meses do cenário base, a ORAX está também a avaliar uma opção de financiamento alternativa sob condições mais rigorosas, nomeadamente um empréstimo de prazo mais curto com uma taxa de juro indicativa de 23,1% ao ano e uma maturidade de 8 meses. Sob esta estrutura, a gestão espera que, durante a janela operacional de 8 meses, a capacidade expandida permita à empresa reembolsar aproximadamente 50-55% da obrigação total de reembolso (capital mais juros acumulados) a partir do lucro operacional gerado no período, mantendo a abordagem de "extrair e manter" como o quadro central de tesouraria.

Para o saldo remanescente no vencimento, a ORAX considera duas vias práticas de reembolso.

  • Cenário de venda de ativos. Se necessário, a empresa pode vender uma parte da frota de ASICs recém-adquirida. O hardware de mineração da classe S21 é negociado globalmente e permanece líquido nos mercados secundários, particularmente quando o equipamento já está instalado e operacional. Sob este cenário, o valor de revenda esperado do equipamento adquirido destina-se a cobrir o montante residual do reembolso sem depender da valorização futura do preço do BTC.

  • Cenário de refinanciamento bancário. Como alternativa, a ORAX pode refinanciar o empréstimo de curto prazo através de uma linha bancária convencional assim que a expansão for executada e a base de ativos estiver totalmente refletida no balanço. Nessa fase, a empresa espera ter garantias tangíveis suficientes sob a forma de infraestruturas e equipamentos mineiros para suportar uma linha de custo substancialmente inferior, com uma cobertura de garantias (ativos fixos versus novos empréstimos) superior a 250%, melhorando o conforto do mutuante e reduzindo o preço face ao instrumento inicial de curto prazo.

Descrição do Empréstimo

A ORAX Assets Management Corp. procura uma linha de crédito de capex de 3.600.000 EUR para financiar a expansão do seu local de mineração no Paraguai de aproximadamente 2 MW para 8 MW de carga elétrica ativa. O empréstimo destina-se exclusivamente à compra, importação e implementação de equipamento de mineração ASIC adicional e adaptações relacionadas do local, correspondendo a cerca de 6 MW de capacidade incremental. A linha de crédito não foi concebida para refinanciar perdas históricas ou financiar despesas operacionais correntes; espera-se que estas sejam cobertas através de empréstimos de capital de giro garantidos por BTC e assegurados pelos BTC minerados.

Finalidade e utilização das receitas

O produto do empréstimo será utilizado para financiar:

  • aquisição de aproximadamente 1.710 unidades Bitmain Antminer S21 PRO (ou máquinas de classe de eficiência semelhante) correspondentes aos 6 MW adicionais;

  • logística internacional e desalfandegamento para estas unidades (frete marítimo, seguro, corretagem, transporte local);

  • instalação, montagem em bastidor, distribuição de energia e integração de rede nas instalações do Paraguai;

  • manutenção inicial, peças sobressalentes e pequenas adaptações no local necessárias para operar a configuração expandida de 8 MW.

Em substância, a facilidade colmata a necessidade de capital entre a infraestrutura de 2 MW existente da ORAX e a configuração de 8 MW totalmente concluída, na qual se baseiam as projeções financeiras e o plano de crescimento da empresa.

Opção de financiamento alternativa

A ORAX está preparada para considerar uma estrutura alternativa com uma maturidade mais curta e um cupão mais elevado. Esta opção pretende ser uma via de execução pragmática caso o mutuante prefira uma rotação de capital mais rápida e uma redução precoce do risco através de uma duração mais curta.

Opção alternativa – termos indicativos

Parâmetro

Instalação de caso base

Instalação alternativa

Montante total da facilidade

3.600.000 EUR

3.600.000 EUR

Objetivo

Expansão de 6 MW para atingir uma carga total de ~8 MW

Igual

Tenor

14 meses

8 meses

Taxa de juro

14% fixo ao ano

23,1% fixo ao ano

Pagamentos de juros

Mensal

Mensal

Amortização de capital

Reembolso total no vencimento

Reembolso total no vencimento

Tranches

6 × 600.000,00 EUR

6 × 600.000,00 EUR (ou conforme acordado)

Sob a estrutura alternativa de 8 meses a 23,1% ao ano, a administração espera que a capacidade expandida permita à ORAX cobrir uma parte material da obrigação global de reembolso durante a janela operacional através do lucro operacional, reduzindo a dependência da valorização do preço do BTC no final do prazo. Qualquer saldo remanescente no vencimento pode ser resolvido através dos caminhos de contingência da empresa descritos na secção do plano de crescimento, incluindo a revenda parcial de equipamento ASIC recém-adquirido (mercado secundário altamente líquido) ou o refinanciamento através de uma facilidade bancária convencional assim que a base de ativos expandida estiver totalmente refletida no balanço.


Classificação de risco

Pontuação de risco totalA
Dívida sobre capital próprio1.60
LTV72%
Histórico de crédito8 / 10
Tipo de garantiaAtivos da Empresa

Rating A (the third tier) reflects strong unit economics and hard-asset cover, tempered by a very short track record: three months of reported operations at 2 MW, from September to November 2025, with gross margins of 65–75%.

  • D/E (Debt-to-equity) of 1.6 sits below the moderate 2.5 mark;
  • LTV of 72% means pledged assets cover the €3.6M facility about 1.39 times even after a 10% haircut;
  • Credit history score of 8/10.

Keep in mind:

  • revenue is BTC mined times the month-end price, so it moves with the BTC price and network difficulty;
  • all operations sit at a single site in Paraguay;
  • strategy, treasury and risk decisions rest with the founder and sole shareholder;
  • the reported track record covers three months only.

Risks and contingency repayment paths

ORAX presents as a focused, founder-driven mining platform with tangible infrastructure and clear scaling potential, but with typical early-stage characteristics: high key-person dependence, single-site concentration and full exposure to Bitcoin’s long-term price and difficulty trajectory. The financial track record under the current model is very short (three months), and results are inherently sensitive to BTC price, difficulty and uptime; the reported figures are an initial proof of concept for the 2 MW setup and the mine-and-hold approach rather than a representative sample across the Bitcoin cycle.

Under the 9-month, 23.1% p.a. structure, management expects the expanded capacity to repay approximately 50–55% of the total repayment obligation (principal plus accrued interest) from operating profit generated over the period, while keeping mine-and-hold as the core treasury framework. For the remaining balance at maturity, ORAX considers two practical paths:

  • Asset sale. If required, the company can sell a portion of the newly acquired ASIC fleet. S21-class hardware is globally traded and remains liquid in secondary markets, particularly when already installed and operational; the expected resale value is intended to cover the residual repayment amount without relying on future BTC price appreciation.
  • Bank refinancing. ORAX can refinance the short-term loan through a conventional bank facility once the expansion is executed and the asset base is fully reflected on the balance sheet, with collateral coverage (fixed assets versus new borrowing) expected to exceed 250%, supporting a materially lower-cost facility.

Dados financeiros

Mineração de Bitcoin (Copy)

ORAX has three months of reported operations at its 2 MW configuration. The monthly figures below are marked to market: BTC mined times the month-end price, without selling coins.

Profitable from the first month

  • Revenue of about €315k and net profit of about €183k in September–November 2025.
  • Revenue almost tripled from €51k in September to €145k in October, then eased to €118k in November with the BTC price.
  • Gross margin of about 69% and net margin of about 58% over the period.

Low unit cost

  • All-in production cost of roughly €36–37k per BTC (power, services and overhead).
  • Average realised value of around €88k per BTC equivalent.
  • Operating expenses are modest, so added output should largely fall through to profit.

Scaling to 8 MW

  • At 8 MW the site is expected to mine about 6.06 BTC a month.
  • That is about €469.3k of monthly value at USD 90k per BTC, against about €191.6k of cash production cost.

Market

Bitcoin mining economics are set by electricity cost, hardware efficiency and uptime, which is why regions with cheap hydro power, including parts of Latin America, have become mining hubs. Block rewards have been halved four times, most recently in 2024, and the next halving around 2028 will again squeeze high-cost producers. ORAX aims for an all-in cost in the mid-30k range per BTC at 8 MW, while staying exposed to the BTC price and network difficulty.

Financial performance, September–November 2025

ORAX’s available financial data cover the first three months of commercial operations at its Paraguayan site. Over this period the company demonstrated strong gross and operating margins on a small but growing revenue base, confirming the economic viability of the 2 MW configuration under the current power tariff and network conditions. All figures are in EUR, converted from USD at an illustrative rate of 1 USD = 0.86 EUR.

Key financial indicators, EUR ’000 (rounded)

PeriodRevenueGross profitNet profit*Gross marginNet margin
Sep 202551393275%63%
Oct 20251451039071%62%
Nov 2025118776165%52%
Sep–Nov 2025315219183≈69%≈58%

Revenue recognition follows the mine-and-hold approach: monthly revenue is the end-of-month BTC price multiplied by the BTC mined in that month, without requiring actual BTC sales — a mark-to-market representation of economic value created rather than realised cash income.

In September 2025 ORAX generated around EUR 51k of revenue with a gross margin of 75% and a net margin of about 63%, reflecting a small but efficient operation with a lean cost base. In October revenue almost tripled to about EUR 145k, driven by higher BTC production and pricing, with margins of roughly 71% and 62% — the cost structure scaled with output and additional revenue largely fell through to operating profit. In November revenue moderated to approximately EUR 118k, broadly reflecting BTC price movements and normal month-to-month volatility; gross margin eased to around 65% and net margin to roughly 52%.

Unit economics and key trends

The first three months show a profitable early-stage profile with very high percentage margins, consistent with a low direct power cost and a compact organisational structure. Margins fluctuate with BTC price and network conditions, but the spread between the all-in cost of production and the mark-to-market value of mined BTC is substantial: internal calculations for September–November indicate an all-in production cost (power + services + overhead) of roughly EUR 36–37k per BTC, against an average realised value of around EUR 88k per BTC equivalent — an economic margin on the order of 58%.

Operating expenses are modest in absolute terms and low relative to revenue, reflecting a lean in-house team and outsourcing of non-core functions. This supports strong operating leverage: as capacity and BTC production increase, ORAX expects a significant portion of additional revenue to translate into incremental operating profit, provided power tariffs and network conditions remain broadly in line with current assumptions.

Growth plan

ORAX is in the early phase of scaling its Paraguayan platform. The site operates at approximately 2 MW of active load, while the electrical and physical infrastructure has been designed to support a gradual ramp-up to around 8 MW, with technical potential to reach 8–10 MW under the existing power framework. The development path is straightforward: first fully utilise the existing site up to its 8 MW design capacity, then, where feasible, explore further expansion of the available electrical capacity on similar economic terms. Growth means the progressive “filling” of the current location with additional ASIC hardware, not geographic diversification or a shift into client hosting.

Strategically, ORAX follows a consistent sequence: mine BTC, hold it on the balance sheet, use part of it as collateral for loans to cover operating expenditure, and build capacity ahead of the expected 2028 halving. Management’s planning assumes that by the time of, and especially after, the 2028 halving, the Bitcoin price will reach at least USD 125,000 per BTC. The objective is to enter that period with a fully built-out 8 MW site, a modern ASIC fleet and a substantial BTC reserve accumulated at a structurally low unit cost; once the targeted price levels are reached, ORAX expects to sell only the BTC needed to repay outstanding loans and interest, retaining the remaining coins and the physical infrastructure as long-term assets.

Debt financing — particularly BTC-backed lending — is viewed as the primary growth channel because it lets ORAX keep all of the mining margin and upside. Hosting large external clients is a secondary, optional lever, activated only if the platform cannot be filled with the company’s own equipment by a defined internal deadline.

Projected BTC production at 8 MW

Once the site reaches 8 MW of active load, management expects the operation to stabilise at roughly 6.06 BTC per month under current network conditions. The base planning case uses a reference BTC price of USD 90,000 (≈EUR 77,400) for internal mark-to-market of monthly production and structures operating financing around that level.

MetricValue / assumptionPer month (USD)Per month (EUR)
BTC minedFixed hashrate at 8 MW6.0633448 BTC—
BTC price (for monthly valuation)Scenario input90,00077,400
Value of BTC mined6.0633448 × 90,000545,701469,303
Cash production costPower + operating inputs222,742191,558
BTC-backed operating loanLoan in USDT secured by BTC222,742191,558

In practical terms, each month at 8 MW ORAX mines about 6.06 BTC, recognises a production value of about USD 545.7k / EUR 469.3k at USD 90k per BTC, and requires approximately USD 222.7k / EUR 191.6k of cash for direct production and operating costs, funded via a BTC-collateralised loan in USDT. Consistent with mine-and-hold, the company does not intend to liquidate the BTC balance to realise this surplus: it expects to sell only as many coins as needed to repay all loans and interest once the targeted price level (≥USD 125k per BTC) is reached, retain the rest as a long-term treasury asset, and keep using part of the reserve as collateral for future operating loans while owning the 8 MW infrastructure and hardware fleet outright.

Market assessment

Global Bitcoin mining environment

Bitcoin mining is a large, capital- and energy-intensive industry where competitiveness is driven primarily by electricity cost, hardware efficiency and uptime. Over the last years hashrate has grown rapidly, pushing inefficient, high-cost miners out of the market and favouring operators with cheap, stable power and modern ASIC fleets. Regions with abundant hydro or other low-cost generation, including parts of Latin America, have become natural hubs for industrial-scale mining.

Halving and its implications

Bitcoin’s block reward has already passed four halvings (2012, 2016, 2020, 2024), each cutting miner rewards per block by 50%. Historically, halvings have tightened miner economics while often being followed by medium-term BTC price appreciation, though with differing magnitude each cycle. The next halving, expected around 2028, will again reduce block rewards and is likely to increase pressure on high-cost producers, making low unit cost and strong balance-sheet BTC reserves particularly important.

Positioning of ORAX

ORAX positions itself as a focused, low-cost self-miner in Paraguay, leveraging hydro-based grid power under a fixed-price contract and optimised ASIC fleets. Its strategy is to scale a single site to 8 MW, mine BTC at a structurally low all-in cost and follow a mine-and-hold treasury policy supported by BTC-backed loans — positioning it to benefit if BTC reprices upwards into and after the 2028 halving, while remaining exposed to the usual sector risks of BTC price, difficulty and single-site concentration.

Composição da garantia

Loan-financed hardware and infrastructure (6 MW) · €3.6MExisting site infrastructure and installed 2 MW fleet · €2M
Loan-financed hardware and infrastructure (6 MW)€3,600,000
Existing site infrastructure and installed 2 MW fleet€1,956,039
Total empenhado€5,556,039Book and purchase value of the pledged assets; €5.0M at a 10% liquidation haircut. The BTC treasury is not included.

The €3.6M facility is secured by the productive mining assets at ORAX’s Paraguayan site.

1. New hardware bought with the loan — €3.6M

  • About 1,710 Antminer S21 Pro units adding c. 6 MW of capacity.
  • Related racking, power distribution and network integration.
  • S21-class hardware trades actively on secondary markets.

2. Existing site and installed fleet — €1,956,039

  • The fully built-out electricity and site infrastructure.
  • The ASIC fleet already installed at the current 2 MW configuration.

Installed, operational ASICs keep strong resale value because they generate cash as soon as they are powered, so a 10% haircut is applied. On that basis the collateral is estimated to cover:

  • about 139% of the €3.6M principal at liquidation value (€5.0M);
  • about 154% at base value (€5,556,039).

The company’s BTC treasury is not included in these figures: it secures the short-term operating loans, but forms an extra buffer beyond the hard assets.

Loan collateral

The EUR 3,600,000 capex facility is secured by hard, productive mining assets at ORAX’s Paraguayan site: the existing, fully built-out electricity and site infrastructure with the ASIC fleet already installed at the current 2 MW configuration, and all new mining hardware and associated infrastructure purchased with the loan proceeds to add c. 6 MW of capacity. Given the nature of mining assets, collateral is presented at two levels: base value (book / purchase value in EUR) and a conservative liquidation value of 90% of base value, reflecting that installed, operational ASICs and infrastructure retain strong resale value because they generate cash flow immediately when powered.

Collateral summary, EUR

Collateral sourceBase valueLiquidation value (90%)
Existing site infrastructure and installed fleet1,956,0391,760,435
Loan-financed hardware and infrastructure3,600,0003,240,000
Total collateral5,556,0395,000,435

Base value coverage is EUR 5,556,039 against EUR 3,600,000, or ≈154%; liquidation value coverage is EUR 5,000,435 against EUR 3,600,000, or ≈139%. Even under the 10% haircut the collateral base exceeds the loan principal by a substantial margin, and all pledged items are core, income-generating components of the operation. The BTC treasury ORAX builds under its mine-and-hold strategy primarily secures short-term BTC-backed operating loans and is not included in the tables, but represents an extra economic buffer beyond the hard-asset package.

Description of the loan

ORAX seeks a capex facility of EUR 3,600,000 to expand its Paraguayan site from approximately 2 MW to 8 MW of active electrical load. The loan is intended exclusively for the purchase, import and deployment of additional ASIC equipment and related site adaptations, corresponding to roughly 6 MW of incremental capacity. It does not refinance historical losses or fund ongoing operating expenses; those are covered through BTC-backed working-capital loans secured against mined BTC.

Use of proceeds

  • Acquisition of approximately 1,710 Bitmain Antminer S21 PRO units (or machines of a similar efficiency class) for the additional 6 MW;
  • international logistics and customs clearance for these units (sea freight, insurance, brokerage, local transport);
  • installation, racking, power distribution and network integration at the site;
  • initial servicing, spare parts and minor site adaptations needed to operate the expanded 8 MW configuration.

Indicative terms

ORAX offered a base-case structure and an alternative with a shorter maturity and a higher coupon, intended for lenders who prefer faster capital turnover and earlier de-risking. This listing follows the alternative facility.

ParameterBase-case facilityAlternative facility
Total facility amountEUR 3,600,000EUR 3,600,000
Purpose6 MW expansion to reach ~8 MW total loadSame
Tenor14 months9 months
Interest rate14% fixed p.a.23.1% fixed p.a.
Interest paymentsMonthlyMonthly
Principal repaymentBullet at maturityBullet at maturity
Tranches6 × EUR 600,0006 × EUR 600,000 (or as agreed)

In substance, the facility bridges the capital requirement between the existing 2 MW infrastructure and the fully built-out 8 MW setup on which the company’s projections and growth plan are based.

Como o empréstimo é pago

O seu investimento de 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC funciona como uma obrigação a 9 meses: juros mensais e o capital devolvido no mês 012345678901234567890.

DataJurosCapitalTotal
Lucro líquido+012345678901234567890.012345678901234567890012345678901234567890 USDC
Retorno total012345678901234567890.012345678901234567890012345678901234567890 USDC

Mutuário

ORAX ASSETS MANAGEMENT CORPORATIONPanama City, Panamá · fundada em 2025
ORAX ASSETS MANAGEMENT CORPORATION

ORAX Assets Management Corp. is a Panama-incorporated international business corporation with operating assets located in Paraguay. The company has been created as a dedicated vehicle for industrial-scale Bitcoin mining, built around a single, expandable site connected to the Paraguayan electricity grid. ORAX’s core activity is the ownership and operation of ASIC-based mining capacity for its own account, with a strategic emphasis on accumulating mined BTC on the balance sheet (“mine-and-hold”) rather than treating it as short-term operating cash flow.

N.º Reg: 155772436www.oraxmining.com

About the company

ORAX Assets Management Corp. is a Panama-incorporated international business corporation with operating assets located in Paraguay. The company has been created as a dedicated vehicle for industrial-scale Bitcoin mining, built around a single, expandable site connected to the Paraguayan electricity grid. Its core activity is the ownership and operation of ASIC-based mining capacity for its own account, with a strategic emphasis on accumulating mined BTC on the balance sheet (“mine-and-hold”) rather than treating it as short-term operating cash flow.

The current site utilises approximately 2 MW of electrical load through installed mining hardware and 24/7 secured operations. At this stage, the primary bottleneck for growth is hardware and financing, not power or space: the site is framed as a concentrated, scalable platform for low-cost BTC production using modern, optimised ASIC fleets.

Corporate identifiers: ORAX ASSETS MANAGEMENT CORPORATION; registration number 155772436; established in September 2025; registered office 1801, 18th floor at Global Bank Tower, 50th Street, Panama City, Panama.

Business model and treasury policy

ORAX operates as a pure-play self-miner rather than a hosting provider or hardware reseller. Its model is to secure structurally low-cost grid electricity in Paraguay, deploy its own ASIC machines under an optimised air-cooled setup and convert power into BTC at the lowest achievable all-in unit cost. Value accrues entirely to the company’s own balance sheet: there are no third-party machines hosted on site and no fee-based services that would dilute the economic upside from mining.

The platform integrates the full mining value chain for proprietary operations: selection, procurement and import of ASIC hardware; sea freight and customs; pre-deployment preparation (inspection, replacement of selected components, thermal management); installation and configuration in racks; firmware optimisation; continuous monitoring; on-site maintenance and repairs. A key differentiator is the systematic use of customised firmware targeting a 15–20% uplift in computing performance versus stock settings, enabling higher hashrate per unit of invested capital and per kWh consumed.

Mined BTC is treated as a strategic treasury asset and is not systematically sold to cover operating expenses. Instead, part of the BTC balance is pledged as collateral for loans (typically up to ~50% loan-to-value), with funding received in USDT at interest rates in the 6–8% p.a. range. These loans finance operating costs, allowing mined coins to be retained and positioning the company to benefit from potential price appreciation, particularly around and after the expected 2028 halving.

Operating structure

ORAX combines a lean internal core with extensive use of specialised contractors. The in-house team handles strategic management, key technical decisions and day-to-day operation of the Paraguayan site: hardware selection and procurement, logistics coordination, firmware deployment, performance monitoring, repairs, preventative maintenance and basic administration. Four operators work on site under the supervision of a COO, supported by the founder and a small administrative function that manages documentation flows and coordination with lenders, suppliers and service providers.

Construction and electrical works for the site build-out, 24/7 physical security, international logistics and customs clearance, as well as accounting, tax and legal support are handled by external partners. The site runs under a three-year fixed-price electricity supply contract with the local grid operator, and its layout is optimised for high-density air-cooled ASIC deployments, with an emphasis on airflow management, heat evacuation and uptime. This “light” structure keeps fixed overheads low while allowing the company to scale installed hashrate primarily through additional hardware purchases rather than repeated infrastructure build-outs.

Clients and market position

Unlike many mining companies that combine self-mining with hosting, ORAX deliberately operates without external clients. All hashrate at the site is owned and controlled by the company, and there is no sales or marketing function aimed at retail or small institutional miners. Management sees no strategic rationale for working with small “retail” customers (1–10 machines) and wishes to avoid the complexity of managing numerous small accounts.

In principle, the infrastructure could be extended to large-scale hosting or joint-venture arrangements with institutional partners, particularly if by March–April 2026 the platform has not been fully populated with ORAX’s own hardware; any such services would be supplementary to the core self-mining strategy. In the broader market, the company positions itself as a cost-focused, hydro-powered miner in Paraguay, aiming to sit toward the lower end of the global cost curve with an all-in BTC production cost in the mid-30k USD/EUR-equivalent range at 8 MW, under current assumptions.

Leadership and organisation

The strategic concept and current profile of ORAX are closely tied to its founder and sole shareholder, Goran Jovanovic, a Bitcoin enthusiast since 2011 with prior experience as an investor in publicly listed mining companies such as Bitfarms and other sector peers. His long-term engagement with the ecosystem has shaped the company’s focus on cheap power, high uptime, firmware-driven optimisation and disciplined capital allocation.

In 2025 he moved from purely financial exposure to building his own physical operation, leading the securing of land and grid connection in Paraguay, the negotiation of the three-year fixed-price power contract and the design and build-out of the initial 2 MW infrastructure. He remains the key decision-maker for strategy, expansion, treasury policy and risk. A small management and administrative team supports him in Panama and on the ground in Paraguay, while non-core functions are outsourced.

Juro anual
23.10 %
Prazo
9 meses
Lucro líquido
Vale
+0 USDC
Retorno total0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Registe-se para investir