Originador de empréstimos (Copy)
100USDC
0.14% de 70,000 USDCPontuação de riscoA
Juro anual22.90 %
Prazo7 meses
Expira em
Lending capacity across four product lines
The €9M facility is drawn at €800k a month and funds new loans across consumer, business, factoring and the secured asset-finance line, and refinances the first facility’s August–October 2026 maturities.
100USDC
0.14% de 70,000 USDCPontuação de risco: A7 meses22.90 %
A Tanir Credit & Accounting Services Limited (doravante designada por Tanir) foi fundada em 2018 e está a transitar para um modelo totalmente digital. Atualmente, a empresa opera num modelo híbrido e está a transferir os pedidos de empréstimo para o ambiente online através do seu website, estando prevista uma aplicação móvel nativa dentro de 2 a 3 anos. A Tanir serve o mercado interno do Quénia de ponta a ponta, com concentrações de mutuários em Nairobi e Mombaça, e utiliza o M-Pesa para o desembolso e reembolso de empréstimos. A empresa concede crédito de curto prazo (curta duração) através de duas linhas: microempréstimos B2C para particulares e empréstimos B2B a micro e pequenas empresas, incluindo um produto de factoring dedicado.
Origens e evolução
A Tanir começou com empréstimos relacionados com veículos (financiamento automóvel para operadores de transporte). Posteriormente, alargou a sua atividade a empréstimos gerais de curto prazo para particulares e empresas, desenvolvendo a análise de risco e a cobrança com base no fluxo de caixa. À medida que os canais digitais amadureceram, a empresa testou candidaturas online através de chatbots e ferramentas automatizadas, mantendo um apoio offline limitado para casos excecionais. Hoje, a Tanir está a consolidar a originação no seu website — com uma aplicação móvel nativa a seguir — para se tornar totalmente online nos próximos 2 a 3 anos. Paralelamente, a empresa expandiu-se para o crédito a PME, oferecendo empréstimos de capital de giro padrão (≈30–180 dias) e factoring (≈104 dias), ambos sob diligência prévia reforçada (verificação de contrato, fatura e contraparte). Esta mudança digital permite uma melhor escalabilidade, melhores perspetivas de risco e uma economia unitária mais eficiente.
O factoring é um financiamento de curto prazo contra faturas ou contratos verificados… o reembolso provém normalmente do devedor assim que a fatura é liquidada. Colmata a lacuna de fluxo de caixa de um fornecedor antes de o comprador pagar; o reembolso provém tipicamente da liquidação da fatura/contrato pelo devedor. Esta configuração ajuda a mitigar o risco de crédito em comparação com empréstimos de capital de giro sem garantia e suporta montantes mais elevados para PMEs fiáveis.
Produtos e Preços
A Tanir emite atualmente mais de 85.000 empréstimos por ano, servindo clientes B2C e B2B através de canais principalmente digitais (atualmente website; aplicação móvel a seguir). Na linha de consumo, os micro-empréstimos de curto prazo de 7 a 30 dias têm uma taxa média de 0,76% ao dia (≈277% ao ano, juros simples). Os valores típicos dos empréstimos variam entre 3.000 e 60.000 KSh (média de 160 €), com um prazo médio de ≈20 dias e uma taxa de repetição de ≈21% (considerada elevada para micro-empréstimos de consumo), impulsionada por limites de crédito progressivos.
Na linha de negócio (não factoring), os empréstimos de capital de giro têm prazos de ≈30–180 dias a ≈41% a.a., com montantes típicos de 300.000–2.000.000 KSh (média de 8.667 €) sob subscrição manual. O produto de factoring para PME financia faturas ou contratos verificados sob diligência prévia reforçada (verificações de contrato/fatura/contraparte), com um prazo típico de ≈104 dias a ≈31% a.a. e montantes de 300.000–6.000.000 KSh (média de 30.406 €).
Nos últimos três trimestres, a taxa de incumprimento ponderada da carteira é de ≈9,3% (Particulares 13%, Empresas 2%, Factoring 1%), em linha com a atual composição da carteira (67,39% / 21,59% / 11,02%, respetivamente). Os desembolsos e reembolsos são executados via M‑Pesa (com suporte para transferências bancárias), e a subscrição utiliza pontuação integrada no CRB e análise comportamental.
Licenciamento e Conformidade
A Tanir está licenciada como Fornecedor de Crédito Digital (DCP) emitido pelo Banco Central do Quénia (CBK) — CBK/DCP/2024/82, datado de 7 de outubro de 2024. A licença está em situação regular; a empresa paga atempadamente todas as taxas de licença e supervisão aplicáveis.
Historicamente, o crédito digital no Quénia funcionou durante um longo período com uma regulação direta limitada. Após o CBK ter introduzido o regime de licenciamento DCP, todos os fornecedores foram obrigados a solicitar autorização. Durante a transição, e enquanto os pedidos estavam sob revisão do CBK — um processo que, para algumas empresas, poderia estender-se até cerca de 2,5 anos — os requerentes conformes foram autorizados a continuar a operar no Quénia aguardando uma decisão final. A Tanir apresentou o pedido em tempo útil e continuou a servir o mercado interno até à emissão formal da licença.
Liderança e Organização
A Tanir é detida integralmente pela sua fundadora e CEO, Leah Muthoni Nganga. Este alinhamento de propriedade e liderança apoia decisões estratégicas de longo prazo e a disciplina de capital, incluindo uma política conservadora de dividendos e bónus focada no reinvestimento. Como CEO, Leah define a estratégia, supervisiona a política de crédito e as parcerias principais da empresa, e lidera o compromisso com os investidores e o Banco Central do Quénia.
A equipa executiva inclui também um Chief Financial Officer responsável pelo planeamento financeiro, tesouraria, fiscalidade, auditorias, gestão de financiamento e unit economics, e um Chief Operating Officer que coordena as operações diárias em termos de risco, scoring, cobranças e apoio ao cliente, ao mesmo tempo que concebe e aplica processos e SLAs. As funções principais — Risco, Scoring e Jurídico, Cobranças, Apoio ao Cliente, TI & Desenvolvimento e Marketing & Crescimento — são cada uma liderada por um gestor dedicado. Esta estrutura reduz a dependência de pessoas-chave, reforça a governação e permite uma execução escalável.
Garantia de Empréstimo
Visão geral das garantias
O €3,500,000 O empréstimo será garantido principalmente pelos ativos circulantes da empresa, complementados por ativos fixos e garantias pessoais. A estrutura de garantias combina a carteira de empréstimos ativos, reservas de caixa, equipamento de escritório e um veículo penhorado, proporcionando uma base diversificada de ativos dinâmicos e tangíveis. Além disso, os mecanismos de controlo do fluxo de caixa garantirão uma monitorização transparente dos desembolsos e reembolsos do empréstimo.
Ativos dinâmicos
Carteira de empréstimos: 1.550.000 € – representa a carteira ativa de empréstimos desembolsados a clientes, líquida de perdas de crédito esperadas. A carteira de empréstimos é rotativa e proporciona fluxos de caixa contínuos através de reembolsos programados.
Reservas de caixa: 304.000 € – liquidez disponível em contas da empresa, empenhada como parte do pacote de garantias.
Combinados, estes ativos operacionais totalizam 1.854.000 € e representam a base operacional central do negócio. São monitorizados mensalmente para garantir a qualidade da carteira e a adequação das garantias.
Ativos fixos
Equipamento de escritório: 67.482 € – incluindo secretárias, cadeiras, computadores, monitores e equipamento de cozinha.
Toyota Land Cruiser 300 3.5 AT (2023): 78.360 € – veículo empenhado como garantia; o diretor presta uma fiança pessoal separada.
Mecanismos de fluxo de caixa e de reserva
Todos os desembolsos de empréstimos e reembolsos de mutuários são processados através de contas bancárias e de pagamento móvel dedicadas. Isto garante um acompanhamento transparente das entradas diárias e proporciona ao mutuante uma visibilidade clara sobre a geração de caixa. Espera-se que a carteira de empréstimos rode várias vezes durante o prazo da facilidade, gerando liquidez suficiente para o serviço de juros e capital. Além disso, a empresa acumulará reservas de reembolso antes do vencimento das tranches, criando uma margem de liquidez extra para liquidações de pagamento único.
Resumo de garantias
Componente | Valor (€) |
Carteira de empréstimos | 1,550,000 |
Reservas de caixa | 304,000 |
Equipamento de escritório | 67,482 |
Veículo (Land Cruiser) | 78,360 |
Total | 1,999,842 |
Tanir Serviços de Crédito e Contabilidade Limitada foi fundado(a)11 de abr. de 2018
Início do trabalho ativo/produção11 de abr. de 2018
Revenue in 2023€2,029,834
Revenue in 2024€2,449,452
Alvo mín.35,000 USDC
Investidores1
Pagamentos de jurosmensal
Reembolsos de capitalno vencimento
Pagamentos totais7 meses
Classificação de risco
Pontuação de risco totalA
Dívida sobre capital próprio1.04
LTV54%
Histórico de crédito8 / 10
Tipo de garantiaAtivos da empresa
Rating A (the third tier) rests on a CBK licence in good standing, profits in every year since 2021 with net margin widening from 7.9% to 30.7% in 2025, and a first debt round of €5,126,275 whose matured tranches were repaid on schedule.
- D/E (Debt-to-equity) of 1.04 is moderate for a lender, where leverage is the operating model;
- LTV of 54% is measured against the facility’s ≈€4.8M peak outstanding, not the €9M commitment;
- Credit history score of 8/10.
Keep in mind:
- the track record under external debt is short — a single facility drawn from late 2025;
- the collateral relies mostly on the revolving loan book rather than fixed assets;
- the asset-finance line is young and contested by larger incumbents (Watu, Mogo, M-KOPA);
- ≈€3.55M of the first facility matures in August–October 2026, partly refinanced by this one;
- funding is in hard currency against shilling revenue.
Dados financeiros
Revenue 2025€3.06M
Net profit 2025€939k
Net margin 202530.7%
Loans 2025≈88,100
€ milhões
€1.58 M1.58
€2.03 M2.03
€2.45 M2.45
€3.06 M3.06
€9.61 M*9.61*
€13.61 M*13.61*
20222023202420252026F2027F
* 2026–2027 are the management base case with this facility drawn as planned; 2026 includes January–May actuals
Tanir’s growth has been limited by liquidity rather than demand: as capital from the first facility arrived, monthly deployment rose from roughly €0.25M to €1.34M in May 2026.
Growing revenue
- Revenue rose every year, from €1,381,277 in 2021 to €3,061,377 in 2025.
- January–May 2026 alone brought €2,899,025.
- The base case forecasts €9,613,122 in 2026 and €13,614,848 in 2027.
Widening margins
- Net profit grew from €109,216 in 2021 to €939,106 in 2025, and €1,060,039 in January–May 2026.
- Net margin widened from 7.9% (2021) to 30.7% (2025).
Loan volumes and quality
- ≈88,100 loans in FY2025; run-rate origination of ≈112,000 a year in 2026.
- Blended default rate of ≈3.7% over January–May 2026, down from ≈4.0% in FY2025.
Market
Kenya is East Africa’s most advanced digital lending market: ~€10.0 billion lent across ~270 million digital loans in 2019–2023, with approximately 153 licensed providers. Its digital and alternative lending market is projected to grow from ~€246 million in 2023 to ~€670 million by 2028. Boda-boda asset finance is among the fastest-growing segments, with over two million licensed riders.
Composição da garantia
Loan book (net of expected credit losses) · €8.7M
Loan book (net of expected credit losses)€8,695,000
Cash reserves (pledged)€500,000
Office equipment€90,000
Vehicle (Land Cruiser 300, 2023)€78,360
Total empenhado€9,363,360Loan book as of end-May 2026; ≈1.95x the ≈€4.8M peak outstanding, plus a personal guarantee from the director.
The facility is secured mainly by Tanir’s working assets, plus fixed assets and a personal guarantee from the director.
1. Loan book and cash
- Active loan book of ≈€8.70M net of expected credit losses (end-May 2026), revolving through scheduled repayments.
- A growing share is secured asset-finance receivables: retained logbooks, GPS telematics and insurance.
- €500,000 of cash reserves pledged.
2. Fixed assets
- Office equipment worth €90,000.
- A 2023 Toyota Land Cruiser 300 worth €78,360.
Coverage
Total collateral of ≈€9.36M is measured against the peak outstanding of ≈€4.8M, because tranches are repaid before later ones are drawn. That gives coverage of ≈1.95x. All disbursements and repayments run through dedicated paybill and bank accounts, and reserves are built ahead of each bullet maturity.
Como o empréstimo é pago
O seu investimento de USDC funciona como uma obrigação a 7 meses: juros mensais e o capital devolvido no mês .
| Data | Juros | Capital | Total |
|---|
Lucro líquido+ USDC
Retorno total USDC
Mutuário
Tanir Serviços de Crédito e Contabilidade LimitadaKiambu, Quénia · fundada em 2018
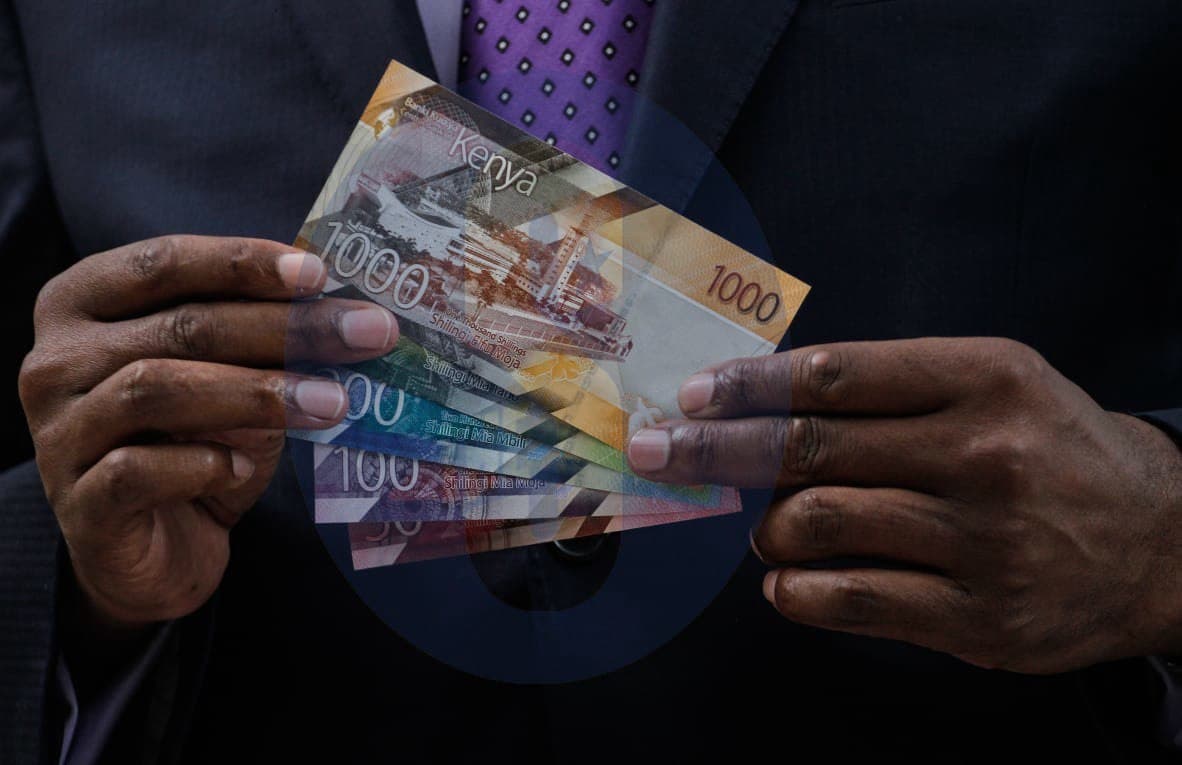
A Tanir Credit & Accounting Services Limited (doravante denominada Tanir) foi fundada em 2018 e está em transição para um modelo totalmente digital. A empresa atualmente opera um modelo híbrido e está transferindo os pedidos de empréstimo online através de seu website, com um aplicativo móvel nativo planejado para os próximos 2 a 3 anos. A Tanir atende o mercado doméstico do Quênia de ponta a ponta, com concentrações de tomadores de empréstimos em Nairóbi e Mombaça, e usa o M-Pesa para desembolso e reembolso de empréstimos. A empresa fornece crédito de curto prazo (com prazo curto) em duas linhas: microcréditos B2C para indivíduos e empréstimos B2B para micro e pequenas empresas, incluindo um produto de factoring dedicado.
N.º Reg: PVT-Y2U3BX7tanirltd.co.ke