Zaloguj sięZarejestruj się
  • Pierwotny
  • Wtórny
  • Cryptolending
  • Token
  • Moje inwestycje
  • Więcej
    Ligi
    Transakcje
    Program poleceń
    Pomoc i opinie
    Twitter
    Telegram
    LinkedIn
  • Pierwotny
  • Wtórny
  • Cryptolending
  • Token
  • Moje inwestycje
  • Więcej
Zaloguj sięZarejestruj się
PierwotnyWtórnyCryptolendingInwestycje
PierwotnyWtórnyCryptolendingTokenMoje inwestycje
LigiTransakcjeProgram poleceńPomoc i opinie
TwitterTelegramLinkedIn
4.7Trustpilot
  • Regulamin
  • Polityka Prywatności
  • Pomoc i opinie
  • Platforma WEB2
🧰 UsługiID: 830

Bitcoin Mining

0USDC
0% z 30,000 USDC
Ocena ryzykaA
Oprocentowanie roczne23.10 %
Okres9 miesiące
Wygasa
Zarejestruj się, aby inwestować
Przegląd
Ocena ryzyka
Finanse
Zabezpieczenie
Pożyczkobiorca
Rozbudowa obiektu w Paragwaju z 2 MW do 8 MW

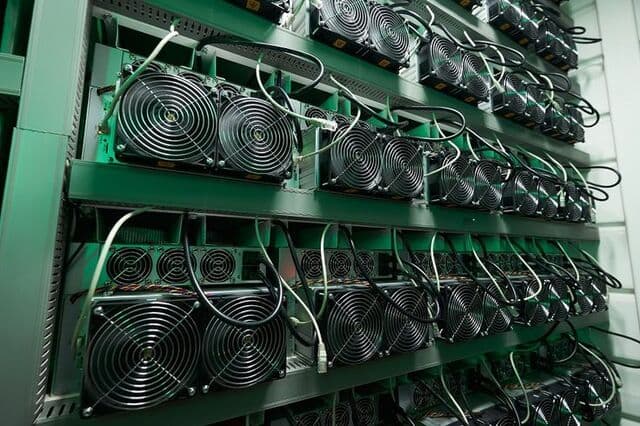
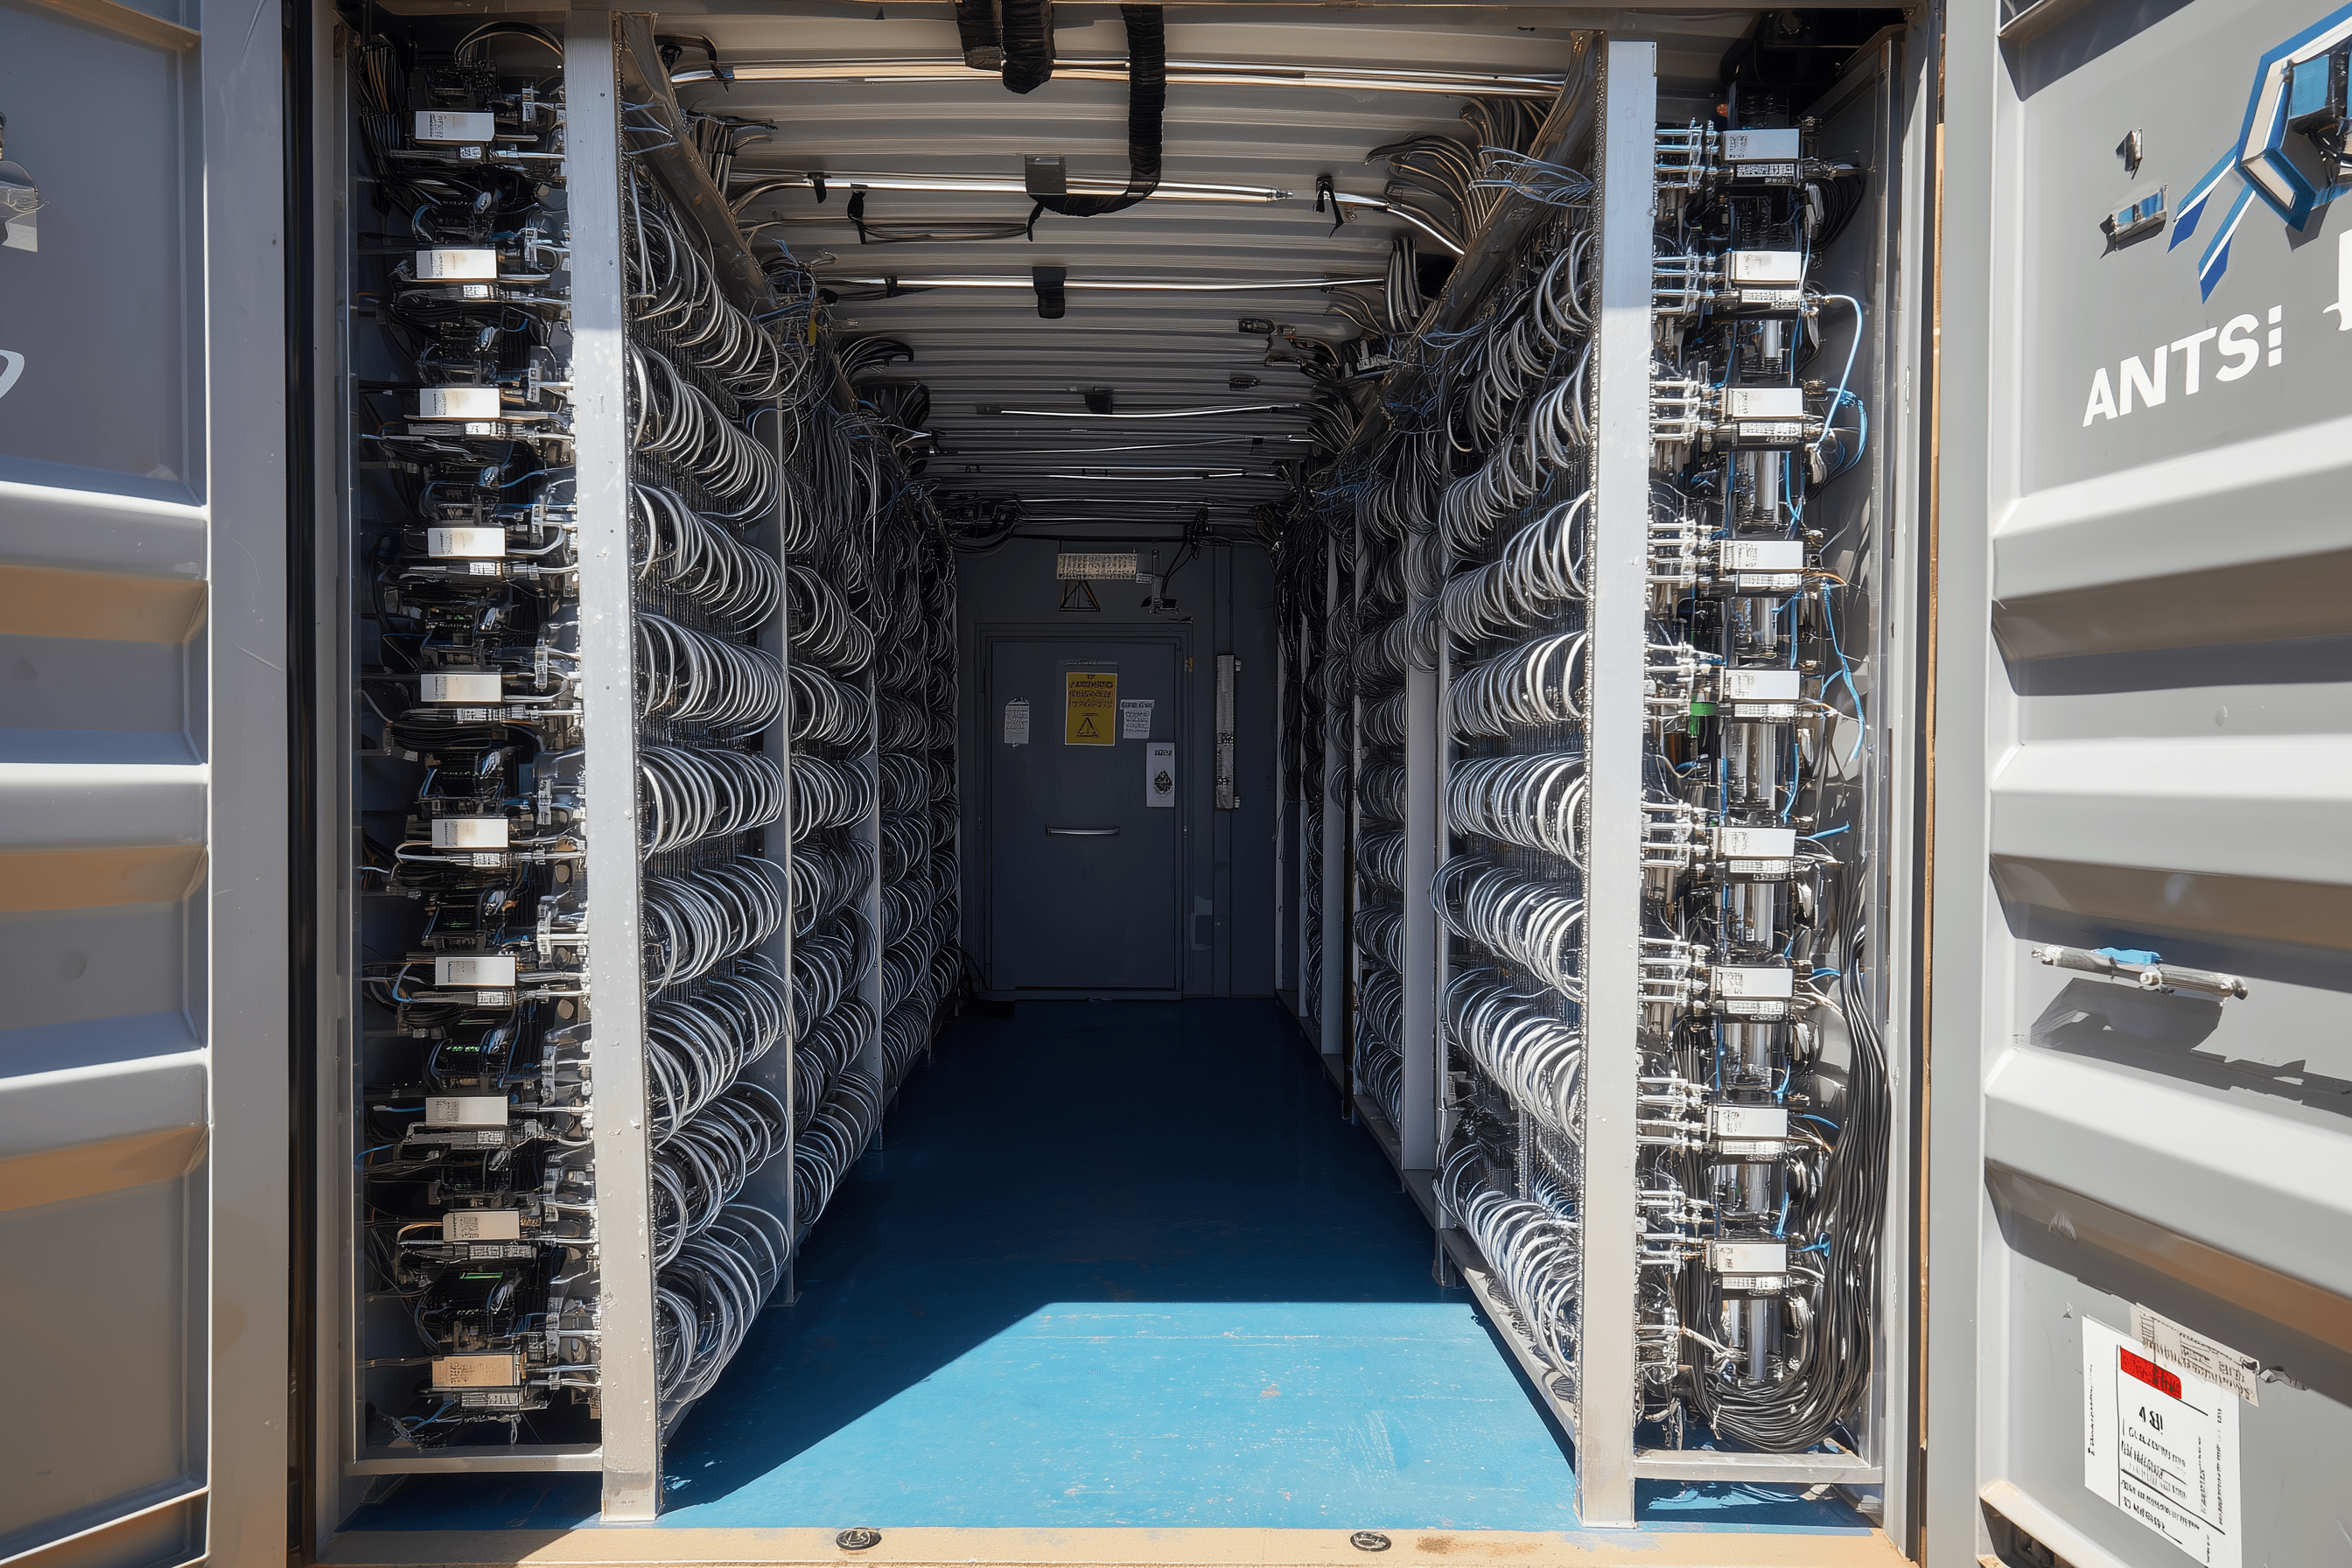
Finansowanie w wysokości 3,6 mln € przeznaczone jest na zakup około 1 710 koparek Antminer S21 Pro wraz z transportem, odprawą celną i instalacją, co doda ok. 6 MW mocy i zwiększy podłączony do sieci obiekt ORAX w Paragwaju z około 2 MW do 8 MW.

0USDC
0% z 30,000 USDC
Ocena ryzyka: A9 miesiące23.10 %
Bitcoin Mining

ORAX Assets Management Corp. to międzynarodowa korporacja biznesowa zarejestrowana w Panamie, posiadająca aktywa operacyjne zlokalizowane w Paragwaju. Firma została utworzona jako dedykowany podmiot do wydobywania Bitcoinów na skalę przemysłową, zbudowany wokół jednego, rozszerzalnego obiektu podłączonego do paragwajskiej sieci energetycznej. Podstawową działalnością ORAX jest posiadanie i obsługa mocy wydobywczych opartych na układach ASIC na własny rachunek, ze strategicznym naciskiem na akumulację wydobytych BTC w bilansie („wydobądź i trzymaj”), zamiast traktowania ich jako krótkoterminowe operacyjne przepływy pieniężne.

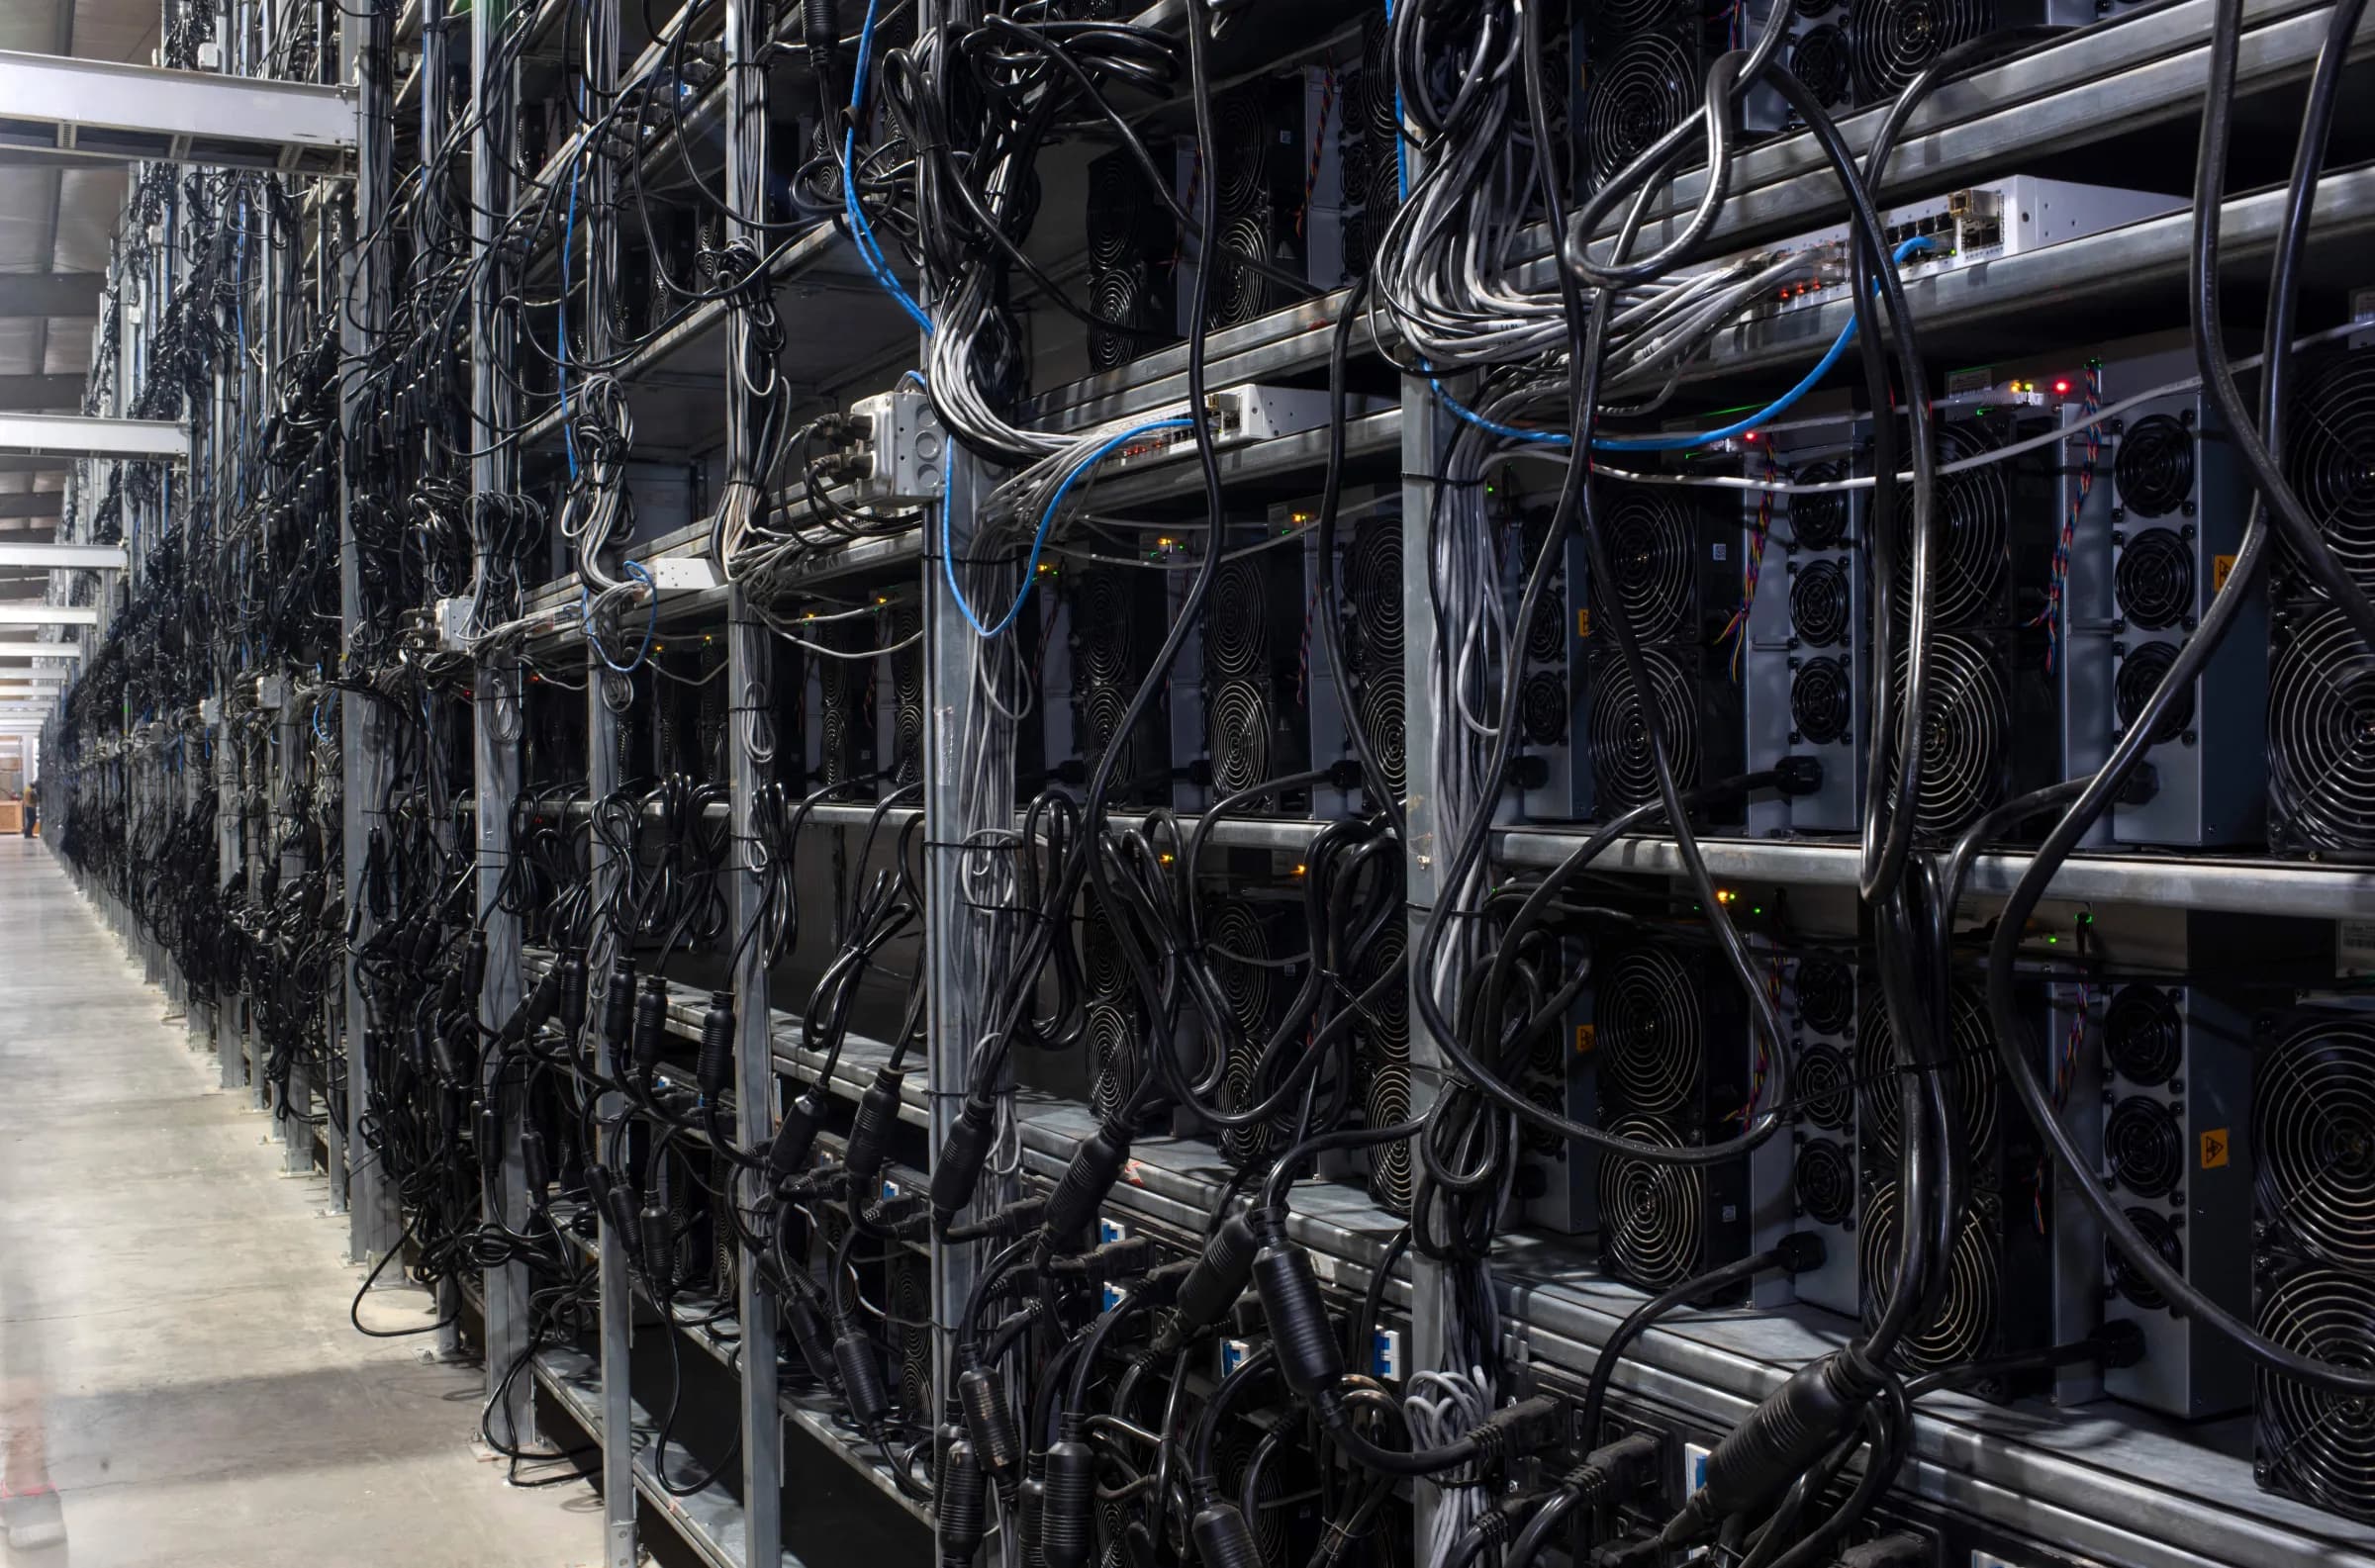
Obecny obiekt wykorzystuje około 2 MW obciążenia elektrycznego poprzez zainstalowany sprzęt wydobywczy i zabezpieczone operacje 24/7. Infrastruktura elektryczna i fizyczna została przygotowana do zwiększenia mocy do około 8 MW, z kontraktowym potencjałem osiągnięcia 8–10 MW w ramach istniejących taryf. Na tym etapie głównym wąskim gardłem dla wzrostu jest sprzęt i finansowanie, a nie energia czy przestrzeń: obiekt jest koncepcyjnie sformułowany jako skoncentrowana, skalowalna platforma do niskokosztowej produkcji BTC przy użyciu nowoczesnych, zoptymalizowanych flot ASIC.

Model biznesowy i działalność

ORAX działa jako czysty self-miner, a nie jako dostawca hostingu czy odsprzedawca sprzętu. Model biznesowy firmy polega na zabezpieczeniu strukturalnie taniej energii elektrycznej z sieci w Paragwaju, wdrożeniu własnych maszyn ASIC w zoptymalizowanej konfiguracji chłodzonej powietrzem i konwersji energii na BTC przy najniższym możliwym całkowitym koszcie jednostkowym. Wartość kumuluje się w całości w bilansie własnym firmy: nie ma klientów zewnętrznych, których maszyny byłyby hostowane na miejscu, ani usług opartych na opłatach, które rozwadniałyby korzyści ekonomiczne z wydobycia.

Platforma integruje pełny łańcuch wartości wydobycia dla operacji własnych: wybór, zakup i import sprzętu ASIC; fracht morski i odprawa celna; przygotowanie przed wdrożeniem (inspekcja, wymiana wybranych komponentów, zarządzanie termiczne); instalacja i konfiguracja w szafach rack; optymalizacja oprogramowania układowego; ciągły monitoring; konserwacja i naprawy na miejscu. Kluczowym wyróżnikiem jest systematyczne stosowanie niestandardowego oprogramowania układowego, mającego na celu zwiększenie wydajności obliczeniowej o 15–20% w stosunku do ustawień fabrycznych, co pozwala na uzyskanie wyższego hashrate'u na jednostkę zainwestowanego kapitału i na każdą zużytą kWh.

Pod względem finansowym działalność ORAX opiera się na polityce skarbowej typu „wydobądź i trzymaj” (mine-and-hold). Wydobyte BTC są traktowane jako strategiczne aktywa skarbowe i nie są systematycznie sprzedawane w celu pokrycia kosztów operacyjnych. Zamiast tego część salda BTC jest zastawiana jako zabezpieczenie pożyczek (zazwyczaj do ok. 50% wartości zabezpieczenia), przy czym finansowanie otrzymywane jest w USDT przy stopach procentowych w zakresie 6–8% w skali roku. Pożyczki te służą do finansowania kosztów operacyjnych, co pozwala na zachowanie wydobytych monet i pozycjonuje firmę tak, aby mogła czerpać korzyści z potencjalnego wzrostu cen, szczególnie w okolicach i po spodziewanym halvingu w 2028 roku.

Struktura operacyjna

Operacyjnie ORAX łączy szczupły rdzeń wewnętrzny z szerokim wykorzystaniem wyspecjalizowanych wykonawców. Zespół wewnętrzny zajmuje się zarządzaniem strategicznym, kluczowymi decyzjami technicznymi i codzienną obsługą placówki w Paragwaju: doborem i zakupem sprzętu, koordynacją logistyki, wdrażaniem oprogramowania układowego, monitorowaniem wydajności, naprawami, konserwacją zapobiegawczą i podstawową administracją. Na miejscu pracuje czterech operatorów pod nadzorem dyrektora operacyjnego (COO), wspieranych przez założyciela oraz niewielką funkcję administracyjną/asystencką, która zarządza przepływem dokumentacji i koordynacją z pożyczkodawcami, dostawcami i usługodawcami.

Prace budowlane i elektryczne związane z rozbudową obiektu, całodobowa ochrona fizyczna, logistyka międzynarodowa i odprawa celna, a także wsparcie księgowe, podatkowe i prawne są obsługiwane przez partnerów zewnętrznych. Obiekt działa w oparciu o trzyletnią umowę na dostawę energii elektrycznej po stałej cenie z lokalnym operatorem sieci, a jego układ fizyczny jest zoptymalizowany pod kątem wdrożeń wysokonakładowych układów ASIC chłodzonych powietrzem, z naciskiem na zarządzanie przepływem powietrza, odprowadzanie ciepła i czas sprawności. Ta „lekka” struktura utrzymuje stałe koszty ogólne na stosunkowo niskim poziomie, umożliwiając firmie skalowanie zainstalowanego hashrate'u głównie poprzez dodatkowe zakupy sprzętu, a nie powtarzającą się rozbudowę infrastruktury.

Klienci i pozycja rynkowa

W przeciwieństwie do wielu firm wydobywczych, które łączą wydobycie własne z hostingiem, ORAX celowo działa bez klientów zewnętrznych. Cały hashrate w obiekcie jest własnością firmy i znajduje się pod jej kontrolą, a firma nie prowadzi działań sprzedażowych ani marketingowych mających na celu pozyskanie górników detalicznych lub małych instytucjonalnych. Zarząd nie widzi strategicznego uzasadnienia dla współpracy z małymi klientami „detalicznymi” (1–10 maszyn) i chce uniknąć złożoności związanej z zarządzaniem licznymi małymi kontami.

W zasadzie infrastruktura i model operacyjny mogłyby zostać rozszerzone na hosting na dużą skalę lub umowy typu joint-venture z partnerami instytucjonalnymi, zwłaszcza jeśli do marca–kwietnia 2026 r. platforma nie zostanie w pełni zapełniona własnym sprzętem ORAX. Wszelkie takie usługi byłyby traktowane jako uzupełnienie podstawowej strategii self-miningu. Na szerszym rynku firma pozycjonuje się jako zorientowany na koszty miner w Paragwaju, zasilany energią wodną, dążący do znalezienia się w dolnej części globalnej krzywej kosztów z całkowitym kosztem produkcji BTC w granicach średnich 30 tys. USD/EUR przy 8 MW, zgodnie z obecnymi założeniami.

Przywództwo i organizacja

Koncepcja strategiczna i obecny profil ORAX są ściśle powiązane z jego założycielem i jedynym udziałowcem, Goranem Jovanovicem, entuzjastą Bitcoina od 2011 roku, posiadającym wcześniejsze doświadczenie jako inwestor w publicznie notowanych spółkach wydobywczych, takich jak Bitfarms i inne podmioty z sektora. Jego długoterminowe zaangażowanie w ekosystem ukształtowało koncentrację firmy na taniej energii, wysokim czasie bezawaryjnej pracy, optymalizacji opartej na oprogramowaniu układowym i zdyscyplinowanej alokacji kapitału.

W 2025 r. przeszedł od ekspozycji czysto finansowej do budowy własnej działalności fizycznej, kierując zabezpieczeniem gruntów i przyłączeniem do sieci w Paragwaju, negocjacjami trzyletniego kontraktu na energię elektryczną o stałej cenie oraz projektowaniem i budową początkowej infrastruktury o mocy 2 MW. Pozostaje kluczowym decydentem w zakresie strategii, ekspansji, polityki skarbowej i ryzyka. Mały zespół zarządzający i administracyjny wspiera go w Panamie i na miejscu w Paragwaju, podczas gdy funkcje poboczne są zlecane na zewnątrz. W rezultacie ORAX prezentuje się obecnie jako skoncentrowana, kierowana przez założyciela platforma wydobywcza z namacalną infrastrukturą i wyraźnym potencjałem skalowania, ale z typowymi cechami wczesnego etapu: wysoką zależnością od kluczowych osób, koncentracją w jednej lokalizacji i pełną ekspozycją na długoterminową trajektorię ceny i trudności Bitcoina.

Zabezpieczenie kredytu

Linia kredytowa na wydatki inwestycyjne (capex) w wysokości 3 600 000 EUR jest zabezpieczona twardymi, produktywnymi aktywami wydobywczymi w paragwajskiej lokalizacji ORAX. Pakiet zabezpieczeń składa się z:

  • istniejąca, w pełni rozbudowana infrastruktura elektryczna i obiektowa oraz już zainstalowana flota ASIC w obecnej konfiguracji 2 MW;

  • cały nowy sprzęt wydobywczy i powiązana infrastruktura zakupione ze środków z pożyczki w celu dodania ok. 6 MW mocy (zwiększając moc obiektu do 8 MW).

Ze względu na specyficzny charakter aktywów wydobywczych, zabezpieczenie jest prezentowane na dwóch poziomach:

  • Wartość bazowa – wartość księgowa / zakupu w EUR;

  • Konserwatywna wartość likwidacyjna – 90% wartości bazowej (10% dyskonta), co odzwierciedla fakt, że zainstalowane, operacyjne układy ASIC i infrastruktura zazwyczaj zachowują wysoką wartość odsprzedaży, ponieważ mogą generować przepływy pieniężne natychmiast po podłączeniu do zasilania.

Na tej podstawie zastawione aktywa zapewniają pokrycie zabezpieczenia kapitału pożyczki na poziomie ok. 154% wartości bazowej i 139% przy uwzględnieniu 10% marży bezpieczeństwa (haircut).

Podsumowanie zabezpieczeń

Źródło zabezpieczenia

Wartość bazowa (EUR)

Wartość likwidacyjna, 90% (EUR)

Istniejąca infrastruktura obiektu i zainstalowana flota

1,956,039

1,760,435

Sprzęt i infrastruktura finansowane z pożyczek

3,600,000

3,240,000

Całkowite zabezpieczenie

5,556,039

5,000,435

Wskaźniki pokrycia

  • Pokrycie wartości bazowej: 5 556 039 EUR vs 3 600 000 EUR ≈ 154%

  • Pokrycie wartości likwidacyjnej (90% podstawy): 5 000 435 EUR vs 3 600 000 EUR ≈ 139 %

Zatem nawet przy konserwatywnym 10-procentowym odpisie (haircut) na wszystkie zastawione aktywa, baza zabezpieczeń nadal przewyższa kapitał pożyczki o znaczną marżę. Wszystkie zastawione przedmioty są kluczowymi, generującymi dochód elementami operacji wydobywczej. Ponadto ORAX planuje budowę i utrzymanie skarbu BTC w ramach swojej strategii „wydobądź i trzymaj” (mine-and-hold); te zasoby BTC zabezpieczają przede wszystkim krótkoterminowe pożyczki operacyjne oparte na BTC i nie są uwzględnione w powyższych tabelach, ale stanowią dodatkowy bufor ekonomiczny wykraczający poza pakiet zabezpieczeń w postaci aktywów trwałych.

ORAX ASSETS MANAGEMENT CORPORATION została założona2 wrz 2025
Rozpoczęcie aktywnej działalności/produkcji10 wrz 2025
Minimalny cel15,000 USDC
Inwestorzy0
Wypłaty odsetekmiesięczna
Spłaty kapitałujednorazowa
Całkowite płatności9 miesiące

Szczegóły

Dostępne dane finansowe ORAX obejmują pierwsze trzy miesiące działalności komercyjnej w zakładzie w Paragwaju (wrzesień–listopad 2025 r.). W tym okresie firma wykazała silne marże brutto i operacyjne na stosunkowo małej, ale rosnącej bazie przychodów, co potwierdza ekonomiczną opłacalność konfiguracji 2 MW przy obecnej taryfie energetycznej i warunkach sieciowych.

Wszystkie poniższe kwoty wyrażone są w EUR, przeliczone z USD po przykładowym kursie 1 USD = 0,86 EUR.

Kluczowe wskaźniki finansowe

(Wartości w tys. EUR, zaokrąglone)

Kropka

Przychód

Zysk brutto

Zysk netto*

Marża brutto

Marża netto

wrz 2025

51

39

32

75%

63%

paź 2025

145

103

90

71%

62%

lis 2025

118

77

61

65%

52%

wrz–lis 2025

315

219

183

≈69%

≈58%

Rozpoznawanie przychodów odbywa się zgodnie z firmowym podejściem „wydobądź i trzymaj” (mine-and-hold): miesięczny przychód jest obliczany jako cena BTC na koniec miesiąca pomnożona przez liczbę BTC wydobytych w tym miesiącu, bez konieczności faktycznej sprzedaży BTC. Jest to ujęcie rynkowe (mark-to-market) wytworzonej wartości ekonomicznej, a nie zrealizowany dochód gotówkowy.

Analiza przychodów i rentowności

We wrześniu 2025 r., pierwszym miesiącu prezentowanego okresu, ORAX wygenerował około 51 tys. EUR przychodu przy marży brutto na poziomie 75% i przybliżonej marży netto wynoszącej 63%. Odzwierciedla to małą, ale wydajną działalność o mocy 2 MW, z niską bazą kosztową i ograniczonymi kosztami stałymi.

W październiku 2025 r. przychody wzrosły prawie trzykrotnie do około 145 tys. EUR, co było podyktowane wyższą produkcją i ceną BTC, podczas gdy marże brutto i netto pozostały na bardzo wysokim poziomie, odpowiednio około 71% i 62%. Wskazuje to na dobrą skalowalność struktury kosztów wraz ze wzrostem produkcji oraz na fakt, że dodatkowe przychody w dużej mierze przełożyły się na zysk operacyjny.

W listopadzie 2025 r. przychody spadły do poziomu około 118 tys. EUR, co w dużej mierze odzwierciedlało ruchy cen BTC i normalną zmienność z miesiąca na miesiąc. Marża brutto obniżyła się do około 65%, a marża netto do około 52%, ale działalność pozostała wysoce rentowna pod względem ekonomicznym.

W ciągu tych trzech miesięcy łącznie ORAX wygenerował:

  • Przychody w wysokości około 315 tys. EUR

  • Zysk brutto w wysokości około 219 tys. EUR

  • Zysk netto (operacyjny) w wysokości około 183 tys. EUR

Odpowiada to ogólnej marży brutto na poziomie około 69% i marży netto na poziomie około 58% w tym okresie.

Kluczowe trendy i obserwacje finansowe

Dane z pierwszych trzech miesięcy wykazują rentowny profil na wczesnym etapie z bardzo wysokimi marżami procentowymi, co jest spójne z niskimi bezpośrednimi kosztami energii i zwartą strukturą organizacyjną.

Marże brutto i netto naturalnie wahają się wraz z ceną BTC i warunkami sieciowymi, ale różnica między całkowitym kosztem produkcji na BTC a wartością rynkową wydobytego BTC jest w tym okresie znaczna. W przeliczeniu na jednostkę, wewnętrzne obliczenia dla okresu wrzesień–listopad wskazują na całkowity koszt produkcji (energia + usługi + koszty ogólne) wynoszący około 36–37 tys. EUR na BTC, w porównaniu ze średnią zrealizowaną wartością około 88 tys. EUR na ekwiwalent BTC, co oznacza marżę ekonomiczną rzędu 58%.

Koszty operacyjne są skromne w ujęciu bezwzględnym i pozostają niskie w stosunku do przychodów, co odzwierciedla szczupły zespół wewnętrzny oraz outsourcing funkcji pobocznych. Wspiera to silną dźwignię operacyjną: wraz ze wzrostem mocy produkcyjnych i wydobycia BTC, ORAX spodziewa się, że znaczna część dodatkowych przychodów przełoży się na przyrostowy zysk operacyjny, pod warunkiem że taryfy energetyczne i warunki sieciowe pozostaną zasadniczo zgodne z obecnymi założeniami.

Jednocześnie historia finansowa w ramach obecnego modelu jest bardzo krótka (trzy miesiące), a wyniki są ze swej natury wrażliwe na cenę BTC, trudność wydobycia i czas pracy. Obecne dane należy zatem postrzegać jako wstępny dowód koncepcji dla konfiguracji 2 MW i wybranego podejścia „wydobądź i trzymaj”, a nie jako w pełni reprezentatywną próbę dla różnych etapów cyklu Bitcoina.

Plan wzrostu

ORAX znajduje się obecnie we wczesnej fazie skalowania swojej paragwajskiej platformy. Obiekt działa przy obciążeniu czynnym wynoszącym około 2 MW, podczas gdy podstawowa infrastruktura elektryczna i fizyczna została zaprojektowana i przygotowana do obsługi stopniowego wzrostu do około 8 MW, z technicznym potencjałem osiągnięcia 8–10 MW w ramach istniejącej sieci energetycznej. Platforma jest wykorzystywana wyłącznie do wydobycia własnego; do tej pory nie skomercjalizowano żadnych mocy hostingowych dla podmiotów trzecich.

Główna ścieżka rozwoju firmy jest zatem prosta: po pierwsze, pełne wykorzystanie istniejącej lokalizacji do jej projektowej mocy 8 MW, a po drugie, tam gdzie to możliwe, zbadanie dalszej rozbudowy dostępnej mocy elektrycznej na podobnych warunkach ekonomicznych. Innymi słowy, wzrost definiuje się przede wszystkim jako progresywne „wypełnianie” obecnej lokalizacji dodatkowym sprzętem ASIC, a nie jako dywersyfikację geograficzną czy przejście na usługi hostingu dla klientów.

Strategicznie ORAX zamierza realizować spójną sekwencję działań: wydobywać BTC, utrzymywać je w bilansie, wykorzystywać część tych BTC jako zabezpieczenie pożyczek na pokrycie wydatków operacyjnych oraz budować moce produkcyjne przed spodziewanym halvingiem w 2028 roku. Spółka wyraźnie nie planuje systematycznej sprzedaży wydobytych monet w celu finansowania bieżącej działalności. Zamiast tego oczekuje się, że koszty operacyjne będą finansowane głównie poprzez pożyczki zabezpieczone BTC wypłacane w USDT oraz, w stosownych przypadkach, dodatkowe finansowanie ukierunkowane na wydobycie, co pozwoli na wzrost zasobów BTC w całym cyklu.

Podejście to opiera się na wizji zarządu dotyczącej kolejnego cyklu halvingu. Planowanie ORAX zakłada, że do czasu halvingu w 2028 r., a zwłaszcza po nim, cena Bitcoina osiągnie co najmniej 125 000 USD za BTC. Celem firmy jest wejście w ten okres z w pełni rozbudowanym obiektem o mocy 8 MW, nowoczesną flotą ASIC oraz znaczną rezerwą BTC zgromadzoną przy strukturalnie niskim koszcie jednostkowym. Po osiągnięciu docelowych poziomów cenowych po halvingu, ORAX spodziewa się sprzedawać tylko tę część swoich BTC, która jest niezbędna do spłaty zaległych pożyczek i odsetek, zachowując pozostałe monety oraz infrastrukturę fizyczną jako aktywa długoterminowe.

W tym kontekście finansowanie dłużne – w szczególności pożyczki zabezpieczone BTC – jest postrzegane jako główny kanał wzrostu, ponieważ pozwala ORAX zachować całą marżę wydobywczą i potencjał wzrostu. Hosting dużych klientów zewnętrznych jest uważany za drugorzędną, opcjonalną dźwignię, która zostałaby uruchomiona tylko wtedy, gdyby w określonym terminie wewnętrznym platforma nie mogła zostać w pełni wypełniona własnym sprzętem firmy. Nawet w takim przypadku takie ustalenia byłyby zaprojektowane jako uzupełnienie, a nie zastępstwo dla podstawowej strategii wzrostu typu „wydobądź i trzymaj”.

Prognozowana akumulacja BTC w 14-miesięcznej fazie 8 MW

Gdy ORAX zwiększy moc swojego zakładu w Paragwaju do 8 MW aktywnego obciążenia, zarząd spodziewa się, że operacja wydobywcza ustabilizuje się na poziomie około 6,06 BTC miesięcznie w obecnych warunkach sieciowych. W bazowym scenariuszu planowania firma przyjmuje referencyjną cenę BTC na poziomie 90 000 USD (≈77 400 EUR) dla wewnętrznej wyceny rynkowej miesięcznej produkcji i wokół tego poziomu strukturyzuje finansowanie operacyjne.

Miesięczna produkcja BTC i finansowanie operacyjne przy 8 MW

Metryka

Wartość / Założenie

Miesięcznie (USD)

Miesięcznie (EUR*)

Wydobyte BTC

Stały hashrate na poziomie 8 MW

6,0633448 BTC

–

Cena BTC (do wyceny miesięcznej)

Dane wejściowe scenariusza

90,000

77,400

Wartość wydobytych BTC

6.0633448 × 90,000

545,701

469,303

Koszt produkcji gotówki

Zasilanie + wejścia sterujące

222,742

191,558

Pożyczka operacyjna zabezpieczona BTC

Pożyczka w USDT zabezpieczona przez BTC

222,742

191,558

W praktyce, każdego miesiąca w 8 MW ORAX:

  • wydobywa około 6,06 BTC,

  • uznaje wartość produkcji na poziomie około 545,7 tys. USD / 469,3 tys. EUR (przy 90 tys. USD/BTC) oraz

  • wymaga około 222,7 tys. USD / 191,6 tys. EUR w gotówce na pokrycie bezpośrednich kosztów produkcji i operacyjnych, sfinansowanych z pożyczki w USDT zabezpieczonej w BTC.


Zgodnie ze strategią „wydobądź i trzymaj” (mine-and-hold), intencją ORAX nie jest upłynnienie całego salda BTC w celu realizacji tej nadwyżki. Zamiast tego firma spodziewa się:

  • sprzedaj tylko tyle monet, ile jest konieczne do spłaty wszystkich pożyczek i odsetek po osiągnięciu docelowego poziomu cenowego (≥125 tys. USD/BTC);

  • zachować pozostałe BTC jako długoterminowy składnik aktywów skarbowych; oraz

  • dalsze wykorzystywanie części rezerwy BTC jako zabezpieczenia przyszłych pożyczek operacyjnych, przy jednoczesnym posiadaniu na własność zarówno infrastruktury 8 MW, jak i powiązanej floty sprzętu wydobywczego.

Alternatywna ścieżka finansowania i scenariusz spłaty warunkowej

Równolegle do 14-miesięcznego finansowania bazowego, ORAX ocenia również alternatywną opcję finansowania na surowszych warunkach, a mianowicie pożyczkę o krótszym terminie zapadalności z indykatywną stopą procentową 23,1% w skali roku i 8-miesięcznym okresem spłaty. W ramach tej struktury zarząd spodziewa się, że w ciągu 8-miesięcznego okna operacyjnego zwiększona wydajność pozwoliłaby firmie spłacić około 50–55% całkowitego zobowiązania do spłaty (kapitał plus naliczone odsetki) z zysku operacyjnego wypracowanego w tym okresie, przy jednoczesnym zachowaniu podejścia „wydobądź i trzymaj” jako podstawowego modelu zarządzania skarbem.

W przypadku pozostałego salda w terminie zapadalności ORAX rozważa dwie praktyczne ścieżki spłaty.

  • Scenariusz sprzedaży aktywów. W razie potrzeby firma może sprzedać część nowo nabytej floty ASIC. Sprzęt wydobywczy klasy S21 jest przedmiotem handlu globalnego i pozostaje płynny na rynkach wtórnych, zwłaszcza gdy urządzenia są już zainstalowane i sprawne. W tym scenariuszu oczekiwana wartość odsprzedaży zakupionego sprzętu ma na celu pokrycie pozostałej kwoty spłaty bez polegania na przyszłym wzroście ceny BTC.

  • Scenariusz refinansowania bankowego. Alternatywnie, ORAX może refinansować pożyczkę krótkoterminową za pomocą konwencjonalnego kredytu bankowego po przeprowadzeniu ekspansji i pełnym odzwierciedleniu bazy aktywów w bilansie. Na tym etapie spółka spodziewa się posiadać wystarczające zabezpieczenia rzeczowe w postaci infrastruktury i sprzętu górniczego, aby obsłużyć kredyt o znacząco niższym koszcie, przy czym pokrycie zabezpieczenia (aktywa trwałe w stosunku do nowego zadłużenia) przekroczy 250%, co poprawi komfort kredytodawcy i obniży cenę w porównaniu z początkowym instrumentem krótkoterminowym.

Opis pożyczki

ORAX Assets Management Corp. ubiega się o linię kredytową na wydatki inwestycyjne (capex) w wysokości 3 600 000 EUR w celu sfinansowania rozbudowy paragwajskiej kopalni z około 2 MW do 8 MW aktywnego obciążenia elektrycznego. Pożyczka jest przeznaczona wyłącznie na zakup, import i wdrożenie dodatkowego sprzętu wydobywczego ASIC oraz powiązane adaptacje obiektu, co odpowiada około 6 MW dodatkowej mocy. Instrument ten nie jest przeznaczony do refinansowania historycznych strat ani finansowania bieżących kosztów operacyjnych; oczekuje się, że zostaną one pokryte z pożyczek na kapitał obrotowy zabezpieczonych wydobytymi BTC.

Cel i wykorzystanie wpływów

Środki z pożyczki zostaną przeznaczone na sfinansowanie:

  • nabycie około 1710 jednostek Bitmain Antminer S21 PRO (lub maszyn o podobnej klasie wydajności) odpowiadających dodatkowym 6 MW;

  • międzynarodowa logistyka i odprawa celna dla tych jednostek (transport morski, ubezpieczenie, spedycja, transport lokalny);

  • instalacja, montaż w szafach rack, dystrybucja zasilania i integracja sieciowa w zakładzie w Paragwaju;

  • serwis początkowy, części zamienne i drobne adaptacje obiektu niezbędne do eksploatacji rozbudowanej konfiguracji 8 MW.

W istocie instrument ten pokrywa zapotrzebowanie kapitałowe pomiędzy istniejącą infrastrukturą ORAX o mocy 2 MW a w pełni rozbudowaną konfiguracją 8 MW, na której opierają się prognozy finansowe i plan rozwoju firmy.

Alternatywna opcja finansowania

ORAX jest gotowy rozważyć alternatywną strukturę o krótszym terminie zapadalności i wyższym kuponie. Opcja ta jest pomyślana jako pragmatyczna ścieżka realizacji, jeśli pożyczkodawca preferuje szybszy obrót kapitału i wcześniejsze ograniczenie ryzyka dzięki krótszemu czasowi trwania.

Opcja alternatywna – warunki orientacyjne

Parametr

Obiekt przypadku bazowego

Alternatywny obiekt

Całkowita kwota kredytu

3 600 000 EUR

3 600 000 EUR

Cel

Rozbudowa o 6 MW w celu osiągnięcia całkowitego obciążenia ok. 8 MW

To samo

Tenor

14 miesięcy

8 miesięcy

Stopa procentowa

14% stałe w skali roku

23,1% stałe w skali roku

Płatności odsetkowe

Miesięcznie

Miesięcznie

Spłata kapitału

Wykup jednorazowy w terminie zapadalności

Wykup jednorazowy w terminie zapadalności

Transze

6 × 600 000,00 EUR

6 × 600 000,00 EUR (lub zgodnie z ustaleniami)

W ramach alternatywnej struktury na 8 miesięcy z oprocentowaniem 23,1% w skali roku, zarząd spodziewa się, że zwiększona wydajność pozwoliłaby ORAX na pokrycie istotnej części całkowitego zobowiązania do spłaty w okresie operacyjnym z zysku operacyjnego, zmniejszając zależność od wzrostu ceny BTC na koniec okresu. Wszelkie pozostałe saldo w terminie zapadalności może zostać uregulowane za pośrednictwem ścieżek awaryjnych firmy opisanych w sekcji planu wzrostu, w tym częściowej odsprzedaży nowo nabytego sprzętu ASIC (wysoce płynny rynek wtórny) lub refinansowania za pośrednictwem konwencjonalnego kredytu bankowego, gdy rozszerzona baza aktywów zostanie w pełni odzwierciedlona w bilansie.


Ocena ryzyka

Całkowity wynik ryzykaA
Dług do kapitału własnego1.60
LTV72%
Historia kredytowa8 / 10
Rodzaj zabezpieczeniaAktywa firmy

Rating A (trzeci poziom) odzwierciedla mocną ekonomikę jednostkową i pokrycie aktywami twardymi, ograniczone bardzo krótką historią: trzy miesiące raportowanej działalności przy 2 MW, od września do listopada 2025 roku, z marżami brutto 65–75%.

  • D/E (stosunek zadłużenia do kapitału własnego) na poziomie 1,6 jest poniżej umiarkowanego progu 2,5;
  • LTV na poziomie 72% oznacza, że zastawione aktywa pokrywają finansowanie 3,6 mln € około 1,39 raza nawet po 10% dyskoncie;
  • Ocena historii kredytowej: 8/10.

Warto pamiętać:

  • przychody to wydobyte BTC pomnożone przez cenę na koniec miesiąca, więc zmieniają się wraz z ceną BTC i trudnością sieci;
  • cała działalność skupiona jest w jednym obiekcie w Paragwaju;
  • decyzje dotyczące strategii, rezerw i ryzyka należą do założyciela i jedynego udziałowca;
  • raportowana historia obejmuje tylko trzy miesiące.

Ryzyka i awaryjne ścieżki spłaty

ORAX to skoncentrowana platforma wydobywcza prowadzona przez założyciela, z namacalną infrastrukturą i wyraźnym potencjałem skalowania, ale o cechach typowych dla wczesnego etapu: dużej zależności od kluczowej osoby, koncentracji w jednym obiekcie i pełnej ekspozycji na długoterminową trajektorię ceny Bitcoina i trudności sieci. Historia finansowa w obecnym modelu jest bardzo krótka (trzy miesiące), a wyniki z natury są wrażliwe na cenę BTC, trudność i ciągłość pracy; raportowane dane stanowią wstępne potwierdzenie koncepcji dla konfiguracji 2 MW i podejścia mine-and-hold, a nie reprezentatywną próbę z całego cyklu Bitcoina.

W strukturze 9-miesięcznej przy 23,1% rocznie zarząd oczekuje, że rozbudowane moce pozwolą spłacić około 50–55% całkowitego zobowiązania (kapitał plus naliczone odsetki) z zysku operacyjnego wygenerowanego w tym okresie, przy zachowaniu mine-and-hold jako podstawowej zasady zarządzania rezerwami. W odniesieniu do pozostałego salda w terminie zapadalności ORAX rozważa dwie praktyczne ścieżki:

  • Sprzedaż aktywów. W razie potrzeby spółka może sprzedać część nowo nabytej floty ASIC. Sprzęt klasy S21 jest przedmiotem obrotu na całym świecie i pozostaje płynny na rynkach wtórnych, zwłaszcza gdy jest już zainstalowany i działa; oczekiwana wartość odsprzedaży ma pokryć pozostałą kwotę spłaty bez polegania na przyszłym wzroście ceny BTC.
  • Refinansowanie bankowe. ORAX może zrefinansować krótkoterminową pożyczkę konwencjonalnym kredytem bankowym po przeprowadzeniu rozbudowy i pełnym ujęciu bazy aktywów w bilansie, przy oczekiwanym pokryciu zabezpieczeniem (aktywa trwałe względem nowego zadłużenia) powyżej 250%, co sprzyja uzyskaniu znacznie tańszego finansowania.

Finanse

Bitcoin Mining

ORAX ma za sobą trzy miesiące raportowanej działalności w konfiguracji 2 MW. Poniższe dane miesięczne są wyceniane rynkowo: wydobyte BTC pomnożone przez cenę na koniec miesiąca, bez sprzedaży monet.

Rentowna od pierwszego miesiąca

  • Przychody około 315 tys. € i zysk netto około 183 tys. € we wrześniu–listopadzie 2025 roku.
  • Przychody wzrosły prawie trzykrotnie, z 51 tys. € we wrześniu do 145 tys. € w październiku, a następnie spadły do 118 tys. € w listopadzie wraz z ceną BTC.
  • Marża brutto około 69% i marża netto około 58% w tym okresie.

Niski koszt jednostkowy

  • Całkowity koszt produkcji około 36 €–37k za BTC (energia, usługi i koszty ogólne).
  • Średnia zrealizowana wartość około 88 tys. € za ekwiwalent BTC.
  • Koszty operacyjne są umiarkowane, więc dodatkowa produkcja powinna w dużej mierze przekładać się na zysk.

Rozbudowa do 8 MW

  • Przy 8 MW obiekt ma wydobywać około 6,06 BTC miesięcznie.
  • To około 469,3 tys. € wartości miesięcznie przy 90 tys. USD za BTC, wobec około 191,6 tys. € gotówkowego kosztu produkcji.

Rynek

O ekonomice wydobycia Bitcoina decydują koszt energii, wydajność sprzętu i ciągłość pracy, dlatego regiony z tanią energią wodną, w tym część Ameryki Łacińskiej, stały się ośrodkami wydobycia. Nagroda za blok była już czterokrotnie zmniejszana o połowę, ostatnio w 2024 roku, a kolejny halving około 2028 roku ponownie uderzy w producentów o wysokich kosztach. ORAX dąży do całkowitego kosztu w połowie przedziału 30k za BTC przy 8 MW, pozostając przy tym narażoną na zmiany ceny BTC i trudności sieci.

Wyniki finansowe, wrzesień–listopad 2025

Dostępne dane finansowe ORAX obejmują pierwsze trzy miesiące działalności komercyjnej obiektu w Paragwaju. W tym okresie spółka wykazała wysokie marże brutto i operacyjne przy niewielkiej, ale rosnącej bazie przychodów, potwierdzając opłacalność konfiguracji 2 MW przy obecnej taryfie energetycznej i warunkach sieci. Wszystkie kwoty podano w EUR, przeliczone z USD po kursie poglądowym 1 USD =0,86 EUR.

Kluczowe wskaźniki finansowe, EUR ’000 (w zaokrągleniu)

OkresPrzychodyZysk bruttoZysk netto*Marża bruttoMarża netto
wrz 202551393275%63%
paź 20251451039071%62%
lis 2025118776165%52%
wrz–lis 2025315219183≈69%≈58%

Ujmowanie przychodów odbywa się zgodnie z podejściem mine-and-hold: miesięczne przychody to cena BTC na koniec miesiąca pomnożona przez liczbę BTC wydobytych w danym miesiącu, bez konieczności faktycznej sprzedaży BTC — jest to wycena rynkowa wytworzonej wartości ekonomicznej, a nie zrealizowany przychód gotówkowy.

We wrześniu 2025 roku ORAX wygenerowała około 51 tys. EUR przychodów przy marży brutto 75% i marży netto około 63%, co odzwierciedla niewielką, ale efektywną działalność o szczupłej bazie kosztowej. W październiku przychody wzrosły prawie trzykrotnie, do około 145 tys. EUR, dzięki wyższemu wydobyciu i cenie BTC, przy marżach około 71% i 62% — struktura kosztów skalowała się wraz z produkcją, a dodatkowe przychody w dużej mierze przełożyły się na zysk operacyjny. W listopadzie przychody spadły do około 118 tys. EUR, co w dużej mierze odzwierciedla ruchy ceny BTC i normalną zmienność z miesiąca na miesiąc; marża brutto obniżyła się do około 65%, a marża netto do około 52%.

Ekonomika jednostkowa i główne trendy

Pierwsze trzy miesiące pokazują rentowny profil wczesnego etapu z bardzo wysokimi marżami procentowymi, co jest spójne z niskim bezpośrednim kosztem energii i zwartą strukturą organizacyjną. Marże wahają się wraz z ceną BTC i warunkami sieci, ale różnica między całkowitym kosztem produkcji a wyceną rynkową wydobytych BTC jest znaczna: wewnętrzne wyliczenia za wrzesień–listopad wskazują całkowity koszt produkcji (energia + usługi + koszty ogólne) na poziomie około 36 EUR–37k za BTC, wobec średniej zrealizowanej wartości około 88 tys. EUR za ekwiwalent BTC — marża ekonomiczna rzędu 58%.

Koszty operacyjne są umiarkowane w ujęciu bezwzględnym i niskie w relacji do przychodów, co odzwierciedla szczupły zespół wewnętrzny i outsourcing funkcji pozostających poza główną działalnością. Sprzyja to silnej dźwigni operacyjnej: wraz ze wzrostem mocy i wydobycia BTC ORAX oczekuje, że znaczna część dodatkowych przychodów przełoży się na przyrost zysku operacyjnego, o ile taryfy energetyczne i warunki sieci pozostaną zasadniczo zgodne z obecnymi założeniami.

Plan rozwoju

ORAX jest na wczesnym etapie skalowania platformy w Paragwaju. Obiekt pracuje przy około 2 MW aktywnego obciążenia, a infrastruktura elektryczna i fizyczna została zaprojektowana tak, by umożliwić stopniowe zwiększenie mocy do około 8 MW, z technicznym potencjałem osiągnięcia 8–10 MW w ramach obecnych warunków zasilania. Ścieżka rozwoju jest prosta: najpierw w pełni wykorzystać obecny obiekt do projektowanej mocy 8 MW, a następnie, jeśli będzie to możliwe, rozważyć dalsze zwiększenie dostępnej mocy elektrycznej na podobnych warunkach ekonomicznych. Wzrost oznacza stopniowe „zapełnianie” obecnej lokalizacji dodatkowym sprzętem ASIC, a nie dywersyfikację geograficzną czy przejście na hosting dla klientów.

Strategicznie ORAX trzyma się spójnej sekwencji: wydobywać BTC, utrzymywać je w bilansie, wykorzystywać ich część jako zabezpieczenie pożyczek na pokrycie wydatków operacyjnych i budować moce przed oczekiwanym halvingiem w 2028 roku. Planowanie zarządu zakłada, że w okresie halvingu w 2028 roku, a zwłaszcza po nim, cena Bitcoina osiągnie co najmniej 125 000 USD za BTC. Celem jest wejście w ten okres z w pełni rozbudowanym obiektem 8 MW, nowoczesną flotą ASIC i znaczną rezerwą BTC zgromadzoną przy strukturalnie niskim koszcie jednostkowym; po osiągnięciu docelowych poziomów cen ORAX zamierza sprzedać tylko tyle BTC, ile potrzeba do spłaty zaległych pożyczek i odsetek, zachowując pozostałe monety i infrastrukturę fizyczną jako aktywa długoterminowe.

Finansowanie dłużne — zwłaszcza pożyczki zabezpieczone BTC — jest postrzegane jako główny kanał wzrostu, ponieważ pozwala ORAX zachować całą marżę z wydobycia i potencjał wzrostu. Hosting dla dużych klientów zewnętrznych to drugorzędna, opcjonalna dźwignia, uruchamiana tylko wtedy, gdy platformy nie uda się zapełnić własnym sprzętem spółki do określonego wewnętrznego terminu.

Prognozowane wydobycie BTC przy 8 MW

Po osiągnięciu przez obiekt 8 MW aktywnego obciążenia zarząd oczekuje, że wydobycie ustabilizuje się na poziomie około 6,06 BTC miesięcznie przy obecnych warunkach sieci. Bazowy scenariusz planistyczny przyjmuje referencyjną cenę BTC w wysokości 90 000 USD (≈77 400 EUR) do wewnętrznej wyceny rynkowej miesięcznej produkcji i na tym poziomie opiera strukturę finansowania operacyjnego.

WskaźnikWartość / założenieMiesięcznie (USD)Miesięcznie (EUR)
Wydobyte BTCStały hashrate przy 8 MW6,0633448 BTC—
Cena BTC (do wyceny miesięcznej)Parametr scenariusza90 00077 400
Wartość wydobytych BTC6,0633448 ×90 000545 701469 303
Gotówkowy koszt produkcjiEnergia + nakłady operacyjne222 742191 558
Pożyczka operacyjna zabezpieczona BTCPożyczka w USDT zabezpieczona BTC222 742191 558

W praktyce przy 8 MW ORAX co miesiąc wydobywa około 6,06 BTC, ujmuje wartość produkcji około 545,7 tys. USD / 469,3 tys. EUR przy cenie 90 tys. USD za BTC i potrzebuje około 222,7 tys. USD / 191,6 tys. EUR gotówki na bezpośrednie koszty produkcji i operacyjne, finansowane pożyczką w USDT zabezpieczoną BTC. Zgodnie z podejściem mine-and-hold spółka nie zamierza upłynniać salda BTC w celu realizacji tej nadwyżki: zamierza sprzedać tylko tyle monet, ile potrzeba do spłaty wszystkich pożyczek i odsetek po osiągnięciu docelowego poziomu ceny (≥125 tys. USD za BTC), zatrzymać resztę jako długoterminowe aktywo rezerwowe i nadal wykorzystywać część rezerwy jako zabezpieczenie przyszłych pożyczek operacyjnych, pozostając pełnym właścicielem infrastruktury 8 MW i floty sprzętu.

Ocena rynku

Globalne otoczenie wydobycia Bitcoina

Wydobycie Bitcoina to duża, kapitało- i energochłonna branża, w której o konkurencyjności decydują przede wszystkim koszt energii, wydajność sprzętu i ciągłość pracy. W ostatnich latach hashrate szybko rósł, wypychając z rynku nieefektywnych górników o wysokich kosztach i faworyzując operatorów z tanią, stabilną energią i nowoczesnymi flotami ASIC. Regiony z obfitą energią wodną lub inną tanią generacją, w tym część Ameryki Łacińskiej, stały się naturalnymi ośrodkami wydobycia na skalę przemysłową.

Halving i jego skutki

Nagroda za blok Bitcoina przeszła już cztery halvingi (2012, 2016, 2020, 2024), z których każdy zmniejszył nagrodę górników za blok o 50%. Historycznie halvingi pogarszały ekonomikę wydobycia, a jednocześnie często następował po nich średnioterminowy wzrost ceny BTC, choć o różnej skali w każdym cyklu. Kolejny halving, oczekiwany około 2028 roku, ponownie zmniejszy nagrody za blok i prawdopodobnie zwiększy presję na producentów o wysokich kosztach, przez co niski koszt jednostkowy i solidne rezerwy BTC w bilansie staną się szczególnie ważne.

Pozycjonowanie ORAX

ORAX pozycjonuje się jako skoncentrowany, niskokosztowy górnik wydobywający na własny rachunek w Paragwaju, korzystający z sieciowej energii wodnej w ramach umowy po stałej cenie i zoptymalizowanych flot ASIC. Jego strategia polega na rozbudowie jednego obiektu do 8 MW, wydobywaniu BTC przy strukturalnie niskim koszcie całkowitym i prowadzeniu polityki rezerw mine-and-hold wspieranej pożyczkami zabezpieczonymi BTC — co pozwala mu skorzystać na ewentualnym wzroście wyceny BTC w okresie halvingu w 2028 roku i po nim, przy zachowaniu typowych dla sektora ryzyk związanych z ceną BTC, trudnością i koncentracją w jednym obiekcie.

Struktura zabezpieczenia

Sprzęt i infrastruktura finansowane z pożyczki (6 MW) · €3.6MIstniejąca infrastruktura obiektu i zainstalowana flota 2 MW · €2M
Sprzęt i infrastruktura finansowane z pożyczki (6 MW)€3,600,000
Istniejąca infrastruktura obiektu i zainstalowana flota 2 MW€1,956,039
Łącznie zastawione€5,556,039Wartość księgowa i zakupu zastawionych aktywów; 5,0 mln € przy 10% dyskoncie likwidacyjnym. Rezerwa BTC nie jest uwzględniona.

Finansowanie w wysokości 3,6 mln € jest zabezpieczone produkcyjnymi aktywami wydobywczymi w obiekcie ORAX w Paragwaju.

1. Nowy sprzęt kupiony ze środków pożyczki — 3,6 mln €

  • Około 1 710 koparek Antminer S21 Pro dodających ok. 6 MW mocy.
  • Powiązane szafy rack, dystrybucja zasilania i integracja sieciowa.
  • Sprzęt klasy S21 jest aktywnie wymieniany na rynkach wtórnych.

2. Istniejący obiekt i zainstalowana flota — 1 956 039 €

  • W pełni rozbudowana infrastruktura elektryczna i obiektowa.
  • Flota ASIC już zainstalowana w obecnej konfiguracji 2 MW.

Zainstalowane, działające koparki ASIC zachowują wysoką wartość odsprzedaży, ponieważ generują gotówkę od razu po podłączeniu zasilania, dlatego stosuje się 10% dyskonto. Na tej podstawie szacuje się, że zabezpieczenie pokrywa:

  • około 139% kapitału 3,6 mln € według wartości likwidacyjnej (5,0 mln €);
  • około 154% według wartości bazowej (5 556 039 €).

Rezerwa BTC spółki nie jest uwzględniona w tych danych: zabezpiecza krótkoterminowe pożyczki operacyjne, ale stanowi dodatkowy bufor ponad aktywa twarde.

Zabezpieczenie pożyczki

Finansowanie inwestycyjne w wysokości 3 600 000 EUR jest zabezpieczone twardymi, produkcyjnymi aktywami wydobywczymi w obiekcie ORAX w Paragwaju: istniejącą, w pełni rozbudowaną infrastrukturą elektryczną i obiektową wraz z flotą ASIC zainstalowaną w obecnej konfiguracji 2 MW oraz całym nowym sprzętem wydobywczym i powiązaną infrastrukturą zakupionymi ze środków pożyczki w celu dodania ok. 6 MW mocy. Ze względu na charakter aktywów wydobywczych zabezpieczenie przedstawiono na dwóch poziomach: wartość bazowa (wartość księgowa / zakupu w EUR) oraz ostrożna wartość likwidacyjna wynosząca 90% wartości bazowej, co odzwierciedla fakt, że zainstalowane, działające koparki ASIC i infrastruktura zachowują wysoką wartość odsprzedaży, ponieważ generują przepływy pieniężne natychmiast po podłączeniu zasilania.

Podsumowanie zabezpieczenia, EUR

Źródło zabezpieczeniaWartość bazowaWartość likwidacyjna (90%)
Istniejąca infrastruktura obiektu i zainstalowana flota1 956 0391 760 435
Sprzęt i infrastruktura finansowane z pożyczki3 600 0003 240 000
Zabezpieczenie łącznie5 556 0395 000 435

Pokrycie według wartości bazowej wynosi 5 556 039 EUR wobec 3 600 000 EUR, czyli ≈154%; pokrycie według wartości likwidacyjnej wynosi 5 000 435 EUR wobec 3 600 000 EUR, czyli ≈139%. Nawet po zastosowaniu 10% dyskonta baza zabezpieczeń znacznie przewyższa kapitał pożyczki, a wszystkie zastawione składniki są kluczowymi, generującymi przychód elementami działalności. Rezerwa BTC, którą ORAX buduje w ramach strategii mine-and-hold, zabezpiecza przede wszystkim krótkoterminowe pożyczki operacyjne zabezpieczone BTC i nie jest uwzględniona w tabelach, ale stanowi dodatkowy bufor ekonomiczny ponad pakiet aktywów twardych.

Opis pożyczki

ORAX ubiega się o finansowanie inwestycyjne w wysokości 3 600 000 EUR na rozbudowę obiektu w Paragwaju z około 2 MW do 8 MW aktywnego obciążenia elektrycznego. Pożyczka jest przeznaczona wyłącznie na zakup, import i uruchomienie dodatkowego sprzętu ASIC oraz związane z tym dostosowanie obiektu, co odpowiada około 6 MW dodatkowej mocy. Nie refinansuje historycznych strat ani nie finansuje bieżących kosztów operacyjnych; te pokrywane są pożyczkami na kapitał obrotowy zabezpieczonymi wydobytymi BTC.

Wykorzystanie środków

  • Zakup około 1 710 koparek Bitmain Antminer S21 PRO (lub maszyn o podobnej klasie wydajności) na dodatkowe 6 MW;
  • logistyka międzynarodowa i odprawa celna tych urządzeń (transport morski, ubezpieczenie, obsługa celna, transport lokalny);
  • instalacja, montaż w szafach rack, dystrybucja zasilania i integracja sieciowa w obiekcie;
  • wstępny serwis, części zamienne i drobne dostosowania obiektu potrzebne do eksploatacji rozbudowanej konfiguracji 8 MW.

Warunki orientacyjne

ORAX zaproponowała strukturę bazową oraz wariant alternatywny z krótszym terminem zapadalności i wyższym kuponem, przeznaczony dla pożyczkodawców preferujących szybszy obrót kapitałem i wcześniejsze ograniczenie ryzyka. Ta oferta dotyczy wariantu alternatywnego.

ParametrWariant bazowyWariant alternatywny
Łączna kwota finansowania3 600 000 EUR3 600 000 EUR
CelRozbudowa o 6 MW do łącznego obciążenia ~8 MWTaki sam
Okres14 miesięcy9 miesięcy
Oprocentowanie14% stałe w skali roku23,1% stałe w skali roku
Płatność odsetekMiesięcznieMiesięcznie
Spłata kapitałuJednorazowo w terminie zapadalnościJednorazowo w terminie zapadalności
Transze6 × 600 000 EUR6 × 600 000 EUR (lub zgodnie z ustaleniami)

W istocie finansowanie pokrywa zapotrzebowanie kapitałowe między istniejącą infrastrukturą 2 MW a w pełni rozbudowaną konfiguracją 8 MW, na której opierają się prognozy i plan rozwoju spółki.

Jak spłacana jest pożyczka

Twoja inwestycja 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC działa jak obligacja na 9 mies.: odsetki co miesiąc, a kapitał wraca w miesiącu 012345678901234567890.

DataOdsetkiKapitałSuma
Zysk netto+012345678901234567890.012345678901234567890012345678901234567890 USDC
Łączny zwrot012345678901234567890.012345678901234567890012345678901234567890 USDC

Pożyczkobiorca

ORAX ASSETS MANAGEMENT CORPORATIONPanama, Panama · założona w 2025
ORAX ASSETS MANAGEMENT CORPORATION

ORAX Assets Management Corp. to międzynarodowa spółka handlowa zarejestrowana w Panamie, której aktywa operacyjne znajdują się w Paragwaju. Spółka została utworzona jako dedykowany podmiot do wydobycia Bitcoina na skalę przemysłową, oparty na jednej, rozbudowywalnej lokalizacji podłączonej do paragwajskiej sieci elektroenergetycznej. Podstawową działalnością ORAX jest posiadanie i eksploatacja mocy wydobywczych opartych na układach ASIC na własny rachunek, ze strategicznym naciskiem na gromadzenie wydobytego BTC w bilansie („mine-and-hold”), zamiast traktowania go jako krótkoterminowego przepływu pieniężnego z działalności operacyjnej.

Nr rejestracyjny: 155772436www.oraxmining.com

O spółce

ORAX Assets Management Corp. to międzynarodowa spółka handlowa zarejestrowana w Panamie, której aktywa operacyjne znajdują się w Paragwaju. Spółkę utworzono jako dedykowany podmiot do wydobycia Bitcoina na skalę przemysłową, oparty na jednym, rozbudowywalnym obiekcie podłączonym do paragwajskiej sieci elektroenergetycznej. Jej podstawową działalnością jest posiadanie i eksploatacja mocy wydobywczych opartych na układach ASIC na własny rachunek, ze strategicznym naciskiem na gromadzenie wydobytych BTC w bilansie („mine-and-hold”), a nie traktowanie ich jako krótkoterminowych przepływów operacyjnych.

Obecny obiekt wykorzystuje około 2 MW mocy elektrycznej dzięki zainstalowanemu sprzętowi wydobywczemu i chronionej pracy w trybie 24/7. Na tym etapie głównym ograniczeniem wzrostu są sprzęt i finansowanie, a nie energia czy przestrzeń: obiekt pomyślano jako skoncentrowaną, skalowalną platformę do taniej produkcji BTC przy użyciu nowoczesnych, zoptymalizowanych flot ASIC.

Dane rejestrowe: ORAX ASSETS MANAGEMENT CORPORATION; numer rejestracyjny 155772436; założona we wrześniu 2025 roku; siedziba: 1801, 18. piętro, Global Bank Tower, 50th Street, Panama City, Panama.

Model biznesowy i polityka rezerw

ORAX działa wyłącznie jako górnik wydobywający na własny rachunek, a nie jako dostawca usług hostingu czy odsprzedawca sprzętu. Jej model polega na zapewnieniu strukturalnie taniej energii z sieci w Paragwaju, uruchomieniu własnych koparek ASIC w zoptymalizowanej konfiguracji chłodzonej powietrzem i przekształcaniu energii w BTC przy najniższym możliwym całkowitym koszcie jednostkowym. Cała wartość trafia do bilansu spółki: na miejscu nie są hostowane maszyny stron trzecich i nie ma usług opartych na opłatach, które rozwadniałyby korzyści ekonomiczne z wydobycia.

Platforma integruje cały łańcuch wartości wydobycia na potrzeby własnej działalności: wybór, zakup i import sprzętu ASIC; transport morski i odprawę celną; przygotowanie przed uruchomieniem (inspekcja, wymiana wybranych komponentów, zarządzanie temperaturą); instalację i konfigurację w szafach rack; optymalizację firmware; ciągły monitoring; konserwację i naprawy na miejscu. Kluczowym wyróżnikiem jest systematyczne stosowanie dostosowanego firmware, którego celem jest wzrost wydajności obliczeniowej o 15–20% w porównaniu z ustawieniami fabrycznymi, co pozwala uzyskać wyższy hashrate na jednostkę zainwestowanego kapitału i na zużytą kWh.

Wydobyte BTC traktowane są jako strategiczne aktywo rezerwowe i nie są systematycznie sprzedawane na pokrycie kosztów operacyjnych. Zamiast tego część salda BTC jest zastawiana jako zabezpieczenie pożyczek (zazwyczaj przy relacji pożyczki do wartości do ~50%), a finansowanie otrzymywane jest w USDT przy oprocentowaniu w przedziale 6–8% rocznie. Pożyczki te finansują koszty operacyjne, co pozwala zatrzymać wydobyte monety i daje spółce szansę skorzystać z potencjalnego wzrostu ceny, zwłaszcza w okresie oczekiwanego halvingu w 2028 roku i po nim.

Struktura operacyjna

ORAX łączy szczupły zespół wewnętrzny z szerokim wykorzystaniem wyspecjalizowanych podwykonawców. Zespół wewnętrzny odpowiada za zarządzanie strategiczne, kluczowe decyzje techniczne i bieżącą eksploatację obiektu w Paragwaju: wybór i zakup sprzętu, koordynację logistyki, wdrażanie firmware, monitorowanie wydajności, naprawy, konserwację zapobiegawczą i podstawową administrację. Na miejscu pracuje czterech operatorów pod nadzorem COO, wspieranych przez założyciela i niewielki dział administracyjny, który zarządza obiegiem dokumentów oraz koordynacją z pożyczkodawcami, dostawcami i usługodawcami.

Prace budowlane i elektryczne przy rozbudowie obiektu, ochronę fizyczną 24/7, logistykę międzynarodową i odprawę celną, a także obsługę księgową, podatkową i prawną zapewniają partnerzy zewnętrzni. Obiekt działa na podstawie trzyletniej umowy na dostawy energii po stałej cenie z lokalnym operatorem sieci, a jego układ zoptymalizowano pod gęste instalacje ASIC chłodzone powietrzem, z naciskiem na zarządzanie przepływem powietrza, odprowadzanie ciepła i ciągłość pracy. Ta „lekka” struktura utrzymuje niskie koszty stałe, a jednocześnie pozwala spółce zwiększać zainstalowany hashrate przede wszystkim poprzez zakup dodatkowego sprzętu, a nie kolejne rozbudowy infrastruktury.

Klienci i pozycja rynkowa

W przeciwieństwie do wielu spółek wydobywczych, które łączą wydobycie na własny rachunek z hostingiem, ORAX celowo działa bez klientów zewnętrznych. Cały hashrate w obiekcie należy do spółki i jest przez nią kontrolowany, a spółka nie prowadzi sprzedaży ani marketingu skierowanego do detalicznych czy małych instytucjonalnych górników. Zarząd nie widzi strategicznego uzasadnienia dla współpracy z małymi klientami „detalicznymi” (1–10 maszyn) i chce uniknąć złożoności obsługi wielu małych rachunków.

Co do zasady infrastrukturę można by rozszerzyć o hosting na dużą skalę lub joint venture z partnerami instytucjonalnymi, zwłaszcza jeśli do marca–kwietnia 2026 roku platforma nie zostanie w pełni zapełniona własnym sprzętem ORAX; takie usługi byłyby jedynie uzupełnieniem podstawowej strategii wydobycia na własny rachunek. Na szerszym rynku spółka pozycjonuje się jako nastawiony na koszty górnik zasilany energią wodną w Paragwaju, dążący do miejsca w dolnej części globalnej krzywej kosztów, z całkowitym kosztem produkcji BTC w połowie przedziału 30k w ekwiwalencie USD/EUR przy 8 MW, przy obecnych założeniach.

Kierownictwo i organizacja

Strategiczna koncepcja i obecny profil ORAX są ściśle związane z jej założycielem i jedynym udziałowcem, Goranem Jovanovicem, entuzjastą Bitcoina od 2011 roku, który wcześniej inwestował w notowane na giełdzie spółki wydobywcze, takie jak Bitfarms, i inne podmioty z sektora. Jego długoletnie zaangażowanie w ekosystem ukształtowało nacisk spółki na tanią energię, wysoką ciągłość pracy, optymalizację opartą na firmware i zdyscyplinowaną alokację kapitału.

W 2025 roku przeszedł od czysto finansowej ekspozycji do budowy własnej fizycznej działalności, kierując pozyskaniem gruntu i przyłącza do sieci w Paragwaju, negocjacjami trzyletniej umowy na energię po stałej cenie oraz projektem i budową początkowej infrastruktury 2 MW. Pozostaje kluczowym decydentem w sprawach strategii, rozbudowy, polityki rezerw i ryzyka. Wspiera go niewielki zespół zarządczy i administracyjny w Panamie i na miejscu w Paragwaju, a funkcje pozostające poza główną działalnością są zlecane na zewnątrz.

Oprocentowanie roczne
23.10 %
Okres
9 miesiące
Zysk netto
Voucher
+0 USDC
Łączny zwrot0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Zarejestruj się, aby inwestować