Zaloguj sięZarejestruj się
  • Pierwotny
  • Wtórny
  • Cryptolending
  • Token
  • Moje inwestycje
  • Więcej
    Ligi
    Transakcje
    Program poleceń
    Pomoc i opinie
    Twitter
    Telegram
    LinkedIn
  • Pierwotny
  • Wtórny
  • Cryptolending
  • Token
  • Moje inwestycje
  • Więcej
Zaloguj sięZarejestruj się
PierwotnyWtórnyCryptolendingInwestycje
PierwotnyWtórnyCryptolendingTokenMoje inwestycje
LigiTransakcjeProgram poleceńPomoc i opinie
TwitterTelegramLinkedIn
Trustpilot
  • Regulamin
  • Polityka Prywatności
  • Pomoc i opinie
  • Platforma WEB2
💵 FinTechID: 815

Inicjator pożyczki (Copy) (Copy) (Copy)

3,860USDC
5.51% z 70,000 USDC
Ocena ryzykaA
Oprocentowanie roczne22.90 %
Okres7 miesiące
Wygasa
Zarejestruj się, aby inwestować
Przegląd
Ocena ryzyka
Finanse
Zabezpieczenie
Pożyczkobiorca
Zdolność pożyczkowa w czterech liniach produktowych

Finansowanie w wysokości 9 mln € jest wypłacane po 800 tys. € miesięcznie i służy udzielaniu nowych pożyczek konsumenckich, firmowych, faktoringu oraz finansowania aktywów z zabezpieczeniem, a także refinansowaniu spłat pierwszego finansowania przypadających na sierpień–październik 2026 roku.

3,860USDC
5.51% z 70,000 USDC
Ocena ryzyka: A7 miesiące22.90 %
Inicjator pożyczki (Copy) (Copy) (Copy)

Spółka Tanir Credit & Accounting Services Limited (zwana dalej Tanir) została założona w 2018 roku i przechodzi na w pełni cyfrowy model działalności. Firma obecnie działa w modelu hybrydowym i przenosi wnioski kredytowe do Internetu za pośrednictwem swojej strony internetowej, a w ciągu 2–3 lat planuje uruchomienie natywnej aplikacji mobilnej. Tanir kompleksowo obsługuje rynek krajowy Kenii, przy czym najwięcej pożyczkobiorców koncentruje się w Nairobi i Mombasie, a do wypłaty i spłaty pożyczek wykorzystuje system M-Pesa. Firma zapewnia kredyty krótkoterminowe w ramach dwóch linii: mikropożyczki B2C dla osób fizycznych oraz pożyczki B2B dla mikro i małych przedsiębiorstw, w tym dedykowany produkt faktoringowy.

Pochodzenie i ewolucja

Tanir rozpoczął działalność od pożyczek związanych z pojazdami (finansowanie auto dla operatorów transportowych). Następnie rozszerzył ofertę o ogólne pożyczki krótkoterminowe dla osób fizycznych i firm, budując procesy oceny ryzyka i windykacji w oparciu o przepływy pieniężne. Wraz z dojrzewaniem kanałów cyfrowych firma testowała wnioski online za pośrednictwem chatbotów i zautomatyzowanych narzędzi, zachowując ograniczone wsparcie offline dla wyjątkowych przypadków. Obecnie Tanir konsoliduje proces pozyskiwania klientów na swojej stronie internetowej – z planowaną natywną aplikacją mobilną – aby w ciągu najbliższych 2–3 lat stać się firmą w pełni internetową. Równolegle firma rozszerzyła działalność o kredyty dla MŚP, oferując standardowe pożyczki na kapitał obrotowy (≈30–180 dni) oraz faktoring (≈104 dni), oba produkty objęte wzmocnionym badaniem due diligence (weryfikacja umów, faktur i kontrahentów). Ta cyfrowa zmiana umożliwia lepszą skalowalność, lepszy wgląd w ryzyko i bardziej wydajną ekonomikę jednostkową.

Faktoring to krótkoterminowe finansowanie pod zweryfikowane faktury lub kontrakty… spłata następuje zazwyczaj od dłużnika po uregulowaniu faktury. Niweluje on lukę w przepływach pieniężnych dostawcy, zanim kupujący zapłaci; spłata pochodzi zazwyczaj z rozliczenia faktury/kontraktu przez dłużnika. Taka struktura pomaga ograniczyć ryzyko kredytowe w porównaniu z niezabezpieczonymi pożyczkami na kapitał obrotowy i wspiera wyższe kwoty finansowania dla wiarygodnych MŚP.

Produkty i ceny

Tanir udziela obecnie ponad 85 000 pożyczek rocznie, obsługując klientów B2C i B2B głównie kanałami cyfrowymi (obecnie strona internetowa; wkrótce aplikacja mobilna). W linii konsumenckiej krótkoterminowe mikropożyczki na okres 7–30 dni są oprocentowane średnio na poziomie 0,76% dziennie (≈277% w skali roku, odsetki proste). Typowe kwoty pożyczek wahają się od 3 000 do 60 000 KSh (średnio 160 €), przy średnim terminie ≈20 dni i wskaźniku powracalności ≈21% (uważanym za wysoki w przypadku mikropożyczek konsumenckich), co jest napędzane przez progresywne limity kredytowe.

W linii biznesowej (niebędącej faktoringiem) pożyczki na kapitał obrotowy mają terminy zapadalności ≈30–180 dni przy oprocentowaniu ≈41% w skali roku, z typowymi kwotami od 300 000 do 2 000 000 KSh (średnio 8 667 €) przy ręcznej ocenie ryzyka. Produkt faktoringowy dla MŚP finansuje zweryfikowane faktury lub kontrakty w ramach wzmocnionej procedury due diligence (kontrole kontraktów/faktur/kontrahentów), z typowym terminem zapadalności ≈104 dni przy oprocentowaniu ≈31% w skali roku i kwotami od 300 000 do 6 000 000 KSh (średnio 30 406 €).

W ciągu ostatnich trzech kwartałów ważona portfelem stopa niewypłacalności wynosi ≈9,3% (osoby fizyczne 13%, firmy 2%, factoring 1%), co jest zgodne z obecną strukturą portfela (odpowiednio 67,39% / 21,59% / 11,02%). Wypłaty i spłaty realizowane są za pośrednictwem M‑Pesa (z obsługą przelewów bankowych), a proces oceny ryzyka (underwriting) wykorzystuje scoring zintegrowany z CRB oraz analizę behawioralną.

Licencja i zgodność

Tanir posiada licencję dostawcy kredytów cyfrowych (DCP) wydaną przez Bank Centralny Kenii (CBK) — CBK/DCP/2024/82 z dnia 7 października 2024 r. Licencja jest ważna; firma terminowo opłaca wszystkie obowiązujące opłaty licencyjne i nadzorcze.

Historycznie rzecz biorąc, udzielanie pożyczek cyfrowych w Kenii odbywało się przez dłuższy czas przy ograniczonej bezpośredniej regulacji. Po wprowadzeniu przez CBK systemu licencjonowania DCP, wszyscy dostawcy zostali zobowiązani do ubiegania się o zezwolenie. W okresie przejściowym i podczas rozpatrywania wniosków przez CBK — proces ten w przypadku niektórych firm mógł trwać do około 2,5 roku — wnioskodawcy przestrzegający przepisów mogli kontynuować działalność w Kenii do czasu podjęcia ostatecznej decyzji. Tanir złożył wniosek w odpowiednim czasie i kontynuował obsługę rynku krajowego do momentu formalnego wydania licencji.

Przywództwo i organizacja

Firma Tanir jest w całości własnością jej założycielki i dyrektor generalnej, Leah Muthoni Nganga. Takie połączenie własności i kierownictwa sprzyja długoterminowym decyzjom strategicznym i dyscyplinie kapitałowej, w tym konserwatywnej polityce dywidend i premii skoncentrowanej na reinwestycjach. Jako dyrektor generalna Leah określa strategię, nadzoruje politykę kredytową firmy i kluczowe partnerstwa oraz prowadzi dialog z inwestorami i Bankiem Centralnym Kenii.

W skład zespołu wykonawczego wchodzi również dyrektor finansowy odpowiedzialny za planowanie finansowe, skarbowość, podatki, audyty, zarządzanie finansowaniem i ekonomikę jednostkową, oraz dyrektor operacyjny, który koordynuje codzienne operacje w zakresie ryzyka, scoringu, windykacji i obsługi klienta, jednocześnie projektując i egzekwując procesy oraz umowy SLA. Kluczowe funkcje — ryzyko, scoring i dział prawny, windykacja, obsługa klienta, IT i rozwój oraz marketing i wzrost — są zarządzane przez dedykowanych menedżerów. Taka struktura zmniejsza zależność od kluczowych osób, wzmacnia ład korporacyjny i umożliwia skalowalne działania.

Zabezpieczenie kredytu

Ogólny przegląd zabezpieczeń

Ten €3,500,000 Pożyczka zostanie zabezpieczona przede wszystkim aktywami obrotowymi spółki, uzupełnionymi o aktywa trwałe i gwarancje osobiste. Struktura zabezpieczenia łączy aktywny portfel pożyczkowy, rezerwy gotówkowe, wyposażenie biurowe oraz zastawiony pojazd, zapewniając zdywersyfikowaną bazę aktywów zarówno dynamicznych, jak i materialnych. Ponadto mechanizmy kontroli przepływów pieniężnych zapewnią przejrzyste monitorowanie wypłat i spłat pożyczki.

Zasoby dynamiczne

  • Portfel kredytowy: 1 550 000 € – reprezentuje aktywny portfel kredytów wypłaconych klientom, pomniejszony o oczekiwane straty kredytowe. Portfel kredytowy ma charakter odnawialny i zapewnia ciągłe wpływy gotówkowe poprzez zaplanowane spłaty.

  • Rezerwy gotówkowe: 304 000 € – dostępna płynność na rachunkach spółki, zastawiona jako część pakietu zabezpieczeń.

Łącznie te aktywa obrotowe wynoszą 1 854 000 € i stanowią podstawową bazę operacyjną firmy. Są one monitorowane co miesiąc w celu zapewnienia jakości portfela i adekwatności zabezpieczeń.

Środki trwałe

  • Wyposażenie biura: 67 482 € – w tym biurka, krzesła, komputery, monitory i wyposażenie kuchni.

  • Toyota Land Cruiser 300 3.5 AT (2023): 78 360 € – pojazd zastawiony jako zabezpieczenie; dyrektor udziela odrębnej gwarancji osobistej.

Mechanizmy przepływów pieniężnych i rezerw

Wszystkie wypłaty pożyczek i spłaty pożyczkobiorców są przetwarzane za pośrednictwem dedykowanych kont bankowych i kont płatności mobilnych. Zapewnia to przejrzyste śledzenie codziennych wpływów i zapewnia pożyczkodawcy wyraźny wgląd w generowanie gotówki. Oczekuje się, że portfel pożyczkowy będzie wielokrotnie obracany w okresie obowiązywania kredytu, generując wystarczającą płynność na obsługę odsetek i kapitału. Dodatkowo spółka będzie gromadzić rezerwy na spłatę przed terminami zapadalności transz, tworząc dodatkowy bufor płynnościowy dla spłat jednorazowych.

Podsumowanie zabezpieczeń

Komponent

Wartość (€)

Portfel kredytowy

1,550,000

Rezerwy gotówkowe

304,000

Wyposażenie biurowe

67,482

Pojazd (Land Cruiser)

78,360

Suma

1,999,842


Tanir Usługi Kredytowe i Księgowe Spółka z ograniczoną odpowiedzialnością została założona11 kwi 2018
Rozpoczęcie aktywnej działalności/produkcji11 kwi 2018
Revenue in 2023€2,029,834
Revenue in 2024€2,449,452
Minimalny cel35,000 USDC
Inwestorzy4
Wypłaty odsetekmiesięczna
Spłaty kapitałujednorazowa
Całkowite płatności7 miesiące

Szczegóły

Plan wzrostu

Między 2021 i 2024, Tanir wykazał konsekwentną ekspansję pod względem skali i rentowności. Całkowite przychody wzrosły z €1,381,277 w 2021 r. do €2,449,452 w 2024 r., podczas gdy zysk netto wzrósł ze 109 216 EUR do 602 925 EUR w tym samym okresie. W okresie Q1–Q3 2025 spółka zadeklarowała 2 195 131 EUR przychodów i 593 233 EUR zysku netto. Ta tendencja wzrostowa odzwierciedla dyscyplinę w kontroli kosztów, stabilną ekonomikę jednostkową oraz model oparty na ponownym udzielaniu pożyczek. Jednak wzrost był wyraźnie ograniczony przez płynność, a nie przez popyt. „Przychody” to przychody z odsetek i opłat faktycznie zapłaconych przez pożyczkobiorców (w tym opłaty za zwłokę, manipulacyjne, faktoringowe). Nie obejmują one kapitału pożyczki.

Dynamika przychodów, zysków i marż

Metryka

2021

2022

2023

2024

2025 (I–III kw.)

Przychód (łącznie €)

1,381,277

1,580,601

2,029,834

2,449,452

2,195,131

– Pożyczki indywidualne

1,178,076

1,345,713

1,735,399

2,008,974

1,764,309

– Pożyczki biznesowe

176,714

197,259

235,233

295,814

269,884

– Biznes (faktoring)

26,487

37,629

59,202

144,664

160,938

Zysk brutto (łącznie €)

557,056

770,767

1,151,304

1,452,507

1,369,273

– Pożyczki indywidualne

419,937

600,163

943,192

1,141,871

1,057,659

– Pożyczki biznesowe

117,919

142,847

159,273

207,548

195,065

– Biznes (faktoring)

19,200

27,757

48,839

103,088

116,549

Zysk operacyjny (€)

288,473

461,933

770,977

1,031,322

986,363

Zysk netto (€)

109,216

222,063

429,819

602,925

593,233

Marża brutto (%)

40.33

48.76

56.72

59.30

62.38

Marża operacyjna (%)

20.88

29.23

37.98

42.10

44.93

Marża netto (%)

7.91

14.05

21.18

24.61

27.02

Uwaga: rok 2025 obejmuje tylko kwartały Q1–Q3 i nie jest bezpośrednio porównywalny z danymi za pełny rok.

Szczegółowa ekonomia jednostkowa (Q1–Q3 2025)

Metryka

Pożyczki indywidualne

Pożyczki biznesowe

– Biznes (faktoring)

Średnia kwota pożyczki

23 750 Ksh (~158 €)

1 300 000 Ksh (~8 667 €)

4 561 000 Ksh (~30 406 €)

Średni przychód z odsetek na pożyczkę

3 670 Ksh (~24 €)

96 570 Ksh (~638 €)

403 560 Ksh (~2 690 €)

Średnia stawka

0,76% dziennie (~277% w skali roku)

41% w skali roku

31% w skali roku

Średni termin

20 dni

66 dni

104 dni

Wskaźnik ponownych pożyczek

21%

34%

22%

Stawka domyślna

13%

2%

1%

Udział w portfelu

67.39%

21.59%

11.02%

Zestawienie to potwierdza, że indywidualni pożyczkobiorcy pozostają głównym czynnikiem napędzającym rentowność, wspieranym przez skalę, wycenę opartą na ryzyku oraz dynamikę ponownego pożyczania, co zapewnia przewidywalną ekonomikę jednostkową. Choć segment faktoringu ma mniejszy udział w portfelu, oferuje on większe kwoty pożyczek i niższe wskaźniki niewypłacalności, co wskazuje na silny potencjał wzrostu w przypadku zniesienia ograniczeń płynnościowych.

Opis pożyczki

Tanir szuka €3,500,000 odnawialna linia kredytowa mająca na celu zwiększenie zdolności kredytowej w Kenii. Wypłata będzie następować zgodnie z miesięcznym harmonogramem obejmującym 8 transz miesięcznie przy €50,000 każdy (ok. 400 000 € miesięcznie) począwszy od IV kwartału 2025 r. i kontynuując do 3,5 mln euro Cel został w pełni osiągnięty (≈9 miesięcy w tym tempie). Każda mikrotransza ma 5-miesięczny termin zapadalności z oprocentowaniem 22,9% w skali roku, z miesięcznymi odsetkami i jednorazową spłatą kapitału w terminie zapadalności, co tworzy drabinowy profil zapadalności.

Liczba transz i ich kwoty

Miesiąc

Liczba transz

Wartość każdej transzy (€)

Kwota całkowita (€)

Synchronizacja

Dojrzałość

1

8

50,000

400,000

IV kwartał 2025

IV kwartał 2026

2

8

50,000

400,000

IV kwartał 2025

IV kwartał 2026

3

8

50,000

400,000

IV kwartał 2025

IV kwartał 2026

4

8

50,000

400,000

I kwartał 2026

I kwartał 2027

5

8

50,000

400,000

I kwartał 2026

I kwartał 2027

6

8

50,000

400,000

I kwartał 2026

I kwartał 2027

7

8

50,000

400,000

II kwartał 2026

II kwartał 2027

8

8

50,000

400,000

II kwartał 2026

II kwartał 2027

9

6

50,000

300,000

II kwartał 2026

II kwartał 2027

Przeznaczenie wpływów

Przychody są przeznaczone na płynność emisji pożyczek, co umożliwia szybsze udzielanie finansowania i wyższą rotację portfela. Fundusze wspierają również marketing i pozyskiwanie klientów w celu rozszerzenia bazy pożyczkobiorców przy zachowaniu konkurencyjnego CAC. Oczekuje się, że każda transza zostanie obrócona wielokrotnie w ciągu swojego 12-miesięcznego cyklu, ponieważ spłaty pożyczkobiorców są reinwestowane w nowe pożyczki. Program zakłada udzielenie łącznie ponad 250 000 pożyczek w tym okresie. Tanir będzie budować rezerwy płynności przed każdym terminem zapadalności, aby zapewnić terminowe spłaty balonowe.

Mechanizmy spłaty i kowenanty

Odsetki są wypłacane co miesiąc; kapitał jest spłacany w całości w terminie zapadalności transzy. Aby ograniczyć ryzyko kredytowe i operacyjne, instrument ten obejmuje wyraźne zabezpieczenia:

  • wyodrębnione konta płatnicze i bankowe dla wypłat i wpłat;

  • minimalna rezerwa gotówkowa równa trzymiesięcznym odsetkom od zadłużenia pozostającego do spłaty;

  • brak dywidend/premii w okresie obowiązywania umowy bez zgody pożyczkodawcy;

  • prawa monitorujące pożyczkodawcy, w tym codzienny wgląd w windykację oraz cesja wierzytelności w przypadku niewypłacalności.


Ocena ryzyka

Całkowity wynik ryzykaA
Dług do kapitału własnego1.04
LTV54%
Historia kredytowa8 / 10
Rodzaj zabezpieczeniaAktywa firmy

Rating A (trzeci poziom) opiera się na ważnej licencji CBK, zyskach w każdym roku od 2021 roku przy wzroście marży netto z 7,9% do 30,7% w 2025 roku oraz pierwszej rundzie finansowania dłużnego w wysokości 5 126 275 €, której wymagalne transze spłacono zgodnie z harmonogramem.

  • D/E (stosunek zadłużenia do kapitału własnego) na poziomie 1,04 jest umiarkowany jak na pożyczkodawcę, dla którego dźwignia jest modelem działalności;
  • LTV na poziomie 54% liczone jest w odniesieniu do szczytowego salda zadłużenia ≈4,8 mln €, a nie zobowiązania 9 mln €;
  • Ocena historii kredytowej: 8/10.

Warto pamiętać:

  • historia działalności z finansowaniem zewnętrznym jest krótka — jedno finansowanie wypłacane od końca 2025 roku;
  • zabezpieczenie opiera się głównie na odnawialnym portfelu pożyczek, a nie na aktywach trwałych;
  • linia finansowania aktywów jest młoda, a konkurują w niej więksi gracze (Watu, Mogo, M-KOPA);
  • ≈3,55 mln € pierwszego finansowania staje się wymagalne w okresie sierpień–październik 2026 roku i jest częściowo refinansowane przez to finansowanie;
  • finansowanie jest w twardej walucie, a przychody w szylingach.

Kluczowe ryzyka i ich ograniczanie

  • Koszt finansowania. Łączny koszt ≈20,7% rocznie jest istotny; ograniczają go wypłaty uzależnione od wskaźników KPI, rezerwa na obsługę długu i zatrzymywanie zysków.
  • Zmienność strat kredytowych. Zarządzana poprzez korekty kart scoringowych, sygnały wczesnego ostrzegania i intensyfikację windykacji; rosnący udział zabezpieczonego finansowania aktywów strukturalnie obniża łączne straty.
  • Wzrost kosztów pozyskania klientów. Przeciwdziałanie poprzez większe wykorzystanie poleceń i kanałów własnych, rygorystyczną kontrolę ROI kampanii i ciągłą optymalizację lejka.
  • Konkurencja w finansowaniu aktywów. Watu, Mogo i M-KOPA to duzi, dobrze dokapitalizowani gracze rynkowi; wyróżnikami Tanir są licencja CBK, infrastruktura M-Pesa, istniejąca baza pożyczkobiorców do sprzedaży krzyżowej, własny scoring i selektywne partnerstwa z dealerami.
  • Profil finansowania. Siedmiomiesięczny okres finansowania jest krótszy niż 12–24-miesięczna amortyzacja należności z finansowania aktywów, więc portfel zabezpieczony aktywami jest finansowany w sposób odnawialny; zarządza się tym poprzez rozłożenie terminów zapadalności, budowanie rezerw i częściowo samoamortyzujący się charakter rat finansowania aktywów, a w miarę dojrzewania portfela aktywów spółka będzie dążyć do finansowania o dłuższym okresie.
  • Waluta. Finansowanie w twardej walucie przy przychodach w szylingach jest monitorowane, z dyscypliną cenową i buforami rezerw, a w miarę wzrostu portfela rozważany jest hedging.

Historia działalności z finansowaniem zewnętrznym jest krótka i obejmuje jedno finansowanie wypłacane od końca 2025 roku; linia finansowania aktywów jest na wczesnym etapie, a jej ekonomika jednostkowa jest skonsolidowana z linią pożyczek dla osób fizycznych; segment ten jest konkurencyjny i zdominowany przez większych, lepiej dokapitalizowanych graczy; a spłaty kapitału pierwszego finansowania koncentrują się w okresie sierpień–październik 2026 roku, który nowe finansowanie ma częściowo zrefinansować. Ogólnie rzecz biorąc, dotychczasowa realizacja i skala wniosku są zgodne z planem, pod warunkiem że ekonomika jednostkowa i skuteczność windykacji utrzymają się wraz ze wzrostem portfela, a najbliższe terminy spłat zostaną odpowiednio obsłużone.

Finanse

Przychody 20253,06 mln €
Zysk netto 2025939 tys. €
Marża netto 202530,7%
Pożyczki 2025≈88 100
€ mln
€1.58 mln1.58
+28%€2.03 mln2.03
+21%€2.45 mln2.45
+25%€3.06 mln3.06
+214%€9.61 mln*9.61*
+42%€13.61 mln*13.61*
20222023202420252026F2027F

* 2026–2027 to scenariusz bazowy zarządu przy wypłacie tego finansowania zgodnie z planem; 2026 obejmuje dane rzeczywiste za styczeń–maj
Inicjator pożyczki (Copy) (Copy) (Copy)

Wzrost Tanir ograniczała płynność, a nie popyt: gdy napłynął kapitał z pierwszego finansowania, miesięczne wykorzystanie środków wzrosło z około 0,25 mln € do 1,34 mln € w maju 2026 roku.

Rosnące przychody

  • Przychody rosły co roku, z 1 381 277 € w 2021 roku do 3 061 377 € w 2025 roku.
  • Sam okres styczeń–maj 2026 roku przyniósł 2 899 025 €.
  • Scenariusz bazowy zakłada 9 613 122 € w 2026 roku i 13 614 848 € w 2027 roku.

Rosnące marże

  • Zysk netto wzrósł z 109 216 € w 2021 roku do 939 106 € w 2025 roku oraz 1 060 039 € w okresie styczeń–maj 2026 roku.
  • Marża netto wzrosła z 7,9% (2021) do 30,7% (2025).

Wolumen i jakość pożyczek

  • ≈88 100 pożyczek w roku obrotowym FY2025; bieżące tempo udzielania pożyczek ≈112 000 rocznie w 2026 roku.
  • Łączny wskaźnik niespłacalności ≈3,7% w okresie styczeń–maj 2026 roku wobec ≈4,0% w roku obrotowym FY2025.

Rynek

Kenia to najbardziej zaawansowany rynek pożyczek cyfrowych w Afryce Wschodniej: w latach 2019–2023 udzielono ~10,0 mld € w ramach ~270 mln pożyczek cyfrowych, a licencję ma około 153 dostawców. Rynek pożyczek cyfrowych i alternatywnych ma według prognoz wzrosnąć z ~246 mln € w 2023 roku do ~670 mln € do 2028 roku. Finansowanie motocykli boda-boda należy do najszybciej rosnących segmentów — licencjonowanych kierowców jest ponad dwa miliony.

Wyniki finansowe

W latach 2021–2024 łączne przychody wzrosły z 1 381 277 € do 2 449 452 €, a zysk netto z 109 216 € do 602 925 €, przy wzroście marży netto z 7,9% do 24,6%. W 2025 roku spółka wygenerowała 3 061 377 € przychodów i 939 106 € zysku netto, podnosząc marżę netto do 30,7%; w okresie styczeń–maj 2026 roku wygenerowała kolejne 2 899 025 € przychodów i 1 060 039 € zysku netto. Ta trajektoria odzwierciedla zdyscyplinowaną kontrolę kosztów, stabilną ekonomikę jednostkową i model oparty na ponownym udzielaniu pożyczek, przy czym wzrost ograniczała płynność, a nie popyt. We wszystkich danych przychody oznaczają odsetki i opłaty faktycznie zapłacone przez pożyczkobiorców (w tym opłaty za opóźnienia, opłaty manipulacyjne i faktoringowe) i nie obejmują kapitału pożyczek.

Rachunek zysków i strat, EUR (2021–2026 narastająco)

Wskaźnik202120222023202420252026 narastająco
Przychody1 381 2771 580 6012 029 8342 449 4523 061 3772 899 025
— pożyczki dla osób fizycznych1 178 0761 345 7131 735 3992 008 9742 387 9352 209 763
— pożyczki dla firm176 714197 259235 233295 814418 845464 480
— firmy (faktoring)26 48737 62959 202144 664254 597224 782
Zysk brutto557 056770 7671 151 3041 452 5071 680 0001 903 727
— pożyczki dla osób fizycznych419 937600 163943 1921 141 8711 128 0601 339 946
— pożyczki dla firm117 919142 847159 273207 548303 598344 971
— firmy (faktoring)19 20027 75748 839103 088248 343218 810
Zysk operacyjny288 473461 933770 9771 031 3221 369 1671 746 542
Zysk netto109 216222 063429 819602 925939 1061 060 039
Marża brutto40,33%48,76%56,72%59,30%54,88%65,67%
Marża operacyjna20,88%29,23%37,98%42,10%44,72%60,25%
Marża netto7,91%14,05%21,18%24,61%30,68%36,57%

2026 narastająco oznacza okres styczeń–maj 2026 roku. Zysk brutto podano po kosztach bezpośrednich i rezerwach na oczekiwane niespłacone pożyczki; zysk operacyjny to zysk brutto pomniejszony o koszty operacyjne; zysk netto podano po kosztach finansowania i podatku dochodowym od osób prawnych. Linię finansowania aktywów uruchomiono pod koniec 2025 roku i jest ona raportowana w ramach linii pożyczek dla osób fizycznych.

Ekonomika jednostkowa

Wskaźnik (sty–maj 2026)Pożyczki dla osób fizycznychPożyczki dla firmFirmy (faktoring)
Średnia kwota pożyczki37 900 KSh (~252 €)1 300 000 KSh (~8 667 €)4 609 000 KSh (~30 667 €)
Średni przychód odsetkowy na pożyczkę7 200 KSh (~48 €)103 400 KSh (~688 €)407 000 KSh (~2 708 €)
Średnie oprocentowanie≈0,65% dziennie (~240% rocznie)≈40% rocznie≈29% rocznie
Średni okres≈29 dni≈72 dni≈111 dni
Wskaźnik ponownego zadłużania się≈73%≈37%≈28%
Wskaźnik niespłacalności≈5,4%≈1,9%≈0–1%
Udział w portfelu (koniec maja 2026)35,0%38,4%26,6%

Pożyczkobiorcy indywidualni pozostają głównym źródłem rentowności dzięki skali, wycenie opartej na ryzyku i dynamice ponownego udzielania pożyczek. Faktoring, choć mniejszy pod względem liczby pożyczek, oferuje wyższe kwoty i najniższe wskaźniki niespłacalności, co wskazuje na duży potencjał wzrostu po zniesieniu ograniczeń płynnościowych. Finansowanie aktywów łączy znacznie wyższą średnią kwotę z zabezpieczonym profilem ryzyka; jego wolumeny są skonsolidowane w ramach linii pożyczek dla osób fizycznych.

Wyniki od pierwszego finansowania

Tanir zakończył pierwszą rundę zewnętrznego finansowania dłużnego w okresie od października 2025 do maja 2026 roku. Finansowanie wypłacono w miesięcznych transzach o łącznej wartości 5 126 275 €, przy łącznym oprocentowaniu około 21,6% rocznie (poszczególne transze oprocentowane na 22,9% i 16,9%), z miesięczną płatnością odsetek i jednorazową spłatą kapitału w terminie zapadalności. 852 269 € kapitału stało się wymagalne i zostało spłacone zgodnie z harmonogramem (stan na koniec maja 2026 roku), a do spłaty pozostaje 4 274 006 € — jest to wartość szczytowa, osiągnięta po pełnym wykorzystaniu finansowania.

Stan finansowania (koniec maja 2026)Wartość
Okres rundypaździernik 2025 – maj 2026
Wypłacona kwota5 126 275 €
Oprocentowanie / okres≈21,6% rocznie łącznie (22,9% / 16,9%); transze 6-miesięczne; odsetki miesięczne + spłata jednorazowa
Spłacono zgodnie z harmonogramem (do dziś)852 269 €
Do spłaty4 274 006 €
Najbliższe terminy spłat (sie–paź 2026)≈3,55 mln € (≈83% kwoty do spłaty)

W trakcie rundy tempo wykorzystania środków przyspieszało: miesięczne wypłaty wzrosły z około 0,25 mln € w pierwszych miesiącach do ponad 1,0 mln € wiosną 2026 roku (1,34 mln € w maju 2026 roku). W okresie od października 2025 do maja 2026 roku spółka udzieliła ≈67 100 pożyczek na łączną kwotę ≈27,5 mln €, przy ważonym wartością wskaźniku niespłacalności ≈3,8% wypłaconych kwot.

Plan rozwoju

Strategia i zakres. W horyzoncie finansowania plan obejmuje wyłącznie Kenię i koncentruje się na realizacji: zwiększeniu penetracji w portfelu konsumenckim B2C, selektywnym rozwoju B2B i faktoringu oraz skalowaniu linii zabezpieczonego finansowania aktywów bez pogorszenia jakości portfela czy ekonomiki jednostkowej. Ekspansja regionalna nie jest planowana; kapitał i uwaga zarządu pozostają skupione na już działających modelach.

Popyt i zdolność wykorzystania środków. Ograniczeniem nie są możliwości operacyjne ani popyt kwalifikowanych klientów, lecz płynność. Kohorty pozyskane online wykazują niższy koszt pozyskania i lepszą dyscyplinę spłat niż tradycyjne kanały offline, a narzędzia retencyjne stopniowo podnoszące limity kredytowe zwiększają wartość klienta w całym cyklu życia. Spółka udzieliła około 85 000 pożyczek w 2024 roku i około 68 000 w pierwszych trzech kwartałach 2025 roku; po pierwszym finansowaniu bieżące tempo udzielania pożyczek wzrosło do około 112 000 pożyczek w ujęciu rocznym (styczeń–maj 2026). Wnioskowane tempo 800 000 € miesięcznie jest niższe od zdolności absorpcji już potwierdzonej przy pierwszym finansowaniu i nie zakłada nieprzetestowanego skoku.

Cele produkcyjne i jakość portfela. Przy wystarczającej płynności spółka zakłada udzielenie około 193 000 pożyczek (≈91 mln € wypłat) w dwunastomiesięcznym okresie wypłat (czerwiec 2026 – maj 2027). W strukturze nadal dominuje B2C, a udział pożyczek konsumenckich w wypłatach wzrośnie z ≈58% do ≈63% w 2027 roku, przy czym pożyczki firmowe i faktoring rosną w ujęciu bezwzględnym (≈25,5 mln € i ≈10,9 mln € wypłat w tym okresie). Zarząd dąży do podniesienia wskaźnika ponownego zadłużania się klientów konsumenckich z ≈73% do średnio około 80% w 2027 roku (≈82% do grudnia 2027 roku) oraz do obniżenia wskaźnika niespłacalności pożyczek konsumenckich do około 4,9% (z ≈5,4%), przy wskaźnikach niespłacalności w segmencie firmowym i faktoringu utrzymanych na poziomie około 1,7–1,9% i 0–1%. Skala udzielania pożyczek jest dostosowywana do faktycznej ekonomiki jednostkowej i skuteczności windykacji, a nie do sztywnego harmonogramu.

Model operacyjny pod skalę. Ponowne udzielanie pożyczek terminowo spłacającym kohortom; windykacja w przedziałach DPD 1–30, 31–90 i powyżej 90 dni, w razie potrzeby z udziałem zewnętrznych agencji; codzienny monitoring PAR 30/60/90 i kohort; zabezpieczenia przed oszustwami obejmujące zachowania na wielu kontach, SIM-swap i kradzież tożsamości; codzienne uzgodnienia M-Pesa i bankowe; oraz budowanie rezerw przed terminami zapadalności transz. Finansowanie aktywów dodaje relacje z dealerami, inspekcję aktywów przed wypłatą, obsługę dowodów rejestracyjnych, telematykę GPS, ubezpieczenie od wszystkich ryzyk oraz zdolność do odzyskiwania i odsprzedaży aktywów. Zatrudnienie w windykacji, obsłudze klienta, przeciwdziałaniu oszustwom i obsłudze aktywów rośnie wraz z liczbą aktywnych pożyczkobiorców i aktywów.

Perspektywy finansowe

Scenariusz bazowy obejmuje okres finansowania. Uwzględnia odsetki od pierwszego i nowego finansowania oraz obsługę jednorazowych spłat pierwszego finansowania, zakłada wypłaty nowego finansowania zgodnie z planem po 800 000 € miesięcznie i utrzymuje ekonomikę jednostkową zasadniczo na obecnym poziomie przy umiarkowanej poprawie wskaźnika niespłacalności pożyczek konsumenckich. Dane za 2026 rok uwzględniają rzeczywiste wyniki za styczeń–maj 2026 roku.

Scenariusz bazowy, EUR20262027
Przychody łącznie9 613 12213 614 848
— pożyczki dla osób fizycznych7 434 99910 472 252
— pożyczki dla firm1 481 8392 162 297
— firmy (faktoring)696 285980 300
Zysk brutto6 327 9288 354 336
Zysk operacyjny5 917 9187 887 358
Zysk netto3 579 1345 129 290
Marża netto37,2%37,7%

W scenariuszu bazowym spółka przez cały okres w pełni pokrywa odsetki i kapitał obu finansowań.

Progi KPI i zabezpieczenia płynności

  • Jakość portfela: PAR30 poniżej około 8%, PAR60 na poziomie najwyżej około 5%, przy egzekwowanej polityce odpisów i stabilnych wskaźnikach uzdrowienia.
  • Ekonomika jednostkowa: koszt pozyskania w granicach około ±15% planu; wskaźnik ponownego zadłużania się klientów konsumenckich na poziomie co najmniej 70%.
  • Płynność i pokrycie: rezerwa na obsługę długu odpowiadająca około trzem miesiącom odsetek od całego zadłużenia; wskaźnik pokrycia odsetek co najmniej około 2,0x na koniec kwartału.
  • Przejrzystość: miesięczne analizy kohort, statystyki odzysków z finansowania aktywów i raportowanie do CRB, wraz z panelami dla pożyczkodawców dotyczącymi windykacji i gotówki.

Ocena rynku

Afryka Wschodnia i region MEA

Rynek pożyczek w Afryce Wschodniej szybko rósł w ostatniej dekadzie, a kredyt cyfrowy stał się kluczowym narzędziem włączenia finansowego. W regionie Bliskiego Wschodu i Afryki rynek pożyczek alternatywnych ma według prognoz przekroczyć ~10,5 mld € rocznie do 2028 roku (z około 3,7 €–3,9 mld € w 2023 roku), co oznacza CAGR na poziomie ~20–25%. Afryka Wschodnia jest głównym motorem wzrostu dzięki rozwiniętym ekosystemom pieniądza mobilnego i rosnącemu udziałowi inwestorów. Dane dla regionu MEA są roczne, natomiast poniższe dane dla Kenii za lata 2019–2023 są skumulowane z kilku lat.

  • Wysoka penetracja pieniądza mobilnego: wypłaty i spłaty w czasie rzeczywistym za pośrednictwem produktów zintegrowanych z M-Pesa.
  • Niezaspokojony popyt: osoby z ograniczonym dostępem do usług bankowych i pracownicy sektora nieformalnego nie mają dostępu do kredytu bankowego.
  • Innowacje telekomunikacyjne i fintech: debety w portfelach mobilnych i pożyczkodawcy działający przede wszystkim cyfrowo; kenijski system debetów w portfelach wypłaca ~15,2 mln € dziennie.
  • Napływ kapitału: stałe zainteresowanie funduszy venture i inwestorów strategicznych sektorem fintech.
  • Rozwój regulacji: systemy licencjonowania w Kenii, Ugandzie i Tanzanii poprawiają ochronę konsumentów i legitymizują dostawców.

Wyzwania regionalne: wysokie efektywne RRSO krótkoterminowych pożyczek niezabezpieczonych, ryzyko spirali zadłużenia pożyczkobiorców oraz rozdrobnione przepisy w poszczególnych krajach.

Kenia

Kenia jest najbardziej zaawansowanym rynkiem pożyczek cyfrowych w regionie. W latach 2019–2023 kenijscy pożyczkodawcy wypłacili łącznie ~10,0 mld € w ramach ~270 mln pożyczek cyfrowych (≈ 1,512 KSh bln); w tym samym okresie ~8 mln pożyczek niecyfrowych miało łączną wartość ~54,9 mld € (≈ 8,282 KSh bln). Pod względem liczby pożyczek dominują kanały cyfrowe (>97%); pod względem wartości banki nadal odpowiadają za znacznie ponad 90% ze względu na wyższe kwoty. Pięcioletnia suma oznacza średnie roczne wypłaty cyfrowe na poziomie ~2,0 mld €.

  • Użytkownicy: ~11,4 mln unikalnych pożyczkobiorców w 2023 roku wobec 7,5 mln w 2019 roku.
  • Cel: ponad 80% pożyczek cyfrowych finansuje konsumpcję gospodarstw domowych (żywność, czynsz, nagłe wydatki), a kredyt firmowy stanowi mniejszy, ale rosnący udział.
  • Konkurencja: około 153 licencjonowanych dostawców Digital Credit Provider, a także partnerstwa operatorów telekomunikacyjnych z bankami (M-Shwari, KCB M-Pesa), debety w portfelach (np. Fuliza), niezależni pożyczkodawcy fintech (Tala, Branch, Zenka) oraz instytucje mikrofinansowe i spółdzielnie SACCO z kanałami cyfrowymi.
  • Regulacje: wszyscy pożyczkodawcy cyfrowi muszą mieć licencję CBK i spełniać standardy ostrożnościowe oraz ochrony konsumentów, w tym minimalny wymóg kapitałowy ~0,13 mln € (≈ 20 mln KSh).

Niezależne szacunki wyceniają kenijski rynek pożyczek cyfrowych i alternatywnych na około ~246 mln € w 2023 roku, z prognozą wzrostu do ~670 mln € do 2028 roku (≈ 20–23% CAGR), w miarę jak licencjonowanie wzmacnia zaufanie, analityka się doskonali, a zastosowania dla MŚP i finansowania zabezpieczonego aktywami wykraczają poza pożyczki konsumpcyjne.

Finansowanie aktywów i gospodarka boda-boda

Finansowanie motocykli i smartfonów należy do najszybciej rosnących i najlepiej zabezpieczonych segmentów kenijskiego rynku pożyczek włączających finansowo. W Kenii działa ponad dwa miliony licencjonowanych kierowców boda-boda, a sektor generuje ponad 660 mld KSh rocznie — co najmniej 4,4 procent PKB. Upowszechnienie wspiera polityka państwa od 2008 roku, kiedy cło importowe na motocykle obniżono do zera.

Kluczową zmianą jest przejście od wynajmu do finansowanej własności. W dawnym modelu kierowcy płacili właścicielowi około 300 KSh dziennie i nie budowali żadnego majątku; dzięki finansowaniu aktywów kierowca z każdą ratą zwiększa swój udział i ostatecznie staje się właścicielem aktywa przynoszącego dochód. Kierowcy posiadający własne, sfinansowane motocykle zarabiają średnio około 1 100 KSh dziennie (około 316 000 KSh rocznie), a 67 procent deklaruje, że własność zapewnia im większe bezpieczeństwo finansowe.

Model ten skalują wyspecjalizowani pożyczkodawcy pozabankowi. W 2025 roku Mogo sfinansowało ponad 72 000 pojazdów i 100 000 smartfonów w 36 hrabstwach; M-KOPA od 2010 roku sfinansowała smartfony dla milionów klientów i ma na drogach ponad 5 000 motocykli elektrycznych; działają też Watu Credit i inni. Watu wymaga wpłaty własnej około 15 000 KSh za nowy motocykl lub 23 000 KSh za używany, spłacanej przez 12 do 18 miesięcy, a Mogo oferuje warunki od 22% wpłaty własnej na okres od 52 do 78 tygodni.

Segmenty klientów

  • Pożyczkobiorcy indywidualni: pracownicy sektora nieformalnego, drobni handlowcy, pracownicy dorywczy i zatrudnieni na etacie klienci z ograniczonym dostępem do banków, potrzebujący krótkoterminowej płynności.
  • Mikro- i małe przedsiębiorstwa: kapitał obrotowy na zapasy, realizację umów i wyrównanie przepływów pieniężnych.
  • MŚP potrzebujące faktoringu: finansowanie pod umowy lub faktury albo na pilne transakcje, w ramach wzmocnionej weryfikacji due diligence.
  • Klienci finansowania aktywów: kierowcy i operatorzy boda-boda nabywający motocykle zarobkowe oraz mikroprzedsiębiorcy finansujący smartfony, w formie zabezpieczonych rat.

Struktura zabezpieczenia

Portfel pożyczek (po odliczeniu oczekiwanych strat kredytowych) · €8.7M
Portfel pożyczek (po odliczeniu oczekiwanych strat kredytowych)€8,695,000
Rezerwy gotówkowe (objęte zastawem)€500,000
Wyposażenie biurowe€90,000
Pojazd (Land Cruiser 300, 2023)€78,360
Łącznie zastawione€9,363,360Portfel pożyczek na koniec maja 2026 roku; ≈1,95x szczytowego salda zadłużenia ≈4,8 mln €, plus osobiste poręczenie dyrektor.

Finansowanie jest zabezpieczone głównie aktywami obrotowymi Tanir, a także aktywami trwałymi i osobistym poręczeniem dyrektor.

1. Portfel pożyczek i gotówka

  • Aktywny portfel pożyczek o wartości ≈8,70 mln € po odliczeniu oczekiwanych strat kredytowych (koniec maja 2026 roku), odnawiający się dzięki spłatom zgodnym z harmonogramem.
  • Rosnącą część stanowią zabezpieczone należności z finansowania aktywów: zatrzymane dowody rejestracyjne, telematyka GPS i ubezpieczenie.
  • 500 000 € rezerw gotówkowych objętych zastawem.

2. Aktywa trwałe

  • Wyposażenie biurowe o wartości 90 000 €.
  • Toyota Land Cruiser 300 z 2023 roku o wartości 78 360 €.

Pokrycie

Łączne zabezpieczenie ≈9,36 mln € odnosi się do szczytowego salda zadłużenia ≈4,8 mln €, ponieważ transze są spłacane przed wypłatą kolejnych. Daje to pokrycie ≈1,95x. Wszystkie wypłaty i spłaty przechodzą przez dedykowane rachunki paybill i bankowe, a rezerwy są budowane przed każdą jednorazową spłatą.

Zabezpieczenie pożyczki

Finansowanie w wysokości 9 000 000 € jest zabezpieczone przede wszystkim aktywami obrotowymi spółki, uzupełnionymi aktywami trwałymi i osobistym poręczeniem dyrektor. Pokrycie ocenia się w odniesieniu do szczytowego salda zadłużenia z tytułu finansowania wynoszącego około 4,8 mln €, a nie łącznego zobowiązania 9,0 mln €: ponieważ finansowanie jest wypłacane po 800 000 € miesięcznie, a każda transza jest spłacana siedem miesięcy po wypłacie, wcześniejsze transze są spłacane przed wypłatą późniejszych, a saldo kapitału osiąga szczyt przy siedmiu jednoczesnych miesięcznych wypłatach (≈4,8 mln €, listopad 2026 – kwiecień 2027).

Aktywa dynamiczne

  • Portfel pożyczek — ≈8,70 mln € na koniec maja 2026 roku: aktywny portfel (9,04 mln € brutto) pomniejszony o oczekiwane straty kredytowe na poziomie ≈3,8%. Portfel stale się odnawia dzięki spłatom zgodnym z harmonogramem, a rosnącą jego część stanowią zabezpieczone należności z finansowania aktywów, zabezpieczone zatrzymanymi dowodami rejestracyjnymi, telematyką GPS i ubezpieczeniem od wszystkich ryzyk.
  • Rezerwy gotówkowe — 500 000 € płynnych środków na rachunkach spółki, ustanowionych jako część pakietu zabezpieczeń.

Łącznie te aktywa obrotowe wynoszą ≈9,20 mln € i są monitorowane co miesiąc. Oczekuje się, że portfel pożyczek będzie rósł w miarę wykorzystania środków, więc pokrycie przy szczytowym saldzie zadłużenia powinno być wyższe niż podane tutaj.

Aktywa trwałe

  • Wyposażenie biurowe: 90 000 € — biurka, krzesła, komputery, monitory i wyposażenie kuchni.
  • Toyota Land Cruiser 300 3,5 AT (2023): 78 360 €, objęta zastawem; dyrektor udziela odrębnego osobistego poręczenia.

Podsumowanie zabezpieczenia, EUR

SkładnikWartość
Portfel pożyczek (po odliczeniu oczekiwanych strat kredytowych, koniec maja 2026)≈8 695 000
Rezerwy gotówkowe500 000
Wyposażenie biurowe90 000
Pojazd (Land Cruiser)78 360
Razem≈9 363 000

Przepływy pieniężne i mechanizmy rezerw

Wszystkie wypłaty i spłaty przechodzą przez dedykowane rachunki paybill pieniądza mobilnego i rachunki bankowe, co daje pożyczkodawcy pełny wgląd w codzienne generowanie gotówki. Oczekuje się, że portfel pożyczek odnowi się wielokrotnie w okresie finansowania, a spółka gromadzi rezerwy na spłaty przed terminami zapadalności transz. W przypadku portfela finansowania aktywów odzyskiwalność dodatkowo wspiera możliwość przejęcia i odsprzedaży finansowanych aktywów w razie niewypłacalności.

W odniesieniu do szczytowego salda zadłużenia ≈4,8 mln € łączne zabezpieczenie ≈9,36 mln € oznacza wskaźnik relacji pożyczki do wartości zabezpieczenia ≈51% i pokrycie ≈1,95x. Struktura opiera się w dużej mierze na odnawialnym portfelu pożyczek, a nie na aktywach trwałych; rosnący udział zabezpieczonych należności, codzienne monitorowanie przepływów pieniężnych i gromadzenie rezerw przed jednorazowymi spłatami wzmacniają zabezpieczenie dostępne dla pożyczkodawcy.

Opis pożyczki

Tanir ubiega się o finansowanie w wysokości 9 000 000 € na zwiększenie zdolności pożyczkowej w Kenii w liniach konsumenckiej, firmowej, faktoringowej i finansowania aktywów. Wypłaty następują po 800 000 € miesięcznie od czerwca 2026 roku przez jedenaście miesięcy, z ostatnią transzą 200 000 € w dwunastym miesiącu. Każda miesięczna wypłata składa się z dwóch transz — 500 000 € oprocentowanej na 22,9% rocznie i 300 000 € oprocentowanej na 16,9% rocznie, co daje łączny koszt około 20,7% — każda o stałym siedmiomiesięcznym okresie, z miesięczną płatnością odsetek i jednorazową spłatą kapitału. Każda transza odnawia się w siedmiomiesięcznym cyklu, a spłaty pożyczkobiorców są ponownie przeznaczane na nowe pożyczki; finansowanie zostanie w pełni spłacone do listopada 2027 roku.

Warunki pożyczki

ParametrWartość
Łączna kwota finansowania9 000 000 €
Wypłaty800 000 € miesięcznie przez jedenaście miesięcy oraz ostatnia transza 200 000 € (pełne wykorzystanie w ≈12 miesięcy)
Oprocentowanie22,9% rocznie od 500 000 € i 16,9% rocznie od 300 000 € każdej miesięcznej wypłaty — łącznie ≈20,7% rocznie, stałe
OkresKażda transza staje się wymagalna siedem miesięcy od jej wypłaty
SpłataOdsetki miesięczne; kapitał jednorazowo w terminie zapadalności transzy
Szczytowe saldo zadłużeniaOkoło 4 800 000 € w dowolnym momencie

Struktura transz, EUR

TranszaKwotaOdsetki miesięczneOkres (miesiące)Odsetki łącznieSpłata łącznie
Każda miesięczna wypłata (miesiące 1–11): 500 000 € przy 22,9% + 300 000 € przy 16,9%800 000~13 7676~82 600~882 600
Ostatnia transza (miesiąc 12), przy 22,9%200 000~3 8176~22 900~222 900
Razem w programie9 000 000——~931 500~9 931 500

Dane zakładają utrzymanie każdej transzy do terminu zapadalności; odsetki miesięczne naliczane są od pozostałego kapitału każdej transzy według jej umownej stopy. Spłata łącznie: kapitał 9 000 000 € plus odsetki ~931 500 €, razem ~9 931 500 €.

Wykorzystanie środków i kowenanty

  • Płynność na udzielanie pożyczek we wszystkich czterech liniach produktowych, ze szczególnym uwzględnieniem portfela finansowania aktywów o wyższych kwotach, co pozwala szybciej udzielać pożyczek i zwiększyć obrót portfelem.
  • Kapitał na rolowanie, odpowiadający terminom spłat pierwszego finansowania w okresie sierpień–październik 2026 roku w miarę ich wymagalności, tak aby zapadający kapitał był refinansowany, a nie wycofywany z portfela obrotowego.
  • Umiarkowana alokacja na pozyskiwanie klientów, dopóki koszty pozyskania pozostają konkurencyjne.
  • Rozbudowa operacyjna na potrzeby finansowania aktywów: relacje z dealerami, inspekcja aktywów przed wypłatą, obsługa dowodów rejestracyjnych, telematyka GPS i ubezpieczenia.

Po refinansowaniu zapadających transz pierwszej rundy pozostała kwota finansuje dodatkowe pożyczki i wzrost portfela, a spółka buduje rezerwy płynności przed każdym terminem zapadalności. Finansowanie obejmuje następujące zabezpieczenia:

  • Wydzielone rachunki paybill i bankowe do wypłat i windykacji.
  • Minimalna rezerwa gotówkowa równa trzem miesiącom odsetek od zadłużenia.
  • Brak dywidend i premii w okresie finansowania bez zgody pożyczkodawcy.
  • Uprawnienia monitorujące pożyczkodawcy, w tym codzienny wgląd w windykację i cesja należności w razie niewypłacalności.
  • Zabezpieczenie na finansowanych aktywach, w tym zatrzymane dowody rejestracyjne, aktywna telematyka GPS i ubezpieczenie od wszystkich ryzyk dla portfela finansowania aktywów.

Powiązanie z obecnym finansowaniem

Nowe finansowanie funkcjonuje równolegle z pierwszym finansowaniem wypłacanym od października 2025 do maja 2026 roku. Spłaty kapitału pierwszego finansowania koncentrują się w okresie sierpień–październik 2026 roku (około 3,55 mln €, ≈83% salda do spłaty na koniec maja 2026 roku), a część wypłat nowego finansowania w tym okresie refinansuje te spłaty. Łączne saldo zadłużenia z obu finansowań osiąga szczyt na poziomie około 5,15 mln € w lipcu 2026 roku; następnie siedmiomiesięczne transze nowego finansowania tworzą własny, rozłożony w czasie profil zapadalności, ze szczytowym saldem około 4,8 mln €.

Choć łączny koszt ≈20,7% jest istotny, ograniczają go wycena oparta na ryzyku, odnawialne wykorzystanie kapitału w kilku cyklach pożyczkowych, rezerwy budowane przed jednorazowymi spłatami oraz niższe ryzyko duracji przy siedmiomiesięcznym okresie.

Jak spłacana jest pożyczka

Twoja inwestycja 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC działa jak obligacja na 7 mies.: odsetki co miesiąc, a kapitał wraca w miesiącu 012345678901234567890.

DataOdsetkiKapitałSuma
Zysk netto+012345678901234567890.012345678901234567890012345678901234567890 USDC
Łączny zwrot012345678901234567890.012345678901234567890012345678901234567890 USDC

Pożyczkobiorca

Tanir Usługi Kredytowe i Księgowe Spółka z ograniczoną odpowiedzialnościąKiambu, Kenia · założona w 2018
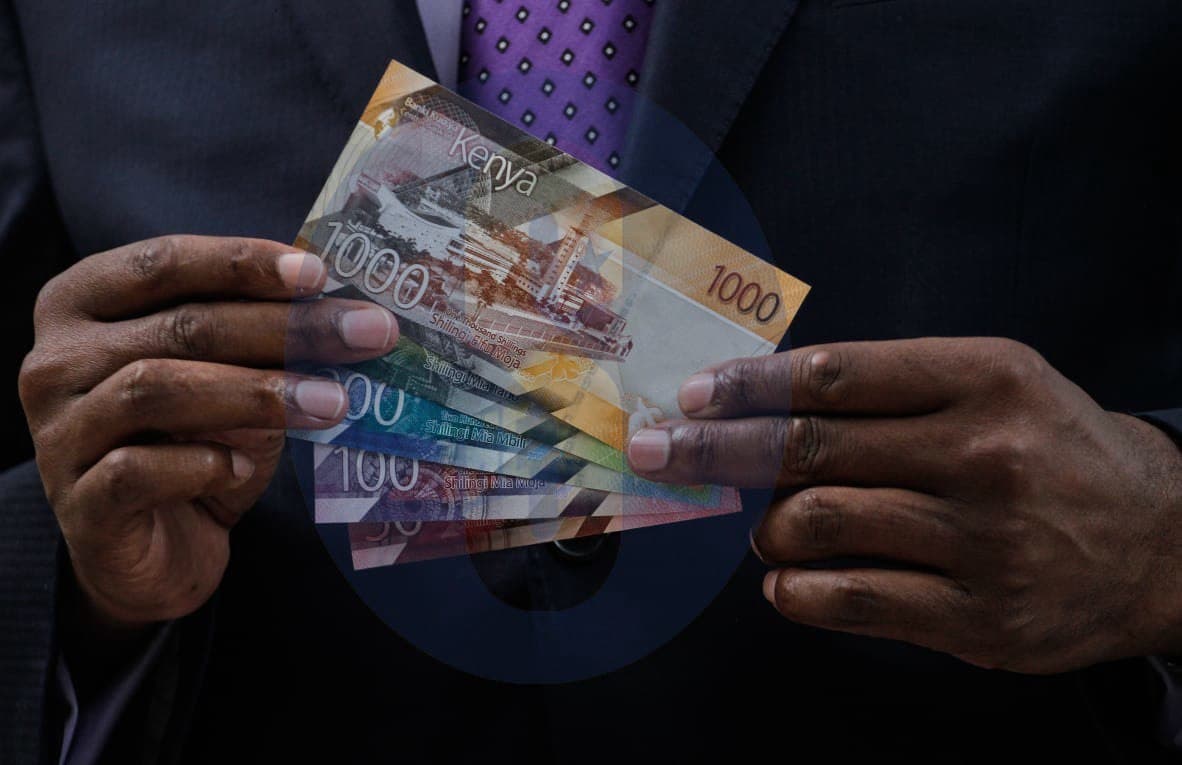
Tanir Usługi Kredytowe i Księgowe Spółka z ograniczoną odpowiedzialnością

Tanir Credit & Accounting Services Limited (zwana dalej Tanir) została założona w 2018 roku i przechodzi na w pełni cyfrowy model. Firma działa obecnie w modelu hybrydowym i przenosi wnioski kredytowe online za pośrednictwem swojej strony internetowej, z natywną aplikacją mobilną planowaną w ciągu 2–3 lat. Tanir obsługuje rynek krajowy Kenii kompleksowo, z koncentracją kredytobiorców w Nairobi i Mombasie, i wykorzystuje M-Pesa do wypłaty i spłaty kredytów. Firma świadczy krótkoterminowe kredyty (o krótkim terminie) w dwóch liniach: mikrokredyty B2C dla osób fizycznych oraz kredyty B2B dla mikro i małych przedsiębiorstw, w tym dedykowany produkt faktoringowy.

Nr rejestracyjny: PVT-Y2U3BX7tanirltd.co.ke

O spółce

Tanir Credit & Accounting Services Limited to kenijski dostawca kredytów cyfrowych, licencjonowany przez Central Bank of Kenya (CBK) jako Digital Credit Provider (DCP). Założona w 2018 roku spółka udziela krótkoterminowych kredytów konsumenckich i firmowych, wykorzystując M-Pesa zarówno do wypłat, jak i spłat, a pozyskiwanie pożyczek koncentruje na swojej stronie internetowej przed planowanym uruchomieniem natywnej aplikacji mobilnej. Po pierwszej rundzie finansowania dłużnego z zewnątrz, wypłacanej od października 2025 do maja 2026 roku, Tanir zarówno zwiększył skalę podstawowej działalności pożyczkowej, jak i uruchomił linię finansowania aktywów z zabezpieczeniem na motocykle zarobkowe (boda-boda) i smartfony.

Początki i rozwój. Wejście Tanir w finansowanie aktywów to powrót do korzeni. Spółka zaczynała od pożyczek związanych z pojazdami — finansowania samochodów dla przewoźników — zanim rozszerzyła działalność na ogólne krótkoterminowe pożyczki dla osób fizycznych i firm, budując ocenę zdolności kredytowej i windykację w oparciu o przepływy pieniężne pożyczkobiorców. Wraz z rozwojem kanałów cyfrowych testowała wnioski online składane przez chatboty i zautomatyzowane narzędzia, zachowując ograniczoną obsługę offline w wyjątkowych przypadkach, i stopniowo skoncentrowała pozyskiwanie pożyczek na swojej stronie internetowej. Równolegle rozszerzyła działalność o kredyty dla MŚP, oferując pożyczki na kapitał obrotowy (30–120 dni) i faktoring (30–180 dni) w ramach wzmocnionej weryfikacji due diligence. Finansowanie motocykli boda-boda i smartfonów rozwija więc kompetencję, którą spółka ma od początku istnienia — pożyczki zabezpieczone aktywem produkcyjnym — teraz zastosowaną w największym sektorze nieformalnego zatrudnienia w Kenii.

Dane rejestrowe: numer rejestracyjny PVT-Y2U3BX7; data założenia 11 kwietnia 2018 roku; adres rejestrowy 2nd South Avenue, Gilgil Road, Kahawa Sukari, Ruiru, Kiambu, Kenia.

Produkty i ceny

Historycznie Tanir udzielał 85 000+ pożyczek rocznie klientom B2C i B2B, głównie kanałami cyfrowymi; w roku obrotowym FY2025 udzielił ≈88 100 pożyczek, a w okresie styczeń–maj 2026 roku liczba udzielonych pożyczek osiągnęła ≈46 800.

  • Mikropożyczki konsumenckie — 7–30 dni przy średnim oprocentowaniu ≈0,65% dziennie (≈240% rocznie, odsetki proste), typowe kwoty 3 000 KSh–60 000 (średnio ≈252 € w okresie styczeń–maj 2026 roku, co odzwierciedla rosnący udział finansowania aktywów), średni okres ≈29 dni i wskaźnik ponownego zadłużania się ≈73%, napędzany stopniowo podwyższanymi limitami kredytowymi.
  • Pożyczki firmowe na kapitał obrotowy — okresy 30–120 dni przy ≈40% rocznie, typowe kwoty 300 000 KSh–2 000 000 (średnio ≈8 667 €) z ręczną oceną zdolności kredytowej.
  • Faktoring dla MŚP — krótkoterminowe finansowanie pod zweryfikowane faktury lub umowy, spłacane z płatności dłużnika za fakturę bazową. Wypełnia lukę w przepływach pieniężnych dostawcy do czasu zapłaty przez kupującego; okresy wynoszą 30–180 dni przy ≈29% rocznie, a kwoty 300 000 KSh–6 000 000 (średnio ≈30 667 €), w ramach wzmocnionej weryfikacji due diligence (weryfikacja umowy, faktury i kontrahenta).

W roku obrotowym FY2025 ważony wartością wskaźnik niespłacalności portfela wyniósł ≈4,0% wypłaconych kwot (osoby fizyczne ≈5,3%, firmy ≈2,0%, faktoring ≈0–1%), przy strukturze wypłat ≈66% / 23% / 11% (osoby fizyczne / firmy / faktoring). W okresie styczeń–maj 2026 roku łączny wskaźnik niespłacalności wyniósł ≈3,7% (osoby fizyczne ≈5,4%, firmy ≈1,9%, faktoring ≈0–1%), przy strukturze ≈58% / 29% / 13%. Wypłaty i spłaty realizowane są przez M-Pesa (obsługiwane są też przelewy bankowe), a ocena zdolności kredytowej wykorzystuje scoring zintegrowany z CRB i analizę behawioralną.

Finansowanie aktywów

Linia finansowania aktywów zapewnia kredyt na motocykle zarobkowe i smartfony, zabezpieczony finansowanym aktywem. Sfinansowany motocykl to znacznie wyższa kwota niż konsumencka mikropożyczka — nowy boda-boda kosztuje zwykle w detalu około 130 000 KSh–200 000 — przy wpłacie własnej pożyczkobiorcy rzędu 10–22%, okresach 12–24 miesięcy i spłatach dziennych lub tygodniowych dopasowanych do przepływów pieniężnych kierowcy.

Od produktów niezabezpieczonych linię tę odróżniają mechanizmy kontroli na poziomie aktywów: zatrzymanie dowodu rejestracyjnego (tytułu własności) do pełnej spłaty, lokalizacja GPS motocykli, zdalna blokada smartfonów oraz pakietowe ubezpieczenie od wszystkich ryzyk. Wolumeny finansowania aktywów są pozyskiwane i raportowane w ramach linii pożyczek dla osób fizycznych, gdzie stanowią główny czynnik wzrostu średniej kwoty pożyczki konsumenckiej (≈252 € w okresie styczeń–maj 2026 roku wobec ≈160 € na początku 2025 roku); ekonomika jednostkowa tej linii nie jest raportowana oddzielnie.

Licencja i zgodność z przepisami

Tanir posiada licencję Digital Credit Provider wydaną przez Central Bank of Kenya — CBK/DCP/2024/82 z dnia 7 października 2024 roku. Licencja jest ważna, a spółka terminowo uiszcza wszystkie należne opłaty licencyjne i nadzorcze. Pożyczki cyfrowe w Kenii przez długi czas podlegały ograniczonej bezpośredniej regulacji; gdy CBK wprowadził system licencjonowania DCP, wszyscy dostawcy musieli złożyć wniosek o zezwolenie, a wnioskodawcy spełniający wymogi mogli kontynuować działalność do czasu ostatecznej decyzji. Tanir złożył wniosek w odpowiednim terminie i nadal obsługiwał rynek krajowy aż do formalnego wydania licencji.

Kierownictwo i organizacja

Tanir należy w całości do swojej założycielki i dyrektor generalnej, Leah Muthoni Nganga. Połączenie własności i kierownictwa sprzyja decyzjom długoterminowym i dyscyplinie kapitałowej, w tym ostrożnej polityce dywidend i premii nastawionej na reinwestycje. Jako CEO określa strategię, nadzoruje politykę kredytową i kluczowe partnerstwa oraz prowadzi kontakty z inwestorami i Central Bank of Kenya.

W skład zespołu zarządzającego wchodzą również dyrektor finansowy, odpowiedzialny za planowanie finansowe, zarządzanie płynnością, podatki, audyty, zarządzanie finansowaniem i ekonomikę jednostkową, oraz dyrektor operacyjny, który koordynuje bieżącą działalność w obszarach ryzyka, scoringu, windykacji i obsługi klienta. Działami Ryzyka, Scoringu i Prawnym; Windykacji; Obsługi Klienta; IT i Rozwoju oraz Marketingu i Wzrostu kierują dedykowani menedżerowie. Taka struktura ogranicza zależność od kluczowych osób i wspiera skalowalną realizację w miarę, jak spółka buduje kompetencje wymagane przez finansowanie aktywów — inspekcję aktywów, odzyskiwanie przedmiotów zabezpieczenia, telematykę i obsługę ubezpieczeń.

Oprocentowanie roczne
22.90 %
Okres
7 miesiące
Zysk netto
Voucher
+0 USDC
Łączny zwrot0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Zarejestruj się, aby inwestować