InloggenAanmelden
  • Primair
  • Secundair
  • Cryptolending
  • Token
  • Mijn investeringen
  • Meer
    Leagues
    Transacties
    Referralprogramma
    Hulp en feedback
    Twitter
    Telegram
    LinkedIn
  • Primair
  • Secundair
  • Cryptolending
  • Token
  • Mijn investeringen
  • Meer
InloggenAanmelden
PrimairSecundairCryptolendingInvesteringen
PrimairSecundairCryptolendingTokenMijn investeringen
LeaguesTransactiesReferralprogrammaHulp en feedback
TwitterTelegramLinkedIn
4.7Trustpilot
  • Algemene voorwaarden
  • Privacybeleid
  • Hulp en feedback
  • WEB2-platform
🧰 DienstenID: 830

Bitcoin Mining

0USDC
0% van 30,000 USDC
RisicoscoreA
Jaarlijkse rente23.10 %
Looptijd9 maanden
Verloopt
Meld je aan om te investeren
Overzicht
Risicoscore
Financiën
Onderpand
Kredietnemer
Opschaling van de locatie in Paraguay van 2 MW naar 8 MW

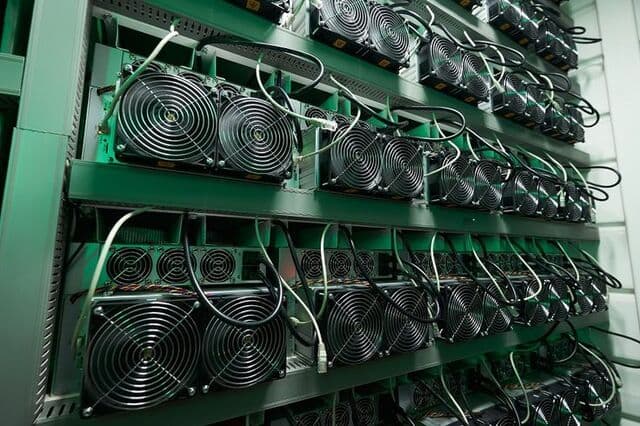
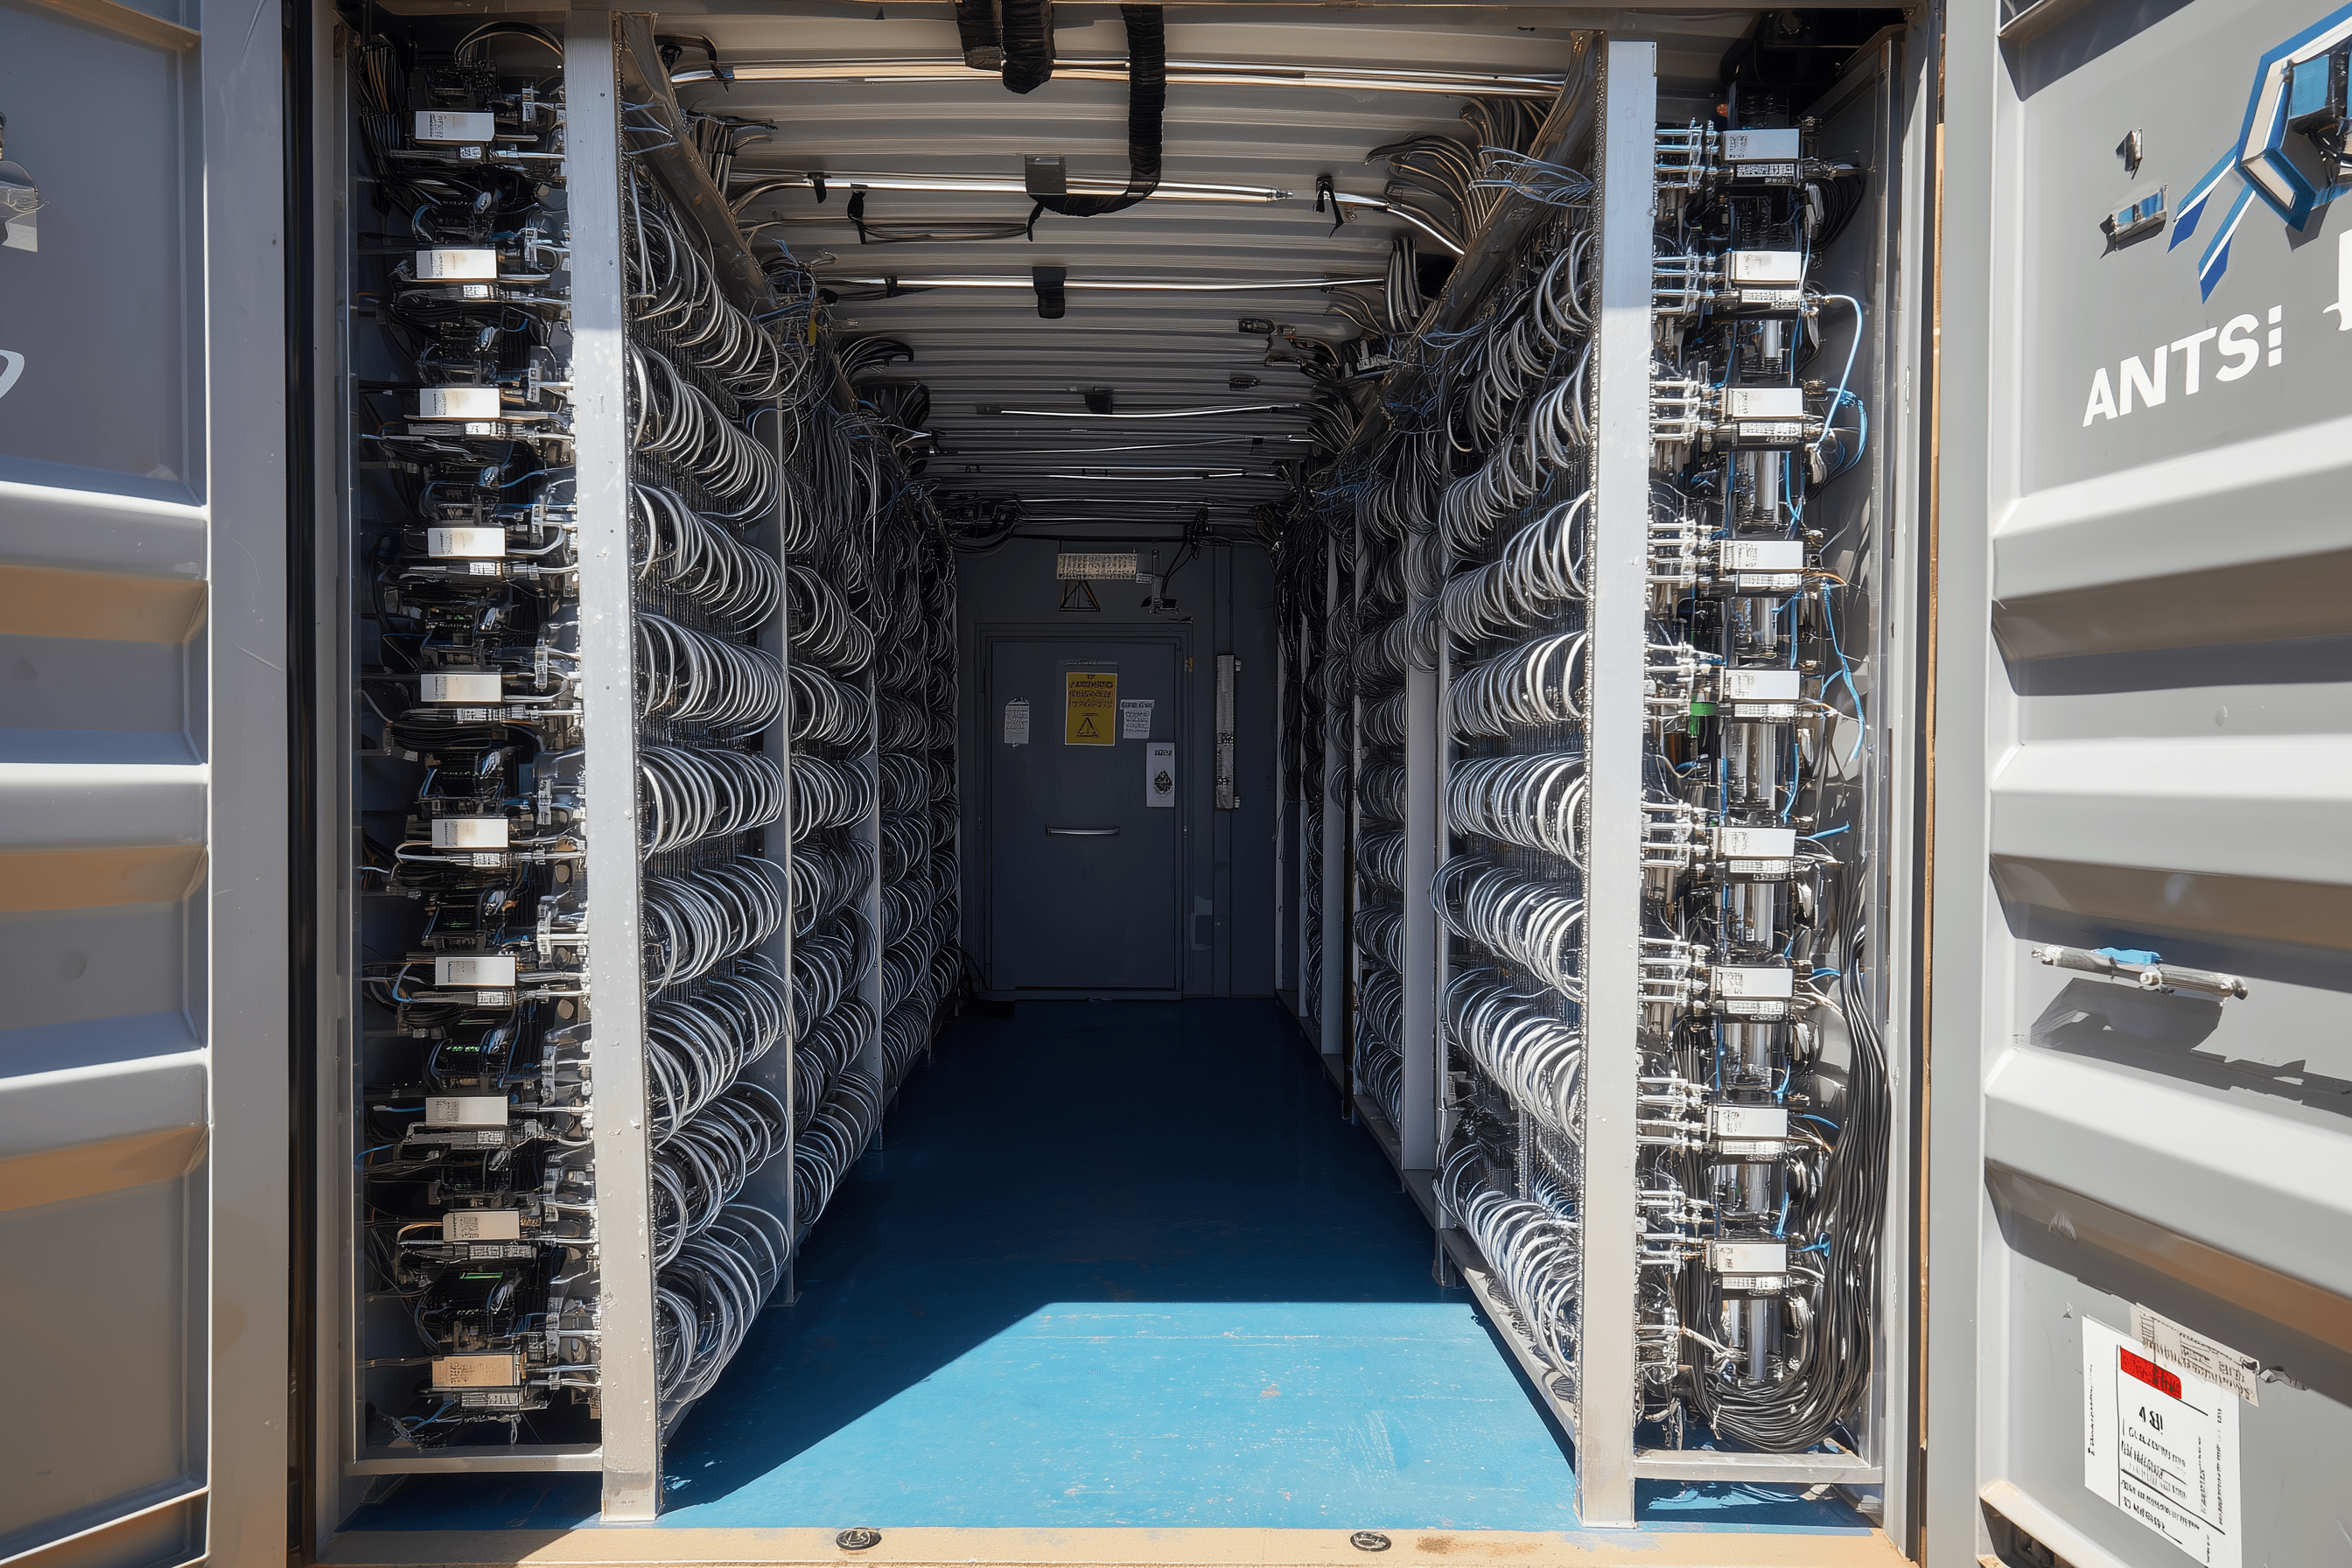
Met de faciliteit van €3,6M worden ongeveer 1.710 Antminer S21 Pro-machines gekocht, inclusief verzending, douane en installatie. Dat voegt ca. 6 MW capaciteit toe en brengt de op het net aangesloten locatie van ORAX in Paraguay van ongeveer 2 MW naar 8 MW.

0USDC
0% van 30,000 USDC
Risicoscore: A9 maanden23.10 %
Bitcoin Mining
AI Translated

ORAX Assets Management Corp. is een in Panama opgerichte international business corporation met operationele activa in Paraguay. Het bedrijf is opgezet als speciaal vehikel voor Bitcoin-mining op industriële schaal, gebouwd rond één uitbreidbare locatie die is aangesloten op het Paraguayaanse elektriciteitsnet. De kernactiviteit van ORAX is het bezitten en exploiteren van miningcapaciteit op basis van ASIC's voor eigen rekening, met de strategische nadruk op het opbouwen van gedolven BTC op de balans ("mine-and-hold") in plaats van die als kortetermijnkasstroom te gebruiken.

De huidige locatie gebruikt ongeveer 2 MW aan elektrisch vermogen via geïnstalleerde mininghardware en 24/7 beveiligde operaties. De elektrische en fysieke infrastructuur is voorbereid op een opschaling naar ongeveer 8 MW, met contractuele ruimte om binnen het bestaande tariefkader 8–10 MW te bereiken. In deze fase zijn hardware en financiering de belangrijkste knelpunten voor groei, niet stroom of ruimte: de locatie is opgezet als een geconcentreerd, schaalbaar platform voor goedkope BTC-productie met moderne, geoptimaliseerde ASIC-vloten.

Bedrijfsmodel en activiteiten

ORAX werkt als pure self-miner, niet als hostingaanbieder of wederverkoper van hardware. Het bedrijfsmodel is structureel goedkope netstroom in Paraguay vastleggen, eigen ASIC-machines inzetten in een geoptimaliseerde luchtgekoelde opstelling en stroom omzetten in BTC tegen de laagst haalbare totale kosten per eenheid. De waarde komt volledig op de eigen balans van het bedrijf: er zijn geen externe klanten van wie machines op de locatie worden gehost, en geen diensten op basis van vergoedingen die de economische opbrengst van mining zouden verwateren.

Het platform omvat de volledige waardeketen van mining voor eigen rekening: selectie, inkoop en import van ASIC-hardware; zeevracht en douane; voorbereiding vóór inzet (inspectie, vervanging van bepaalde onderdelen, warmtebeheer); installatie en configuratie in racks; optimalisatie van firmware; continue monitoring; onderhoud en reparaties ter plaatse. Een belangrijk onderscheidend kenmerk is het systematische gebruik van aangepaste firmware die streeft naar 15–20% meer rekenkracht dan de standaardinstellingen, wat een hogere hashrate per eenheid geïnvesteerd kapitaal en per verbruikte kWh oplevert.

Financieel zijn de activiteiten van ORAX verankerd in een treasurybeleid van "mine-and-hold". Gedolven BTC wordt behandeld als strategisch treasurybezit en wordt niet systematisch verkocht om bedrijfskosten te dekken. In plaats daarvan wordt een deel van het BTC-saldo verpand als onderpand voor leningen (doorgaans tot ~50% loan-to-value), met financiering in USDT tegen rentes van 6–8% per jaar. Met deze leningen worden de bedrijfskosten gefinancierd, zodat gedolven munten behouden blijven en het bedrijf kan profiteren van een mogelijke koersstijging, vooral rond en na de verwachte halving van 2028.

Operationele structuur

Operationeel combineert ORAX een slanke interne kern met uitgebreide inzet van gespecialiseerde aannemers. Het eigen team verzorgt het strategisch management, de belangrijkste technische beslissingen en de dagelijkse operatie van de locatie in Paraguay: selectie en inkoop van hardware, coördinatie van logistiek, uitrol van firmware, prestatiemonitoring, reparaties, preventief onderhoud en basisadministratie. Vier operators werken ter plaatse onder toezicht van een COO, ondersteund door de oprichter en een kleine administratieve functie/PA die de documentstroom en de coördinatie met kredietgevers, leveranciers en dienstverleners beheert.

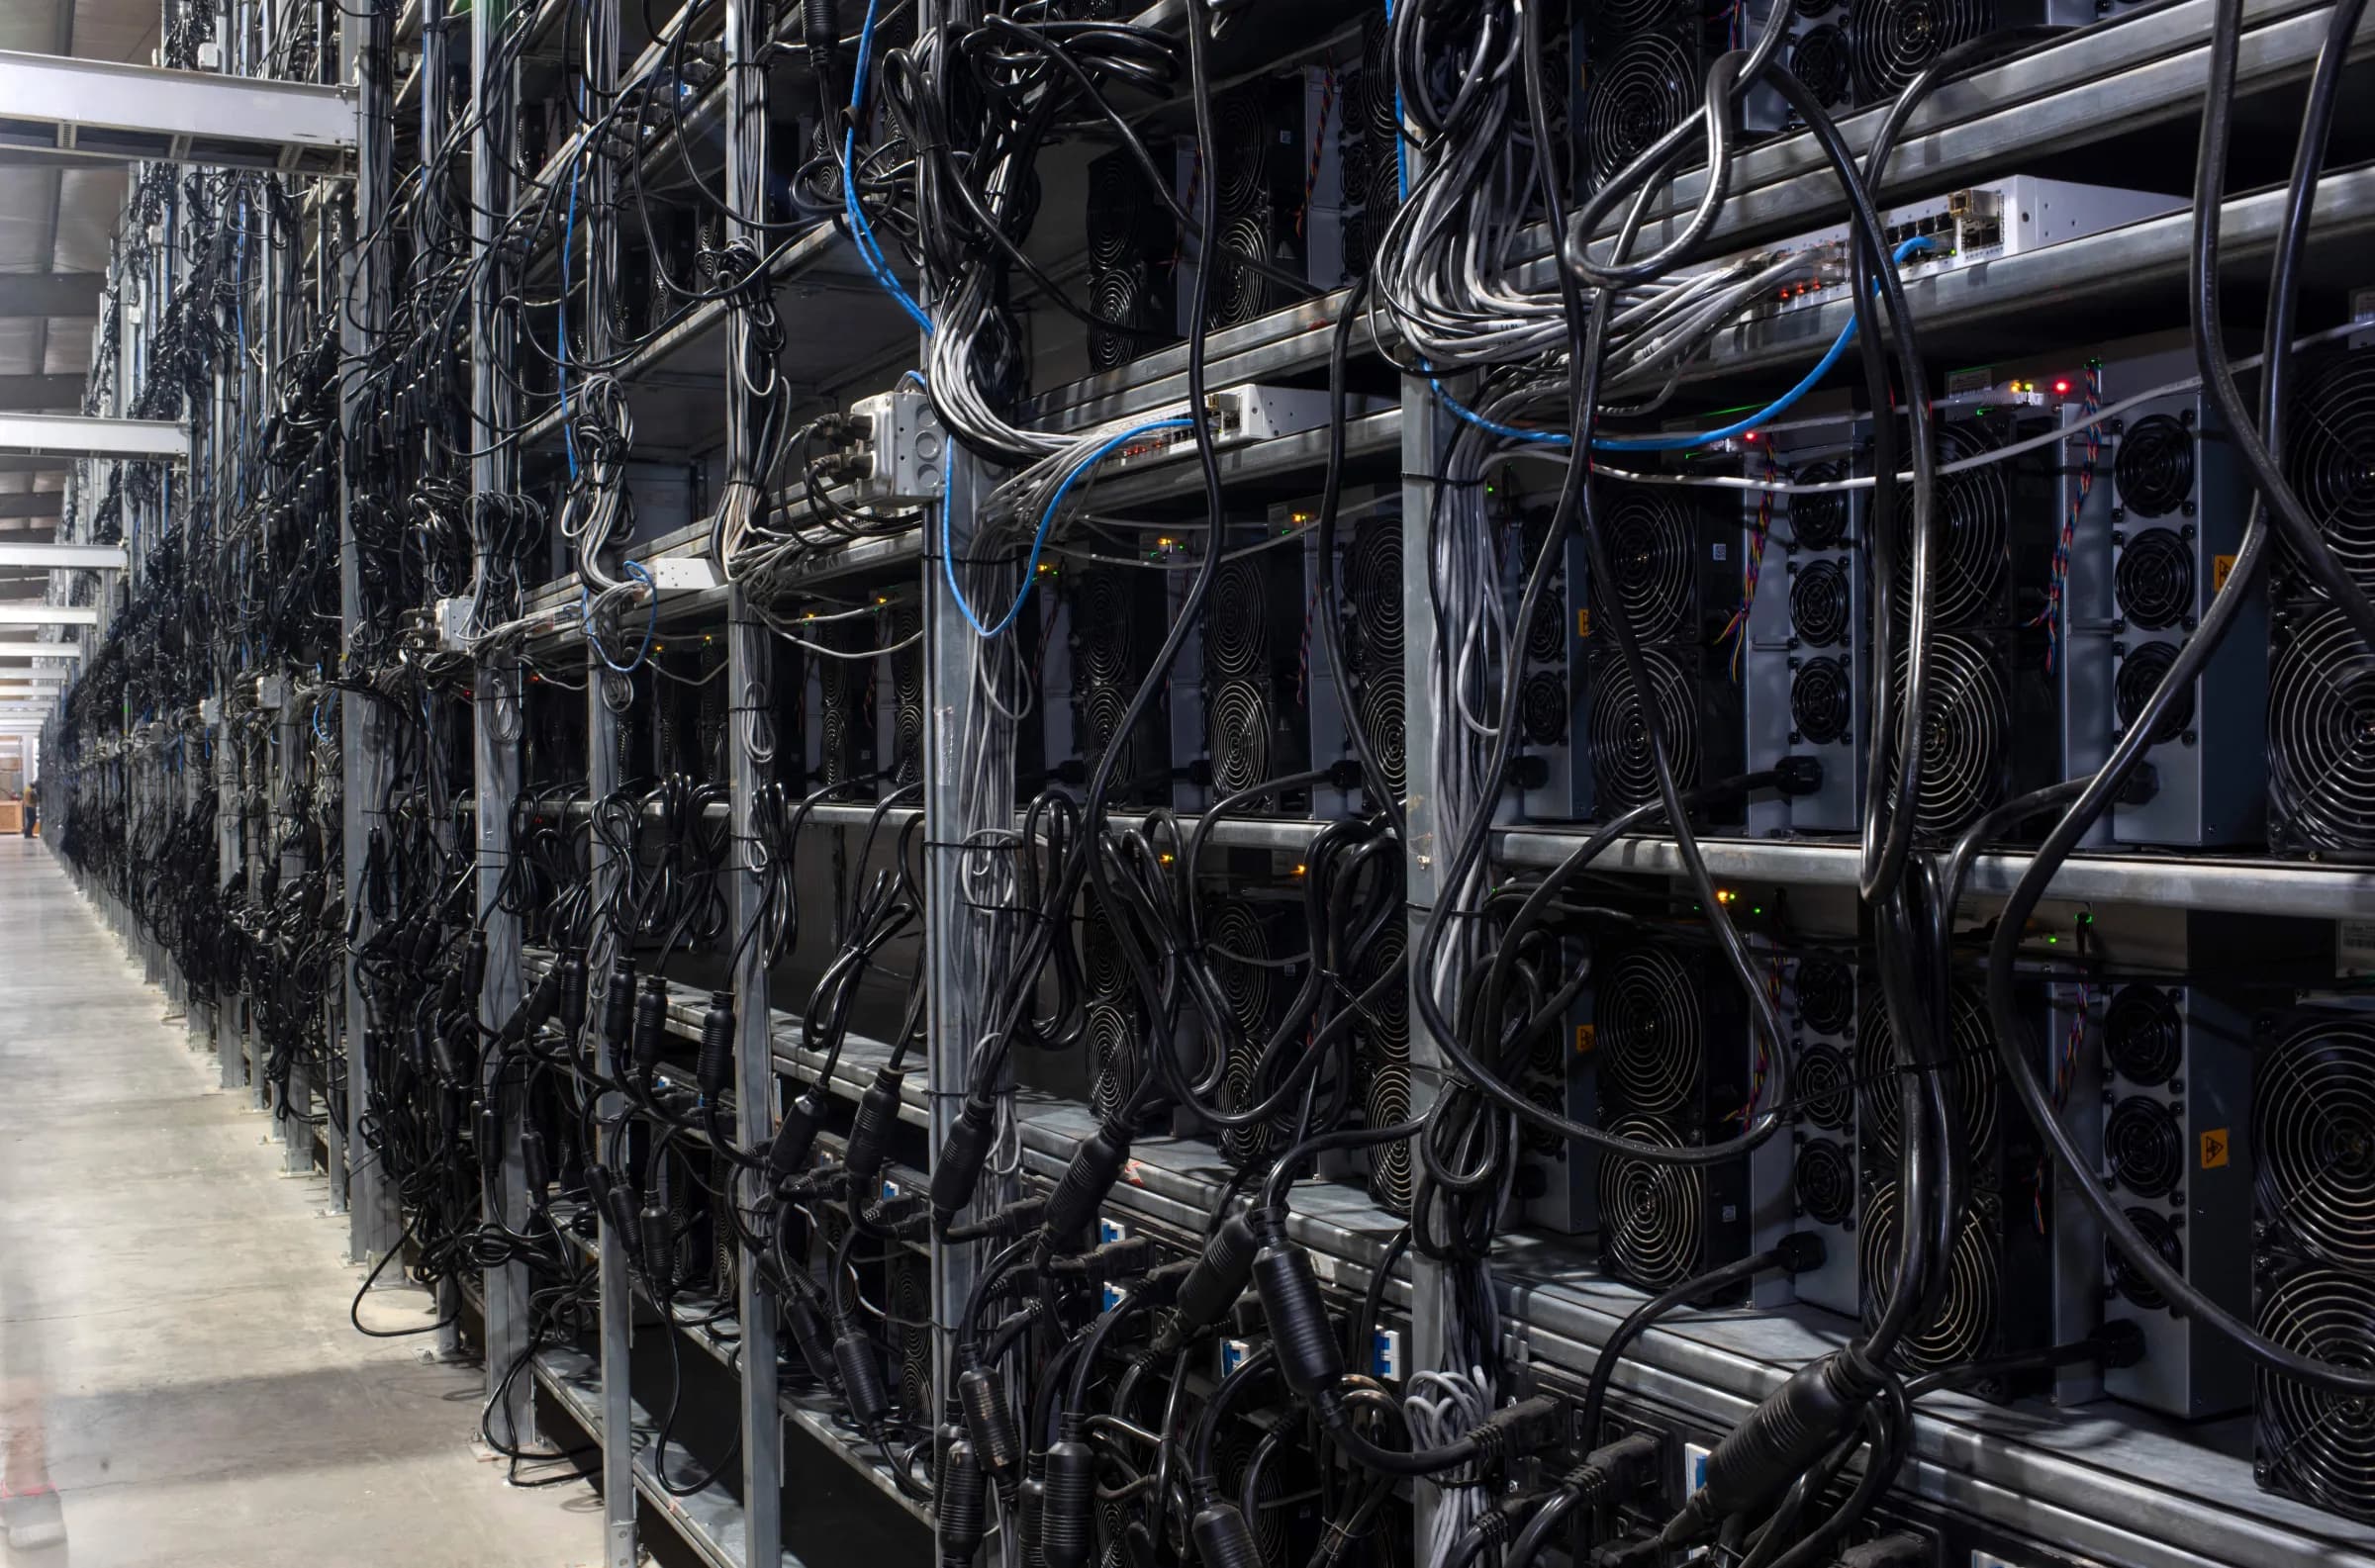
Bouw- en elektrotechnische werkzaamheden voor de uitbouw van de locatie, 24/7 fysieke beveiliging, internationale logistiek en douane-afhandeling, en ook boekhoudkundige, fiscale en juridische ondersteuning worden verzorgd door externe partners. De locatie draait op een driejarig stroomleveringscontract met een vaste prijs met de lokale netbeheerder, en de fysieke indeling is geoptimaliseerd voor luchtgekoelde ASIC-opstellingen met hoge dichtheid, met de nadruk op luchtstroombeheer, warmteafvoer en uptime. Deze "lichte" structuur houdt de vaste overhead relatief laag en stelt het bedrijf in staat de geïnstalleerde hashrate vooral op te schalen door extra hardware te kopen in plaats van steeds opnieuw infrastructuur te bouwen.

Klanten en marktpositie

Anders dan veel miningbedrijven die eigen mining combineren met hosting, werkt ORAX bewust zonder externe klanten. Alle hashrate op de locatie is eigendom van en wordt beheerd door het bedrijf zelf, en er is geen verkoop- of marketingfunctie gericht op het aantrekken van particuliere of kleine institutionele miners. Het management ziet geen strategische reden om met kleine "particuliere" klanten (1–10 machines) te werken en wil de complexiteit van het beheren van veel kleine accounts vermijden.

In principe kunnen de infrastructuur en het bedrijfsmodel worden uitgebreid naar grootschalige hosting of joint ventures met institutionele partners, vooral als het platform in maart–april 2026 nog niet volledig met eigen hardware van ORAX is gevuld. Zulke diensten zouden een aanvulling zijn op de kernstrategie van eigen mining. In de bredere markt positioneert het bedrijf zich als een kostenbewuste miner in Paraguay die draait op waterkracht, met als doel aan de onderkant van de wereldwijde kostencurve te zitten, met totale productiekosten per BTC midden in de 30k-range in USD/EUR-equivalent bij 8 MW, onder de huidige aannames.

Leiding en organisatie

Het strategische concept en het huidige profiel van ORAX zijn nauw verbonden met de oprichter en enige aandeelhouder, Goran Jovanovic, een Bitcoin-liefhebber sinds 2011 met eerdere ervaring als investeerder in beursgenoteerde miningbedrijven zoals Bitfarms en andere sectorgenoten. Zijn langdurige betrokkenheid bij het ecosysteem heeft de focus van het bedrijf gevormd op goedkope stroom, hoge uptime, optimalisatie via firmware en gedisciplineerde kapitaalallocatie.

In 2025 maakte hij de overstap van puur financiële blootstelling naar het bouwen van een eigen fysieke operatie: hij leidde het verwerven van grond en een netaansluiting in Paraguay, de onderhandelingen over het driejarige stroomcontract met vaste prijs en het ontwerp en de bouw van de eerste infrastructuur van 2 MW. Hij blijft de belangrijkste beslisser over strategie, uitbreiding, treasurybeleid en risico. Een klein management- en administratief team ondersteunt hem in Panama en ter plaatse in Paraguay, terwijl niet-kernfuncties zijn uitbesteed. Daardoor is ORAX op dit moment een gericht, door de oprichter gedreven miningplatform met tastbare infrastructuur en duidelijk groeipotentieel, maar met de typische kenmerken van een jong bedrijf: grote afhankelijkheid van een sleutelpersoon, concentratie op één locatie en volledige blootstelling aan het langetermijnverloop van de koers en moeilijkheidsgraad van Bitcoin.

Onderpand van de lening

De capex-faciliteit van EUR 3.600.000 is gedekt door harde, productieve miningactiva op de locatie van ORAX in Paraguay. Het onderpandpakket bestaat uit:

  • de bestaande, volledig uitgebouwde elektrische en locatie-infrastructuur en de reeds geïnstalleerde ASIC-vloot in de huidige configuratie van 2 MW;

  • alle nieuwe mininghardware en bijbehorende infrastructuur die met de opbrengst van de lening wordt gekocht om ca. 6 MW capaciteit toe te voegen (waarmee de locatie op 8 MW komt).

Gezien de specifieke aard van miningactiva wordt het onderpand op twee niveaus weergegeven:

  • Basiswaarde – boek- / aankoopwaarde in EUR;

  • Voorzichtige liquidatiewaarde – 90% van de basiswaarde (10% korting), omdat geïnstalleerde, werkende ASIC's en infrastructuur doorgaans een sterke wederverkoopwaarde behouden: ze kunnen direct kasstroom genereren zodra ze stroom krijgen.

Op deze basis dekken de verpande activa de hoofdsom van de lening voor ongeveer 154% tegen basiswaarde en 139% na een korting van 10%.

Overzicht van het onderpand

Bron van onderpand

Basiswaarde (EUR)

Liquidatiewaarde, 90% (EUR)

Bestaande locatie-infrastructuur en geïnstalleerde vloot

1.956.039

1.760.435

Met de lening gefinancierde hardware en infrastructuur

3.600.000

3.240.000

Totaal onderpand

5.556.039

5.000.435

Dekkingsindicatoren

  • Dekking tegen basiswaarde: EUR 5.556.039 t.o.v. EUR 3.600.000 ≈ 154%

  • Dekking tegen liquidatiewaarde (90% van de basiswaarde): EUR 5.000.435 t.o.v. EUR 3.600.000 ≈ 139%

Zelfs met een voorzichtige korting van 10% op alle verpande activa ligt de onderpandbasis dus nog ruim boven de hoofdsom van de lening. Alle verpande onderdelen zijn kernonderdelen van de miningoperatie die inkomen genereren. Daarnaast is ORAX van plan een BTC-treasury op te bouwen en aan te houden volgens zijn mine-and-hold-strategie; deze BTC-bezittingen dienen vooral als zekerheid voor kortlopende bedrijfsleningen met BTC als dekking en zijn niet opgenomen in de tabellen hierboven, maar vormen een extra economische buffer bovenop het onderpandpakket met harde activa.

ORAX ASSETS MANAGEMENT CORPORATION is opgericht2 sep 2025
Start van actieve activiteiten/productie10 sep 2025
Min. doel15,000 USDC
Investeerders0
Rentebetalingenmaandelijks
Aflossingen hoofdsombullet
Totale betalingen9 maanden

Details

AI Translated

De beschikbare financiële gegevens van ORAX beslaan de eerste drie maanden van de commerciële activiteiten op de locatie in Paraguay (september–november 2025). In deze periode realiseerde het bedrijf sterke bruto- en operationele marges op een relatief kleine maar groeiende omzet, wat de economische haalbaarheid van de configuratie van 2 MW onder het huidige stroomtarief en de huidige netwerkomstandigheden bevestigt.

Alle onderstaande bedragen zijn in EUR, omgerekend vanuit USD tegen een indicatieve koers van 1 USD = 0,86 EUR.

Belangrijkste financiële kengetallen

(Bedragen in EUR ’000, afgerond)

Periode

Omzet

Brutowinst

Nettowinst*

Brutomarge

Nettomarge

sep 2025

51

39

32

75%

63%

okt 2025

145

103

90

71%

62%

nov 2025

118

77

61

65%

52%

sep–nov 2025

315

219

183

≈69%

≈58%

De omzetverantwoording volgt de mine-and-hold-aanpak van het bedrijf: de maandomzet is de BTC-koers aan het einde van de maand vermenigvuldigd met de in die maand gedolven BTC, zonder dat er daadwerkelijk BTC hoeft te worden verkocht. Het gaat dus om de gecreëerde economische waarde tegen marktwaarde, niet om gerealiseerde kasinkomsten.

Analyse van omzet en winstgevendheid

In september 2025, de eerste maand van de getoonde periode, behaalde ORAX een omzet van ongeveer EUR 51k met een brutomarge van 75% en een nettomarge van circa 63%. Dat weerspiegelt een kleine maar efficiënte operatie van 2 MW, met een slanke kostenbasis en beperkte vaste overhead.

In oktober 2025 verdrievoudigde de omzet bijna tot ongeveer EUR 145k, gedreven door een hogere BTC-productie en -koers, terwijl de bruto- en nettomarge zeer sterk bleven met respectievelijk circa 71% en 62%. Dat laat zien dat de kostenstructuur goed meeschaalde met de hogere productie en dat de extra omzet grotendeels doorvloeide naar de operationele winst.

In november 2025 daalde de omzet tot ongeveer EUR 118k, grotendeels door bewegingen in de BTC-koers en normale schommelingen van maand tot maand. De brutomarge zakte naar circa 65% en de nettomarge naar ongeveer 52%, maar economisch gezien bleef de operatie zeer winstgevend.

Over de drie maanden samen behaalde ORAX:

  • een omzet van ongeveer EUR 315k

  • een brutowinst van circa EUR 219k

  • een netto (operationele) winst van ongeveer EUR 183k

Dat komt over de periode neer op een totale brutomarge van circa 69% en een nettomarge van circa 58%.

Belangrijkste trends en financiële observaties

De gegevens van de eerste drie maanden laten een winstgevend profiel in een vroege fase zien, met zeer hoge procentuele marges, passend bij lage directe stroomkosten en een compacte organisatie.

Bruto- en nettomarges schommelen vanzelfsprekend mee met de BTC-koers en de netwerkomstandigheden, maar het verschil tussen de totale productiekosten per BTC en de marktwaarde van de gedolven BTC is in deze periode aanzienlijk. Per eenheid wijzen de interne berekeningen voor september–november op totale productiekosten (stroom + diensten + overhead) van ongeveer EUR 36–37k per BTC, tegenover een gemiddelde gerealiseerde waarde van circa EUR 88k per BTC-equivalent, wat neerkomt op een economische marge in de orde van 58%.

De operationele kosten zijn in absolute zin bescheiden en blijven laag ten opzichte van de omzet, dankzij een klein eigen team en uitbesteding van niet-kernactiviteiten. Dat zorgt voor een sterke operationele hefboom: naarmate de capaciteit en de BTC-productie stijgen, verwacht ORAX dat een groot deel van de extra omzet wordt omgezet in extra operationele winst, mits stroomtarieven en netwerkomstandigheden grotendeels in lijn blijven met de huidige aannames.

Tegelijk is de financiële staat van dienst onder het huidige model erg kort (drie maanden) en zijn de resultaten van nature gevoelig voor de BTC-koers, de moeilijkheidsgraad en de uptime. De huidige cijfers moeten daarom worden gezien als een eerste proof of concept voor de opstelling van 2 MW en de gekozen mine-and-hold-aanpak, en niet als een volledig representatieve steekproef over de verschillende fasen van de bitcoincyclus.

Groeiplan

ORAX bevindt zich in de beginfase van de opschaling van zijn platform in Paraguay. De locatie draait op ongeveer 2 MW actieve belasting, terwijl de onderliggende elektrische en fysieke infrastructuur is ontworpen en voorbereid op een geleidelijke opschaling tot ongeveer 8 MW, met een technisch potentieel van 8–10 MW binnen het bestaande stroomkader. Het platform wordt uitsluitend gebruikt voor eigen mining; er is tot nu toe geen hostingcapaciteit voor derden gecommercialiseerd.

Het belangrijkste ontwikkelpad van het bedrijf is daarom eenvoudig: eerst de bestaande locatie volledig benutten tot de ontwerpcapaciteit van 8 MW, en vervolgens, waar mogelijk, verdere uitbreiding van de beschikbare elektrische capaciteit onderzoeken tegen vergelijkbare economische voorwaarden. Groei betekent dus vooral het stapsgewijs „vullen” van de huidige locatie met extra ASIC-hardware, en niet geografische spreiding of een overstap naar hostingdiensten voor klanten.

Strategisch wil ORAX een vaste volgorde aanhouden: BTC delven, op de balans aanhouden, een deel van deze BTC als onderpand gebruiken voor leningen om de operationele kosten te dekken, en capaciteit opbouwen vóór de verwachte halving van 2028. Het bedrijf is uitdrukkelijk niet van plan gedolven munten structureel te verkopen om de dagelijkse bedrijfsvoering te financieren. In plaats daarvan worden de operationele kosten naar verwachting grotendeels gefinancierd met door BTC gedekte leningen die in USDT worden uitbetaald en, waar passend, aanvullende financiering gericht op mining, zodat de BTC-positie gedurende de cyclus kan groeien.

Deze aanpak is gebaseerd op de visie van het management op de volgende halvingcyclus. De planning van ORAX gaat ervan uit dat de bitcoinkoers rond, en vooral na, de halving van 2028 minstens USD 125.000 per BTC zal bereiken. Het doel van het bedrijf is om die periode in te gaan met een volledig uitgebouwde locatie van 8 MW, een modern ASIC-park en een aanzienlijke BTC-reserve die tegen structureel lage kosten per eenheid is opgebouwd. Zodra de beoogde koersniveaus na de halving zijn bereikt, verwacht ORAX alleen het deel van zijn BTC te verkopen dat nodig is om openstaande leningen en rente af te lossen, en de overige munten en de fysieke infrastructuur als langetermijnactiva te behouden.

In die context wordt schuldfinanciering – vooral door BTC gedekte leningen – gezien als het belangrijkste groeikanaal, omdat ORAX zo de volledige miningmarge en het opwaarts potentieel behoudt. Het hosten van grote externe klanten is een secundaire, optionele hefboom die alleen wordt ingezet als het platform vóór een vastgestelde interne deadline niet volledig met eigen apparatuur kan worden gevuld. Zelfs dan zouden zulke afspraken een aanvulling zijn op de kernstrategie van mine-and-hold, en geen vervanging ervan.

Verwachte BTC-opbouw tijdens de fase van 14 maanden op 8 MW

Zodra ORAX zijn locatie in Paraguay heeft opgeschaald naar 8 MW actieve belasting, verwacht het management dat de miningactiviteit onder de huidige netwerkomstandigheden stabiliseert op ongeveer 6,06 BTC per maand. In het basisscenario gaat het bedrijf uit van een referentiekoers van USD 90.000 (≈EUR 77.400) per BTC voor de interne waardering van de maandproductie tegen marktwaarde, en stemt het de operationele financiering op dat niveau af.

Maandelijkse BTC-productie en operationele financiering bij 8 MW

Kengetal

Waarde / aanname

Per maand (USD)

Per maand (EUR*)

Gedolven BTC

Vaste hashrate bij 8 MW

6,0633448 BTC

–

BTC-koers (voor maandelijkse waardering)

Scenario-input

90.000

77.400

Waarde van gedolven BTC

6,0633448 × 90.000

545.701

469.303

Productiekosten (cash)

Stroom + operationele inputs

222.742

191.558

Door BTC gedekte operationele lening

Lening in USDT met BTC als onderpand

222.742

191.558

Concreet betekent dit dat ORAX bij 8 MW elke maand:

  • ongeveer 6,06 BTC delft,

  • een productiewaarde van ongeveer USD 545,7k / EUR 469,3k boekt (bij USD 90k/BTC), en

  • ongeveer USD 222,7k / EUR 191,6k aan liquide middelen nodig heeft om de directe productie- en operationele kosten te dekken, gefinancierd via een lening in USDT met BTC als onderpand.


In lijn met de mine-and-hold-strategie is ORAX niet van plan het volledige BTC-saldo te verkopen om dit overschot te realiseren. In plaats daarvan verwacht het bedrijf:

  • alleen zoveel munten te verkopen als nodig is om alle leningen en rente af te lossen zodra het beoogde koersniveau (≥USD 125k/BTC) is bereikt;

  • de overige BTC aan te houden als treasury-actief voor de lange termijn; en

  • een deel van de BTC-reserve te blijven gebruiken als onderpand voor toekomstige operationele leningen, terwijl het zowel de infrastructuur van 8 MW als het bijbehorende park aan mininghardware volledig in eigendom heeft.

Alternatieve financieringsroute en terugvalscenario voor aflossing

Naast de faciliteit van 14 maanden uit het basisscenario onderzoekt ORAX ook een alternatieve financieringsoptie met strengere voorwaarden: een lening met een kortere looptijd, een indicatieve rente van 23,1% per jaar en een looptijd van 9 maanden. Bij deze structuur verwacht het management dat de uitgebreide capaciteit het bedrijf in staat stelt om tijdens de operationele periode van 9 maanden ongeveer 50–55% van de totale aflossingsverplichting (hoofdsom plus opgebouwde rente) te voldoen uit de operationele winst van die periode, terwijl de mine-and-hold-aanpak het centrale treasurykader blijft.

Voor het resterende saldo op de vervaldatum ziet ORAX twee praktische aflossingsroutes.

  • Scenario met verkoop van activa. Indien nodig kan het bedrijf een deel van het nieuw aangeschafte ASIC-park verkopen. Mininghardware uit de S21-klasse wordt wereldwijd verhandeld en blijft liquide op de secundaire markt, vooral als de apparatuur al is geïnstalleerd en operationeel is. In dit scenario moet de verwachte verkoopwaarde van de aangeschafte apparatuur het resterende aflossingsbedrag dekken, zonder afhankelijk te zijn van een toekomstige stijging van de BTC-koers.

  • Scenario met herfinanciering door een bank. Als alternatief kan ORAX de kortlopende lening herfinancieren via een gewone bankfaciliteit zodra de uitbreiding is uitgevoerd en de activa volledig op de balans staan. In die fase verwacht het bedrijf voldoende tastbaar onderpand te hebben in de vorm van mining-infrastructuur en -apparatuur voor een aanzienlijk goedkopere faciliteit, met een onderpanddekking (vaste activa ten opzichte van nieuwe schuld) van meer dan 250%, wat de kredietverstrekker meer zekerheid geeft en de prijs verlaagt ten opzichte van het oorspronkelijke kortlopende instrument.

Beschrijving van de lening

ORAX Assets Management Corp. zoekt een investeringsfaciliteit van EUR 3.600.000 om zijn mininglocatie in Paraguay uit te breiden van ongeveer 2 MW naar 8 MW actieve elektrische belasting. De lening is uitsluitend bedoeld voor de aankoop, import en ingebruikname van extra ASIC-miningapparatuur en de bijbehorende aanpassingen van de locatie, goed voor ongeveer 6 MW extra capaciteit. De faciliteit is niet bedoeld om eerdere verliezen te herfinancieren of lopende operationele kosten te betalen; die worden naar verwachting gedekt met door BTC gedekte werkkapitaalleningen met gedolven BTC als onderpand.

Doel en besteding van de opbrengst

De opbrengst van de lening wordt gebruikt voor:

  • de aankoop van ongeveer 1.710 Bitmain Antminer S21 PRO-units (of machines in een vergelijkbare efficiëntieklasse) voor de extra 6 MW;

  • internationale logistiek en douaneafhandeling van deze units (zeevracht, verzekering, inklaring, lokaal transport);

  • installatie, plaatsing in racks, stroomverdeling en netwerkintegratie op de locatie in Paraguay;

  • eerste onderhoud, reserveonderdelen en kleine aanpassingen van de locatie die nodig zijn om de uitgebreide configuratie van 8 MW te laten draaien.

In wezen overbrugt de faciliteit de kapitaalbehoefte tussen de bestaande infrastructuur van 2 MW en de volledig uitgebouwde opstelling van 8 MW waarop de financiële prognoses en het groeiplan van het bedrijf zijn gebaseerd.

Alternatieve financieringsoptie

ORAX staat open voor een alternatieve structuur met een kortere looptijd en een hogere coupon. Deze optie is bedoeld als pragmatische route als de kredietverstrekker de voorkeur geeft aan een snellere kapitaalomloop en eerdere risicovermindering door een kortere looptijd.

Alternatieve optie – indicatieve voorwaarden

Parameter

Faciliteit basisscenario

Alternatieve faciliteit

Totaalbedrag faciliteit

EUR 3.600.000

EUR 3.600.000

Doel

Uitbreiding met 6 MW tot ~8 MW totale belasting

Gelijk

Looptijd

14 maanden

9 maanden

Rente

14% vast per jaar

23,1% vast per jaar

Rentebetalingen

Maandelijks

Maandelijks

Aflossing hoofdsom

In één keer op de vervaldatum

In één keer op de vervaldatum

Tranches

6 × EUR 600.000

6 × EUR 600.000 (of zoals overeengekomen)

Bij de alternatieve structuur van 9 maanden tegen 23,1% per jaar verwacht het management dat de uitgebreide capaciteit ORAX in staat stelt om tijdens de operationele periode een aanzienlijk deel van de totale aflossingsverplichting uit operationele winst te voldoen, waardoor het bedrijf aan het einde van de looptijd minder afhankelijk is van een stijging van de BTC-koers. Een eventueel resterend saldo op de vervaldatum kan worden afgehandeld via de terugvalroutes van het bedrijf uit het deel over het groeiplan, waaronder gedeeltelijke doorverkoop van nieuw aangeschafte ASIC-apparatuur (zeer liquide secundaire markt) of herfinanciering via een gewone bankfaciliteit zodra de uitgebreide activa volledig op de balans staan.


Risicoscore

Totale risicoscoreA
Schuld/eigen vermogen1.60
LTV72%
Kredietgeschiedenis8 / 10
Type onderpandBedrijfsactiva

Rating A (de derde trede) weerspiegelt sterke unit economics en dekking door harde activa, afgezwakt door een zeer korte staat van dienst: drie maanden gerapporteerde activiteit bij 2 MW, van september tot november 2025, met brutomarges van 65–75%.

  • D/E (schuld-eigenvermogenverhouding) van 1,6 ligt onder de gematigde grens van 2,5;
  • LTV van 72% betekent dat de verpande activa de faciliteit van €3,6M ongeveer 1,39 keer dekken, zelfs na een haircut van 10%;
  • Score kredietgeschiedenis van 8/10.

Houd rekening met het volgende:

  • de omzet is de geminede BTC maal de koers aan het einde van de maand, en beweegt dus mee met de BTC-koers en de netwerkmoeilijkheid;
  • alle activiteiten vinden plaats op één locatie in Paraguay;
  • beslissingen over strategie, treasury en risico liggen bij de oprichter en enige aandeelhouder;
  • de gerapporteerde staat van dienst beslaat slechts drie maanden.

Risico’s en alternatieve aflossingsroutes

ORAX is een gericht, door de oprichter gedreven miningplatform met tastbare infrastructuur en duidelijk groeipotentieel, maar met kenmerken die typisch zijn voor een jong bedrijf: grote afhankelijkheid van een sleutelpersoon, concentratie op één locatie en volledige blootstelling aan de langetermijnontwikkeling van de Bitcoin-koers en -moeilijkheid. De financiële staat van dienst binnen het huidige model is erg kort (drie maanden), en de resultaten zijn van nature gevoelig voor BTC-koers, moeilijkheid en uptime; de gerapporteerde cijfers zijn een eerste proof of concept voor de opstelling van 2 MW en de mine-and-hold-aanpak, geen representatieve steekproef over de Bitcoin-cyclus.

Binnen de structuur van 9 maanden tegen 23,1% per jaar verwacht het management dat de uitgebreide capaciteit ongeveer 50–55% van de totale terugbetalingsverplichting (hoofdsom plus opgebouwde rente) kan aflossen uit het bedrijfsresultaat in die periode, met mine-and-hold als kern van het treasurybeleid. Voor het resterende saldo op de vervaldatum heeft ORAX twee praktische opties:

  • Verkoop van activa. Indien nodig kan het bedrijf een deel van het nieuw aangekochte ASIC-machinepark verkopen. Hardware van de S21-klasse wordt wereldwijd verhandeld en blijft liquide op secundaire markten, vooral wanneer die al geïnstalleerd en operationeel is; de verwachte doorverkoopwaarde moet het resterende aflossingsbedrag dekken zonder te rekenen op een toekomstige stijging van de BTC-koers.
  • Herfinanciering bij een bank. ORAX kan de kortlopende lening herfinancieren met een gewone bankfaciliteit zodra de uitbreiding is uitgevoerd en de activa volledig op de balans staan, met een verwachte dekking door onderpand (vaste activa tegenover nieuwe lening) van meer dan 250%, wat een aanzienlijk goedkopere faciliteit mogelijk maakt.

Financiën

Bitcoin Mining

ORAX heeft drie maanden aan gerapporteerde activiteit in de opstelling van 2 MW. De maandcijfers hieronder zijn tegen marktwaarde gewaardeerd: geminede BTC maal de koers aan het einde van de maand, zonder munten te verkopen.

Winstgevend vanaf de eerste maand

  • Omzet van ongeveer €315k en nettowinst van ongeveer €183k in september–november 2025.
  • De omzet verdrievoudigde bijna van €51k in september naar €145k in oktober en zakte in november met de BTC-koers naar €118k.
  • Brutomarge van ongeveer 69% en nettomarge van ongeveer 58% over de periode.

Lage kostprijs per eenheid

  • Totale productiekost van ongeveer €36–37k per BTC (stroom, diensten en overhead).
  • Gemiddelde gerealiseerde waarde van ongeveer €88k per BTC-equivalent.
  • De bedrijfskosten zijn bescheiden, dus extra productie komt grotendeels ten goede aan de winst.

Opschaling naar 8 MW

  • Bij 8 MW zal de locatie naar verwachting ongeveer 6,06 BTC per maand minen.
  • Dat is ongeveer €469,3k aan maandelijkse waarde bij USD 90k per BTC, tegenover ongeveer €191,6k aan productiekosten in contanten.

Markt

De economie van Bitcoin-mining wordt bepaald door stroomkosten, hardware-efficiëntie en uptime. Daarom zijn regio’s met goedkope waterkracht, waaronder delen van Latijns-Amerika, miningcentra geworden. De blokbeloning is vier keer gehalveerd, het laatst in 2024, en de volgende halving rond 2028 zet producenten met hoge kosten opnieuw onder druk. ORAX mikt bij 8 MW op totale kosten halverwege de 30k-range per BTC, maar blijft blootgesteld aan de BTC-koers en de netwerkmoeilijkheid.

Financiële prestaties, september–november 2025

De beschikbare financiële gegevens van ORAX beslaan de eerste drie maanden van commerciële activiteit op de locatie in Paraguay. In die periode liet het bedrijf sterke bruto- en operationele marges zien op een kleine maar groeiende omzet, wat de economische haalbaarheid van de opstelling van 2 MW bevestigt bij het huidige stroomtarief en de huidige netwerkomstandigheden. Alle bedragen zijn in EUR, omgerekend uit USD tegen een indicatieve koers van 1 USD = 0,86 EUR.

Belangrijkste financiële kengetallen, EUR ’000 (afgerond)

PeriodeOmzetBrutowinstNettowinst*BrutomargeNettomarge
Sep 202551393275%63%
Okt 20251451039071%62%
Nov 2025118776165%52%
Sep–nov 2025315219183≈69%≈58%

De omzetverantwoording volgt de mine-and-hold-aanpak: de maandomzet is de BTC-koers aan het einde van de maand vermenigvuldigd met de in die maand geminede BTC, zonder dat er daadwerkelijk BTC wordt verkocht. Het is een waardering tegen marktwaarde van de gecreëerde economische waarde, geen gerealiseerd kasinkomen.

In september 2025 behaalde ORAX ongeveer EUR 51k omzet met een brutomarge van 75% en een nettomarge van ongeveer 63%, wat past bij een kleine maar efficiënte operatie met een slanke kostenbasis. In oktober verdrievoudigde de omzet bijna tot ongeveer EUR 145k, door een hogere BTC-productie en -koers, met marges van zo’n 71% en 62%: de kostenstructuur groeide mee met de productie en de extra omzet kwam grotendeels ten goede aan het bedrijfsresultaat. In november daalde de omzet naar ongeveer EUR 118k, grotendeels door koersbewegingen van BTC en de normale schommelingen van maand tot maand; de brutomarge zakte naar ongeveer 65% en de nettomarge naar zo’n 52%.

Unit economics en belangrijkste trends

De eerste drie maanden laten een winstgevend profiel zien voor een jong bedrijf, met zeer hoge procentuele marges, passend bij lage directe stroomkosten en een compacte organisatie. De marges schommelen met de BTC-koers en de netwerkomstandigheden, maar het verschil tussen de totale productiekosten en de marktwaarde van de geminede BTC is groot: interne berekeningen over september–november wijzen op een totale productiekost (stroom + diensten + overhead) van ongeveer EUR 36–37k per BTC, tegenover een gemiddelde gerealiseerde waarde van ongeveer EUR 88k per BTC-equivalent, een economische marge in de orde van 58%.

De bedrijfskosten zijn in absolute zin bescheiden en laag in verhouding tot de omzet, dankzij een klein eigen team en uitbesteding van niet-kernfuncties. Dat zorgt voor een sterke operationele hefboom: naarmate capaciteit en BTC-productie toenemen, verwacht ORAX dat een groot deel van de extra omzet wordt omgezet in extra bedrijfsresultaat, mits stroomtarieven en netwerkomstandigheden grofweg in lijn blijven met de huidige aannames.

Groeiplan

ORAX staat aan het begin van de opschaling van zijn platform in Paraguay. De locatie draait op ongeveer 2 MW actieve belasting, terwijl de elektrische en fysieke infrastructuur is ontworpen voor een geleidelijke uitbreiding tot ongeveer 8 MW, met een technisch potentieel van 8–10 MW binnen het bestaande stroomkader. Het ontwikkelpad is eenvoudig: eerst de bestaande locatie volledig benutten tot de ontwerpcapaciteit van 8 MW, en dan, waar mogelijk, verdere uitbreiding van de beschikbare elektrische capaciteit onderzoeken tegen vergelijkbare economische voorwaarden. Groei betekent het stapsgewijs “vullen” van de huidige locatie met extra ASIC-hardware, geen geografische spreiding of overstap naar hosting voor klanten.

Strategisch volgt ORAX een vaste volgorde: BTC minen, op de balans aanhouden, een deel ervan als onderpand gebruiken voor leningen om de bedrijfskosten te dekken, en capaciteit opbouwen vóór de verwachte halving in 2028. De planning van het management gaat ervan uit dat de Bitcoin-koers rond en vooral na de halving van 2028 ten minste USD 125.000 per BTC bereikt. Het doel is die periode in te gaan met een volledig uitgebouwde locatie van 8 MW, een modern ASIC-machinepark en een flinke BTC-reserve die tegen een structureel lage kostprijs per eenheid is opgebouwd; zodra de beoogde koersniveaus zijn bereikt, wil ORAX alleen de BTC verkopen die nodig zijn om de uitstaande leningen en rente af te lossen, en de overige munten en de fysieke infrastructuur als langetermijnactiva aanhouden.

Schuldfinanciering, vooral leningen met BTC als onderpand, wordt gezien als het belangrijkste groeikanaal, omdat ORAX zo de volledige miningmarge en het opwaartse potentieel behoudt. Hosting voor grote externe klanten is een secundaire, optionele hefboom die alleen wordt ingezet als het platform niet vóór een vastgestelde interne deadline met eigen materieel kan worden gevuld.

Verwachte BTC-productie bij 8 MW

Zodra de locatie 8 MW actieve belasting bereikt, verwacht het management dat de productie onder de huidige netwerkomstandigheden stabiliseert op ongeveer 6,06 BTC per maand. Het basisscenario gebruikt een referentiekoers van USD 90.000 per BTC (≈EUR 77.400) voor de interne waardering tegen marktwaarde van de maandproductie en stemt de financiering van de bedrijfsvoering af op dat niveau.

KengetalWaarde / aannamePer maand (USD)Per maand (EUR)
Gemijnde BTCVaste hashrate bij 8 MW6,0633448 BTC—
BTC-koers (voor maandelijkse waardering)Scenario-invoer90.00077.400
Waarde van gemijnde BTC6,0633448 × 90.000545.701469.303
Productiekosten in contantenStroom + operationele middelen222.742191.558
Werkkapitaallening met BTC als onderpandLening in USDT met BTC als onderpand222.742191.558

Concreet: elke maand bij 8 MW mint ORAX ongeveer 6,06 BTC, boekt het een productiewaarde van ongeveer USD 545,7k / EUR 469,3k bij USD 90k per BTC, en heeft het ongeveer USD 222,7k / EUR 191,6k aan contanten nodig voor directe productie- en bedrijfskosten, gefinancierd met een lening in USDT met BTC als onderpand. In lijn met mine-and-hold is het bedrijf niet van plan het BTC-saldo te verkopen om dit overschot te realiseren: het wil alleen zoveel munten verkopen als nodig is om alle leningen en rente af te lossen zodra het beoogde koersniveau (≥USD 125k per BTC) is bereikt, de rest aanhouden als treasury-activum voor de lange termijn, en een deel van de reserve blijven gebruiken als onderpand voor toekomstige werkkapitaalleningen, terwijl het de infrastructuur van 8 MW en het machinepark volledig in eigendom heeft.

Marktanalyse

Wereldwijde Bitcoin-mining

Bitcoin-mining is een grote, kapitaal- en energie-intensieve sector waarin het concurrentievermogen vooral wordt bepaald door stroomkosten, hardware-efficiëntie en uptime. De afgelopen jaren is de hashrate snel gegroeid, waardoor inefficiënte miners met hoge kosten uit de markt zijn gedrukt en exploitanten met goedkope, stabiele stroom en moderne ASIC-machineparken in het voordeel zijn. Regio’s met veel waterkracht of andere goedkope opwekking, waaronder delen van Latijns-Amerika, zijn natuurlijke centra voor mining op industriële schaal geworden.

De halving en de gevolgen

De blokbeloning van Bitcoin is al vier keer gehalveerd (2012, 2016, 2020, 2024), waarbij de beloning per blok voor miners telkens met 50% daalde. Historisch maakten halvings de economie voor miners krapper, maar volgde er vaak een koersstijging van BTC op middellange termijn, al verschilde de omvang per cyclus. De volgende halving, rond 2028 verwacht, verlaagt de blokbeloning opnieuw en zal de druk op producenten met hoge kosten waarschijnlijk vergroten, waardoor een lage kostprijs per eenheid en sterke BTC-reserves op de balans extra belangrijk worden.

Positionering van ORAX

ORAX positioneert zich als gerichte, goedkope self-miner in Paraguay, die netstroom uit waterkracht onder een contract met vaste prijs en geoptimaliseerde ASIC-machineparken benut. De strategie is één locatie op te schalen naar 8 MW, BTC te minen tegen structureel lage totale kosten en een mine-and-hold-treasurybeleid te volgen, ondersteund door leningen met BTC als onderpand. Zo kan het bedrijf profiteren als BTC in aanloop naar en na de halving van 2028 hoger wordt gewaardeerd, terwijl het blootgesteld blijft aan de gebruikelijke sectorrisico’s van BTC-koers, moeilijkheid en concentratie op één locatie.

Opbouw van het onderpand

Met de lening gefinancierde hardware en infrastructuur (6 MW) · €3.6MBestaande locatie-infrastructuur en geïnstalleerde machines van 2 MW · €2M
Met de lening gefinancierde hardware en infrastructuur (6 MW)€3,600,000
Bestaande locatie-infrastructuur en geïnstalleerde machines van 2 MW€1,956,039
Totaal verpand€5,556,039Boek- en aankoopwaarde van de verpande activa; €5,0M na een liquidatieafslag van 10%. De BTC-reserve is niet meegerekend.

De faciliteit van €3,6M is gedekt door de productieve miningactiva op de locatie van ORAX in Paraguay.

1. Nieuwe hardware gekocht met de lening — €3,6M

  • Ongeveer 1.710 Antminer S21 Pro-machines die ca. 6 MW capaciteit toevoegen.
  • Bijbehorende racks, stroomverdeling en netwerkintegratie.
  • Hardware van de S21-klasse wordt actief verhandeld op secundaire markten.

2. Bestaande locatie en geïnstalleerde machines — €1.956.039

  • De volledig uitgebouwde elektrische en locatie-infrastructuur.
  • Het ASIC-machinepark dat al is geïnstalleerd in de huidige opstelling van 2 MW.

Geïnstalleerde, werkende ASIC’s behouden een sterke doorverkoopwaarde, omdat ze kasstroom opleveren zodra ze stroom krijgen; daarom wordt een haircut van 10% toegepast. Op die basis dekt het onderpand naar schatting:

  • ongeveer 139% van de hoofdsom van €3,6M op liquidatiewaarde (€5,0M);
  • ongeveer 154% op basiswaarde (€5.556.039).

De BTC-treasury van het bedrijf is niet in deze cijfers opgenomen: die dient als zekerheid voor de kortlopende werkkapitaalleningen, maar vormt een extra buffer bovenop de harde activa.

Onderpand van de lening

De capex-faciliteit van EUR 3.600.000 is gedekt door harde, productieve miningactiva op de locatie van ORAX in Paraguay: de bestaande, volledig uitgebouwde elektrische en locatie-infrastructuur met het ASIC-machinepark dat al is geïnstalleerd in de huidige opstelling van 2 MW, en alle nieuwe mininghardware en bijbehorende infrastructuur die met de lening wordt gekocht om ca. 6 MW capaciteit toe te voegen. Gezien de aard van miningactiva wordt het onderpand op twee niveaus weergegeven: de basiswaarde (boek-/aankoopwaarde in EUR) en een voorzichtige liquidatiewaarde van 90% van de basiswaarde. Geïnstalleerde, werkende ASIC’s en infrastructuur behouden namelijk een sterke doorverkoopwaarde, omdat ze direct kasstroom opleveren zodra ze stroom krijgen.

Overzicht onderpand, EUR

Bron onderpandBasiswaardeLiquidatiewaarde (90%)
Bestaande locatie-infrastructuur en geïnstalleerde machines1.956.0391.760.435
Met de lening gefinancierde hardware en infrastructuur3.600.0003.240.000
Totaal onderpand5.556.0395.000.435

De dekking op basiswaarde is EUR 5.556.039 tegenover EUR 3.600.000, ofwel ≈154%; de dekking op liquidatiewaarde is EUR 5.000.435 tegenover EUR 3.600.000, ofwel ≈139%. Zelfs met de haircut van 10% ligt de waarde van het onderpand ruim boven de hoofdsom van de lening, en alle verpande onderdelen zijn kernactiva van de operatie die inkomen genereren. De BTC-treasury die ORAX met zijn mine-and-hold-strategie opbouwt, dient vooral als zekerheid voor kortlopende werkkapitaalleningen met BTC als onderpand en is niet in de tabellen opgenomen, maar vormt een extra economische buffer bovenop het pakket harde activa.

Beschrijving van de lening

ORAX zoekt een capex-faciliteit van EUR 3.600.000 om zijn locatie in Paraguay uit te breiden van ongeveer 2 MW naar 8 MW actieve elektrische belasting. De lening is uitsluitend bedoeld voor de aankoop, import en inzet van extra ASIC-materieel en de bijbehorende aanpassingen van de locatie, goed voor ongeveer 6 MW extra capaciteit. Ze herfinanciert geen historische verliezen en financiert geen lopende bedrijfskosten; die worden gedekt met werkkapitaalleningen die gedekt zijn door geminede BTC.

Besteding van de middelen

  • Aankoop van ongeveer 1.710 Bitmain Antminer S21 PRO-machines (of machines van een vergelijkbare efficiëntieklasse) voor de extra 6 MW;
  • internationale logistiek en douaneafhandeling voor deze machines (zeevracht, verzekering, inklaring, lokaal transport);
  • installatie, racks, stroomverdeling en netwerkintegratie op de locatie;
  • eerste onderhoud, reserveonderdelen en kleine aanpassingen van de locatie die nodig zijn om de uitgebreide opstelling van 8 MW te laten draaien.

Indicatieve voorwaarden

ORAX bood een basisstructuur en een alternatief met een kortere looptijd en een hogere coupon, bedoeld voor geldverstrekkers die een snellere omloop van kapitaal en een eerdere risicoafbouw willen. Deze aanbieding volgt de alternatieve faciliteit.

ParameterBasisfaciliteitAlternatieve faciliteit
Totaal bedrag faciliteitEUR 3.600.000EUR 3.600.000
DoelUitbreiding met 6 MW tot ~8 MW totale belastingHetzelfde
Looptijd14 maanden9 maanden
Rente14% vast p.j.23,1% vast p.j.
RentebetalingenMaandelijksMaandelijks
Aflossing hoofdsomIneens op de vervaldatumIneens op de vervaldatum
Tranches6 × EUR 600.0006 × EUR 600.000 (of zoals overeengekomen)

In wezen overbrugt de faciliteit de kapitaalbehoefte tussen de bestaande infrastructuur van 2 MW en de volledig uitgebouwde opstelling van 8 MW waarop de prognoses en het groeiplan van het bedrijf zijn gebaseerd.

Hoe de lening uitbetaalt

Je investering van 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC werkt als een obligatie van 9 maanden: maandelijks rente, en in maand 012345678901234567890 krijg je je hoofdsom terug.

DatumRenteHoofdsomTotaal
Nettowinst+012345678901234567890.012345678901234567890012345678901234567890 USDC
Totaal rendement012345678901234567890.012345678901234567890012345678901234567890 USDC

Kredietnemer

ORAX ASSETS MANAGEMENT CORPORATIONPanama-Stad, Panama · opgericht in 2025
ORAX ASSETS MANAGEMENT CORPORATION

ORAX Assets Management Corp. is een in Panama opgerichte international business corporation met operationele activa in Paraguay. Het bedrijf is opgezet als speciaal voertuig voor Bitcoin-mining op industriële schaal, rond één uitbreidbare locatie die is aangesloten op het Paraguayaanse elektriciteitsnet. De kernactiviteit van ORAX is het bezitten en exploiteren van miningcapaciteit op basis van ASIC’s voor eigen rekening, met de strategische nadruk op het opbouwen van geminede BTC op de balans (“mine-and-hold”) in plaats van die als kortetermijnkasstroom te behandelen.

Reg.-nr.: 155772436www.oraxmining.com

Over het bedrijf

ORAX Assets Management Corp. is een in Panama opgerichte international business corporation met operationele activa in Paraguay. Het bedrijf is opgezet als speciaal voertuig voor Bitcoin-mining op industriële schaal, rond één uitbreidbare locatie die is aangesloten op het Paraguayaanse elektriciteitsnet. De kernactiviteit is het bezitten en exploiteren van miningcapaciteit op basis van ASIC’s voor eigen rekening, met de strategische nadruk op het opbouwen van geminede BTC op de balans (“mine-and-hold”) in plaats van die als kortetermijnkasstroom te behandelen.

De huidige locatie gebruikt ongeveer 2 MW aan elektrisch vermogen voor de geïnstalleerde mininghardware, met 24/7 beveiliging. In deze fase zijn hardware en financiering de belangrijkste knelpunten voor groei, niet stroom of ruimte: de locatie is opgezet als een geconcentreerd, schaalbaar platform voor goedkope BTC-productie met moderne, geoptimaliseerde ASIC-machineparken.

Bedrijfsgegevens: ORAX ASSETS MANAGEMENT CORPORATION; registratienummer 155772436; opgericht in september 2025; statutair adres 1801, 18e verdieping, Global Bank Tower, 50th Street, Panama-Stad, Panama.

Bedrijfsmodel en treasurybeleid

ORAX is een pure self-miner, geen hostingaanbieder of wederverkoper van hardware. Het model: structureel goedkope netstroom in Paraguay vastleggen, eigen ASIC-machines inzetten in een geoptimaliseerde luchtgekoelde opstelling en stroom omzetten in BTC tegen de laagst haalbare totale kostprijs per eenheid. De waarde komt volledig op de eigen balans terecht: er draaien geen machines van derden op de locatie en er zijn geen diensten tegen vergoeding die het economische potentieel van mining zouden verwateren.

Het platform omvat de volledige miningketen voor de eigen activiteiten: selectie, inkoop en import van ASIC-hardware; zeevracht en douane; voorbereiding vóór ingebruikname (inspectie, vervanging van bepaalde onderdelen, thermisch beheer); installatie en configuratie in racks; optimalisatie van firmware; continue monitoring; onderhoud en reparaties op locatie. Een belangrijk onderscheidend kenmerk is het systematische gebruik van aangepaste firmware die mikt op 15–20% meer rekenkracht dan de standaardinstellingen, wat zorgt voor een hogere hashrate per geïnvesteerde euro en per verbruikte kWh.

Geminede BTC wordt behandeld als strategisch treasury-activum en wordt niet systematisch verkocht om bedrijfskosten te dekken. In plaats daarvan wordt een deel van het BTC-saldo verpand als onderpand voor leningen (doorgaans tot ~50% loan-to-value), met financiering in USDT tegen een rente van 6–8% per jaar. Deze leningen financieren de bedrijfskosten, zodat geminede munten kunnen worden aangehouden en het bedrijf kan profiteren van een mogelijke koersstijging, vooral rond en na de verwachte halving in 2028.

Operationele structuur

ORAX combineert een kleine interne kern met uitgebreide inzet van gespecialiseerde aannemers. Het eigen team verzorgt het strategisch management, belangrijke technische beslissingen en de dagelijkse exploitatie van de locatie in Paraguay: selectie en inkoop van hardware, coördinatie van logistiek, uitrol van firmware, prestatiemonitoring, reparaties, preventief onderhoud en basisadministratie. Vier operators werken op locatie onder leiding van een COO, ondersteund door de oprichter en een kleine administratieve afdeling die documentstromen beheert en de afstemming met geldverstrekkers, leveranciers en dienstverleners coördineert.

Bouw- en elektrotechnische werkzaamheden voor de uitbreiding van de locatie, 24/7 fysieke beveiliging, internationale logistiek en douaneafhandeling, en boekhoudkundige, fiscale en juridische ondersteuning worden door externe partners verzorgd. De locatie draait op een stroomcontract met een vaste prijs voor drie jaar met de lokale netbeheerder, en de indeling is geoptimaliseerd voor luchtgekoelde ASIC-opstellingen met een hoge dichtheid, met nadruk op luchtstroom, warmteafvoer en uptime. Deze “lichte” structuur houdt de vaste overhead laag, terwijl het bedrijf de geïnstalleerde hashrate vooral kan opschalen via extra hardware in plaats van steeds nieuwe infrastructuur te bouwen.

Klanten en marktpositie

Anders dan veel miningbedrijven die self-mining combineren met hosting, werkt ORAX bewust zonder externe klanten. Alle hashrate op de locatie is eigendom van en wordt beheerd door het bedrijf, en er is geen verkoop- of marketingafdeling voor particuliere of kleine institutionele miners. Het management ziet geen strategische reden om met kleine “particuliere” klanten (1–10 machines) te werken en wil de complexiteit van het beheer van veel kleine accounts vermijden.

In principe kan de infrastructuur worden uitgebreid naar grootschalige hosting of joint ventures met institutionele partners, vooral als het platform in maart–april 2026 nog niet volledig met eigen hardware van ORAX is gevuld; zulke diensten zouden een aanvulling zijn op de kernstrategie van self-mining. In de bredere markt positioneert het bedrijf zich als kostenbewuste miner op waterkracht in Paraguay, met als doel aan de onderkant van de wereldwijde kostencurve te zitten, met een totale productiekost per BTC halverwege de 30k-range in USD/EUR-equivalent bij 8 MW, onder de huidige aannames.

Leiding en organisatie

Het strategische concept en het huidige profiel van ORAX zijn nauw verbonden met de oprichter en enige aandeelhouder, Goran Jovanovic, Bitcoin-liefhebber sinds 2011 met eerdere ervaring als investeerder in beursgenoteerde miningbedrijven zoals Bitfarms en andere sectorgenoten. Zijn langdurige betrokkenheid bij het ecosysteem heeft de focus van het bedrijf bepaald: goedkope stroom, hoge uptime, optimalisatie via firmware en gedisciplineerde kapitaalallocatie.

In 2025 stapte hij over van puur financiële blootstelling naar het opbouwen van een eigen fysieke operatie. Hij leidde het verwerven van grond en een netaansluiting in Paraguay, de onderhandelingen over het driejarige stroomcontract met vaste prijs en het ontwerp en de bouw van de eerste infrastructuur van 2 MW. Hij blijft de belangrijkste beslisser over strategie, uitbreiding, treasurybeleid en risico. Een klein management- en administratief team ondersteunt hem in Panama en ter plaatse in Paraguay, terwijl niet-kernfuncties zijn uitbesteed.

Jaarlijkse rente
23.10 %
Looptijd
9 maanden
Nettowinst
Voucher
+0 USDC
Totaal rendement0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Meld je aan om te investeren