サインインサインアップ
  • プライマリー
  • セカンダリー
  • Cryptolending
  • トークン
  • マイ投資
  • その他
    リーグ
    取引履歴
    リファラルプログラム
    ヘルプ&フィードバック
    Twitter
    Telegram
    LinkedIn
  • プライマリー
  • セカンダリー
  • Cryptolending
  • トークン
  • マイ投資
  • その他
サインインサインアップ
プライマリーセカンダリーCryptolending投資
プライマリーセカンダリーCryptolendingトークンマイ投資
リーグ取引履歴リファラルプログラムヘルプ&フィードバック
TwitterTelegramLinkedIn
4.7Trustpilot
  • 利用規約
  • プライバシーポリシー
  • ヘルプ&フィードバック
  • WEB2プラットフォーム
🧰 サービスID: 830

Bitcoin Mining

0USDC
30,000 USDC中 0%
リスク評価A
年利23.10 %
期間9 ヶ月
期限
投資には登録が必要
概要
リスクスコアリング
財務
担保
借入人
パラグアイのサイトを2 MWから8 MWへ拡大

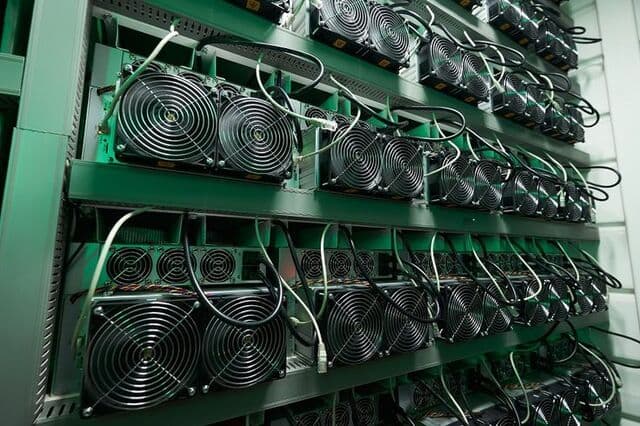
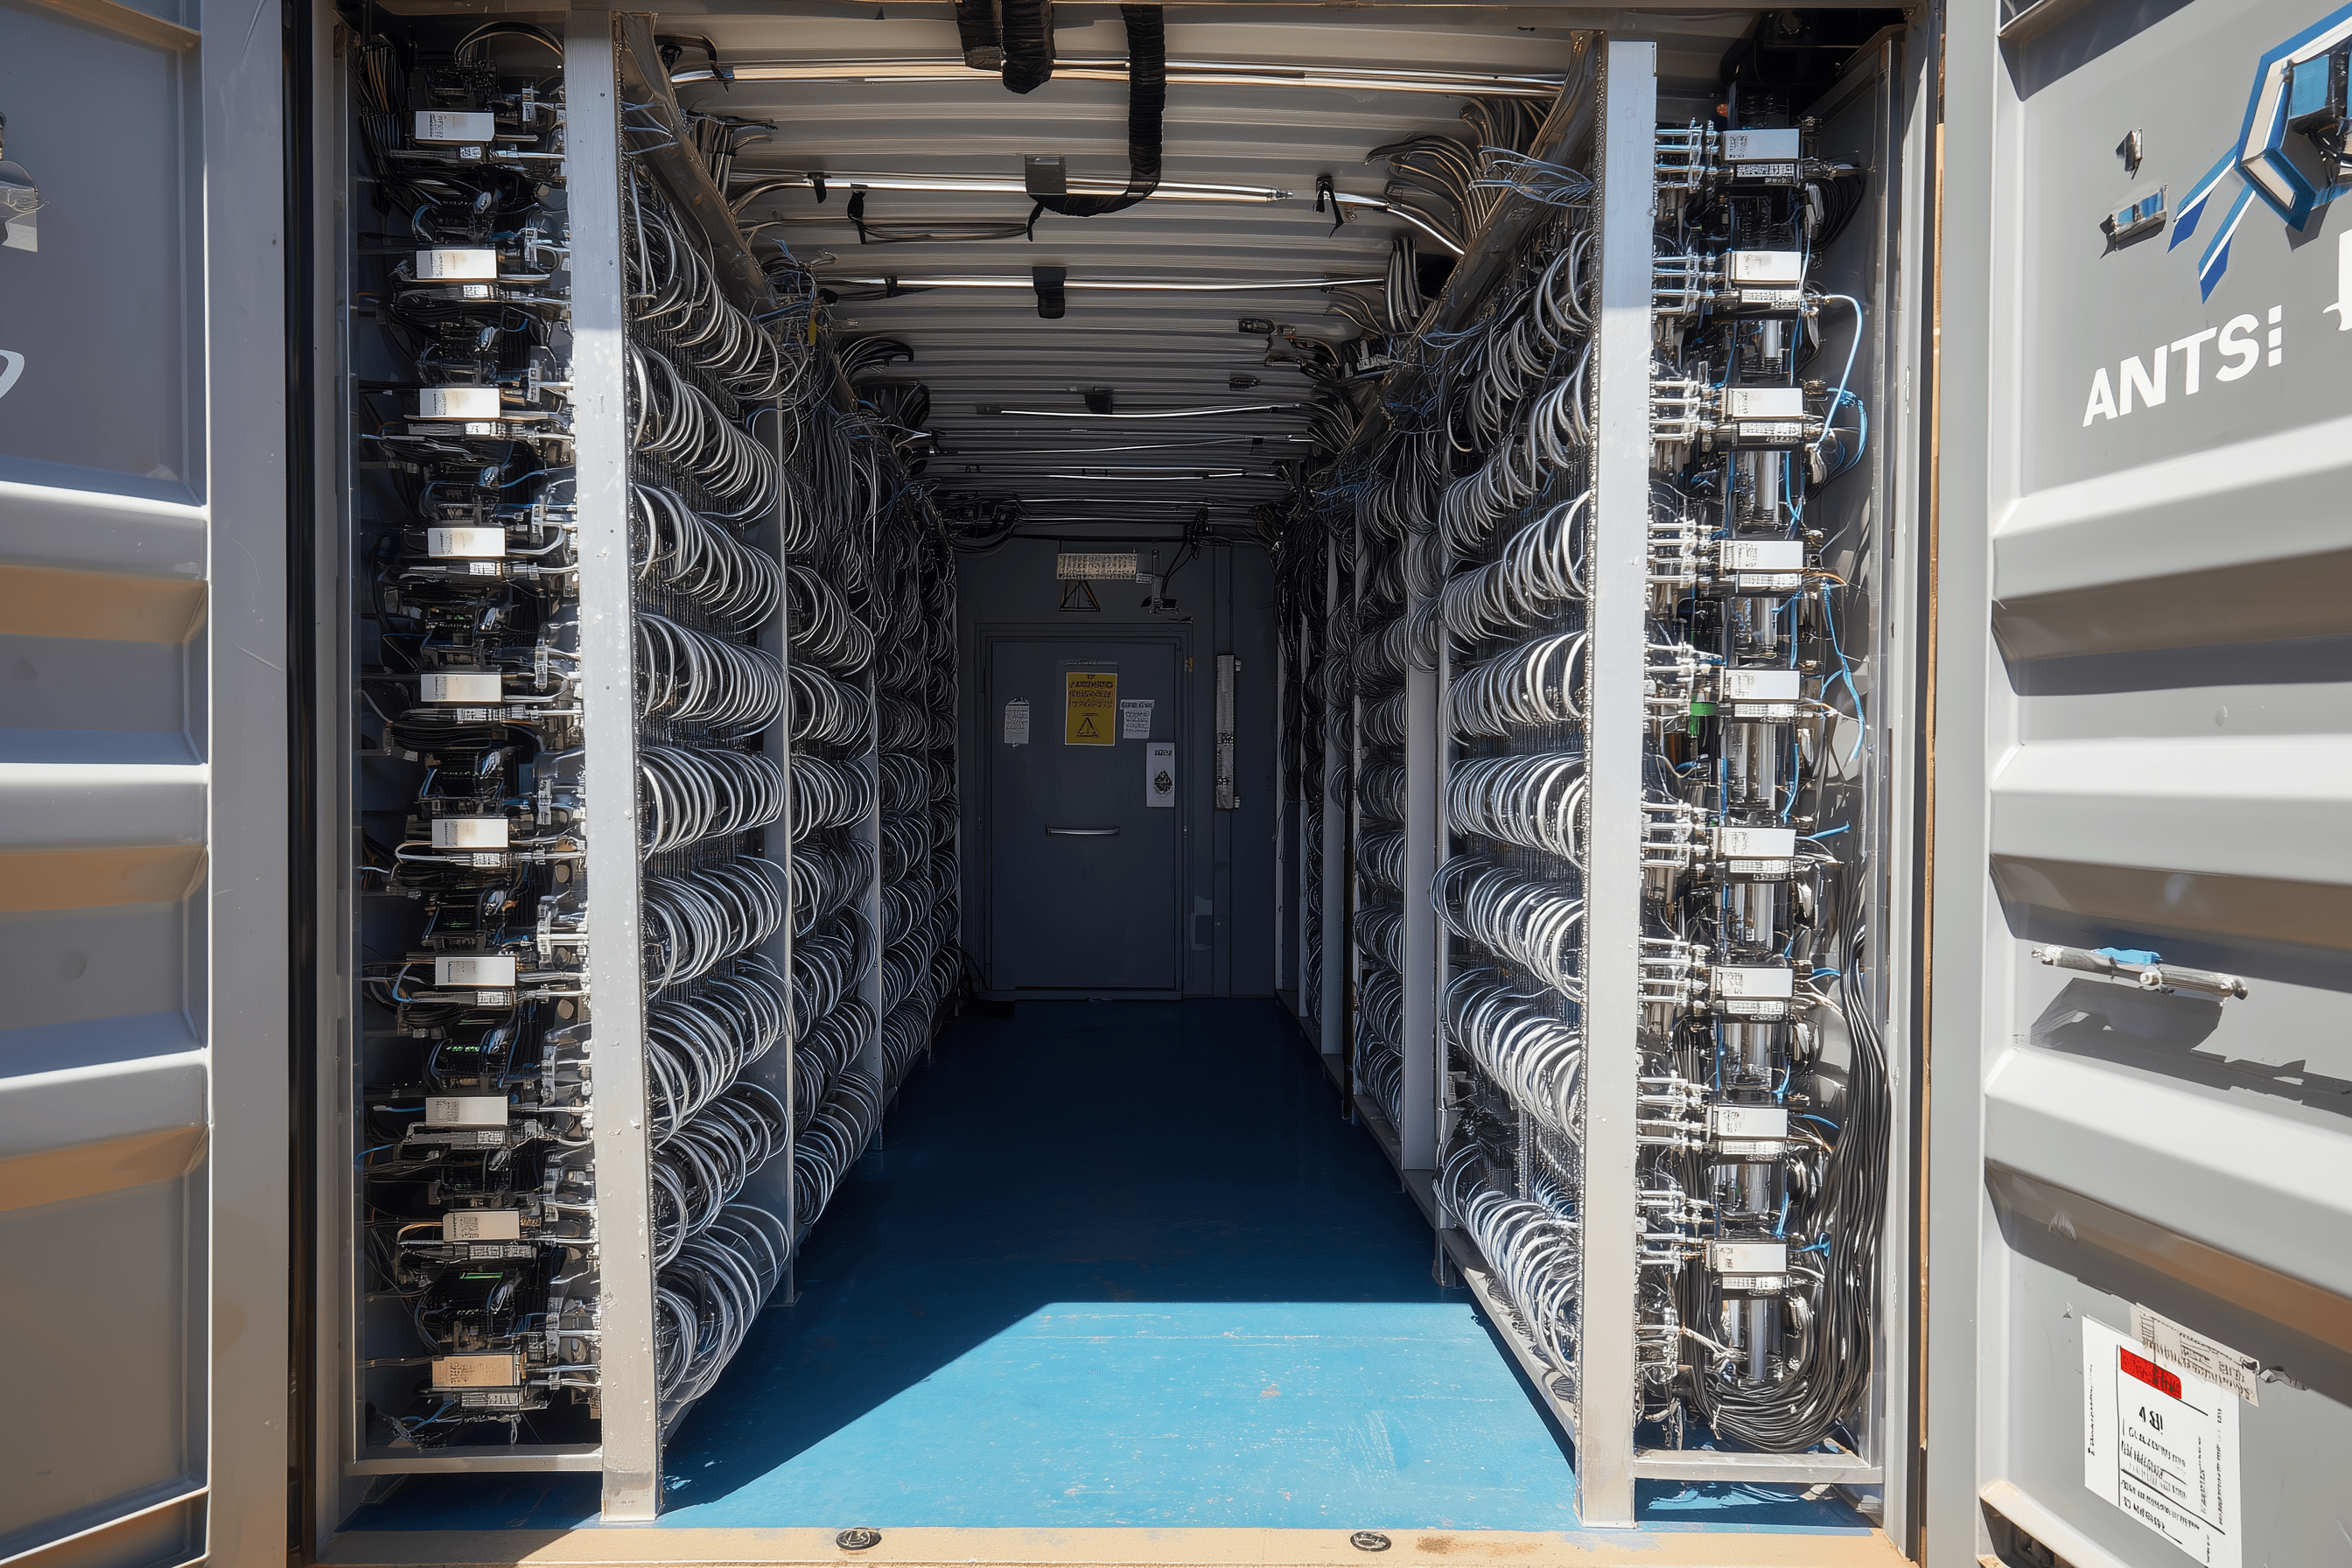
€3.6Mのファシリティで、輸送、通関、設置を含めて約1,710台の Antminer S21 Pro を購入し、約6 MWの能力を追加します。これにより、ORAX のパラグアイにある系統接続型サイトは約2 MWから8 MWに拡大します。

0USDC
30,000 USDC中 0%
リスク評価:A9 ヶ月23.10 %
Bitcoin Mining

ORAX Assets Management Corp.は、パナマで設立された国際事業会社であり、パラグアイに事業資産を保有しています。同社は、パラグアイの電力網に接続された拡張可能な単一の拠点を中心に構築された、工業規模のビットコインマイニング専用の事業体として設立されました。ORAXの主な活動は、自己勘定によるASICベースのマイニング能力の所有および運営であり、マイニングされたBTCを短期的な営業キャッシュフローとして扱うのではなく、バランスシート上に蓄積する(「マイン・アンド・ホールド」)ことに戦略的重点を置いています。

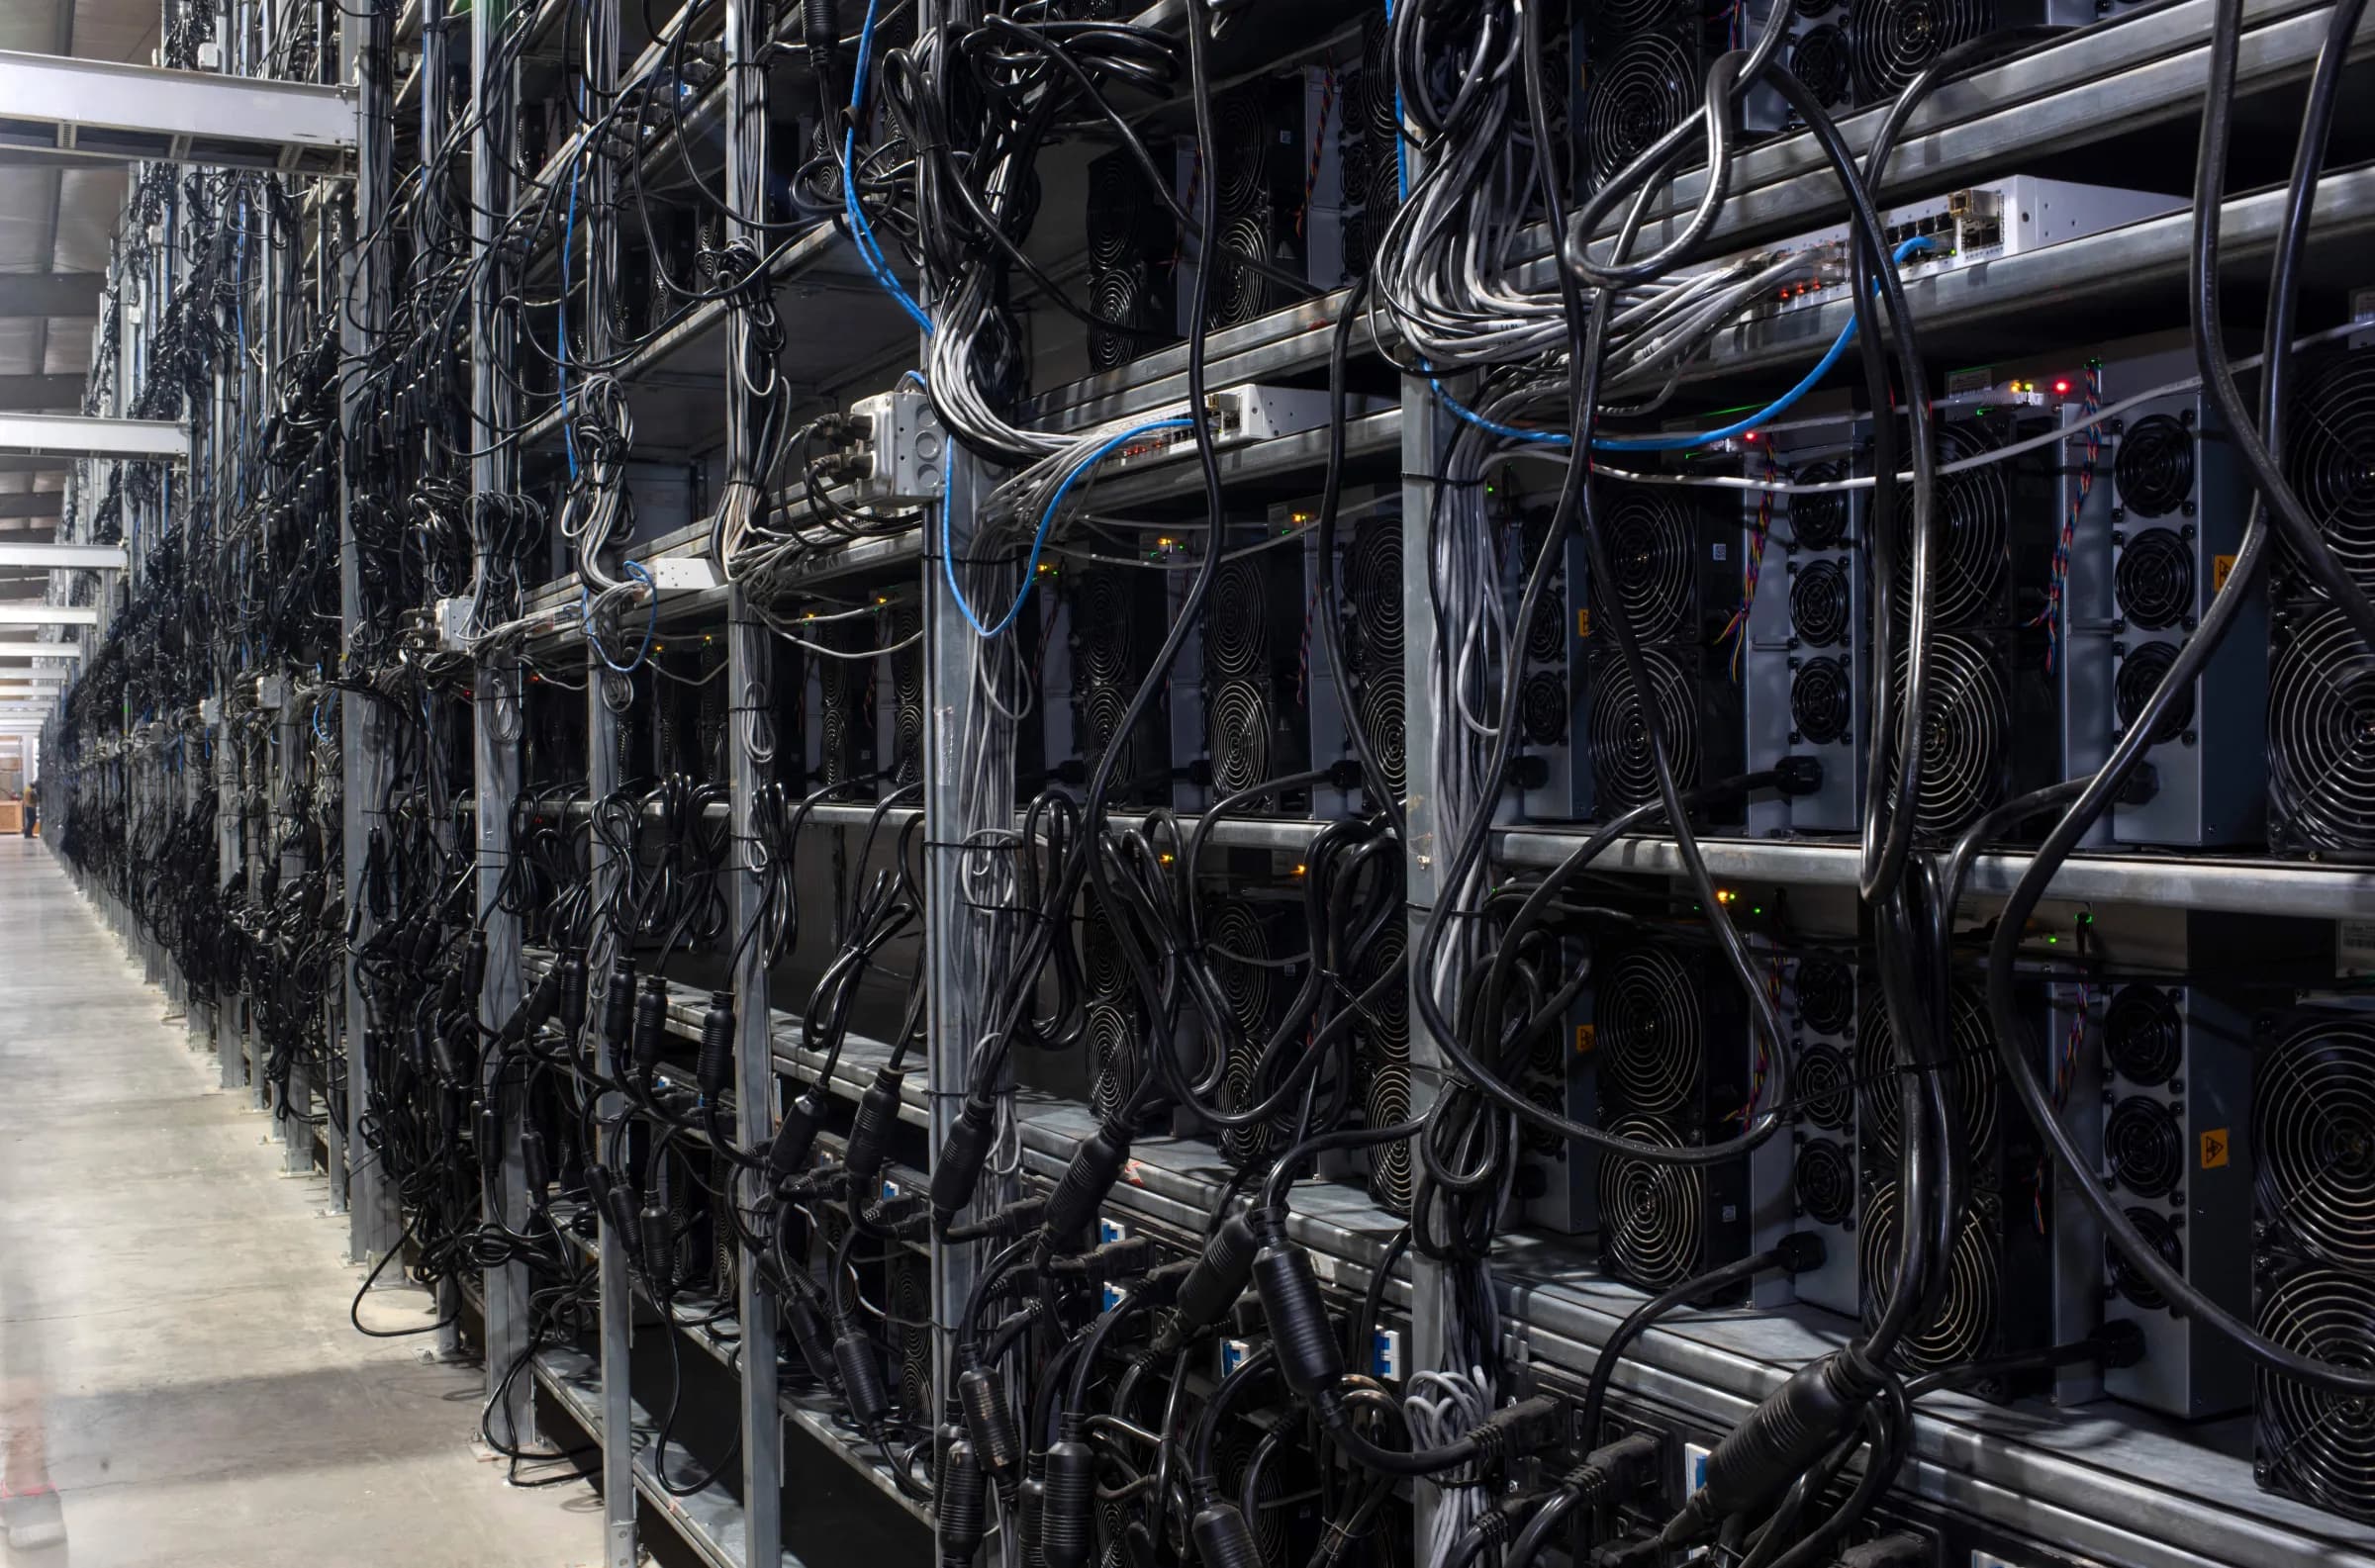
現在のサイトは、設置されたマイニングハードウェアと24時間365日のセキュアな運用を通じて、約2MWの電気負荷を利用しています。電気および物理的インフラは、既存の料金体系の下で約8MWへの増強準備が整っており、契約上は8〜10MWに達する可能性があります。現段階での成長の主なボトルネックは、電力やスペースではなく、ハードウェアと資金調達です。このサイトは、最新の最適化されたASICフリートを使用した低コストのBTC生産のための、集約型で拡張可能なプラットフォームとして概念化されています。

ビジネスモデルと活動

ORAXは、ホスティングプロバイダーやハードウェアのリセラーではなく、純粋なセルフマイナーとして運営されています。そのビジネスモデルは、パラグアイで構造的に低コストな系統電力を確保し、最適化された空冷設定の下で自社のASICマシンを配備し、達成可能な最低のオールインユニットコストで電力をBTCに変換することです。価値はすべて自社のバランスシートに蓄積されます。オンサイトでマシンをホストしているサードパーティのクライアントはなく、マイニングによる経済的メリットを希薄化させるような手数料ベースのサービスもありません。

このプラットフォームは、自社運用のためのマイニング価値チェーン全体を統合しています。ASICハードウェアの選定、調達、輸入、海上輸送と通関、導入前準備(検査、特定部品の交換、熱管理)、ラックへの設置と設定、ファームウェアの最適化、継続的な監視、オンサイトでの保守および修理が含まれます。主な差別化要因は、標準設定と比較して計算性能を15〜20%向上させることを目的としたカスタムファームウェアの体系的な使用であり、投資資本単位および消費電力(kWh)あたりのハッシュレート向上を実現しています。

財務面では、ORAXの活動は「マイニングして保有する(mine-and-hold)」財務方針に基づいています。マイニングされたBTCは戦略的な財務資産として扱われ、運営費を賄うために体系的に売却されることはありません。その代わりに、BTC残高の一部をローンの担保として提供し(通常、担保価値の最大約50%)、年率6〜8%の範囲の金利でUSDTによる資金調達を行っています。これらのローンは運営コストの資金調達に使用され、マイニングされたコインを保持し続けることを可能にするとともに、特に2028年に予定されているハーフニングの前後における潜在的な価格上昇から利益を得られるよう、会社を位置づけています。

運営体制

運用面では、ORAXはスリムな内部コアと専門の請負業者の広範な活用を組み合わせています。社内チームは、戦略的管理、主要な技術決定、およびパラグアイ拠点の日常業務(ハードウェアの選定と調達、物流の調整、ファームウェアの展開、パフォーマンス監視、修理、予防保守、および基本的な管理)を担当しています。4名のオペレーターがCOOの監督下で現場で勤務し、創設者と、文書の流れや貸し手、サプライヤー、サービスプロバイダーとの調整を管理する小規模な管理・秘書機能がこれをサポートしています。

サイト構築のための建設および電気工事、24時間365日の物理的セキュリティ、国際物流および通関、ならびに会計、税務、法務サポートは外部パートナーによって処理されます。このサイトは、地元送電事業者との3年間の固定価格電力供給契約に基づいて運営されており、その物理的レイアウトは、空気の流れの管理、排熱、および稼働時間に重点を置いた、高密度の空冷式ASIC展開に最適化されています。この「軽量」な構造により、固定費を比較的低く抑えながら、インフラの繰り返しの構築ではなく、主にハードウェアの追加購入を通じて、設置されたハッシュレートを拡張することができます。

顧客と市場での地位

セルフマイニングとホスティングを組み合わせる多くのマイニング企業とは異なり、ORAXは意図的に外部顧客なしで運営されています。サイト内のすべてのハッシュレートは会社自身によって所有・管理されており、個人投資家や小規模な機関投資家を惹きつけるための営業やマーケティング機能は存在しません。経営陣は、小規模な「リテール」顧客(1〜10台)と協力する戦略的根拠を見出しておらず、多数の小口アカウントを管理する複雑さを回避したいと考えています。

原則として、インフラおよび運用モデルは、大規模なホスティングや機関投資家パートナーとのジョイントベンチャー契約に拡張される可能性があります。特に、2026年3月から4月までにプラットフォームがORAX自社のハードウェアで完全に埋まっていない場合はその傾向が強まります。このようなサービスは、コアとなるセルフマイニング戦略を補完するものとして扱われます。より広い市場において、同社はパラグアイにおけるコスト重視の水力発電マイナーとして位置付けられており、現在の想定の下、8 MWで3万ドル/ユーロ台半ばのオールインBTC生産コストにより、グローバルなコスト曲線の低位に位置することを目指しています。

リーダーシップと組織

ORAXの戦略的コンセプトと現在のプロフィールは、創設者であり単独株主であるGoran Jovanovic氏と密接に結びついています。彼は2011年からのビットコイン愛好家であり、Bitfarmsなどの上場マイニング企業や同業他社への投資家としての経験も持っています。彼のエコシステムへの長期的な関与が、安価な電力、高い稼働率、ファームウェアによる最適化、そして規律ある資本配分という同社の重点を形作ってきました。

2025年、彼は純粋な財務的エクスポージャーから独自の物理的オペレーションの構築へと移行し、パラグアイでの土地確保とグリッド接続、3年間の固定価格電力契約の交渉、および初期2MWインフラの設計と構築を主導しました。彼は引き続き、戦略、拡大、財務方針、およびリスクに関する主要な意思決定者です。パナマとパラグアイ現地の小規模な管理・行政チームが彼をサポートし、非中核機能はアウトソーシングされています。その結果、ORAXは現在、具体的なインフラと明確なスケーリングの可能性を備えた、創設者主導の集中型マイニングプラットフォームとして提示されていますが、初期段階特有の特性も備えています。すなわち、主要人物への高い依存度、単一サイトへの集中、そしてビットコインの長期的な価格とディフィカルティ(採掘難易度)の推移に対する全面的なエクスポージャーです。

ローンの担保

3,600,000ユーロの設備投資ファシリティは、ORAXのパラグアイ拠点にある実体のある生産的なマイニング資産によって担保されています。担保パッケージの内容は以下の通りです:

  • 既存の完全に構築された電力およびサイトインフラストラクチャ、および現在の2 MW構成で既に設置されているASICフリート。

  • 借入金で購入されたすべての新しいマイニングハードウェアおよび関連インフラ。これにより約6MWの容量が追加され、サイトの合計は8MWになります。

鉱業資産の特殊な性質を考慮し、担保は2つのレベルで提示されます。

  • 基準価額 – 帳簿価額/購入価格(EUR);

  • 保守的な清算価値 – 基本価値の90%(10%のヘアカット)。これは、設置済みで稼働可能なASICおよびインフラストラクチャが、通電後すぐにキャッシュフローを生み出すことができるため、通常、高い再販価値を維持することを反映しています。

これを踏まえ、質入資産は、ベースバリューで約154%、10%のヘアカット後で139%のローン元本に対する担保カバレッジを提供しています。

担保の概要

担保の源泉

基準値 (EUR)

清算価値、90% (EUR)

既存のサイトインフラおよび設置済みフリート

1,956,039

1,760,435

ローンで資金調達されたハードウェアおよびインフラストラクチャ

3,600,000

3,240,000

担保総額

5,556,039

5,000,435

カバレッジ指標

  • 基準額カバレッジ:5,556,039 EUR 対 3,600,000 EUR ≈ 154%

  • 清算価値カバレッジ(ベースの90%):5,000,435ユーロ vs. 3,600,000ユーロ ≈ 139%

したがって、すべての担保資産に対して保守的な10%のヘアカットを適用したとしても、担保基盤は依然として借入元本を大幅に上回っています。すべての担保物件は、マイニング事業の中核をなす収益創出コンポーネントです。さらに、ORAXは「マイン・アンド・ホールド(採掘・保持)」戦略の下でBTCトレジャリーを構築・維持する計画です。これらのBTC保有資産は、主にBTCを担保とした短期の運転資金ローンを保証するものであり、上記の表には含まれていませんが、ハードアセットの担保パッケージを超えた追加の経済的バッファーとなります。

ORAX ASSETS MANAGEMENT CORPORATION 設立:2025年9月2日
事業開始日2025年9月10日
最小目標額15,000 USDC
投資家数0
利息の支払い毎月
元金の償還期限一括償還 (Bullet)
支払い総額9 ヶ月

詳細

ORAXの利用可能な財務データは、パラグアイ拠点における商業運転の最初の3ヶ月間(2025年9月〜11月)を対象としています。この期間中、同社は比較的小規模ながらも成長を続ける収益基盤において、強力な売上総利益率および営業利益率を達成しており、現在の電気料金およびネットワーク条件下での2MW構成の経済的実行可能性を裏付けています。

以下の数値はすべてEURで表示されており、1 USD = 0.86 EURという例示的なレートでUSDから換算されています。

主要財務指標

(単位:1,000ユーロ、四捨五入)

句点

収益

売上総利益

純利益*

売上総利益率

純利益率

2025年9月

51

39

32

75%

63%

2025年10月

145

103

90

71%

62%

2025年11月

118

77

61

65%

52%

2025年9月〜11月

315

219

183

≈69%

≈58%

収益認識は同社の「マイン・アンド・ホールド(採掘・保持)」アプローチに従います。月間収益は、実際のBTC売却を必要とせず、月末のBTC価格にその月に採掘されたBTCを乗じて算出されます。これは、実現した現金収入ではなく、創出された経済的価値の時価評価(マーク・トゥ・マーケット)による表現です。

収益性と収益の分析

提示された期間の最初の月である2025年9月、ORAXは約51,000ユーロの収益を上げ、売上総利益率は75%、純利益率は約63%でした。これは、2MWという小規模ながら効率的な運営を反映しており、スリムなコストベースと限られた固定費が特徴です。

2025年10月の収益は、BTCの生産量増加と価格上昇により、約14万5,000ユーロとほぼ3倍に増加しました。一方で、売上総利益率と純利益率はそれぞれ約71%と62%と非常に高い水準を維持しました。これは、増産に伴いコスト構造がうまくスケールし、追加収益の大部分が営業利益に反映されたことを示しています。

2025年11月の収益は約11万8,000ユーロに落ち着き、概ねBTC価格の動きと通常の月次変動を反映したものとなりました。売上総利益率は約65%、純利益率は約52%に低下しましたが、経済的観点からは引き続き高い収益性を維持しました。

3ヶ月合計で、ORAXは以下を生成しました:

  • 約31万5,000ユーロの収益

  • 約21万9千ユーロの売上総利益

  • 純(営業)利益 約18万3千ユーロ

これは、当期間の売上総利益率約69%、純利益率約58%に相当します。

主要なトレンドと財務上の観察事項

最初の3ヶ月間のデータは、低い直接電力コストとコンパクトな組織構造に裏打ちされた、非常に高い利益率を持つ収益性の高い初期段階のプロファイルを示しています。

売上総利益率と純利益率は、BTC価格やネットワーク状況によって当然変動しますが、BTCあたりの総生産コストと採掘されたBTCの時価との差は、この期間において相当なものとなっています。単位当たりでは、9月から11月の内部計算によると、BTCあたりの総生産コスト(電力+サービス+オーバーヘッド)は約36,000〜37,000ユーロであり、これに対し平均実現価値は約88,000ユーロ(BTC換算)となっており、経済的マージンは58%程度であることを示唆しています。

営業費用は絶対額で控えめであり、売上高に対しても低い水準を維持しています。これは、スリムな社内チームと非中核機能のアウトソーシングを反映しています。これは強力な営業レバレッジを支えています。容量とBTC生産量が増加するにつれ、電力料金やネットワーク状況が現在の想定とおおむね一致し続ける限り、ORAXは追加収益の大部分が増分営業利益に結びつくと予想しています。

同時に、現在のモデルにおける財務実績は非常に短期間(3ヶ月)であり、結果は本質的にBTC価格、ディフィカルティ(採掘難易度)、および稼働時間に左右されます。したがって、現在の数値は、2 MWのセットアップと選択された「マイン・アンド・ホールド(採掘・保持)」アプローチの初期の概念実証(プルーフ・オブ・コンセプト)と見なすべきであり、ビットコインサイクルの異なる段階にわたる完全に代表的なサンプルと見なすべきではありません。

成長プラン

ORAXは現在、パラグアイのプラットフォームのスケーリングの初期段階にあります。同サイトは約2MWの有効負荷で稼働していますが、基盤となる電気および物理インフラは、既存の電力枠組みの下で約8MWまでの段階的な増強をサポートするように設計・準備されており、技術的には8〜10MWに達する可能性があります。このプラットフォームは自己採掘専用に使用されており、現在まで第三者向けのホスティング容量は販売されていません。

したがって、同社の中心的な開発パスは明確です。第一に、既存のサイトを設計容量である8 MWまで完全に活用すること、第二に、可能であれば、同様の経済条件で利用可能な電気容量のさらなる拡大を模索することです。言い換えれば、成長は地理的な多様化やクライアントホスティングサービスへの移行ではなく、主に現在の場所にASICハードウェアを追加して段階的に「埋めていく」ことと定義されています。

戦略的に、ORAXは一貫したシーケンスに従うことを意図しています。すなわち、BTCをマイニングし、それをバランスシートに保持し、このBTCの一部を運営費を賄うためのローンの担保として使用し、2028年に予定されているハーフニング(半減期)に備えてキャパシティを構築することです。同社は、日々の運営資金を調達するためにマイニングしたコインを計画的に売却することは明示的に予定していません。その代わりに、運営コストは主にUSDTで支払われるBTC担保ローン、および必要に応じて追加のマイニング向け融資を通じて賄われる予定であり、これによりサイクルを通じてBTC保有量を増加させることが可能になります。

このアプローチは、次回の半減期サイクルに関する経営陣の見解に基づいています。ORAXの計画では、2028年の半減期まで、特にその後には、ビットコイン価格が少なくとも1 BTCあたり125,000米ドルに達することを想定しています。同社の目標は、完全に構築された8 MWのサイト、最新のASICフリート、および構造的に低いユニットコストで蓄積された実質的なBTCリザーブを持ってその期間に入ることです。目標とする半減期後の価格水準に達した後は、未払いのローンと利息の返済に必要な分だけのBTCを売却し、残りのコインと物理的インフラを長期資産として保持することをORAXは期待しています。

この文脈において、負債による資金調達(特にBTC担保融資)は、ORAXがマイニングマージンと上昇余地のすべてを維持できるため、主要な成長チャネルと見なされています。大規模な外部クライアントのホスティングは、定義された内部期限までにプラットフォームを自社設備で完全に埋めることができない場合にのみ有効化される、二次的かつオプションの手段と見なされます。その場合でも、そのような取り決めは、コアとなる「マイニング・アンド・ホールド」成長戦略の代替ではなく、補完的なものとして設計されます。

14ヶ月間の8 MWフェーズにおけるBTC累積予測

ORAXがパラグアイの拠点を8MWの有効負荷まで拡大した後、経営陣は現在のネットワーク条件下でマイニング運営が月間約6.06 BTCで安定すると予想しています。基本計画ケースでは、同社は月間生産量の内部時価評価のために90,000米ドル(≈77,400ユーロ)の参照BTC価格を想定し、その水準に基づいて運営資金を構築しています。

8 MWにおける月間BTC生産量および運営資金調達

メトリック

値 / 仮定

月額 (USD)

月額 (EUR*)

採掘されたBTC

8 MWで固定されたハッシュレート

6.0633448 BTC

–

BTC価格(月次評価用)

シナリオ入力

90,000

77,400

採掘されたBTCの価値

6.0633448 × 90,000

545,701

469,303

現金製造コスト

電源 + 操作入力

222,742

191,558

BTC担保型運転資金ローン

BTCを担保としたUSDTのローン

222,742

191,558

実用的には、8 MW ORAXで毎月:

  • 約6.06 BTCを採掘し、

  • 約545.7k米ドル / 469.3kユーロ(1BTC=90k米ドルの場合)の生産価値を認識し、

  • 直接的な製造・運営コストをカバーするために約222.7k米ドル / 191.6kユーロの現金が必要であり、これはBTCを担保としたUSDTローンを通じて調達されます。


「マイニング・アンド・ホールド」戦略に基づき、ORAXはこの余剰分を実現するためにBTC残高のすべてを売却する意図はありません。その代わりに、同社は以下を予定しています。

  • 目標価格水準(125,000米ドル/BTC以上)に達した時点で、すべてのローンと利息を返済するために必要な分だけのコインを売却してください。

  • 残りのBTCを長期的な財務資産として保持する。および

  • 8 MWのインフラと関連するマイニングハードウェア群の両方を完全に所有しながら、引き続きBTC準備金の一部を将来の運転資金ローンの担保として使用する。

代替資金調達ルートおよび不測の事態における返済シナリオ

ベースケースである14ヶ月の融資枠と並行して、ORAXはより厳しい条件の下での代替資金調達オプション、すなわち指標金利年23.1%、期間8ヶ月の短期間ローンも検討しています。この仕組みの下で経営陣は、8ヶ月の操業期間中に拡大された生産能力により、同期間に創出される営業利益から返済義務総額(元本および発生利息)の約50〜55%を返済できると見込んでおり、同時にコア・トレジャリー・フレームワークとして「マイン・アンド・ホールド(採掘・保持)」アプローチを維持する方針です。

満期時の残高について、ORAXは2つの実用的な返済方法を検討しています。

  • 資産売却シナリオ。必要に応じて、会社は新しく取得したASICフリートの一部を売却することができます。S21クラスのマイニングハードウェアは世界中で取引されており、特に機器がすでに設置され稼働している場合、二次市場において流動性が維持されます。このシナリオでは、購入した機器の予想転売価値は、将来のBTC価格の上昇に頼ることなく、残りの返済額をカバーすることを目的としています。

  • 銀行借り換えシナリオ。代替案として、拡張が実行され、資産ベースが貸借対照表に完全に反映された時点で、ORAXは従来の銀行融資枠を通じて短期ローンを借り換えることができます。その段階で、同社は採掘インフラや設備という形で十分な有形担保を確保し、より低コストの融資枠を支えることができると予想しています。担保カバレッジ(固定資産対新規借入)は250%を超え、貸し手の安心感を高め、当初の短期商品と比較して価格設定を抑えることができます。

ローンの説明

ORAX Assets Management Corp. は、以下の設備投資ファシリティを求めています。 3,600,000ユーロ パラグアイのマイニング拠点の有効電気負荷を約2MWから8MWに拡大するための資金調達を目的としています。この融資は、約6MWの増設容量に相当する追加のASICマイニング機器の購入、輸入、配備、および関連する拠点の改修のみを目的としています。この融資枠は、過去の損失の借り換えや継続的な運営費の資金調達を目的としたものではなく、それらは採掘されたBTCを担保としたBTC裏付けの運転資金ローンを通じて賄われる予定です。

目的および収益の使途

借入金は以下の資金調達に使用されます:

  • 追加の6 MWに対応する、約1,710台のBitmain Antminer S21 PRO(または同等の効率クラスの機器)の取得。

  • これらのユニットの国際物流および通関(海上運送、保険、仲介、国内輸送);

  • パラグアイの拠点における設置、ラッキング、配電、およびネットワーク統合。

  • 拡張された8 MW構成の運用に必要な初期サービス、スペアパーツ、および軽微な現場改修。

実質的に、このファシリティは、ORAXの既存の2 MWのインフラストラクチャと、同社の財務予測および成長計画の基盤となる完全に構築された8 MWのセットアップとの間の資金需要を橋渡しするものです。

代替の資金調達オプション

ORAXは、より短い満期とより高いクーポンを備えた代替構造を検討する用意があります。このオプションは、貸し手がより短い期間を通じて、より迅速な資本回転と早期のリスク軽減を好む場合の、実用的な実行経路として意図されています。

代替オプション – 指標となる条件

パラメーター

基本ケース施設

代替施設

施設総額

3,600,000ユーロ

3,600,000ユーロ

目的

合計負荷約8 MWに達するための6 MWの拡張

同じ

テノール

14ヶ月

8ヶ月

利率

年利14%(固定)

年利23.1%(固定)

利息の支払い

月次

月次

元金返済

満期一括償還

満期一括償還

トランシェ

6 × 600,000.00ユーロ

6 × 600,000.00ユーロ(または合意通り)

8ヶ月、年利23.1%という代替構造の下で、経営陣は、拡張された容量によってORAXが営業期間中の営業利益を通じて返済義務全体の重要な部分をカバーできるようになり、期間終了時のBTC価格上昇への依存度が低減されると予想しています。満期時の残債については、新規取得したASIC機器の一部転売(流動性の高い二次市場)や、拡大した資産ベースが貸借対照表に完全に反映された後の従来の銀行融資による借り換えなど、成長計画セクションに記載されている当社のコンティンジェンシー・パスを通じて対応可能です。


リスクスコアリング

総合リスクスコアA
負債資本倍率1.60
LTV(融資比率)72%
クレジットヒストリー8 / 10
担保の種類会社資産

格付けA(上から3番目の区分)は、強固なユニットエコノミクスと有形資産による担保を反映する一方、非常に短い実績によって抑えられています。報告されている運用実績は2025年9月から11月までの2 MWでの3か月で、売上総利益率は65–75%です。

  • D/E(負債資本倍率)1.6は、中程度とされる2.5の水準を下回っています。
  • LTV 72%は、10%のヘアカット後でも担保資産が€3.6Mのファシリティを約1.39倍カバーすることを意味します。
  • 信用履歴スコアは8/10です。

留意点:

  • 収益はマイニングしたBTCに月末価格を乗じたものであるため、BTC価格とネットワークのディフィカルティに連動して変動します。
  • すべての事業はパラグアイの単一サイトに集中しています。
  • 戦略、財務、リスクに関する意思決定は、創業者であり単独株主である人物に委ねられています。
  • 報告されている実績は3か月分のみです。

リスクと代替的な返済手段

ORAX は、有形のインフラと明確な拡大余地を備えた、創業者主導の特化型マイニング・プラットフォームですが、初期段階に典型的な特徴も持っています。特定の人物への依存度が高く、単一サイトに集中しており、ビットコインの長期的な価格とディフィカルティの推移に全面的にさらされています。現在のモデルでの財務実績は非常に短く(3か月)、結果は本質的にBTC価格、ディフィカルティ、稼働率に左右されます。報告された数値は、2 MW構成と mine-and-hold 方式の初期の概念実証であり、ビットコインのサイクル全体を代表するサンプルではありません。

期間9か月、年23.1%の条件のもとで、経営陣は拡大後の能力により、期間中に生み出す営業利益から返済義務総額(元本と経過利息)の約50–55%を返済できると見込んでおり、mine-and-hold を中核の財務方針として維持します。満期時の残額については、ORAX は2つの現実的な方法を想定しています。

  • 資産の売却。必要に応じて、同社は新たに取得したASIC機群の一部を売却できます。S21クラスの機器は世界的に取引されており、特に設置済みで稼働している場合はセカンダリー市場での流動性が維持されます。想定される再販価値は、将来のBTC価格の上昇に頼ることなく、残りの返済額をカバーすることを意図しています。
  • 銀行による借り換え。拡大が実行され、資産基盤がバランスシートに完全に反映された時点で、ORAX は短期融資を通常の銀行融資で借り換えることができます。担保カバー率(新規借入に対する固定資産)は250%を超える見込みであり、大幅に低コストな融資を受けられる裏付けとなります。

財務

Bitcoin Mining

ORAX には2 MW構成での3か月分の運用実績が報告されています。以下の月次の数値は時価評価で、コインを売却せずに、マイニングしたBTCに月末価格を乗じたものです。

初月から黒字

  • 2025年9〜11月の収益は約€315k、純利益は約€183kです。
  • 収益は9月の€51kから10月には€145kとほぼ3倍になり、11月にはBTC価格に連動して€118kに落ち着きました。
  • 期間中の売上総利益率は約69%、純利益率は約58%です。

低い単位コスト

  • 総生産コストは1 BTCあたり約€36–37k(電力、サービス、間接費)です。
  • 平均実現価値は1 BTC相当あたり約€88kです。
  • 営業費用は小さいため、生産量の増加分の大部分が利益に反映される見込みです。

8 MWへの拡大

  • 8 MW時には、サイトで月約6.06 BTCをマイニングする見込みです。
  • これは1 BTCあたりUSD 90kで月約€469.3kの価値に相当し、現金ベースの生産コストは約€191.6kです。

市場

ビットコイン・マイニングの採算は、電力コスト、機器の効率、稼働率によって決まります。そのため、中南米の一部を含め、安価な水力発電を持つ地域がマイニングの拠点となっています。ブロック報酬はこれまでに4回半減しており、直近は2024年でした。2028年頃の次の半減期では、再び高コストの生産者が圧迫されます。ORAX は8 MW時に1 BTCあたりの総コストを30k台半ばとすることを目指していますが、BTC価格とネットワークのディフィカルティの影響は引き続き受けます。

財務実績(2025年9〜11月)

ORAX の入手可能な財務データは、パラグアイのサイトでの商業運転開始後の最初の3か月を対象としています。この期間に同社は、規模は小さいながらも成長する収益基盤で高い売上総利益率と営業利益率を示し、現在の電力料金とネットワーク状況のもとで2 MW構成の経済的な実現可能性を確認しました。すべての数値はEURで、1 USD = 0.86 EURの参考レートでUSDから換算しています。

主要財務指標(EUR ’000、端数処理後)

期間収益売上総利益純利益*売上総利益率純利益率
2025年9月51393275%63%
2025年10月1451039071%62%
2025年11月118776165%52%
2025年9〜11月315219183約69%約58%

収益の認識は mine-and-hold 方式に従っています。月次の収益は、その月にマイニングしたBTCに月末のBTC価格を乗じたもので、実際のBTCの売却を必要としません。つまり、実現した現金収入ではなく、創出された経済的価値を時価で表したものです。

2025年9月、ORAX は約EUR 51kの収益を計上し、売上総利益率は75%、純利益率は約63%で、無駄のないコスト構造を持つ小規模ながら効率的な運営を反映しています。10月には、BTCの生産量と価格の上昇により収益がほぼ3倍の約EUR 145kとなり、利益率はそれぞれ約71%と62%でした。コスト構造は生産量に応じて拡大し、追加の収益の大部分が営業利益に反映されました。11月には、主にBTC価格の動きと通常の月ごとの変動を反映して、収益は約EUR 118kに落ち着き、売上総利益率は約65%、純利益率は約52%に低下しました。

ユニットエコノミクスと主な傾向

最初の3か月は、収益性のある初期段階の姿を示しており、利益率は非常に高く、低い直接電力コストとコンパクトな組織体制と整合しています。利益率はBTC価格とネットワーク状況によって変動しますが、総生産コストとマイニングしたBTCの時価との差は大きく、9〜11月の社内計算では、総生産コスト(電力 + サービス + 間接費)は1 BTCあたり約EUR 36–37kで、平均実現価値の1 BTC相当あたり約EUR 88kに対し、約58%の経済的利益率となっています。

営業費用は絶対額としては小さく、収益に対しても低い水準にあり、少数精鋭の社内チームと中核以外の機能の外部委託を反映しています。これにより高い営業レバレッジが得られます。電力料金とネットワーク状況がおおむね現在の前提どおりであれば、能力とBTC生産量の増加に伴い、追加の収益の大部分が営業利益の増加につながると ORAX は見込んでいます。

成長計画

ORAX は、パラグアイのプラットフォームを拡大する初期段階にあります。サイトは約2 MWの稼働負荷で運用されており、電気・物理インフラは約8 MWまで段階的に拡大できるよう設計され、既存の電力枠組みのもとで8–10 MWに達する技術的な余地があります。発展の道筋は明快です。まず既存サイトを設計能力の8 MWまで十分に活用し、その後、可能であれば同様の経済条件で利用可能な電力容量のさらなる拡大を検討します。成長とは、地理的な分散や顧客向けホスティングへの転換ではなく、現在の拠点を追加のASIC機器で段階的に「埋めていく」ことを意味します。

戦略的に、ORAX は一貫した手順に従っています。BTCをマイニングし、バランスシートに保有し、その一部を営業費用を賄う融資の担保として使い、2028年に予想される半減期に先立って能力を構築することです。経営陣の計画は、2028年の半減期の時点で、特にその後に、ビットコイン価格が少なくとも1 BTCあたりUSD 125,000に達することを前提としています。目標は、完全に構築された8 MWのサイト、最新のASIC機群、そして構造的に低い単位コストで蓄積した相当量のBTC準備を持ってその時期を迎えることです。目標とする価格水準に達した時点で、ORAX は未返済の融資と利息の返済に必要な分のBTCだけを売却し、残りのコインと物理インフラを長期資産として保有する考えです。

負債による資金調達、特にBTC担保融資は、ORAX がマイニングの利益と上昇余地をすべて保持できるため、主要な成長手段と位置付けられています。大口の外部顧客向けホスティングは副次的かつ任意の手段であり、社内で定めた期限までにプラットフォームを自社の機器で埋められない場合にのみ実行されます。

8 MW時のBTC生産量の予測

サイトが8 MWの稼働負荷に達すると、経営陣は現在のネットワーク状況のもとで月約6.06 BTCで安定すると見込んでいます。基本の計画シナリオでは、月次生産量の社内時価評価に参照BTC価格USD 90,000(約EUR 77,400)を用い、その水準を基に営業資金の調達を組み立てています。

指標値 / 前提月あたり(USD)月あたり(EUR)
マイニングされるBTC8 MW時の固定ハッシュレート6.0633448 BTC—
BTC価格(月次評価用)シナリオの入力値90,00077,400
マイニングされるBTCの価値6.0633448 × 90,000545,701469,303
現金ベースの生産コスト電力 + 運営費222,742191,558
BTC担保の営業資金融資BTCを担保とするUSDT建て融資222,742191,558

実務上は、8 MW時に ORAX は毎月約6.06 BTCをマイニングし、1 BTCあたりUSD 90kで約USD 545.7k / EUR 469.3kの生産価値を計上し、直接生産費と営業費用として約USD 222.7k / EUR 191.6kの現金を必要とします。この現金は、BTCを担保とするUSDT建て融資で賄われます。mine-and-hold の方針に沿って、同社はこの余剰を実現するためにBTC残高を換金するつもりはありません。目標価格水準(1 BTCあたりUSD 125k以上)に達した時点で、すべての融資と利息を返済するのに必要な分のコインだけを売却し、残りを長期の財務資産として保有し、準備の一部を将来の営業資金融資の担保として引き続き活用しながら、8 MWのインフラと機器群を完全に自社所有とする考えです。

市場評価

世界のビットコイン・マイニング環境

ビットコイン・マイニングは、資本とエネルギーを大量に必要とする大規模な産業であり、競争力は主に電力コスト、機器の効率、稼働率によって決まります。ここ数年でハッシュレートは急速に増加し、非効率で高コストのマイナーを市場から押し出す一方、安価で安定した電力と最新のASIC機群を持つ事業者に有利に働いています。中南米の一部を含め、水力などの低コスト電源が豊富な地域は、産業規模のマイニングの自然な拠点となっています。

半減期とその影響

ビットコインのブロック報酬はすでに4回の半減期(2012、2016、2020、2024)を経ており、そのたびにブロックあたりのマイナー報酬が50%削減されてきました。歴史的に、半減期はマイナーの採算を厳しくする一方、その後の中期的なBTC価格の上昇を伴うことが多くありましたが、その規模はサイクルごとに異なります。2028年頃に予想される次の半減期では再びブロック報酬が減少し、高コストの生産者への圧力が高まる可能性が高いため、低い単位コストとバランスシート上の厚いBTC準備が特に重要になります。

ORAX のポジション

ORAX は、固定価格契約による水力ベースの系統電力と最適化されたASIC機群を活用する、パラグアイの低コストな特化型自社マイナーとして自らを位置付けています。その戦略は、単一サイトを8 MWまで拡大し、構造的に低い総コストでBTCをマイニングし、BTC担保融資に支えられた mine-and-hold の財務方針をとることです。これにより、2028年の半減期に向けて、またその後にBTCの価格が上方修正された場合に恩恵を受けられる一方、BTC価格、ディフィカルティ、単一サイトへの集中といったこの業界に通常伴うリスクにはさらされたままとなります。

担保の内訳

融資で購入する機器とインフラ(6 MW) · €3.6M既存のサイトインフラと設置済みの2 MW機器群 · €2M
融資で購入する機器とインフラ(6 MW)€3,600,000
既存のサイトインフラと設置済みの2 MW機器群€1,956,039
担保総額€5,556,039担保資産の簿価と購入価格です。10%の清算ヘアカット後は€5.0Mとなります。BTC準備は含まれていません。

€3.6Mのファシリティは、ORAX のパラグアイのサイトにある収益を生むマイニング資産によって担保されています。

1. 融資で購入する新しい機器 — €3.6M

  • 約6 MWの能力を追加する約1,710台の Antminer S21 Pro。
  • 関連するラック搭載、配電、ネットワーク統合。
  • S21クラスの機器はセカンダリー市場で活発に取引されています。

2. 既存のサイトと設置済みの機器群 — €1,956,039

  • 完全に構築された電力・サイトインフラ。
  • 現在の2 MW構成ですでに設置済みのASIC機群。

設置済みで稼働中のASICは通電と同時に現金を生み出すため高い再販価値を維持しており、10%のヘアカットを適用しています。これに基づくと、担保のカバー率は以下のとおりと推定されます。

  • 清算価値(€5.0M)で€3.6Mの元本の約139%。
  • 基準価値(€5,556,039)で約154%。

同社のBTC準備はこれらの数値に含まれていません。BTC準備は短期の営業資金融資を担保するものですが、有形資産を超える追加のバッファーとなります。

融資の担保

EUR 3,600,000の設備投資向けファシリティは、ORAX のパラグアイのサイトにある、収益を生む有形のマイニング資産によって担保されています。すなわち、現在の2 MW構成でASIC機群が設置済みの、完全に構築された既存の電力・サイトインフラと、約6 MWの能力を追加するために融資資金で購入するすべての新しいマイニング機器と関連インフラです。マイニング資産の性質を踏まえ、担保は2つの水準で示しています。基準価値(EURでの簿価 / 購入価格)と、基準価値の90%とする保守的な清算価値です。後者は、設置済みで稼働中のASICとインフラが通電と同時にキャッシュフローを生むため、高い再販価値を維持することを反映しています。

担保の概要(EUR)

担保の内訳基準価値清算価値(90%)
既存のサイトインフラと設置済みの機器群1,956,0391,760,435
融資で購入する機器とインフラ3,600,0003,240,000
担保合計5,556,0395,000,435

基準価値でのカバー率はEUR 3,600,000に対してEUR 5,556,039で約154%、清算価値でのカバー率はEUR 3,600,000に対してEUR 5,000,435で約139%です。10%のヘアカットを適用しても担保基盤は融資元本を大きく上回り、差し入れられた資産はすべて事業の中核となる収益を生む構成要素です。ORAX が mine-and-hold 戦略のもとで積み上げるBTC準備は、主に短期のBTC担保営業資金融資を担保するもので表には含まれていませんが、有形資産パッケージを超える追加の経済的なバッファーとなります。

融資の概要

ORAX は、パラグアイのサイトを約2 MWから8 MWの稼働電力負荷に拡大するため、EUR 3,600,000の設備投資向けファシリティを求めています。融資は、追加のASIC機器の購入、輸入、設置と関連するサイトの改修にのみ充てられ、約6 MWの追加能力に相当します。過去の損失の借り換えや継続的な営業費用には充てられず、それらはマイニングしたBTCを担保とするBTC担保の運転資金融資で賄われます。

資金使途

  • 追加の6 MW向けに、約1,710台の Bitmain Antminer S21 PRO(または同等の効率クラスの機器)を取得。
  • これらの機器の国際物流と通関(海上輸送、保険、通関手続き代行、国内輸送)。
  • サイトでの設置、ラック搭載、配電、ネットワーク統合。
  • 拡大後の8 MW構成の運用に必要な初期整備、予備部品、小規模なサイト改修。

参考条件

ORAX は基本条件と、より短い満期と高いクーポンの代替条件を提示しました。代替条件は、資金のより速い回転と早期のリスク低減を好む貸し手向けです。本案件は代替条件のファシリティに基づいています。

項目基本条件のファシリティ代替条件のファシリティ
ファシリティ総額EUR 3,600,000EUR 3,600,000
目的6 MWの拡大により総負荷を約8 MWに同上
期間14か月9か月
金利年14%固定年23.1%固定
利払い毎月毎月
元本返済満期一括満期一括
トランシェ6 × EUR 600,0006 × EUR 600,000(または合意に基づく)

実質的に、このファシリティは、既存の2 MWのインフラと、同社の予測と成長計画の前提となっている完全に構築された8 MW構成との間の資金需要を埋めるものです。

ローンの支払い方法

012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDCの投資は9か月の債券のように機能します:毎月利息が支払われ、012345678901234567890か月目に元本が戻ります。

日付利息元金合計
純利益+012345678901234567890.012345678901234567890012345678901234567890 USDC
総リターン012345678901234567890.012345678901234567890012345678901234567890 USDC

借入人

ORAX ASSETS MANAGEMENT CORPORATIONパナマシティ, パナマ · 2025年設立
ORAX ASSETS MANAGEMENT CORPORATION

ORAX Assets Management Corp. は、パナマで設立された国際事業会社で、事業資産をパラグアイに保有しています。同社は産業規模のビットコインマイニングを目的とする専用ビークルとして設立され、パラグアイの電力網に接続された拡張可能な単一拠点を中心に事業を構築しています。ORAX の中核事業は、ASICベースのマイニング設備を保有・運用し自己勘定でマイニングを行うことであり、採掘したBTCを短期的な営業キャッシュフローとして扱うのではなく、バランスシート上に蓄積すること(「マイン・アンド・ホールド」)に戦略的な重点を置いています。

登録番号: 155772436www.oraxmining.com

会社概要

ORAX Assets Management Corp. は、パナマで設立された国際事業会社で、事業資産はパラグアイにあります。同社は産業規模のビットコイン・マイニング専用の事業体として設立され、パラグアイの電力系統に接続された拡張可能な単一サイトを中心に構築されています。中核事業は、自己勘定でのASICベースのマイニング能力の保有と運用であり、マイニングしたBTCを短期的な営業キャッシュフローとして扱うのではなく、バランスシート上に蓄積すること(「mine-and-hold」)に戦略的な重点を置いています。

現在のサイトでは、設置済みのマイニング機器と24/7の警備付き運用により、約2 MWの電力負荷を使用しています。現段階で成長の主なボトルネックとなっているのは電力やスペースではなく、機器と資金です。このサイトは、最新の最適化されたASIC機群を用いて低コストでBTCを生産するための、集約型で拡張可能なプラットフォームとして位置付けられています。

法人情報:ORAX ASSETS MANAGEMENT CORPORATION、登録番号 155772436、2025年9月設立、登記上の事務所 1801, 18th floor at Global Bank Tower, 50th Street, Panama City, Panama。

ビジネスモデルと財務方針

ORAX は、ホスティング事業者や機器の再販業者ではなく、自社マイニングに特化した事業者として運営しています。そのモデルは、パラグアイで構造的に低コストな系統電力を確保し、最適化された空冷環境で自社のASIC機を稼働させ、電力を可能な限り低い総コストでBTCに変換するというものです。価値はすべて同社のバランスシートに帰属します。サイトには第三者の機器はホスティングされておらず、マイニングによる経済的な上昇余地を薄めるような手数料型サービスもありません。

このプラットフォームは、自社運用のためのマイニングのバリューチェーン全体を統合しています。ASIC機器の選定、調達、輸入、海上輸送と通関、稼働前の準備(検査、一部部品の交換、熱管理)、ラックへの設置と設定、ファームウェアの最適化、継続的なモニタリング、現地での保守と修理です。重要な差別化要因は、カスタマイズしたファームウェアを体系的に活用し、標準設定と比べて計算性能を15–20%向上させることを目指している点で、これにより投下資本あたり、および消費電力1 kWhあたりのハッシュレートを高めています。

マイニングしたBTCは戦略的な財務資産として扱われ、営業費用を賄うために体系的に売却されることはありません。その代わりに、BTC残高の一部を融資の担保として差し入れ(通常は最大約50%のローン・トゥ・バリュー)、年6–8%の金利でUSDT建ての資金を受け取っています。これらの融資で営業費用を賄うことで、マイニングしたコインを保有し続け、特に2028年に予想される半減期の前後に見込まれる価格上昇の恩恵を受けられる態勢を整えています。

運営体制

ORAX は、少数精鋭の社内中核チームと専門の外部委託先の幅広い活用を組み合わせています。社内チームは、戦略的な経営、重要な技術的判断、パラグアイのサイトの日常運営を担っています。具体的には、機器の選定と調達、物流の調整、ファームウェアの導入、パフォーマンスのモニタリング、修理、予防保守、基本的な管理業務です。COOの監督のもと4人のオペレーターが現地で勤務し、創業者と、書類の流れや貸し手・サプライヤー・サービス事業者との調整を担う小規模な管理部門がこれを支えています。

サイト拡張のための建設工事と電気工事、24/7の物理的警備、国際物流と通関、ならびに会計、税務、法務のサポートは外部パートナーが担当しています。サイトは地元の系統運用者との3年間の固定価格電力供給契約のもとで運営されており、レイアウトは高密度の空冷ASIC設置向けに最適化され、気流管理、排熱、稼働率に重点が置かれています。この「軽量」な体制により固定費を低く抑えつつ、インフラの拡張を繰り返すのではなく、主に機器の追加購入によって設置ハッシュレートを拡大できます。

顧客と市場でのポジション

自社マイニングとホスティングを組み合わせる多くのマイニング企業とは異なり、ORAX は意図的に外部顧客を持たずに運営しています。サイトのハッシュレートはすべて同社が所有・管理しており、個人や小規模機関のマイナーを対象とした営業・マーケティング機能はありません。経営陣は、小規模な「個人」顧客(1–10台)と取引する戦略的な理由はないと考えており、多数の小口アカウントを管理する煩雑さを避けたいとしています。

原則として、特に2026年3〜4月までにプラットフォームが ORAX 自社の機器で埋まらなかった場合には、インフラを大規模なホスティングや機関パートナーとの合弁事業に拡張することも可能です。ただし、そうしたサービスはあくまで中核である自社マイニング戦略を補完するものです。市場全体の中で、同社はパラグアイの水力発電を利用するコスト重視のマイナーとして自らを位置付けており、現在の前提のもとで、8 MW時のBTC総生産コストを30k USD/EUR相当の半ばとし、世界のコスト曲線の下位に位置することを目指しています。

経営陣と組織

ORAX の戦略コンセプトと現在の姿は、創業者であり単独株主である Goran Jovanovic と密接に結びついています。同氏は2011年からのビットコイン愛好家で、Bitfarms をはじめとする上場マイニング企業や同業他社への投資家としての経験を持っています。エコシステムへの長年の関与が、安価な電力、高い稼働率、ファームウェアによる最適化、規律ある資本配分を重視する同社の方針を形作ってきました。

2025年、同氏は純粋な金融投資から自らの物理的な事業の構築へと移り、パラグアイでの土地と系統接続の確保、3年間の固定価格電力契約の交渉、初期の2 MWインフラの設計と構築を主導しました。現在も、戦略、拡大、財務方針、リスクに関する主要な意思決定者です。パナマとパラグアイの現地では小規模な経営・管理チームが同氏を支え、中核以外の機能は外部委託されています。

年利
23.10 %
期間
9 ヶ月
純利益
バウチャー
+0 USDC
総リターン0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
投資には登録が必要