サインインサインアップ
  • プライマリー
  • セカンダリー
  • Cryptolending
  • トークン
  • マイ投資
  • その他
    リーグ
    取引履歴
    リファラルプログラム
    ヘルプ&フィードバック
    Twitter
    Telegram
    LinkedIn
  • プライマリー
  • セカンダリー
  • Cryptolending
  • トークン
  • マイ投資
  • その他
サインインサインアップ
プライマリーセカンダリーCryptolending投資
プライマリーセカンダリーCryptolendingトークンマイ投資
リーグ取引履歴リファラルプログラムヘルプ&フィードバック
TwitterTelegramLinkedIn
Trustpilot
  • 利用規約
  • プライバシーポリシー
  • ヘルプ&フィードバック
  • WEB2プラットフォーム
🧰 サービスID: 814

ゴールドレンタカー (Copy) (Copy) (Copy)

0USDC
10,000 USDC中 0%
リスク評価BBB
年利23.10 %
期間9 ヶ月
期限
投資には登録が必要
概要
リスクスコアリング
財務
担保
借入人
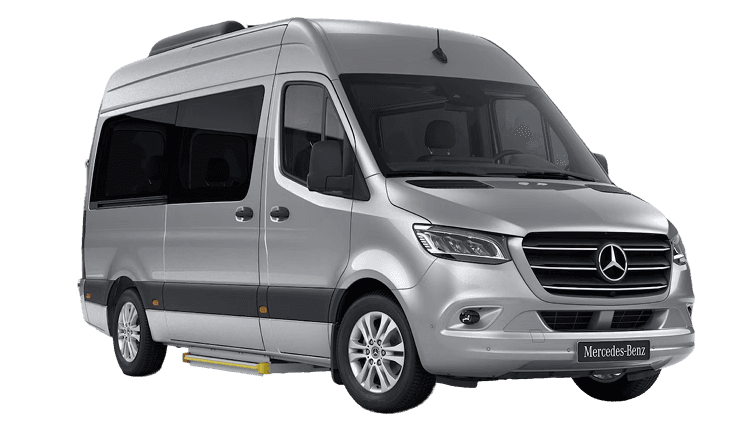
ホテルチェーン契約向けの新車バン10台

ドバイのフリート事業者 GOLD ROAD は、Mercedes-Benz Vito Business 2023 のバン10台を購入するため、3回のトランシェに分けて€511,000を調達します。これらの車両は、ホテルチェーン向けの DUTCO TRAVEL & TOURISM との€256,500の契約に投入されます。

0USDC
10,000 USDC中 0%
リスク評価:BBB9 ヶ月23.10 %
ゴールドレンタカー (Copy) (Copy) (Copy)

GOLD ROAD CAR RENTAL CO. L.L.Cは、建設およびメンテナンス会社向けの長期リースを専門とする法人向け車両レンタルプロバイダーです。2022年にドバイで設立された同社は、自社所有のミニバスおよびバンのフリートを運営しており、コスト効率と資産管理を確実にしています。高いフリート稼働率(年間300日以上)により、同社は大手建設会社との長期契約を通じて安定した収益を確保しています。


フリートおよび財務戦略


当社は自社で車両を保有し、積極的にフリートを拡大しています。顧客の需要に応えるため、利益を車両の更新や取得に再投資しています。この自己資金モデルにより、リースや外部調達への依存を排除しつつ、担保付融資枠を通じて拡張可能な成長を実現しています。


競争上の優位性


  • 完全自社所有フリート – リース費用を排除し、財務上の柔軟性と収益性を確保します。
  • 長期B2B契約 – 大手建設会社との提携により、安定したキャッシュフローと予測可能な需要が確保されます。
  • 高い運用効率 – リーンな組織構造と自社による車両所有により、オーバーヘッドコストを削減します。
  • 持続可能な成長戦略 – 利益をフリートの拡大に再投資し、負債への依存を最小限に抑えます。

主な課題

  • 高い資本支出 – フリートの所有には継続的な再投資が必要であり、短期的な流動性に影響を与えます。
  • 限られた車両台数 – 現在の車両台数では、より大規模な契約を引き受ける能力が制限されています。
  • 顧客集中リスク – 建設業界の顧客への依存度が高いため、収益が業界の景気後退の影響を受けやすくなっています。
  • 経済的エクスポージャー – 建設業界の周期的な性質が賃貸需要に影響を与える可能性があります。
  • 保守費用および減価償却費 – 完全所有権には継続的な維持費が発生します。


Gold Road Car Rental Co. L.L.C の成長計画


GOLD ROAD CAR RENTAL CO. L.L.Cは、建設およびメンテナンス分野で確固たる地位を築き、安定した収益源と高い車両稼働率を確保する長期的な企業パートナーシップを締結しています。2025年、同社はB2B市場での存在感強化と法人向けフリートレンタル事業の拡大に注力しています。


  • B2Bセクター内での拡大 – 同社はDUTCO TRAVEL & TOURISM L.L.Cと256,500ユーロの契約を履行しており、あるホテルチェーンに10台のメルセデス・ベンツ・ヴィートを最低6ヶ月間提供しています。既存の建設クライアントの提携メンテナンス会社から発生したこの契約は、GOLD ROAD CAR RENTAL CO. L.L.Cが業界の関係性を活用して新しい企業セクターへ拡大する能力を浮き彫りにしています。


法人向けレンタルへの注力を維持することで、同社はB2B市場内での多様化を図りつつ、事業の安定性を確保しています。この契約によるフリートの拡大は、短期的消費者向けレンタルにシフトすることなく、ホスピタリティ分野におけるGOLD ROAD CAR RENTAL CO. L.L.Cの運営能力を高め、長期的な成長の可能性を強化します。


成長の正当化


当社は、以下を原動力として、2025年以降の大幅な収益成長を見込んでいます:


  • DUTCO TRAVEL & TOURISM L.L.Cとの契約が確保されており、安定した予測可能な収益源が保証されています。
  • 経済成長、膨大な外国人労働力、そして拡大する企業セクターに支えられた、UAEにおけるレンタカーへの高い需要。


これらの要因は、信頼できる法人向けレンタカープロバイダーとしてのGOLD ROAD CAR RENTAL CO. L.L.Cの地位を強化し、持続的な財務拡大を確実にします。


融資担保


GOLD ROAD CAR RENTAL CO. L.L.Cは、既存の車両資産と新しく取得した車両を組み合わせて、511,000ユーロのローンを担保しています。担保パッケージには以下が含まれます:


  • 既存のフリート(約150,000ユーロ相当)。
  • ローン資金で購入された10台の新型メルセデス・ベンツ・ヴィート・ビジネス2023車両。取得および初期使用後の推定価値は450,000ユーロ〜470,000ユーロです。


推定15%の年間減価償却にもかかわらず、担保の総価値はローン元本をカバーするのに十分な水準を維持しています。レンタカー会社として、GOLD ROAD CAR RENTAL CO. L.L.Cの車両フリートは、担保資産と収益源の両方の役割を果たし、財務の安定性と返済能力を確保しています。

GOLD ROAD CAR RENTAL CO. L.L.C 設立:2022年12月12日
事業開始日2023年1月1日
最小目標額5,000 USDC
投資家数0
利息の支払い毎月
元金の償還期限一括償還 (Bullet)
支払い総額9 ヶ月

詳細

GOLD ROAD CAR RENTAL CO. L.L.Cは、長期的な法人契約とフリート拡大への戦略的な再投資により、一貫した収益成長を実証してきました。同社はアセットベースの財務モデルに従っており、外部資金に頼ることなく、コスト効率と安定した収益性を確保しています。


売上高および純利益の推移


2023:

収益 - 102 528€

純利益 - 41 706€


2024:

収益 - 141 699€

純利益 - 24 302€


2025年の予測:

収益 - 507 040€

純利益 - 344 129€


2024年の収益は38.2%増加し、旺盛な顧客需要と新規契約の獲得を反映しました。しかし、車両フリート拡大への43,500ユーロの再投資により、純利益は減少しました。これらの資本支出がなければ、調整後純利益は67,802ユーロに達し、実質的な収益性は62.5%向上していたことになります。

2025年の収益は、DUTCO TRAVEL & TOURISM L.L.C.との256,500ユーロの契約に支えられ、3倍以上に増加すると予測されています。より利益率の高い車両(Mercedes Benz Vito Business 2023)への移行により、全体的な収益性が大幅に向上する見込みです。


2024年の設備投資はすべてフリートの拡大に割り当てられ、短期的には収益性に影響を与えましたが、会社の市場での地位を強化しました。


財務戦略とサステナビリティ


GOLD ROAD CAR RENTAL CO. L.L.Cは自己資金による成長戦略を採用しており、負債やリースに頼るのではなく、収益を車両フリートの拡大に再投資しています。同社の長期契約は予測可能な収益を確保し、高い車両稼働率(年間300日以上)が資産の生産性を最大化しています。


コスト効率と契約ベースの収益創出に重点を置くことで、同社は高い収益性を維持しながら、持続的な財務成長に向けた体制を整えています。


総借入額


GOLD ROAD CAR RENTAL CO. L.L.C が申請しています €511,000 フリートを拡大し、DUTCO TRAVEL & TOURISM L.L.C.との256,500ユーロの契約を履行するため。このローンは、メルセデス・ベンツ・ヴィート・ビジネス2023車両10台の購入資金に充てられ、市場での地位を強化しながら、ホスピタリティ部門への同社の拡大を支援します。


トランシェ数および支払スケジュール


ローンは3回に分けて実行され、車両の調達に合わせ、財務的負担を最小限に抑えるよう構成されています:


  • €205,000 (メルセデス・ベンツ ヴィト ビジネス 2023 2.0T 7人乗り 4台)
  • 153,000ユーロ (メルセデス・ベンツ Vito Business 2023 2.0T 7人乗り 3台)
  • 153,000ユーロ (メルセデス・ベンツ Vito Business 2023 2.0T 7人乗り 3台)


この段階的なアプローチにより、効率的な資本配分が保証され、企業は財務上の柔軟性を維持しながら、新しい車両を業務に統合することができます。


資金の使途


融資全額は、ホテルとの契約履行および当社のB2Bポートフォリオ拡大に不可欠な、10台のプレミアム商用車の購入に充てられます。


ビジネス成長への影響


この融資は、2025年の収益と収益性の向上に直接貢献します。確保されたDUTCO TRAVEL & TOURISM L.L.Cとの契約により、収益は507,040ユーロに達し、純利益は344,129ユーロに達する見込みです。より高利益率の車両の導入によりフリートの収益性が向上し、ホスピタリティ部門への拡大により、建設・メンテナンスの顧客以外の新たな機会が開かれます。

この融資は、直接的な財務的影響にとどまらず、企業の競争力を強化し、顧客基盤の拡大、追加の長期契約の確保、そして大手レンタル業者との効果的な競争を可能にします。

リスクスコアリング

総合リスクスコアBBB
負債資本倍率3.33
LTV(融資比率)85%
クレジットヒストリー8 / 10
担保の種類会社資産

格付けBBB(上から4番目の区分)は、小規模ながら収益性のあるフリート事業者であることを反映しています。2023年以降、売上高は毎年増加し、各年とも純利益を計上しています。これを支えているのが、建設会社との長期契約と年間300日を超えるフリート稼働率です。

  • D/E(負債資本倍率)は3.33と高く、自己資本に対して負債の比率が高い状態です。
  • LTV 85%は、担保として差し入れられたフリートの価値が融資額を上回っていることを意味します。
  • 信用履歴スコアは8/10です。

留意点:

  • 売上高は、景気循環の影響を受けやすい建設業の顧客に大きく依存しています。
  • 2025年の成長は、主に単一の契約に依存しています。
  • バンの減価償却は年間15%と推定され、継続的な保守が必要です。
  • フリートへの継続的な再投資が、短期的な流動性を圧迫します。

主な課題

  • 多額の設備投資 — フリートの保有には継続的な再投資が必要であり、短期的な流動性に影響します。
  • 限られたフリート規模 — 現在のフリート規模では、より大型の契約を引き受ける能力が制約されます。
  • 顧客の集中 — 建設業の顧客への依存度が高く、収益が業界の景気後退の影響を受けやすくなっています。
  • 景気変動の影響 — 建設業界の景気循環性がレンタル需要に影響する可能性があります。
  • 保守費用と減価償却費 — 完全保有であるため、継続的な維持費用が発生します。

財務

売上高 2024€141,699
調整後純利益 2024€67,802
売上高 2025F€507,040
フリート稼働率300日以上
€(千)
€103K103
+38%€142K142
+258%€507K*507*
202320242025F

* 2025年は DUTCO TRAVEL & TOURISM との契約を前提とした会社予測です。2024年の純利益は€43,500のフリート再投資後の数値です
ゴールドレンタカー (Copy) (Copy) (Copy)

GOLD ROAD は長期のB2Bレンタルで成長してきました。DUTCO TRAVEL & TOURISM との新規契約により、2025年には飛躍的な成長が見込まれています。

売上の成長

  • 2024年の売上高は、顧客の旺盛な需要と新規契約により38.2%増加しました。
  • 2025年の売上高は€507,040と予測され、2024年の水準の3倍を超えます。

収益性

  • 2024年の純利益は、€43,500をフリートに再投資したため一時的に減少しました。
  • この支出を除くと、調整後純利益は€67,802で、62.5%の増加となります。
  • 2025年の純利益は、利益率の高いバンの寄与により€344,129と予測されています。

効率的なフリート

  • フリートは完全自社保有のため、リース費用は発生しません。
  • 車両は年間300日以上貸し出されています。

市場

GCC諸国のレンタカー市場は、2023年の$0.9Bから2030年には$2.1Bへと、年平均成長率 15.12%で成長すると予想されており、中東全体の市場は2029年までに$3.74Bに達すると予測されています。UAEでは、観光、多数の外国人労働者、法人需要が市場を牽引しており、Thrifty、Sixt、Hertz、Fast Rent a Car などが参入する競争の激しい市場となっています。

財務実績

同社は、法人との長期契約とフリート拡大への再投資を原動力に、一貫して売上を伸ばしてきました。資産を基盤とした財務モデルを採用し、外部資金に頼ることなく、コスト効率と安定した収益性を目指しています。

指標(EUR)202320242025F
売上高102,528141,699507,040
純利益41,70624,302344,129

2024年の売上高は38.2%増加し、顧客の旺盛な需要と新規契約を反映しています。純利益の減少は、フリート拡大に€43,500を再投資したためです。この設備投資を除くと、調整後純利益は€67,802に達し、実質的な収益性は62.5%向上しています。2024年の設備投資は全額がフリート拡大に充てられ、短期的な収益性を押し下げたものの、同社の市場でのポジションを強化しました。

2025年の売上高は、DUTCO TRAVEL & TOURISM L.L.C との€256,500の契約に支えられ、3倍以上に増加する見込みです。また、より利益率の高い車両(Mercedes-Benz Vito Business 2023)への移行により、全体の収益性が大幅に改善すると見込まれています。

財務戦略と持続可能性

同社は自己資金による成長戦略をとっており、借入やリースに頼らず、利益をフリート拡大に再投資しています。長期契約により収益が予測しやすく、年間300日以上のフリート稼働率が資産の生産性を最大化しています。

成長計画

GOLD ROAD は建設・保守管理分野で確固たる地位を築いており、法人との長期パートナーシップにより安定した収益と高いフリート稼働率を確保しています。2025年、同社はB2B分野での存在感を強化し、法人向けフリートレンタル事業を拡大することに注力しています。

B2B分野での事業拡大。同社は DUTCO TRAVEL & TOURISM L.L.C との€256,500の契約を履行中で、ホテルチェーンに Mercedes-Benz Vito 10台を最低半年間提供します。この契約は既存の建設業顧客の関連保守管理会社を通じて獲得したもので、同社が業界内の関係を活かして新たな法人分野に参入していることを示しています。法人向けレンタルに軸足を置き続けることで、短期の個人向けレンタルに転換することなく、B2Bの範囲内で事業を多角化しています。

2025年以降に見込まれる売上成長の要因は以下のとおりです。

  • DUTCO TRAVEL & TOURISM L.L.C との確定契約により、安定的で予測可能な収益源が得られること。
  • 経済成長、多数の外国人労働者、拡大する法人部門に支えられ、アラブ首長国連邦(UAE)でレンタル車両の需要が高いこと。

市場評価

地域市場

GCC諸国のレンタカー市場は急速に成長しており、2023年の$0.9 billionから2030年には$2.1 billionに拡大すると予想されています(年平均成長率 15.12%)。中東のレンタカー市場全体では、2029年までに$3.74 billionに達すると予測されています(年平均成長率 10.42%)。主な成長要因は観光の拡大、外国人人口の増加、ビジネス活動の活発化です。さらに、車両保有を制限する政府規制が、特に都市部でレンタル需要を押し上げています。

UAE市場

UAEは域内で最も発展したレンタカー業界を有する国の一つであり、多くの観光客の流入、多数の外国人労働者、法人需要がその原動力となっています。市場の競争は非常に激しく、Thrifty、Sixt、Hertz、Fast Rent a Car といったグローバル企業や地域企業が参入しており、多くの企業がフリート管理や予約にデジタルソリューションを導入しています。

担保の内訳

新車 Mercedes-Benz Vito Business 2023 バン10台 · €450K€150K
新車 Mercedes-Benz Vito Business 2023 バン10台€450,000
既存のミニバスとバンのフリート€150,000
担保総額€600,000会社による推定値。新車バンは、取得および初期使用後の評価レンジ€450,000–€470,000の下限で計上しています。

€511,000の融資は、同社の車両フリートによって担保されています。

1. 融資で購入する新車バン — €450,000–€470,000

  • 融資資金で購入する Mercedes-Benz Vito Business 2023 バン10台。
  • 取得および初期使用後の推定価値です。
  • これらのバンは、融資の返済原資となるレンタル収入も生み出します。

2. 既存フリート — 約€150,000

  • 同社がすでに保有しているミニバスとバン。

年間15%と推定される減価償却を考慮しても、担保の総額は融資元本を十分にカバーします。

融資の担保

GOLD ROAD は、既存のフリート資産と新たに取得する車両を組み合わせて€511,000の融資を担保します。

  • 既存フリート:評価額約€150,000。
  • 融資資金で購入する新車 Mercedes-Benz Vito Business 2023 10台:取得および初期使用後の推定価値は€450,000–€470,000。

年間15%と推定される減価償却を考慮しても、担保の総額は融資元本を十分にカバーします。レンタル会社である GOLD ROAD にとって、フリートは担保資産であると同時に収益を生み出す資源でもあります。

融資額、トランシェ、資金使途

同社は、フリートを拡大し DUTCO TRAVEL & TOURISM L.L.C との€256,500の契約を履行するため、€511,000の融資を申請しています。全額がプレミアム商用車10台の購入に充てられます。資金は車両の調達に合わせて3回のトランシェで実行されるため、同社は財務の柔軟性を維持しながら、新しい車両を業務に組み込むことができます。

トランシェ金額車両
1€205,000Mercedes-Benz Vito Business 2023 2.0T(7人乗り)4台
2€153,000Mercedes-Benz Vito Business 2023 2.0T(7人乗り)3台
3€153,000Mercedes-Benz Vito Business 2023 2.0T(7人乗り)3台
合計€511,000車両10台

事業への影響

この契約により、2025年の売上高は€507,040、純利益は€344,129に達すると見込まれています。利益率の高い車両によりフリートの収益性が向上し、ホスピタリティ分野への進出によって建設・保守管理以外の顧客にも機会が広がります。直接的な財務効果にとどまらず、この融資は同社の競争力を強化し、顧客基盤の拡大、長期契約の追加獲得、大手レンタル会社との競争を可能にします。

ローンの支払い方法

012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDCの投資は9か月の債券のように機能します:毎月利息が支払われ、012345678901234567890か月目に元本が戻ります。

日付利息元金合計
純利益+012345678901234567890.012345678901234567890012345678901234567890 USDC
総リターン012345678901234567890.012345678901234567890012345678901234567890 USDC

借入人

GOLD ROAD CAR RENTAL CO. L.L.Cドバイ, アラブ首長国連邦 · 2022年設立
GOLD ROAD CAR RENTAL CO. L.L.C

GOLD ROAD CAR RENTAL CO. L.L.C は、建設・保守会社向けの長期リースを専門とする法人向け車両レンタル会社です。2022年にドバイで設立され、ミニバスとバンからなる全車自社保有のフリートを運用することで、コスト効率と資産管理を確保しています。高い車両稼働率(年間300日以上)を誇り、大手建設会社との長期契約を通じて安定した収益を確保しています。


登録番号: 1859770www.cargoldadventure.com

会社概要

GOLD ROAD CAR RENTAL CO. L.L.C は法人向けの車両レンタル会社で、建設会社や保守管理会社向けの長期リースを専門としています。2022年にドバイで設立され、ミニバスとバンからなる完全自社保有のフリートを運用することで、コスト効率と資産管理を確保しています。フリート稼働率は高く(年間300日以上)、大手建設会社との長期契約を通じて安定した収益を確保しています。

フリートと財務戦略

同社はフリートを自社で保有し、積極的に拡大しています。利益を車両の更新と取得に再投資し、顧客の需要に応えています。この自己資金モデルにより、リースや外部資金への依存をなくしつつ、担保付きの与信枠を通じて規模に応じた成長が可能になっています。

競争優位性

  • 完全自社保有のフリート — リース費用が発生せず、財務の柔軟性と収益性を確保しています。
  • 長期のB2B契約 — 大手建設会社とのパートナーシップにより、安定したキャッシュフローと予測可能な需要が得られます。
  • 高い業務効率 — 無駄のない組織体制とフリートの直接保有により、間接費を抑えています。
  • 持続可能な成長戦略 — 利益をフリート拡大に再投資し、借入への依存を最小限に抑えています。

主要顧客と市場でのポジション

同社は主に建設・保守管理分野の法人顧客にサービスを提供しており、これにより安定した長期契約と高いフリート稼働率を確保しています。DUTCO TRAVEL & TOURISM L.L.C との戦略的契約は、ホスピタリティ分野への進出を意味します。主要顧客は以下のとおりです。

  • DUTCO CONSTRUCTION CO. LLC
  • CONSTRUCTION & BUILDING ENGINEERING LLC
  • BELHASA PROJECTS GROUP LLC
  • KHANSAHEB CIVIL ENGINEERING LLC
  • AL SHAFAR GENERAL MAINTENANCE & DECORATION LLC

長期契約により収益の予測可能性が高まり、短期的な市場変動の影響を受けにくくなっています。

年利
23.10 %
期間
9 ヶ月
純利益
バウチャー
+0 USDC
総リターン0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
投資には登録が必要