ローン・オリジネーター (Copy)
Lending capacity across four product lines
The €9M facility is drawn at €800k a month and funds new loans across consumer, business, factoring and the secured asset-finance line, and refinances the first facility’s August–October 2026 maturities.
100USDC
70,000 USDC中 0.14%リスク評価:A7 ヶ月22.90 %
Tanir Credit & Accounting Services Limited(以下、Tanir)は2018年に設立され、完全なデジタルモデルへの移行を進めています。同社は現在ハイブリッドモデルで運営されており、ウェブサイトを通じてローン申請をオンライン化しており、2〜3年以内にネイティブモバイルアプリの導入を計画しています。Tanirはケニアの国内市場をエンドツーエンドでカバーしており、借り手はナイロビとモンバサに集中しています。ローンの実行と返済にはM-Pesaを利用しています。同社は、個人向けのB2Cマイクロローンと、専用のファクタリング製品を含む零細・小規模企業向けのB2Bローンの2つのラインで、短期クレジット(短期間)を提供しています。
起源と進化
Tanirは、車両関連の融資(運送事業者向けのオートローン)から始まりました。その後、個人および企業向けの一般的な短期融資へと拡大し、キャッシュフローに基づいた引受と回収の体制を構築しました。デジタルチャネルの成熟に伴い、同社はチャットボットや自動化ツールによるオンライン申請をテストする一方で、例外的なケースについては限定的なオフラインサポートを維持してきました。現在、Tanirはウェブサイトでの案件組成を集約しており(続いてネイティブモバイルアプリも導入予定)、今後2〜3年で完全にオンライン化することを目指しています。並行して、同社は中小企業(SME)向けクレジットにも進出し、標準的な運転資金ローン(約30〜180日)とファクタリング(約104日)を提供しており、いずれも強化されたデューデリジェンス(契約、請求書、取引先の確認)の下で行われています。このデジタルシフトにより、スケーラビリティの向上、リスクに関する洞察の改善、そしてより効率的なユニットエコノミクスが可能になります。
ファクタリングは、確認済みの請求書または契約書に対する短期融資です。通常、請求書が決済されると債務者から返済が行われます。買い手が支払う前のサプライヤーのキャッシュフローのギャップを埋めるもので、返済は通常、債務者による請求書/契約書の決済から行われます。この仕組みは、無担保の運転資金ローンと比較して信用リスクを軽減するのに役立ち、信頼できる中小企業に対してより大きな融資額をサポートします。
製品と価格
Tanirは現在、年間85,000件以上のローンを発行しており、主にデジタルチャネル(現在はウェブサイト、今後はモバイルアプリ)を通じてB2CおよびB2Bの両方の顧客にサービスを提供しています。消費者向けラインでは、7〜30日の短期マイクロローンが、1日平均0.76%(年利換算≈277%、単利)で提供されています。一般的なローン額は3,000〜60,000 KSh(平均160ユーロ)で、平均期間は約20日、リピート率は約21%(消費者向けマイクロローンとしては高い水準)であり、これは段階的な与信枠の設定によって促進されています。
ビジネス(非ファクタリング)部門では、運転資金ローンの期間は≈30〜180日で年利≈41%となっており、手動の引受審査のもと、一般的な融資額は300,000〜2,000,000 KSh(平均8,667ユーロ)です。中小企業向けファクタリング製品は、強化されたデューデリジェンス(契約・請求書・取引先のチェック)のもとで確認済みの請求書や契約書を融資対象とし、一般的な期間は≈104日で年利≈31%、融資額は300,000〜6,000,000 KSh(平均30,406ユーロ)です。
過去3四半期におけるポートフォリオ加重デフォルト率は約9.3%(個人13%、法人2%、ファクタリング1%)であり、現在のポートフォリオ構成(それぞれ67.39% / 21.59% / 11.02%)と一致しています。支払および返済はM‑Pesa経由で実行され(銀行振込も対応)、アンダーライティングにはCRB統合スコアリングと行動分析が使用されています。
ライセンスとコンプライアンス
Tanirは、ケニア中央銀行(CBK)より発行されたデジタル信用供与業者(DCP)としてのライセンス(CBK/DCP/2024/82、2024年10月7日付)を保有しています。ライセンスは有効であり、同社は適用されるすべてのライセンス料および監督手数料を期限内に支払っています。
歴史的に、ケニアにおけるデジタル融資は、直接的な規制が限定的な状態で長期間運営されてきました。CBKがDCPライセンス制度を導入した後、すべてのプロバイダーは認可を申請することが義務付けられました。移行期間中、およびCBKによる申請の審査中(一部の企業にとっては最大約2.5年に及ぶプロセス)は、コンプライアンスを遵守している申請者は最終決定を待つ間、ケニア国内での運営継続が許可されました。Tanirは適時に申請を行い、正式なライセンス発行まで国内市場へのサービス提供を継続しました。
リーダーシップと組織
Tanirは、創設者兼最高経営責任者(CEO)であるLeah Muthoni Ngangaが完全に所有しています。所有権とリーダーシップのこの一致は、再投資に重点を置いた保守的な配当およびボーナス方針を含む、長期的な戦略的決定と資本規律を支えています。CEOとして、Leahは戦略を定義し、会社の信用政策と主要なパートナーシップを監督し、投資家やケニア中央銀行との関わりを主導しています。
経営陣には、財務計画、財務、税務、監査、資金管理、ユニットエコノミクスを担当する最高財務責任者(CFO)と、リスク、スコアリング、回収、カスタマーサポートにわたる日常業務を調整し、プロセスとSLAの設計および執行を行う最高執行責任者(COO)も含まれています。リスク、スコアリングおよび法務、回収、カスタマーサポート、ITおよび開発、マーケティングおよび成長といった主要部門は、それぞれ専任のマネージャーによって率いられています。この構造により、特定個人への依存が軽減され、ガバナンスが強化され、スケーラブルな遂行が可能になります。
ローンの担保
担保の概要
その €3,500,000 ローンは主に会社の流動資産によって担保され、固定資産と個人保証によって補完されます。担保構成は、アクティブなローンブック、現金準備金、オフィス機器、および質入れされた車両を組み合わせたもので、動的資産と有形資産の両方の多様な基盤を提供します。さらに、キャッシュフロー管理メカニズムにより、ローンの実行と返済の透明な監視が保証されます。
ダイナミックアセット
貸出金残高:1,550,000ユーロ – 顧客に実行されたローンのアクティブなポートフォリオを表し、予想信用損失を差し引いた後の金額です。貸出金は回転式であり、予定された返済を通じて継続的なキャッシュインフローを提供します。
現金準備金:304,000ユーロ – 担保パッケージの一部として質入れされた、会社口座に保有されている利用可能な流動性。
これらの流動資産の合計は1,854,000ユーロに達し、事業の主要な運営基盤を構成しています。ポートフォリオの質と担保の妥当性を確保するため、これらは毎月監視されています。
固定資産
オフィス機器:67,482ユーロ – デスク、椅子、コンピュータ、モニター、キッチン用品を含みます。
トヨタ ランドクルーザー 300 3.5 AT (2023): 78,360ユーロ – 担保としての質権設定車両。取締役が別途個人保証を提供。
キャッシュフローおよびリザーブメカニズム
すべての融資の実行および借入人の返済は、専用のモバイルマネー決済および銀行口座を通じて処理されます。これにより、日々の流入が透明性をもって追跡され、貸し手は現金創出状況を明確に把握できます。ローンブックはファシリティの期間中に複数回回転することが予想され、利息および元本の支払いに十分な流動性を創出します。さらに、同社はトランチの満期に先立って返済準備金を蓄積し、一括決済のための追加の流動性バッファを構築します。
担保の概要
コンポーネント | 価格 (€) |
ローンブック | 1,550,000 |
現金準備金 | 304,000 |
事務機器 | 67,482 |
車両 (ランドクルーザー) | 78,360 |
合計 | 1,999,842 |
タニア クレジット&アカウンティング サービス リミテッド 設立:2018年4月11日
事業開始日2018年4月11日
Revenue in 2023€2,029,834
Revenue in 2024€2,449,452
最小目標額35,000 USDC
投資家数1
利息の支払い毎月
元金の償還期限一括償還 (Bullet)
支払い総額7 ヶ月
リスクスコアリング
総合リスクスコアA
負債資本倍率1.04
LTV(融資比率)54%
クレジットヒストリー8 / 10
担保の種類会社の資産
Rating A (the third tier) rests on a CBK licence in good standing, profits in every year since 2021 with net margin widening from 7.9% to 30.7% in 2025, and a first debt round of €5,126,275 whose matured tranches were repaid on schedule.
- D/E (Debt-to-equity) of 1.04 is moderate for a lender, where leverage is the operating model;
- LTV of 54% is measured against the facility’s ≈€4.8M peak outstanding, not the €9M commitment;
- Credit history score of 8/10.
Keep in mind:
- the track record under external debt is short — a single facility drawn from late 2025;
- the collateral relies mostly on the revolving loan book rather than fixed assets;
- the asset-finance line is young and contested by larger incumbents (Watu, Mogo, M-KOPA);
- ≈€3.55M of the first facility matures in August–October 2026, partly refinanced by this one;
- funding is in hard currency against shilling revenue.
財務
Revenue 2025€3.06M
Net profit 2025€939k
Net margin 202530.7%
Loans 2025≈88,100
€(百万)
€1.58M1.58
€2.03M2.03
€2.45M2.45
€3.06M3.06
€9.61M*9.61*
€13.61M*13.61*
20222023202420252026F2027F
* 2026–2027 are the management base case with this facility drawn as planned; 2026 includes January–May actuals
Tanir’s growth has been limited by liquidity rather than demand: as capital from the first facility arrived, monthly deployment rose from roughly €0.25M to €1.34M in May 2026.
Growing revenue
- Revenue rose every year, from €1,381,277 in 2021 to €3,061,377 in 2025.
- January–May 2026 alone brought €2,899,025.
- The base case forecasts €9,613,122 in 2026 and €13,614,848 in 2027.
Widening margins
- Net profit grew from €109,216 in 2021 to €939,106 in 2025, and €1,060,039 in January–May 2026.
- Net margin widened from 7.9% (2021) to 30.7% (2025).
Loan volumes and quality
- ≈88,100 loans in FY2025; run-rate origination of ≈112,000 a year in 2026.
- Blended default rate of ≈3.7% over January–May 2026, down from ≈4.0% in FY2025.
Market
Kenya is East Africa’s most advanced digital lending market: ~€10.0 billion lent across ~270 million digital loans in 2019–2023, with approximately 153 licensed providers. Its digital and alternative lending market is projected to grow from ~€246 million in 2023 to ~€670 million by 2028. Boda-boda asset finance is among the fastest-growing segments, with over two million licensed riders.
担保の内訳
Loan book (net of expected credit losses) · €8.7M
Loan book (net of expected credit losses)€8,695,000
Cash reserves (pledged)€500,000
Office equipment€90,000
Vehicle (Land Cruiser 300, 2023)€78,360
担保総額€9,363,360Loan book as of end-May 2026; ≈1.95x the ≈€4.8M peak outstanding, plus a personal guarantee from the director.
The facility is secured mainly by Tanir’s working assets, plus fixed assets and a personal guarantee from the director.
1. Loan book and cash
- Active loan book of ≈€8.70M net of expected credit losses (end-May 2026), revolving through scheduled repayments.
- A growing share is secured asset-finance receivables: retained logbooks, GPS telematics and insurance.
- €500,000 of cash reserves pledged.
2. Fixed assets
- Office equipment worth €90,000.
- A 2023 Toyota Land Cruiser 300 worth €78,360.
Coverage
Total collateral of ≈€9.36M is measured against the peak outstanding of ≈€4.8M, because tranches are repaid before later ones are drawn. That gives coverage of ≈1.95x. All disbursements and repayments run through dedicated paybill and bank accounts, and reserves are built ahead of each bullet maturity.
ローンの支払い方法
USDCの投資は7か月の債券のように機能します:毎月利息が支払われ、か月目に元本が戻ります。
| 日付 | 利息 | 元金 | 合計 |
|---|
純利益+ USDC
総リターン USDC
借入人
タニア クレジット&アカウンティング サービス リミテッドKiambu, ケニア · 2018年設立
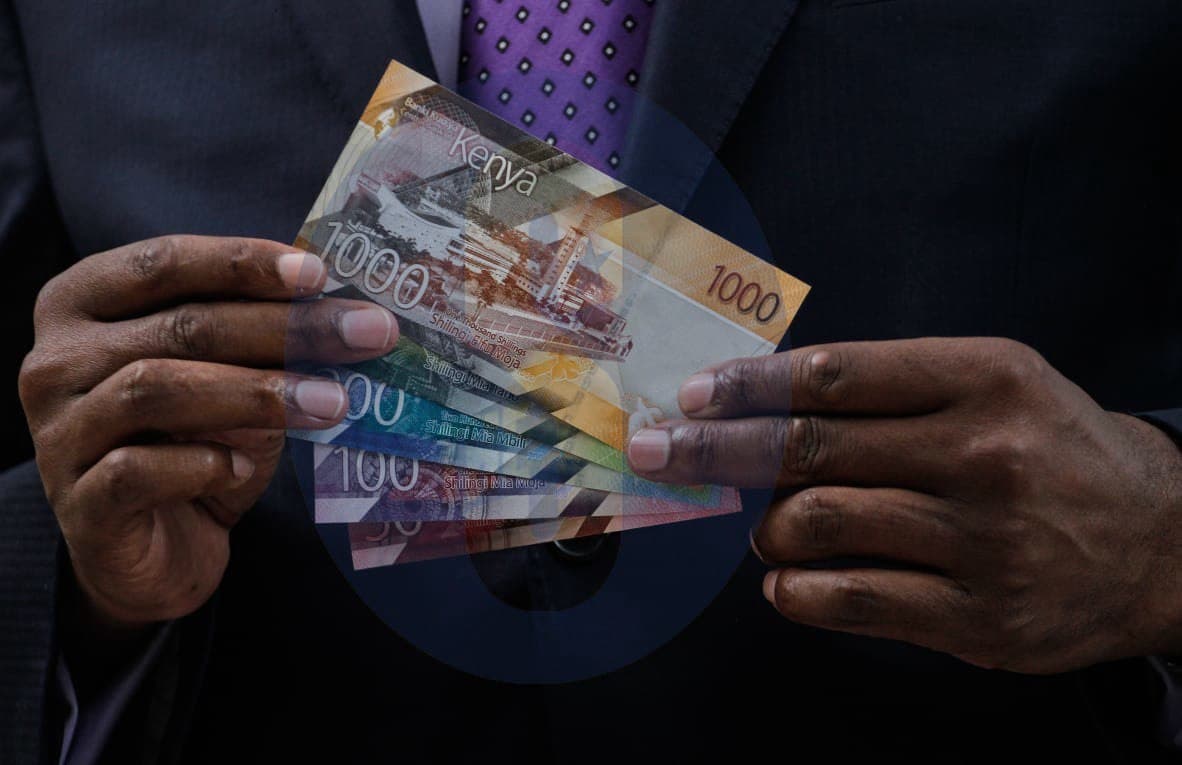
Tanir Credit & Accounting Services Limited(以下、Tanir)は2018年に設立され、完全にデジタルモデルへの移行を進めています。同社は現在ハイブリッドモデルで運営されており、ウェブサイトを通じて融資申請をオンライン化しており、2-3年以内にネイティブモバイルアプリを計画しています。Tanirはケニア国内市場にエンドツーエンドでサービスを提供しており、借入人の多くはナイロビとモンバサに集中しています。融資の実行と返済にはM-Pesaを使用しています。同社は、2つのラインで短期信用(ショートテナー)を提供しています。個人向けのB2Cマイクロローンと、専用のファクタリング製品を含む中小企業向けのB2Bローンです。
登録番号: PVT-Y2U3BX7tanirltd.co.ke