Originatore del prestito (Copy) (Copy)
1,300USDC
1.86% di 70,000 USDCPunteggio di rischioA
Interesse annuo22.90 %
Durata7 mesi
Scade il
Capacità di prestito su quattro linee di prodotto
La linea di credito da 9 Mln € viene utilizzata al ritmo di 800 mila € al mese e finanzia nuovi prestiti nelle linee consumer, business, factoring e finanziamento garantito di beni, oltre a rifinanziare le scadenze di agosto–ottobre 2026 della prima linea di credito.
1,300USDC
1.86% di 70,000 USDCPunteggio di rischio: A7 mesi22.90 %
Tanir Credit & Accounting Services Limited (di seguito denominata Tanir) è stata fondata nel 2018 e sta passando a un modello completamente digitale. L'azienda opera attualmente con un modello ibrido e sta spostando le richieste di prestito online tramite il proprio sito web, con un'app mobile nativa prevista entro 2-3 anni. Tanir serve il mercato interno del Kenya end-to-end, con concentrazioni di mutuatari a Nairobi e Mombasa, e utilizza M-Pesa per l'erogazione e il rimborso dei prestiti. L'azienda fornisce credito a breve termine (breve durata) attraverso due linee: micro-prestiti B2C per privati e prestiti B2B a micro e piccole imprese, incluso un prodotto di factoring dedicato.
Origini ed evoluzione
Tanir ha iniziato con i prestiti legati ai veicoli (finanziamento auto per operatori di trasporto). Successivamente si è estesa ai prestiti generali a breve termine per privati e imprese, sviluppando l'underwriting e il recupero crediti basati sul flusso di cassa. Con la maturazione dei canali digitali, l'azienda ha testato le domande online tramite chatbot e strumenti automatizzati, mantenendo un supporto offline limitato per casi eccezionali. Oggi Tanir sta consolidando l'origination sul proprio sito web — con un'app mobile nativa a seguire — per diventare completamente online nei prossimi 2-3 anni. Parallelamente, l'azienda si è espansa nel credito alle PMI, offrendo prestiti standard per il capitale circolante (≈30–180 giorni) e factoring (≈104 giorni), entrambi soggetti a una due diligence rafforzata (verifica di contratti, fatture e controparti). Questo passaggio al digitale consente una migliore scalabilità, una visione più approfondita dei rischi e una unit economics più efficiente.
Il factoring è un finanziamento a breve termine a fronte di fatture o contratti verificati... il rimborso avviene tipicamente da parte del debitore una volta saldata la fattura. Colma il gap di flussi di cassa di un fornitore prima che l'acquirente paghi; il rimborso deriva tipicamente dal saldo della fattura/contratto da parte del debitore. Questa configurazione aiuta a mitigare il rischio di credito rispetto ai prestiti di capitale circolante non garantiti e supporta importi più elevati per le PMI affidabili.
Prodotti e prezzi
Tanir eroga attualmente oltre 85.000 prestiti all'anno, servendo clienti B2C e B2B attraverso canali principalmente digitali (sito web oggi; app mobile a seguire). Nella linea consumer, i micro-prestiti a breve termine di 7-30 giorni hanno un tasso medio dello 0,76% al giorno (≈277% annuo, interesse semplice). Gli importi tipici dei prestiti variano da 3.000 a 60.000 KSh (media 160 €), con una durata media di ≈20 giorni e un tasso di ripetizione del ≈21% (considerato elevato per i micro-prestiti al consumo) trainato da limiti di credito progressivi.
Nella linea di business (non-factoring), i prestiti per il capitale circolante hanno durate di ≈30–180 giorni al ≈41% annuo, con importi tipici da 300.000 a 2.000.000 KSh (media 8.667 €) con sottoscrizione manuale. Il prodotto di factoring per le PMI finanzia fatture o contratti verificati nell'ambito di una due diligence rafforzata (controlli su contratti/fatture/controparti), con una durata tipica di ≈104 giorni al ≈31% annuo e importi da 300.000 a 6.000.000 KSh (media 30.406 €).
Negli ultimi tre trimestri, il tasso di insolvenza ponderato del portafoglio è ≈9,3% (Privati 13%, Imprese 2%, Factoring 1%), in linea con l'attuale mix di portafoglio (rispettivamente 67,39% / 21,59% / 11,02%). Le erogazioni e i rimborsi vengono eseguiti tramite M‑Pesa (con supporto per i bonifici bancari) e il processo di underwriting utilizza lo scoring integrato con il CRB e l'analisi comportamentale.
Licenza e conformità
Tanir è autorizzato come fornitore di credito digitale (DCP) dalla Banca Centrale del Kenya (CBK) — CBK/DCP/2024/82, in data 7 ottobre 2024. La licenza è in regola; la società paga puntualmente tutte le tasse di licenza e di vigilanza applicabili.
Storicamente, il prestito digitale in Kenya ha operato per un lungo periodo con una regolamentazione diretta limitata. Dopo che la CBK ha introdotto il regime di licenze DCP, tutti i fornitori sono stati tenuti a richiedere l'autorizzazione. Durante la transizione, e mentre le domande erano in fase di revisione da parte della CBK — un processo che, per alcune aziende, poteva estendersi fino a circa 2,5 anni — ai richiedenti conformi è stato permesso di continuare a operare in Kenya in attesa di una decisione finale. Tanir ha presentato domanda a tempo debito e ha continuato a servire il mercato interno fino al rilascio formale della licenza.
Leadership e organizzazione
Tanir è interamente di proprietà della sua fondatrice e Amministratore Delegato, Leah Muthoni Nganga. Questo allineamento tra proprietà e leadership supporta decisioni strategiche a lungo termine e la disciplina del capitale, inclusa una politica conservativa di dividendi e bonus focalizzata sul reinvestimento. In qualità di CEO, Leah definisce la strategia, supervisiona la politica del credito e le partnership chiave dell'azienda e guida l'impegno con gli investitori e la Banca Centrale del Kenya.
Il team esecutivo comprende anche un Chief Financial Officer responsabile della pianificazione finanziaria, della tesoreria, della tassazione, degli audit, della gestione dei finanziamenti e della unit economics, e un Chief Operating Officer che coordina le operazioni quotidiane tra rischio, scoring, recupero crediti e assistenza clienti, progettando e applicando processi e SLA. Le funzioni principali — Rischio, Scoring e Legale, Recupero crediti, Assistenza clienti, IT & Sviluppo e Marketing & Crescita — sono ciascuna guidata da un manager dedicato. Questa struttura riduce la dipendenza dalle figure chiave, rafforza la governance e consente un'esecuzione scalabile.
Garanzia del prestito
Panoramica generale delle garanzie
Il €3,500,000 Il prestito sarà garantito principalmente dalle attività correnti della società, integrate da attività fisse e garanzie personali. La struttura collaterale combina il portafoglio prestiti attivo, le riserve di liquidità, le attrezzature d'ufficio e un veicolo in pegno, fornendo una base diversificata di attività sia dinamiche che tangibili. Inoltre, i meccanismi di controllo del flusso di cassa garantiranno un monitoraggio trasparente delle erogazioni e dei rimborsi del prestito.
Asset dinamici
Portafoglio prestiti: € 1.550.000 – rappresenta il portafoglio attivo di prestiti erogati ai clienti, al netto delle perdite su crediti attese. Il portafoglio prestiti è rotativo e fornisce flussi di cassa continui attraverso rimborsi programmati.
Riserve di liquidità: € 304.000 – liquidità disponibile detenuta sui conti aziendali, data in pegno come parte del pacchetto di garanzie.
Insieme, queste attività operative ammontano a 1.854.000 € e rappresentano la base operativa principale dell'azienda. Esse vengono monitorate mensilmente per garantire la qualità del portafoglio e l'adeguatezza delle garanzie.
Immobilizzazioni materiali
Attrezzatura per ufficio: 67.482 € – inclusi scrivanie, sedie, computer, monitor e attrezzatura da cucina.
Toyota Land Cruiser 300 3.5 AT (2023): € 78.360 – veicolo in pegno come garanzia; il direttore fornisce una fideiussione personale separata.
Meccanismi di flusso di cassa e di riserva
Tutte le erogazioni dei prestiti e i rimborsi dei mutuatari sono elaborati attraverso conti bancari e conti di pagamento mobile dedicati. Ciò garantisce un monitoraggio trasparente dei flussi in entrata giornalieri e fornisce al prestatore una chiara visibilità sulla generazione di cassa. Si prevede che il portafoglio prestiti ruoti più volte durante la durata della linea di credito, generando liquidità sufficiente per il servizio degli interessi e del capitale. Inoltre, la società accumulerà riserve di rimborso prima della scadenza delle tranche, creando un ulteriore cuscinetto di liquidità per i rimborsi in un'unica soluzione.
Riepilogo delle garanzie
Componente | Valore (€) |
Portafoglio prestiti | 1,550,000 |
Riserve di liquidità | 304,000 |
Attrezzatura da ufficio | 67,482 |
Veicolo (Land Cruiser) | 78,360 |
Totale | 1,999,842 |
Tanir Servizi di Credito e Contabilità Limitati è stata fondata11 apr 2018
Inizio attività/produzione11 apr 2018
Revenue in 2023€2,029,834
Revenue in 2024€2,449,452
Target min35,000 USDC
Investitori3
Pagamenti interessimensile
Rimborsi capitalea scadenza
Pagamenti totali7 mesi
Scoring del rischio
Punteggio di rischio totaleA
Debito/Capitale proprio (D/E)1.04
LTV54%
Storia creditizia8 / 10
Tipo di garanziaAsset aziendali
Il rating A (terzo livello) si basa su una licenza CBK in regola, su utili in ogni anno dal 2021 con un margine netto salito dal 7,9% al 30,7% nel 2025, e su un primo round di debito da 5.126.275 € le cui tranche scadute sono state rimborsate puntualmente.
- Il D/E (rapporto debito/patrimonio netto) di 1,04 è moderato per un prestatore, per il quale la leva è parte del modello operativo;
- l’LTV del 54% è calcolato rispetto al picco del saldo in essere della linea di credito di ≈4,8 Mln €, non all’impegno di 9 Mln €;
- Punteggio della storia creditizia: 8/10.
Da tenere presente:
- lo storico con debito esterno è breve — un’unica linea di credito utilizzata dalla fine del 2025;
- le garanzie si basano principalmente sul portafoglio prestiti rotativo anziché su immobilizzazioni;
- la linea di finanziamento di beni è giovane e contesa da operatori affermati più grandi (Watu, Mogo, M-KOPA);
- ≈3,55 Mln € della prima linea di credito scadono in agosto–ottobre 2026, in parte rifinanziati da questa;
- la raccolta è in valuta forte a fronte di ricavi in scellini.
Dati finanziari
Ricavi 20253,06 Mln €
Utile netto 2025939 mila €
Margine netto 202530,7%
Prestiti 2025≈88.100
€ milioni
€1.58 Mln1.58
€2.03 Mln2.03
€2.45 Mln2.45
€3.06 Mln3.06
€9.61 Mln*9.61*
€13.61 Mln*13.61*
20222023202420252026F2027F
* Il 2026–2027 rappresenta lo scenario base del management con l’utilizzo di questa linea di credito come previsto; il 2026 include i dati effettivi di gennaio–maggio
La crescita di Tanir è stata limitata dalla liquidità più che dalla domanda: con l’arrivo del capitale della prima linea di credito, l’impiego mensile è salito da circa 0,25 Mln € a 1,34 Mln € a maggio 2026.
Ricavi in crescita
- I ricavi sono cresciuti ogni anno, da 1.381.277 € nel 2021 a 3.061.377 € nel 2025.
- Solo nel periodo gennaio–maggio 2026 hanno raggiunto 2.899.025 €.
- Lo scenario base prevede 9.613.122 € nel 2026 e 13.614.848 € nel 2027.
Margini in aumento
- L’utile netto è passato da 109.216 € nel 2021 a 939.106 € nel 2025, e a 1.060.039 € nel periodo gennaio–maggio 2026.
- Il margine netto è salito dal 7,9% (2021) al 30,7% (2025).
Volumi e qualità dei prestiti
- ≈88.100 prestiti nell’esercizio 2025; ritmo di origination di ≈112.000 l’anno nel 2026.
- Tasso di insolvenza complessivo del ≈3,7% nel periodo gennaio–maggio 2026, in calo dal ≈4,0% dell’esercizio 2025.
Mercato
Il Kenya è il mercato del credito digitale più avanzato dell’Africa orientale: ~10,0 miliardi € erogati tramite ~270 milioni di prestiti digitali nel 2019–2023, con circa 153 fornitori autorizzati. Il suo mercato del credito digitale e alternativo dovrebbe crescere da ~246 milioni € nel 2023 a ~670 milioni € entro il 2028. Il finanziamento delle boda-boda è tra i segmenti in più rapida crescita, con oltre due milioni di conducenti con licenza.
Composizione della garanzia
Portafoglio prestiti (al netto delle perdite attese) · €8.7M
Portafoglio prestiti (al netto delle perdite attese)€8,695,000
Riserve di liquidità (in pegno)€500,000
Attrezzature d’ufficio€90,000
Veicolo (Land Cruiser 300, 2023)€78,360
Totale in pegno€9,363,360Portafoglio prestiti a fine maggio 2026; ≈1,95x il picco del saldo in essere di ≈4,8 Mln €, più una garanzia personale dell’amministratrice.
La linea di credito è garantita principalmente dagli asset operativi di Tanir, oltre che da immobilizzazioni e da una garanzia personale dell’amministratrice.
1. Portafoglio prestiti e liquidità
- Portafoglio prestiti attivo di ≈8,70 Mln € al netto delle perdite su crediti attese (fine maggio 2026), che si rinnova grazie ai rimborsi programmati.
- Una quota crescente è costituita da crediti garantiti da finanziamento di beni: libretti trattenuti, telematica GPS e assicurazione.
- 500.000 € di riserve di liquidità in pegno.
2. Immobilizzazioni
- Attrezzature d’ufficio del valore di 90.000 €.
- Una Toyota Land Cruiser 300 del 2023 del valore di 78.360 €.
Copertura
Le garanzie totali di ≈9,36 Mln € sono rapportate al picco del saldo in essere di ≈4,8 Mln €, perché le tranche vengono rimborsate prima che siano utilizzate le successive. Ne risulta una copertura di ≈1,95x. Tutte le erogazioni e i rimborsi transitano su conti paybill e bancari dedicati, e le riserve vengono accumulate prima di ogni scadenza in un’unica soluzione.
Come viene rimborsato il prestito
Il tuo investimento di USDC funziona come un'obbligazione a 7 mesi: interessi mensili, poi il capitale torna al mese .
| Data | Interesse | Capitale | Totale |
|---|
Utile netto+ USDC
Rendimento totale USDC
Mutuatario
Tanir Servizi di Credito e Contabilità LimitatiKiambu, Kenya · fondata nel 2018
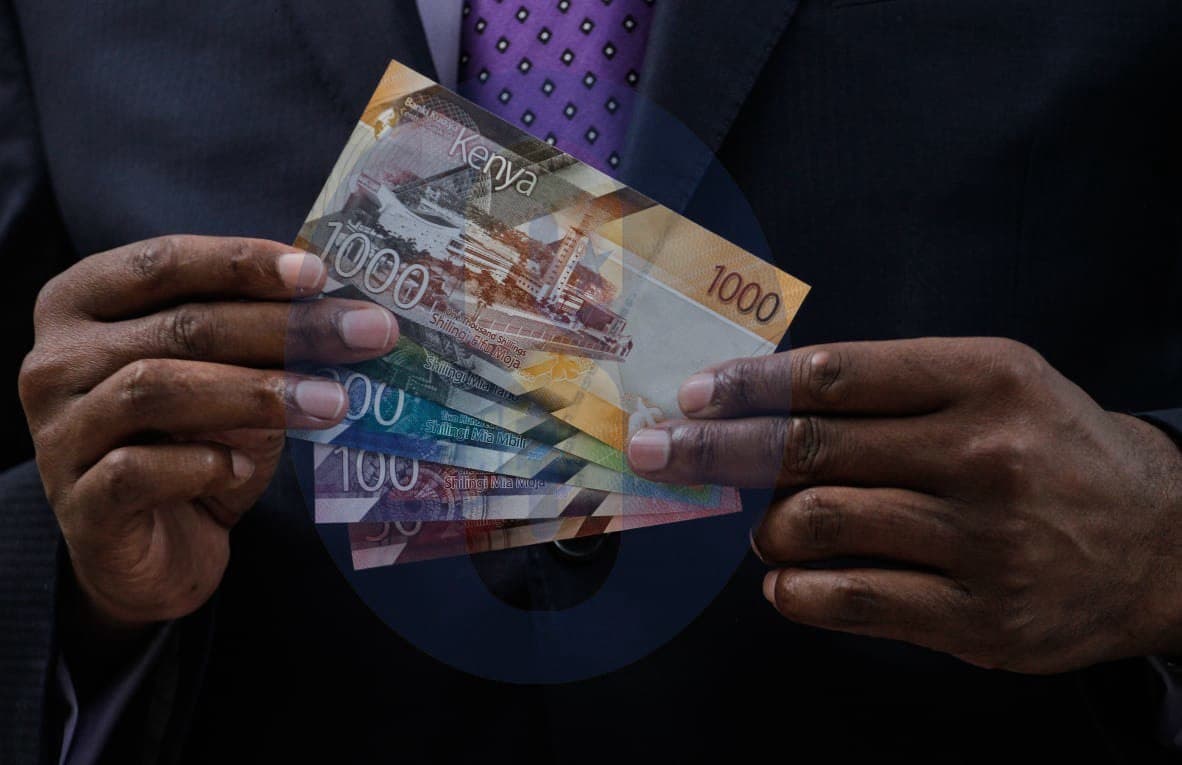
Tanir Credit & Accounting Services Limited (di seguito denominata Tanir) è stata fondata nel 2018 e sta passando a un modello completamente digitale. L'azienda opera attualmente con un modello ibrido e sta spostando le richieste di prestito online tramite il suo sito web, con un'app mobile nativa prevista entro 2-3 anni. Tanir serve il mercato interno del Kenya end-to-end, con concentrazioni di mutuatari a Nairobi e Mombasa, e utilizza M-Pesa per l'erogazione e il rimborso dei prestiti. L'azienda fornisce credito a breve termine (breve scadenza) su due linee: micro-prestiti B2C per gli individui e prestiti B2B per le micro e piccole imprese, incluso un prodotto di factoring dedicato.
N. Reg: PVT-Y2U3BX7tanirltd.co.ke