AccediIscriviti
  • Primario
  • Secondario
  • Cryptolending
  • Token
  • I miei investimenti
  • Altro
    Leghe
    Transazioni
    Programma referral
    Aiuto e Feedback
    Twitter
    Telegram
    LinkedIn
  • Primario
  • Secondario
  • Cryptolending
  • Token
  • I miei investimenti
  • Altro
AccediIscriviti
PrimarioSecondarioCryptolendingInvestimenti
PrimarioSecondarioCryptolendingTokenI miei investimenti
LegheTransazioniProgramma referralAiuto e Feedback
TwitterTelegramLinkedIn
Trustpilot
  • Termini e Condizioni
  • Informativa sulla Privacy
  • Aiuto e Feedback
  • Piattaforma WEB2
🧰 ServiziID: 774

Commercial Construction

108.10USDC
0.54% di 20,000 USDC
Punteggio di rischioBBB
Interesse annuo23.40 %
Durata10 mesi
Scade il
Iscriviti per investire
Panoramica
Scoring del rischio
Dati finanziari
Garanzia
Mutuatario
Attrezzature proprie per un modello di esecuzione ibrido

Lutrina raccoglie 500.000 €: 415.000 € servono ad acquistare macchinari e attrezzature di cantiere per eseguire in proprio i movimenti terra e le opere in calcestruzzo, mentre 85.000 € costituiscono una riserva di capitale circolante per i periodi di massima attività.

108.10USDC
0.54% di 20,000 USDC
Punteggio di rischio: BBB10 mesi23.40 %
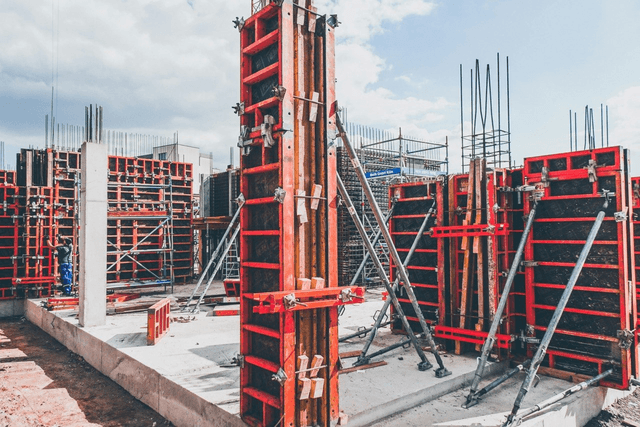
Commercial Construction

Lutrina Construction And General Supplies Limited is a privately owned Kenyan construction company incorporated on 14 March 2018. The company operates primarily in Nairobi and its surrounding metropolitan areas, focusing on small- to mid-scale residential and commercial construction projects.

The company functions as an asset-light general contractor, assuming full responsibility for project coordination, subcontractor management, procurement of construction materials, cost control, quality supervision, and client communication. Physical construction works are executed through a network of specialised subcontractors, while Lutrina retains contractual and execution risk under fixed-price or hybrid (fixed price with approved variations) contracts.

In addition to general contracting services, Lutrina independently procures and supplies construction materials to its project sites. Material sourcing and delivery represent a distinct margin component alongside the general contracting fee, contributing to overall project profitability.

The company is led by its CEO and sole shareholder, Doreen Kendi Mukami, an engineer by training with prior professional experience in large contracting and real estate development organisations in Kenya. Strategic decision-making, pricing discipline, contractor selection, and execution oversight are centralised at management level, reflecting a management-driven operating model rather than asset- or technology-led execution.

Lutrina does not maintain permanent in-house construction crews or heavy equipment. As part of its confirmed development strategy, the company plans to selectively introduce owned construction equipment and transition toward a hybrid execution model, enabling limited self-performance of standardised civil work packages while retaining a subcontractor-led structure.

The company’s target clients include private property developers, landowners, and small commercial investors seeking predictable delivery under a single coordinating contractor. The operating model emphasises flexibility, controlled scaling, and low fixed costs, while relying on disciplined project selection, accurate cost estimation, and effective subcontractor coordination.

Loan Collateral 

The €500,000 loan facility is secured by a combination of loan-financed construction equipment, corporate assets, and personal collateral provided by the owner of Lutrina Construction And General Supplies Limited. The collateral structure is asset-based, transparent, and directly linked to the company’s operating activities.

Collateral Composition

Loan-financed equipment (pledged to the lender)

For collateral valuation purposes, the construction equipment acquired under Tranche 1 is valued on a conservative basis, applying a 15% discount to nominal purchase cost to reflect liquidation assumptions.

Asset category

Nominal value (€)

Discount

Collateral value (€)

Construction machinery and equipment

415,000

15%

352,750

Additional collateral

Asset

Estimated value (€)

Toyota Land Cruiser Prado J150 (2022)

41,500

Corporate reserves

150,000

Total collateral

191,500


Collateral Coverage

Metric

Value (€)

Total collateral value

544,250

Loan principal

500,000

Collateral coverage ratio

108.9%

The pledged assets consist of standard, marketable construction equipment with established secondary-market liquidity, supplemented by liquid corporate reserves and personal collateral. The collateral package fully covers the loan principal and provides an adequate recovery buffer for the lender.

The pledged equipment is integral to the execution of the company’s active and confirmed project portfolio and is expected to remain in continuous operational use throughout the loan term. Upon full repayment of the facility, all collateral encumbrances will be released.

Overall, the collateral structure provides sufficient asset-based security and is proportional to the size, tenor, and risk profile of the facility.


Lutrina Construction And General Supplies Limited è stata fondata14 mar 2018
Inizio attività/produzione1 gen 2019
Target min10,000 USDC
Investitori1
Pagamenti interessimensile
Rimborsi capitalea scadenza
Pagamenti totali10 mesi

Details

The financial performance of Lutrina Construction And General Supplies Limited reflects a project-based general contracting business operating under an asset-light execution model. Over the historical period, the company demonstrated consistent revenue growth and uninterrupted profitability, while margins remained structurally constrained due to reliance on subcontracted execution.

The table below summarises the Company’s historical and forecast profit and loss performance.

Metric / Year

2023

2024

2025

2026F

2027F

Total revenue

2,727,464

3,063,947

3,441,173

3,965,375

4,542,385

Gross profit

296,503

356,945

445,755

793,076

998,327

EBIT

179,457

196,926

243,741

538,053

711,220

Interest expense

0

0

0

70,833

42,500

PBT

179,457

196,926

243,741

467,220

668,720

Net profit

125,620

137,848

170,619

327,054

468,104

Revenue is generated primarily through fixed-price and hybrid general contracting agreements in the residential and small commercial segments in Nairobi. A material component of revenue and gross profit is derived from the procurement and supply of construction materials, which provides an additional margin layer within the overall contracting model.

During the historical period (2023–2025), gross margins ranged from approximately 11% to 13%, reflecting limited operating leverage under a subcontractor-led structure. EBIT margins remained below 8%, indicating modest downside protection under fixed-price execution.

The forecast period (2026–2027) assumes a structural change in the cost base driven by the introduction of owned construction equipment and limited self-performance of standardised civil works. This transition is expected to reduce subcontractor and equipment rental costs, resulting in material gross margin expansion to approximately 20%–22% and improved EBIT margins, despite higher internal operating costs and the inclusion of financing expenses.

Interest costs related to the planned loan facility are fully incorporated into the forecast results, ensuring that projected profitability is presented on a post-financing basis. Net profit growth in the forecast period is therefore driven by operational margin expansion rather than aggressive revenue assumptions.

Overall, the financial profile demonstrates consistent revenue growth, positive profitability across all periods, and a forecast improvement in margins linked to a clearly defined change in execution model rather than changes in market pricing or demand assumptions.

Margin Analysis

The table below summarises historical and projected margin development, reflecting both the asset-light operating model in the historical period and the expected impact of the planned transition to a hybrid execution model.

Metric / Year

2023

2024

2025

2026F

2027F

Gross profit margin

10.87%

11.65%


12.95%

20.00%

21.98%

EBIT margin

6.58%

6.43%

7.08%

13.57%

15.66%

PBT margin

6.58%

6.43%

7.08%

11.78%

14.72%

Net profit margin

4.61%

4.50%

4.96%

8.25%

10.31%

Margin expansion in the forecast period is driven by structural changes in execution, including reduced reliance on subcontractors and equipment rentals, while financing costs are fully reflected in net profitability.

Growth plan of Lutrina Construction And General Supplies Limited


The growth plan for Lutrina Construction And General Supplies Limited focuses on a controlled transition from a fully asset-light general contracting model to a hybrid execution model over the 2026–2027 period. The strategy is geographically concentrated in Nairobi and targets small- to mid-scale residential, commercial, and mixed-use developments that fall within the company’s established execution profile.

The primary objectives of the growth strategy are to increase control over critical-path activities, improve cost predictability under fixed-price contracts, and expand gross margins through selective self-performance of standardised civil work packages, while retaining subcontractors for specialised and non-core scopes.

Growth will be supported by an active portfolio of ongoing and advanced-stage contracts with repeat developers, providing contract-backed workload and visibility during the transition phase. The aggregate contract value of the confirmed project portfolio is approximately €2.3 million.

Planned Construction Equipment

No.

Equipment

Qty

Primary use

Unit price (€)

Total (€)

1

Excavator 20–22 t

1

Excavations, foundations, bulk earthworks

125,000

125,000

2

Backhoe loader

1

General earthworks and auxiliary works

75,000

75,000

3

Tipper truck 10–15 t

1

Soil removal, material delivery

85,000

85,000

4

Mobile concrete mixer

1

On-site concrete production

39,000

39,000

5

Steel formwork system (set)

1

Foundations, columns, slabs

55,000

55,000

6

Vibratory plates / rollers

3

Soil and base compaction

12,000

36,000

Total planned CAPEX

415,000

All equipment will be deployed across active and upcoming projects with Optiven Ltd, Fanaka Real Estate, Centum Real Estate Ltd, Fusion Group, and Username Properties Ltd. Ownership of this equipment reduces reliance on rented machinery and external civil subcontractors and improves scheduling reliability on critical-path activities.

Operational and Financial Impact

The introduction of owned equipment and limited in-house execution capacity is expected to:

  • reduce subcontractor and equipment rental costs on standardised scopes;
  • improve cost predictability and execution control under fixed-price contracts;

The growth plan does not involve expansion into new geographies or unfamiliar asset classes. All initiatives are confirmed, contract-backed, and aligned with the company’s existing technical competence and client base.

Description of the Loan

Lutrina Construction And General Supplies Limited intends to obtain a secured loan facility in the total amount of €500,000 to support the implementation of its confirmed growth plan and the transition to a hybrid execution model.

The loan is structured in two tranches and is allocated exclusively to clearly defined operational purposes directly linked to revenue-generating activities.

Loan Amount and Structure

Parameter

Description

Total loan amount

€500,000

Number of tranches

2

Interest rate

23.4% per annum (fixed)

Loan term

9 months per each tranche

Repayment structure

Monthly interest servicing; principal repaid at maturity

Total interest cost

€87,750

Total repayment amount

€587,750

Use of Loan Proceeds

Tranche

Amount (€)

Primary purpose

Tranche 1

415,000

Acquisition of construction machinery and site equipment to support partial self-perform of earthworks and concrete works.

Tranche 2

85,000

Working-capital buffer to support project execution (materials procurement, subcontractor advances, payroll, fuel and other direct costs)

The first tranche is designated for capital expenditure on standard, liquid construction equipment that will be retained for long-term operations and deployed across multiple projects. The second tranche provides limited working-capital support to smooth cash-flow timing during periods of peak execution.

The facility is not intended to refinance existing obligations or cover historical losses. All proceeds are directly linked to the execution of signed and advanced-stage contracts within the Nairobi market.

The loan structure is aligned with the company’s operating cycle, enabling execution capacity expansion while limiting cash-flow pressure during active project delivery.

Scoring del rischio

Punteggio di rischio totaleBBB
Debito/Capitale proprio (D/E)1.28
LTV92%
Storia creditizia8 / 10
Tipo di garanziaCompany Assets

Il rating BBB (quarto livello) si basa su una crescita costante dei ricavi e una redditività ininterrotta dal 2023, su un piano di crescita supportato da contratti in un mercato già servito dalla società e su garanzie che coprono l'intero capitale del prestito.

  • Il D/E (rapporto debito/patrimonio netto) di 1,28 è moderato per un appaltatore che finora non ha sostenuto oneri finanziari;
  • un LTV del 92% significa che il pacchetto di garanzie da 544.250 € copre il capitale di 500.000 € al 108,9%;
  • punteggio della storia creditizia pari a 8/10.

Da tenere presente:

  • nei contratti a prezzo fisso Lutrina sopporta il rischio di esecuzione e di superamento dei costi, e i margini EBIT storici sono rimasti sotto l'8%;
  • l'espansione prevista dei margini dipende da un nuovo modello di esecuzione ibrido, non ancora collaudato;
  • strategia, prezzi e selezione degli appaltatori sono concentrati nella CEO e unica azionista;
  • l'edilizia richiede molto capitale circolante e tutta l'attività è concentrata a Nairobi.

Fattori di rischio

Nel periodo storico i margini sono rimasti strutturalmente contenuti a causa del ricorso all'esecuzione in subappalto, e margini EBIT inferiori all'8% indicavano una protezione limitata dai rischi al ribasso nell'esecuzione a prezzo fisso. La società mantiene il rischio contrattuale e di esecuzione nell'ambito dei contratti a prezzo fisso e ibridi, per cui i risultati dipendono da una selezione rigorosa dei progetti, da una stima accurata dei costi e da un coordinamento efficace dei subappaltatori.

La pressione competitiva e l'elevato fabbisogno di capitale circolante restano caratteristiche strutturali del settore. I risultati futuri sono quindi legati più alla disciplina esecutiva, alla gestione dei costi e al controllo dei flussi di cassa che alle condizioni della domanda a livello macroeconomico.

Le misure di mitigazione sono integrate nel piano: il piano di crescita non prevede l'espansione in nuove aree geografiche o in classi di asset non familiari, e tutte le iniziative sono confermate, supportate da contratti e coerenti con le competenze tecniche e la clientela esistenti della società. Il finanziamento non è destinato a rifinanziare obbligazioni esistenti né a coprire perdite pregresse; tutti i proventi sono direttamente legati all'esecuzione di contratti firmati e in fase avanzata nel mercato di Nairobi.

Dati finanziari

Ricavi 20253,44 Mln €
Utile netto 2025171 mila €
Margine lordo 202512,95%
Portafoglio confermato2,3 Mln €
€ milioni
€2.73 Mln2.73
+12%€3.06 Mln3.06
+12%€3.44 Mln3.44
+15%€3.97 Mln*3.97*
+14%€4.54 Mln*4.54*
2023202420252026F2027F

* I dati 2026–2027 sono previsioni del management; l'utile netto è indicato al netto degli interessi sul finanziamento previsto
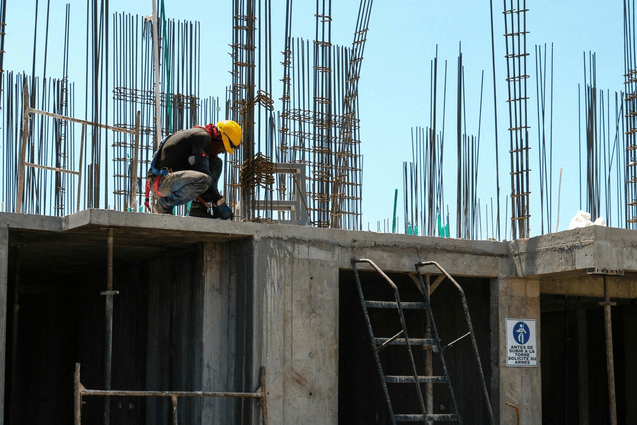
Commercial Construction

Lutrina ha aumentato i ricavi ogni anno restando in utile. La previsione presuppone che le attrezzature di proprietà facciano crescere i margini, non che i ricavi balzino in avanti: gli interessi sul finanziamento previsto sono già dedotti dall'utile previsto.

Crescita costante

  • I ricavi sono passati da 2,73 Mln € nel 2023 a 3,06 Mln € nel 2024 e a 3,44 Mln € nel 2025.
  • Si prevede che raggiungano 3,97 Mln € nel 2026 e 4,54 Mln € nel 2027.
  • Un portafoglio confermato di circa 2,3 Mln € di contratti con sviluppatori ricorrenti sostiene la transizione.

In utile ogni anno

  • L'utile netto è cresciuto da 126 mila € nel 2023 a 138 mila € nel 2024 e a 171 mila € nel 2025.
  • La previsione è di 327 mila € nel 2026 e 468 mila € nel 2027, al netto degli interessi.

Espansione dei margini grazie alle attrezzature proprie

  • Il margine lordo è stato del 10,87%–12,95% nel 2023–2025 con un modello interamente in subappalto.
  • Con macchinari di proprietà al posto dei noleggi e dei subappaltatori per le opere civili, è previsto al 20,00% nel 2026 e al 21,98% nel 2027.
  • Il margine netto dovrebbe salire dal 4,96% nel 2025 al 10,31% nel 2027.

Mercato

I principali mercati delle costruzioni dell'Africa orientale valgono circa 55 miliardi € (2024), e il mercato keniota è stimato in 6,0 €–6,3 miliardi all'anno, trainato dall'urbanizzazione e da una persistente carenza di alloggi a Nairobi e nella sua cintura di pendolarismo. Il segmento di Lutrina — progetti residenziali e commerciali di piccola e media scala — è frammentato e ripetibile, con appaltatori che competono su disciplina esecutiva e controllo dei costi. La pressione competitiva e l'elevato fabbisogno di capitale circolante restano caratteristiche strutturali del settore.

Risultati finanziari

I risultati finanziari di Lutrina riflettono un'attività di general contracting basata su progetti e su un modello di esecuzione asset-light. Nel periodo storico la società ha registrato una crescita costante dei ricavi e una redditività ininterrotta, mentre i margini sono rimasti strutturalmente contenuti a causa del ricorso all'esecuzione in subappalto.

Conto economico, EUR (2023–2027F)

Indicatore2023202420252026F2027F
Ricavi totali2.727.4643.063.9473.441.1733.965.3754.542.385
Utile lordo296.503356.945445.755793.076998.327
EBIT179.457196.926243.741538.053711.220
Oneri finanziari00070.83342.500
Utile ante imposte179.457196.926243.741467.220668.720
Utile netto125.620137.848170.619327.054468.104

I ricavi derivano principalmente da contratti di general contracting a prezzo fisso e ibridi nei segmenti residenziale e piccolo commerciale di Nairobi. Una parte significativa dei ricavi e dell'utile lordo proviene dall'approvvigionamento e dalla fornitura di materiali da costruzione, che aggiunge un ulteriore livello di margine al modello di appalto complessivo.

Nel periodo storico (2023–2025) i margini lordi si sono attestati tra circa l'11% e il 13%, riflettendo una leva operativa limitata in una struttura basata sui subappaltatori. Il periodo di previsione (2026–2027) presuppone un cambiamento strutturale della base dei costi, dovuto all'introduzione di attrezzature di costruzione di proprietà e all'esecuzione in proprio di un numero limitato di opere civili standardizzate. Si prevede che questa transizione riduca i costi di subappalto e di noleggio delle attrezzature, portando a un'espansione significativa del margine lordo fino a circa il 20%–22% e a un miglioramento dei margini EBIT, nonostante maggiori costi operativi interni e l'inclusione degli oneri finanziari.

Gli interessi relativi al finanziamento previsto sono integralmente inclusi nei risultati di previsione, in modo che la redditività attesa sia presentata al netto dei costi di finanziamento. La crescita dell'utile netto nel periodo di previsione è quindi trainata dall'espansione dei margini operativi e non da ipotesi aggressive sui ricavi. Nel complesso, il profilo finanziario mostra una redditività positiva in tutti i periodi e un miglioramento previsto dei margini legato a un cambiamento ben definito del modello di esecuzione, anziché a variazioni delle ipotesi su prezzi o domanda di mercato.

Analisi dei margini

La tabella seguente riassume l'andamento storico e previsto dei margini, riflettendo sia il modello operativo asset-light del periodo storico sia l'impatto atteso della prevista transizione a un modello di esecuzione ibrido.

Indicatore2023202420252026F2027F
Margine lordo10,87%11,65%12,95%20,00%21,98%
Margine EBIT6,58%6,43%7,08%13,57%15,66%
Margine ante imposte6,58%6,43%7,08%11,78%14,72%
Margine netto4,61%4,50%4,96%8,25%10,31%

L'espansione dei margini nel periodo di previsione è trainata da cambiamenti strutturali nell'esecuzione, tra cui un minore ricorso a subappaltatori e noleggi di attrezzature, mentre i costi di finanziamento sono pienamente riflessi nella redditività netta.

Piano di crescita

Il piano di crescita si concentra su una transizione controllata da un modello di general contracting interamente asset-light a un modello di esecuzione ibrido nel periodo 2026–2027. La strategia è geograficamente concentrata su Nairobi e si rivolge a sviluppi residenziali, commerciali e a uso misto di piccola e media scala, in linea con il profilo esecutivo consolidato della società.

Gli obiettivi principali sono aumentare il controllo sulle attività del percorso critico, migliorare la prevedibilità dei costi nei contratti a prezzo fisso ed espandere i margini lordi tramite l'esecuzione in proprio selettiva di pacchetti standardizzati di opere civili, continuando ad affidare ai subappaltatori le lavorazioni specialistiche e non core. La crescita sarà sostenuta da un portafoglio attivo di contratti in corso e in fase avanzata con sviluppatori ricorrenti, che garantisce un carico di lavoro supportato da contratti e visibilità durante la fase di transizione. Il valore complessivo dei contratti del portafoglio progetti confermato è di circa 2,3 milioni €.

Attrezzature di costruzione previste

N.AttrezzaturaQ.tàUso principalePrezzo unitario (€)Totale (€)
1Escavatore 20–22 t1Scavi, fondazioni, movimenti terra su larga scala125.000125.000
2Terna1Movimenti terra generali e lavori ausiliari75.00075.000
3Autocarro ribaltabile 10–15 t1Rimozione del terreno, consegna dei materiali85.00085.000
4Betoniera mobile1Produzione di calcestruzzo in cantiere39.00039.000
5Sistema di casseforme in acciaio (set)1Fondazioni, pilastri, solai55.00055.000
6Piastre vibranti / rulli3Compattazione di terreno e sottofondi12.00036.000
CAPEX totale previsto415.000

Tutte le attrezzature saranno impiegate nei progetti in corso e in programma con Optiven Ltd, Fanaka Real Estate, Centum Real Estate Ltd, Fusion Group e Username Properties Ltd. La proprietà di queste attrezzature riduce la dipendenza da macchinari a noleggio e da subappaltatori esterni per le opere civili e migliora l'affidabilità della pianificazione delle attività del percorso critico.

Impatto operativo e finanziario

Si prevede che l'introduzione di attrezzature di proprietà e di una capacità limitata di esecuzione interna:

  • riduca i costi di subappalto e di noleggio delle attrezzature sulle lavorazioni standardizzate;
  • migliori la prevedibilità dei costi e il controllo dell'esecuzione nei contratti a prezzo fisso.

Analisi di mercato

Lutrina opera nel mercato delle costruzioni dell'Africa orientale, con attività concentrate in Kenya e principalmente nell'area metropolitana di Nairobi. Il settore delle costruzioni regionale è sostenuto da fattori strutturali di lungo periodo, tra cui la rapida urbanizzazione, la crescita demografica e una domanda costante di immobili residenziali e commerciali.

A livello regionale, il valore complessivo del settore delle costruzioni nei principali mercati dell'Africa orientale è stimato in circa 55 miliardi € (2024), a riflesso di una traiettoria di crescita pluriennale trainata sia dagli investimenti pubblici in infrastrutture sia dallo sviluppo del settore privato. In questo contesto, il Kenya rappresenta uno dei mercati delle costruzioni più sviluppati e liquidi della regione.

Il mercato delle costruzioni del Kenya è stimato in circa 6,0 €–6,3 miliardi all'anno, con una crescita prevista sostenuta dalla persistente carenza di alloggi, dalla concentrazione urbana a Nairobi e nella sua cintura di pendolarismo e dalla continua spesa pubblica in infrastrutture, che stimola indirettamente lo sviluppo immobiliare privato. La domanda è particolarmente forte per complessi residenziali di piccola e media scala, edifici residenziali di media altezza e progetti a uso misto rivolti ai segmenti a prezzi accessibili e a reddito medio.

Il mercato indirizzabile di Lutrina è il segmento dei progetti residenziali e commerciali di piccola e media scala, in cui i general contractor competono principalmente su disciplina esecutiva, controllo dei costi, coordinamento dei subappaltatori e capacità di approvvigionamento, piuttosto che su tecnologie costruttive proprietarie o sulle dimensioni del bilancio. Questo segmento è caratterizzato da un elevato volume di progetti ripetibili e da una domanda trainata dagli sviluppatori.

Il mercato keniota del general contracting è frammentato, con numerosi appaltatori di piccole e medie dimensioni che competono accanto a imprese più grandi focalizzate su infrastrutture e sviluppi commerciali di alto valore. In questo contesto, la differenziazione si ottiene attraverso l'affidabilità dell'esecuzione, il controllo delle prestazioni dei subappaltatori e la capacità di gestire l'approvvigionamento dei materiali e la pianificazione in contratti a prezzo fisso o ibridi.

Nel complesso, il contesto di mercato offre una domanda costante per i servizi principali di Lutrina.

Composizione della garanzia

Macchinari e attrezzature da costruzione (finanziati con il prestito) · €352.8K€150K
Macchinari e attrezzature da costruzione (finanziati con il prestito)€352,750
Riserve aziendali€150,000
Toyota Land Cruiser Prado J150 (2022)€41,500
Totale in pegno€544,250Attrezzature al costo nominale con uno sconto del 15%; altri beni al valore stimato

Il finanziamento di 500.000 € è garantito da tre tipi di beni per un valore complessivo di 544.250 €, pari al 108,9% del capitale del prestito.

1. Attrezzature acquistate con il prestito — 352.750 €

La Tranche 1 finanzia l'acquisto di 415.000 € di macchinari da costruzione: un escavatore, una terna, un autocarro ribaltabile, una betoniera, un set di casseforme e attrezzature di compattazione.

  • Le attrezzature sono date in pegno al finanziatore.
  • Sono valutate con uno sconto del 15% sul costo di acquisto per riflettere ipotesi di liquidazione.
  • Si tratta di macchinari standard con un mercato secondario consolidato.

2. Garanzie aggiuntive — 191.500 €

  • Riserve aziendali per 150.000 €;
  • una Toyota Land Cruiser Prado J150 (2022), stimata in 41.500 €.

Il pacchetto copre interamente il capitale, anche se con un margine più ridotto rispetto al rimborso totale di 587.750 €. Tutti i vincoli sulle garanzie vengono rimossi una volta rimborsato integralmente il finanziamento.

Garanzie del prestito

Il finanziamento di 500.000 € è garantito da una combinazione di attrezzature di costruzione acquistate con il prestito, beni aziendali e garanzie personali fornite dalla titolare di Lutrina. La struttura delle garanzie è basata su asset, trasparente e direttamente collegata alle attività operative della società.

Attrezzature finanziate con il prestito (date in pegno al finanziatore)

Ai fini della valutazione delle garanzie, le attrezzature di costruzione acquistate con la Tranche 1 sono valutate in modo prudenziale, applicando uno sconto del 15% al costo nominale di acquisto per riflettere ipotesi di liquidazione.

Categoria di assetValore nominale (€)ScontoValore di garanzia (€)
Macchinari e attrezzature da costruzione415.00015%352.750

Garanzie aggiuntive

AssetValore stimato (€)
Toyota Land Cruiser Prado J150 (2022)41.500
Riserve aziendali150.000
Totale garanzie aggiuntive191.500

Copertura delle garanzie

IndicatoreValore (€)
Valore totale delle garanzie544.250
Capitale del prestito500.000
Indice di copertura delle garanzie108,9%

I beni dati in pegno sono costituiti da attrezzature da costruzione standard e facilmente commerciabili, con una liquidità consolidata sul mercato secondario, integrate da riserve aziendali liquide e garanzie personali. Il pacchetto di garanzie copre interamente il capitale del prestito e offre al finanziatore un adeguato margine di recupero.

Le attrezzature date in pegno sono parte integrante dell'esecuzione del portafoglio progetti attivo e confermato della società e si prevede che restino in uso operativo continuo per tutta la durata del prestito. Al completo rimborso del finanziamento, tutti i vincoli sulle garanzie saranno rimossi. Nel complesso, la struttura delle garanzie offre una sicurezza basata su asset sufficiente ed è proporzionata all'importo, alla durata e al profilo di rischio del finanziamento.

Descrizione del prestito

Lutrina intende ottenere un finanziamento garantito per un importo complessivo di 500.000 € a sostegno dell'attuazione del proprio piano di crescita confermato e della transizione a un modello di esecuzione ibrido. Il prestito è strutturato in due tranche ed è destinato esclusivamente a finalità operative chiaramente definite e direttamente collegate ad attività generatrici di ricavi.

Importo e struttura del prestito

ParametroDescrizione
Importo totale del prestito500.000 €
Numero di tranche2
Tasso di interesse23,4% annuo (fisso)
Durata del prestito9 mesi per ciascuna tranche
Struttura di rimborsoPagamento mensile degli interessi; capitale rimborsato a scadenza
Costo totale degli interessi87.750 €
Importo totale da rimborsare587.750 €

Utilizzo dei proventi del prestito

TrancheImporto (€)Finalità principale
Tranche 1415.000Acquisto di macchinari da costruzione e attrezzature di cantiere per l'esecuzione parziale in proprio di movimenti terra e opere in calcestruzzo
Tranche 285.000Riserva di capitale circolante a supporto dell'esecuzione dei progetti (acquisto di materiali, anticipi ai subappaltatori, retribuzioni, carburante e altri costi diretti)
Totale500.000

La prima tranche è destinata a investimenti in attrezzature da costruzione standard e liquide, che saranno mantenute per un utilizzo operativo di lungo periodo e impiegate su più progetti. La seconda tranche fornisce un supporto limitato al capitale circolante per livellare le tempistiche dei flussi di cassa nei periodi di massima attività.

La struttura del prestito è allineata al ciclo operativo della società e consente di ampliare la capacità esecutiva limitando al contempo la pressione sui flussi di cassa durante la realizzazione dei progetti.

Come viene rimborsato il prestito

Il tuo investimento di 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC funziona come un'obbligazione a 10 mesi: interessi mensili, poi il capitale torna al mese 012345678901234567890.

DataInteresseCapitaleTotale
Utile netto+012345678901234567890.012345678901234567890012345678901234567890 USDC
Rendimento totale012345678901234567890.012345678901234567890012345678901234567890 USDC

Mutuatario

Lutrina Construction And General Supplies LimitedWangige, Kenya · fondata nel 2018
Lutrina Construction And General Supplies Limited

Lutrina Construction And General Supplies Limited è un'impresa edile keniota privata, costituita il 14 marzo 2018. L'azienda opera principalmente a Nairobi e nelle aree metropolitane circostanti, concentrandosi su progetti di costruzione residenziali e commerciali di piccola e media scala.

L'azienda opera come general contractor asset-light, assumendosi la piena responsabilità del coordinamento dei progetti, della gestione dei subappaltatori, dell'approvvigionamento dei materiali da costruzione, del controllo dei costi, della supervisione della qualità e della comunicazione con i clienti. I lavori di costruzione veri e propri sono eseguiti tramite una rete di subappaltatori specializzati, mentre Lutrina mantiene il rischio contrattuale e di esecuzione nell'ambito di contratti a prezzo fisso o ibridi (prezzo fisso con varianti approvate).

N. Reg: PVT-Q7UZ6R6lutrina-construction.com

Informazioni sulla società

Lutrina Construction And General Supplies Limited è un'impresa edile keniota a capitale privato, costituita il 14 marzo 2018. La società opera principalmente a Nairobi e nelle aree metropolitane circostanti, concentrandosi su progetti di costruzione residenziali e commerciali di piccola e media scala.

La società opera come general contractor asset-light, assumendosi la piena responsabilità del coordinamento dei progetti, della gestione dei subappaltatori, dell'approvvigionamento dei materiali da costruzione, del controllo dei costi, della supervisione della qualità e della comunicazione con i clienti. I lavori di costruzione veri e propri sono eseguiti tramite una rete di subappaltatori specializzati, mentre Lutrina mantiene il rischio contrattuale e di esecuzione nell'ambito di contratti a prezzo fisso o ibridi (prezzo fisso con varianti approvate).

Oltre ai servizi di general contracting, Lutrina acquista e fornisce autonomamente i materiali da costruzione ai propri cantieri. L'approvvigionamento e la consegna dei materiali rappresentano una componente di margine distinta, che si aggiunge al compenso di general contracting e contribuisce alla redditività complessiva dei progetti.

Dati societari: numero di registrazione PVT-Q7UZ6R6; sede legale Shamata Building, Nakuru–Nairobi Highway, Kinoo, Kabete District, Kiambu County (Wangige), Kenya; attività operativa dal 2019.

Leadership e modello operativo

La società è guidata dalla sua CEO e unica azionista, Doreen Kendi Mukami, ingegnere di formazione con precedenti esperienze professionali presso grandi imprese di costruzione e società di sviluppo immobiliare in Kenya. Le decisioni strategiche, la disciplina sui prezzi, la selezione degli appaltatori e la supervisione dell'esecuzione sono accentrate a livello di management, a riflesso di un modello operativo guidato dalla direzione anziché dagli asset o dalla tecnologia.

Lutrina non dispone di squadre di costruzione interne permanenti né di macchinari pesanti. Nell'ambito della propria strategia di sviluppo confermata, la società intende introdurre in modo selettivo attrezzature di costruzione di proprietà e passare a un modello di esecuzione ibrido, che consenta l'esecuzione in proprio di un numero limitato di pacchetti standardizzati di opere civili, mantenendo una struttura basata sui subappaltatori.

I clienti target della società comprendono sviluppatori immobiliari privati, proprietari di terreni e piccoli investitori commerciali che cercano una consegna prevedibile tramite un unico appaltatore coordinatore. Il modello operativo privilegia flessibilità, crescita controllata e bassi costi fissi, facendo affidamento su una selezione rigorosa dei progetti, una stima accurata dei costi e un coordinamento efficace dei subappaltatori.

Track record e clienti

Lutrina vanta un comprovato track record nella realizzazione di progetti residenziali e commerciali comparabili per sviluppatori PMI e istituzionali a Nairobi, a sostegno del suo posizionamento in un segmento di mercato ripetibile. Gli incarichi ricorrenti e un portafoglio di progetti completati indicano una solida rilevanza operativa, anziché una dipendenza da contratti occasionali o atipici.

I progetti in corso e in programma sono con Optiven Ltd, Fanaka Real Estate, Centum Real Estate Ltd, Fusion Group e Username Properties Ltd.

Interesse annuo
23.40 %
Durata
10 mesi
Utile netto
Voucher
+0 USDC
Rendimento totale0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Iscriviti per investire