Originador de préstamos (Copy)
Capacidad de préstamo en cuatro líneas de producto
La línea de €9M se dispone a razón de €800k al mes, financia nuevos préstamos en las líneas de consumo, empresas, factoring y financiación de activos garantizada, y refinancia los vencimientos de agosto–octubre de 2026 de la primera línea.
100USDC
0.14% de 70,000 USDCRiesgo: A7 meses22.90 %
Tanir Credit & Accounting Services Limited (en adelante, Tanir) se fundó en 2018 y está en proceso de transición hacia un modelo totalmente digital. Actualmente, la empresa opera con un modelo híbrido y está trasladando las solicitudes de préstamos a su sitio web, con el plan de lanzar una aplicación móvil nativa en un plazo de 2 a 3 años. Tanir atiende el mercado nacional de Kenia de extremo a extremo, con concentraciones de prestatarios en Nairobi y Mombasa, y utiliza M-Pesa para el desembolso y el reembolso de los préstamos. La empresa ofrece crédito a corto plazo (vencimiento corto) a través de dos líneas: microcréditos B2C para particulares y préstamos B2B para micro y pequeñas empresas, incluido un producto de factoraje específico.
Orígenes y evolución
Tanir comenzó con préstamos relacionados con vehículos (financiación de automóviles para operadores de transporte). Luego se amplió a préstamos generales de corto plazo para individuos y empresas, desarrollando la suscripción y las cobranzas basadas en el flujo de caja. A medida que los canales digitales maduraron, la empresa probó solicitudes en línea a través de chatbots y herramientas automatizadas, manteniendo un soporte fuera de línea limitado para casos excepcionales. Hoy, Tanir está consolidando la originación en su sitio web —con una aplicación móvil nativa a continuación— para pasar a ser totalmente en línea en los próximos 2 a 3 años. Paralelamente, la empresa se expandió al crédito para PYMES, ofreciendo préstamos estándar para capital de trabajo (≈30–180 días) y factoraje (≈104 días), ambos bajo una debida diligencia mejorada (verificación de contrato, factura y contraparte). Este cambio digital permite una mejor escalabilidad, mejores perspectivas de riesgo y una economía unitaria más eficiente.
El factoring es una financiación a corto plazo contra facturas o contratos verificados… el reembolso suele proceder del deudor una vez liquidada la factura. Cubre el desfase de tesorería de un proveedor antes de que el comprador pague; el reembolso procede normalmente de la liquidación de la factura/contrato por parte del deudor. Esta estructura ayuda a mitigar el riesgo crediticio en comparación con los préstamos de capital circulante sin garantía y permite importes más elevados para pymes fiables.
Productos y precios
Tanir emite actualmente más de 85.000 préstamos al año, atendiendo tanto a clientes B2C como B2B a través de canales principalmente digitales (sitio web hoy; aplicación móvil próximamente). En la línea de consumo, los microcréditos a corto plazo de 7 a 30 días tienen un precio medio del 0,76% diario (≈277% anual, interés simple). Los importes típicos de los préstamos oscilan entre 3.000 y 60.000 KSh (media de 160 €), con un plazo medio de ≈20 días y una tasa de repetición de ≈21% (que se considera alta para los microcréditos de consumo) impulsada por límites de crédito progresivos.
En la línea de negocio (no factoring), los préstamos para capital de trabajo tienen plazos de ≈30–180 días al ≈41% anual, con importes típicos de 300.000–2.000.000 KSh (promedio de 8.667 €) bajo suscripción manual. El producto de factoring para PYMES financia facturas o contratos verificados bajo una diligencia debida mejorada (controles de contrato/factura/contraparte), con un plazo típico de ≈104 días al ≈31% anual y tamaños de importe de 300.000–6.000.000 KSh (promedio de 30.406 €).
Durante los últimos tres trimestres, la tasa de morosidad ponderada de la cartera es de ≈9,3 % (Particulares 13 %, Empresas 2 %, Factoring 1 %), en línea con la composición actual de la cartera (67,39 % / 21,59 % / 11,02 % respectivamente). Los desembolsos y reembolsos se ejecutan a través de M‑Pesa (con soporte para transferencias bancarias), y la suscripción utiliza una puntuación integrada con el CRB y análisis de comportamiento.
Licencia y cumplimiento
Tanir cuenta con una licencia como Proveedor de Crédito Digital (DCP) emitida por el Banco Central de Kenia (CBK) — CBK/DCP/2024/82, con fecha del 7 de octubre de 2024. La licencia está vigente; la empresa paga puntualmente todas las tasas de licencia y supervisión aplicables.
Históricamente, los préstamos digitales en Kenia operaron durante un largo periodo con una regulación directa limitada. Tras la introducción por parte del CBK del régimen de licencias DCP, todos los proveedores debieron solicitar autorización. Durante la transición, y mientras las solicitudes estaban bajo revisión del CBK —un proceso que, para algunas empresas, podía prolongarse hasta unos 2,5 años—, se permitió a los solicitantes que cumplían con los requisitos seguir operando en Kenia a la espera de una decisión final. Tanir presentó su solicitud a su debido tiempo y continuó operando en el mercado nacional hasta la emisión formal de la licencia.
Liderazgo y organización
Tanir es propiedad exclusiva de su fundadora y directora ejecutiva, Leah Muthoni Nganga. Esta alineación de propiedad y liderazgo respalda las decisiones estratégicas a largo plazo y la disciplina de capital, incluida una política conservadora de dividendos y bonificaciones centrada en la reinversión. Como directora ejecutiva, Leah define la estrategia, supervisa la política crediticia y las asociaciones clave de la empresa, y lidera el compromiso con los inversores y el Banco Central de Kenia.
El equipo ejecutivo también incluye un Director Financiero responsable de la planificación financiera, tesorería, impuestos, auditorías, gestión de financiación y economía unitaria, y un Director de Operaciones que coordina las operaciones diarias en las áreas de riesgo, scoring, cobros y atención al cliente, al tiempo que diseña y hace cumplir los procesos y los SLA. Las funciones principales (Riesgo, Scoring y Legal, Cobros, Atención al Cliente, TI y Desarrollo, y Marketing y Crecimiento) están dirigidas cada una por un gerente dedicado. Esta estructura reduce la dependencia de personas clave, refuerza la gobernanza y permite una ejecución escalable.
Garantía del préstamo
Visión general de las garantías
El €3,500,000 El préstamo estará garantizado principalmente por los activos circulantes de la empresa, complementados por activos fijos y garantías personales. La estructura de la garantía combina la cartera de préstamos activos, reservas de efectivo, equipo de oficina y un vehículo pignorado, proporcionando una base diversificada de activos tanto dinámicos como tangibles. Además, los mecanismos de control del flujo de caja garantizarán un seguimiento transparente de los desembolsos y reembolsos del préstamo.
Recursos dinámicos
Cartera de préstamos: 1.550.000 € – representa la cartera activa de préstamos desembolsados a clientes, neta de pérdidas crediticias esperadas. La cartera de préstamos es revolvente y proporciona flujos de caja continuos a través de reembolsos programados.
Reservas de efectivo: 304.000 € – liquidez disponible en cuentas de la empresa, pignorada como parte del paquete de garantías.
En conjunto, estos activos operativos suman 1.854.000 € y representan la base operativa central del negocio. Se supervisan mensualmente para garantizar la calidad de la cartera y la adecuación de las garantías.
Activos fijos
Equipamiento de oficina: 67.482 € – incluyendo escritorios, sillas, ordenadores, monitores y equipamiento de cocina.
Toyota Land Cruiser 300 3.5 AT (2023): 78.360 € – vehículo pignorado como garantía; el director aporta un aval personal independiente.
Mecanismos de flujo de caja y reservas
Todos los desembolsos de préstamos y reembolsos de los prestatarios se procesan a través de cuentas bancarias y de pago móvil dedicadas. Esto garantiza un seguimiento transparente de las entradas diarias y proporciona al prestamista una visibilidad clara sobre la generación de efectivo. Se espera que la cartera de préstamos rote varias veces durante el plazo de la facilidad, generando liquidez suficiente para cubrir intereses y capital. Además, la empresa acumulará reservas de reembolso antes del vencimiento de los tramos, creando un colchón de liquidez adicional para las liquidaciones de pago único.
Resumen de garantías
Componente | Valor (€) |
Libro de préstamos | 1,550,000 |
Reservas de efectivo | 304,000 |
Equipo de oficina | 67,482 |
Vehículo (Land Cruiser) | 78,360 |
Total | 1,999,842 |
Tanir Servicios de Crédito y Contabilidad Limitada fue fundado11 abr 2018
Inicio de trabajo/producción activa11 abr 2018
Revenue in 2023€2,029,834
Revenue in 2024€2,449,452
Objetivo mínimo35,000 USDC
Inversores1
Pagos de interesesmensual
Reembolsos de capitalpago único
Pagos totales7 meses
Puntuación de riesgo
Puntuación total de riesgoA
Deuda frente a capital1.04
LTV54%
Historial crediticio8 / 10
Tipo de garantíaActivos de la empresa
La calificación A (tercer nivel) se basa en una licencia del CBK en vigor, beneficios en todos los ejercicios desde 2021 con un margen neto que pasa del 7.9% al 30.7% en 2025, y una primera ronda de deuda de €5,126,275 cuyos tramos vencidos se reembolsaron en plazo.
- Una D/E (deuda sobre fondos propios) de 1.04 es moderada para un prestamista, cuyo modelo operativo se basa en el apalancamiento;
- el LTV del 54% se mide frente al máximo pendiente de la línea de ≈€4.8M, no frente al compromiso de €9M;
- puntuación del historial crediticio de 8/10.
A tener en cuenta:
- el historial con deuda externa es corto: una única línea dispuesta desde finales de 2025;
- la garantía descansa sobre todo en la cartera de préstamos renovable y no en activos fijos;
- la línea de financiación de activos es reciente y la disputan operadores consolidados más grandes (Watu, Mogo, M-KOPA);
- ≈€3.55M de la primera línea vencen en agosto–octubre de 2026 y esta línea los refinancia en parte;
- la financiación es en divisa fuerte frente a ingresos en chelines.
Finanzas
Ingresos 2025€3.06M
Beneficio neto 2025€939k
Margen neto 202530.7%
Préstamos 2025≈88,100
€ millones
€1.58 M1.58
€2.03 M2.03
€2.45 M2.45
€3.06 M3.06
€9.61 M*9.61*
€13.61 M*13.61*
20222023202420252026F2027F
* 2026–2027 corresponden al escenario base de la dirección con esta línea dispuesta según lo previsto; 2026 incluye los datos reales de enero–mayo
El crecimiento de Tanir ha estado limitado por la liquidez y no por la demanda: a medida que llegaba el capital de la primera línea, el despliegue mensual pasó de unos €0.25M a €1.34M en mayo de 2026.
Ingresos en aumento
- Los ingresos crecieron cada año, de €1,381,277 en 2021 a €3,061,377 en 2025.
- Solo enero–mayo de 2026 aportó €2,899,025.
- El escenario base prevé €9,613,122 en 2026 y €13,614,848 en 2027.
Márgenes al alza
- El beneficio neto creció de €109,216 en 2021 a €939,106 en 2025, y a €1,060,039 en enero–mayo de 2026.
- El margen neto pasó del 7.9% (2021) al 30.7% (2025).
Volumen y calidad de los préstamos
- ≈88,100 préstamos en el ejercicio 2025; ritmo de originación de ≈112,000 al año en 2026.
- Tasa de impago combinada de ≈3.7% entre enero y mayo de 2026, frente a ≈4.0% en el ejercicio 2025.
Mercado
Kenia es el mercado de crédito digital más avanzado de África Oriental: ~€10.0 mil millones prestados en ~270 millones de préstamos digitales en 2019–2023, con aproximadamente 153 proveedores autorizados. Se prevé que su mercado de crédito digital y alternativo pase de ~€246 millones en 2023 a ~€670 millones en 2028. La financiación de boda-bodas es uno de los segmentos de más rápido crecimiento, con más de dos millones de conductores con licencia.
Desglose de la garantía
Cartera de préstamos (neta de pérdidas crediticias esperadas) · €8.7M
Cartera de préstamos (neta de pérdidas crediticias esperadas)€8,695,000
Reservas de tesorería (pignoradas)€500,000
Equipamiento de oficina€90,000
Vehículo (Land Cruiser 300, 2023)€78,360
Total pignorado€9,363,360Cartera de préstamos a fin de mayo de 2026; ≈1.95x el máximo pendiente de ≈€4.8M, más una garantía personal del administrador.
La línea está garantizada principalmente por los activos circulantes de Tanir, además de activos fijos y una garantía personal del administrador.
1. Cartera de préstamos y tesorería
- Cartera de préstamos activa de ≈€8.70M neta de pérdidas crediticias esperadas (fin de mayo de 2026), que se renueva con los reembolsos programados.
- Una parte creciente son derechos de cobro de financiación de activos garantizados: logbooks retenidos, telemática GPS y seguro.
- €500,000 de reservas de tesorería pignoradas.
2. Activos fijos
- Equipamiento de oficina valorado en €90,000.
- Un Toyota Land Cruiser 300 de 2023 valorado en €78,360.
Cobertura
La garantía total de ≈€9.36M se mide frente al máximo pendiente de ≈€4.8M, porque los tramos se reembolsan antes de que se dispongan los siguientes. Eso supone una cobertura de ≈1.95x. Todos los desembolsos y reembolsos pasan por cuentas paybill y bancarias específicas, y se constituyen reservas antes de cada vencimiento bullet.
Cómo se paga el préstamo
Tu inversión de USDC funciona como un bono a 7 meses: intereses mensuales y devolución del principal en el mes .
| Fecha | Intereses | Capital | Total |
|---|
Beneficio neto+ USDC
Retorno total USDC
Prestatario
Tanir Servicios de Crédito y Contabilidad LimitadaKiambu, Kenia · fundada en 2018
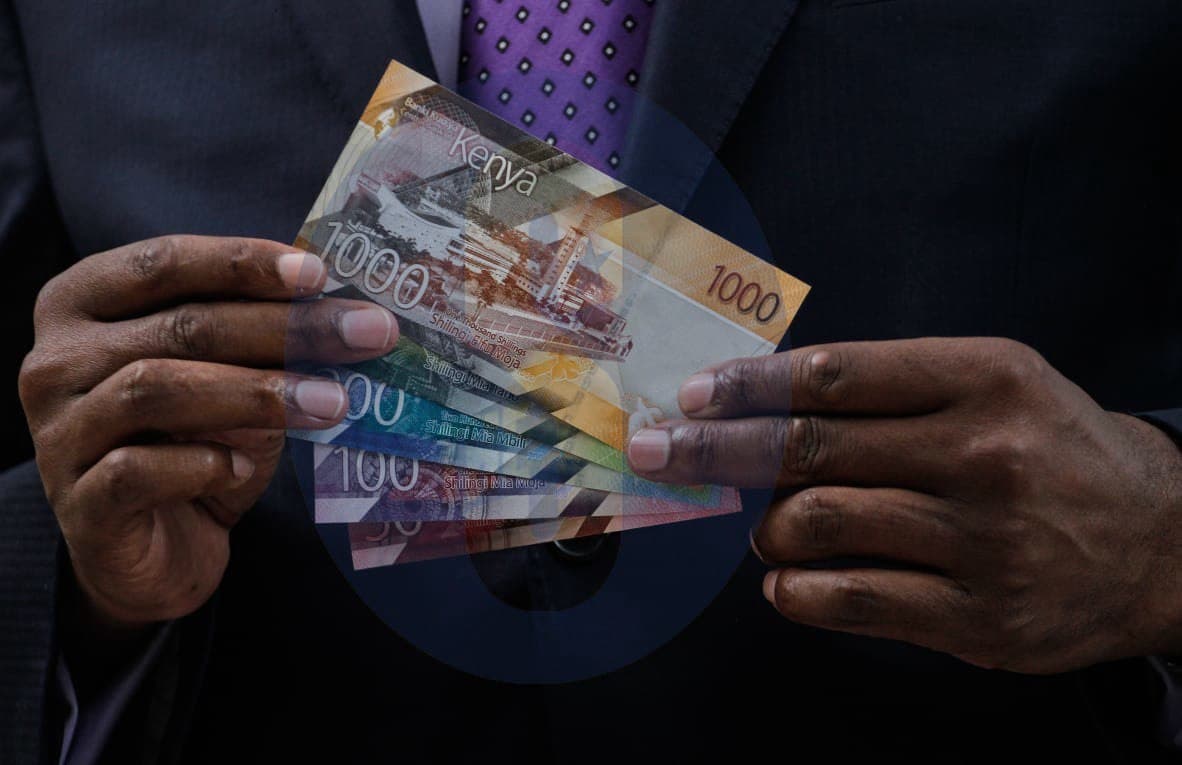
Tanir Credit & Accounting Services Limited (en adelante, Tanir) se fundó en 2018 y está realizando la transición a un modelo plenamente digital. La empresa opera actualmente un modelo híbrido y está llevando las solicitudes de préstamo en línea a través de su sitio web, con una aplicación móvil nativa prevista dentro de 2 a 3 años. Tanir atiende el mercado interno de Kenia de principio a fin, con concentraciones de prestatarios en Nairobi y Mombasa, y utiliza M-Pesa para el desembolso y el reembolso de préstamos. La empresa ofrece crédito a corto plazo (plazo corto) en dos líneas: micropréstamos B2C para personas físicas y préstamos B2B para micro y pequeñas empresas, incluido un producto de factoring específico.
Nº de registro: PVT-Y2U3BX7tanirltd.co.ke