AnmeldenRegistrieren
  • Primär
  • Sekundär
  • Cryptolending
  • Token
  • Meine Investitionen
  • Mehr
    Ligen
    Transaktionen
    Empfehlungsprogramm
    Hilfe & Feedback
    Twitter
    Telegram
    LinkedIn
  • Primär
  • Sekundär
  • Cryptolending
  • Token
  • Meine Investitionen
  • Mehr
AnmeldenRegistrieren
PrimärSekundärCryptolendingInvestitionen
PrimärSekundärCryptolendingTokenMeine Investitionen
LigenTransaktionenEmpfehlungsprogrammHilfe & Feedback
TwitterTelegramLinkedIn
4.7Trustpilot
  • Allgemeine Geschäftsbedingungen
  • Datenschutzrichtlinie
  • Hilfe & Feedback
  • WEB2-Plattform
🧰 DienstleistungenID: 830

Bitcoin Mining

0USDC
0 % von 30,000 USDC
RisikobewertungA
Jahreszins23.10 %
Laufzeit9 Monate
Läuft ab
Registrieren, um zu investieren
Überblick
Risikobewertung
Finanzen
Sicherheit
Kreditnehmer
Ausbau des Standorts in Paraguay von 2 MW auf 8 MW

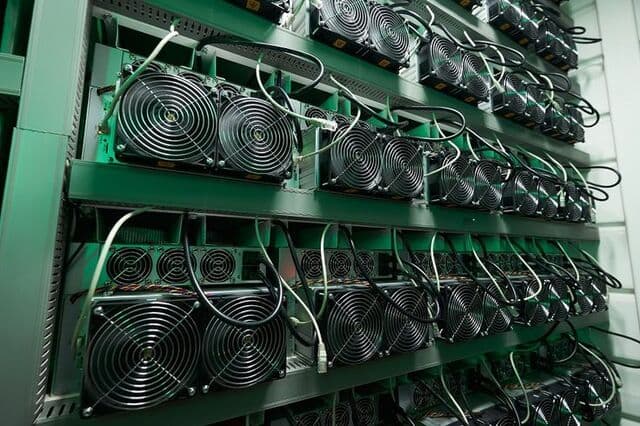
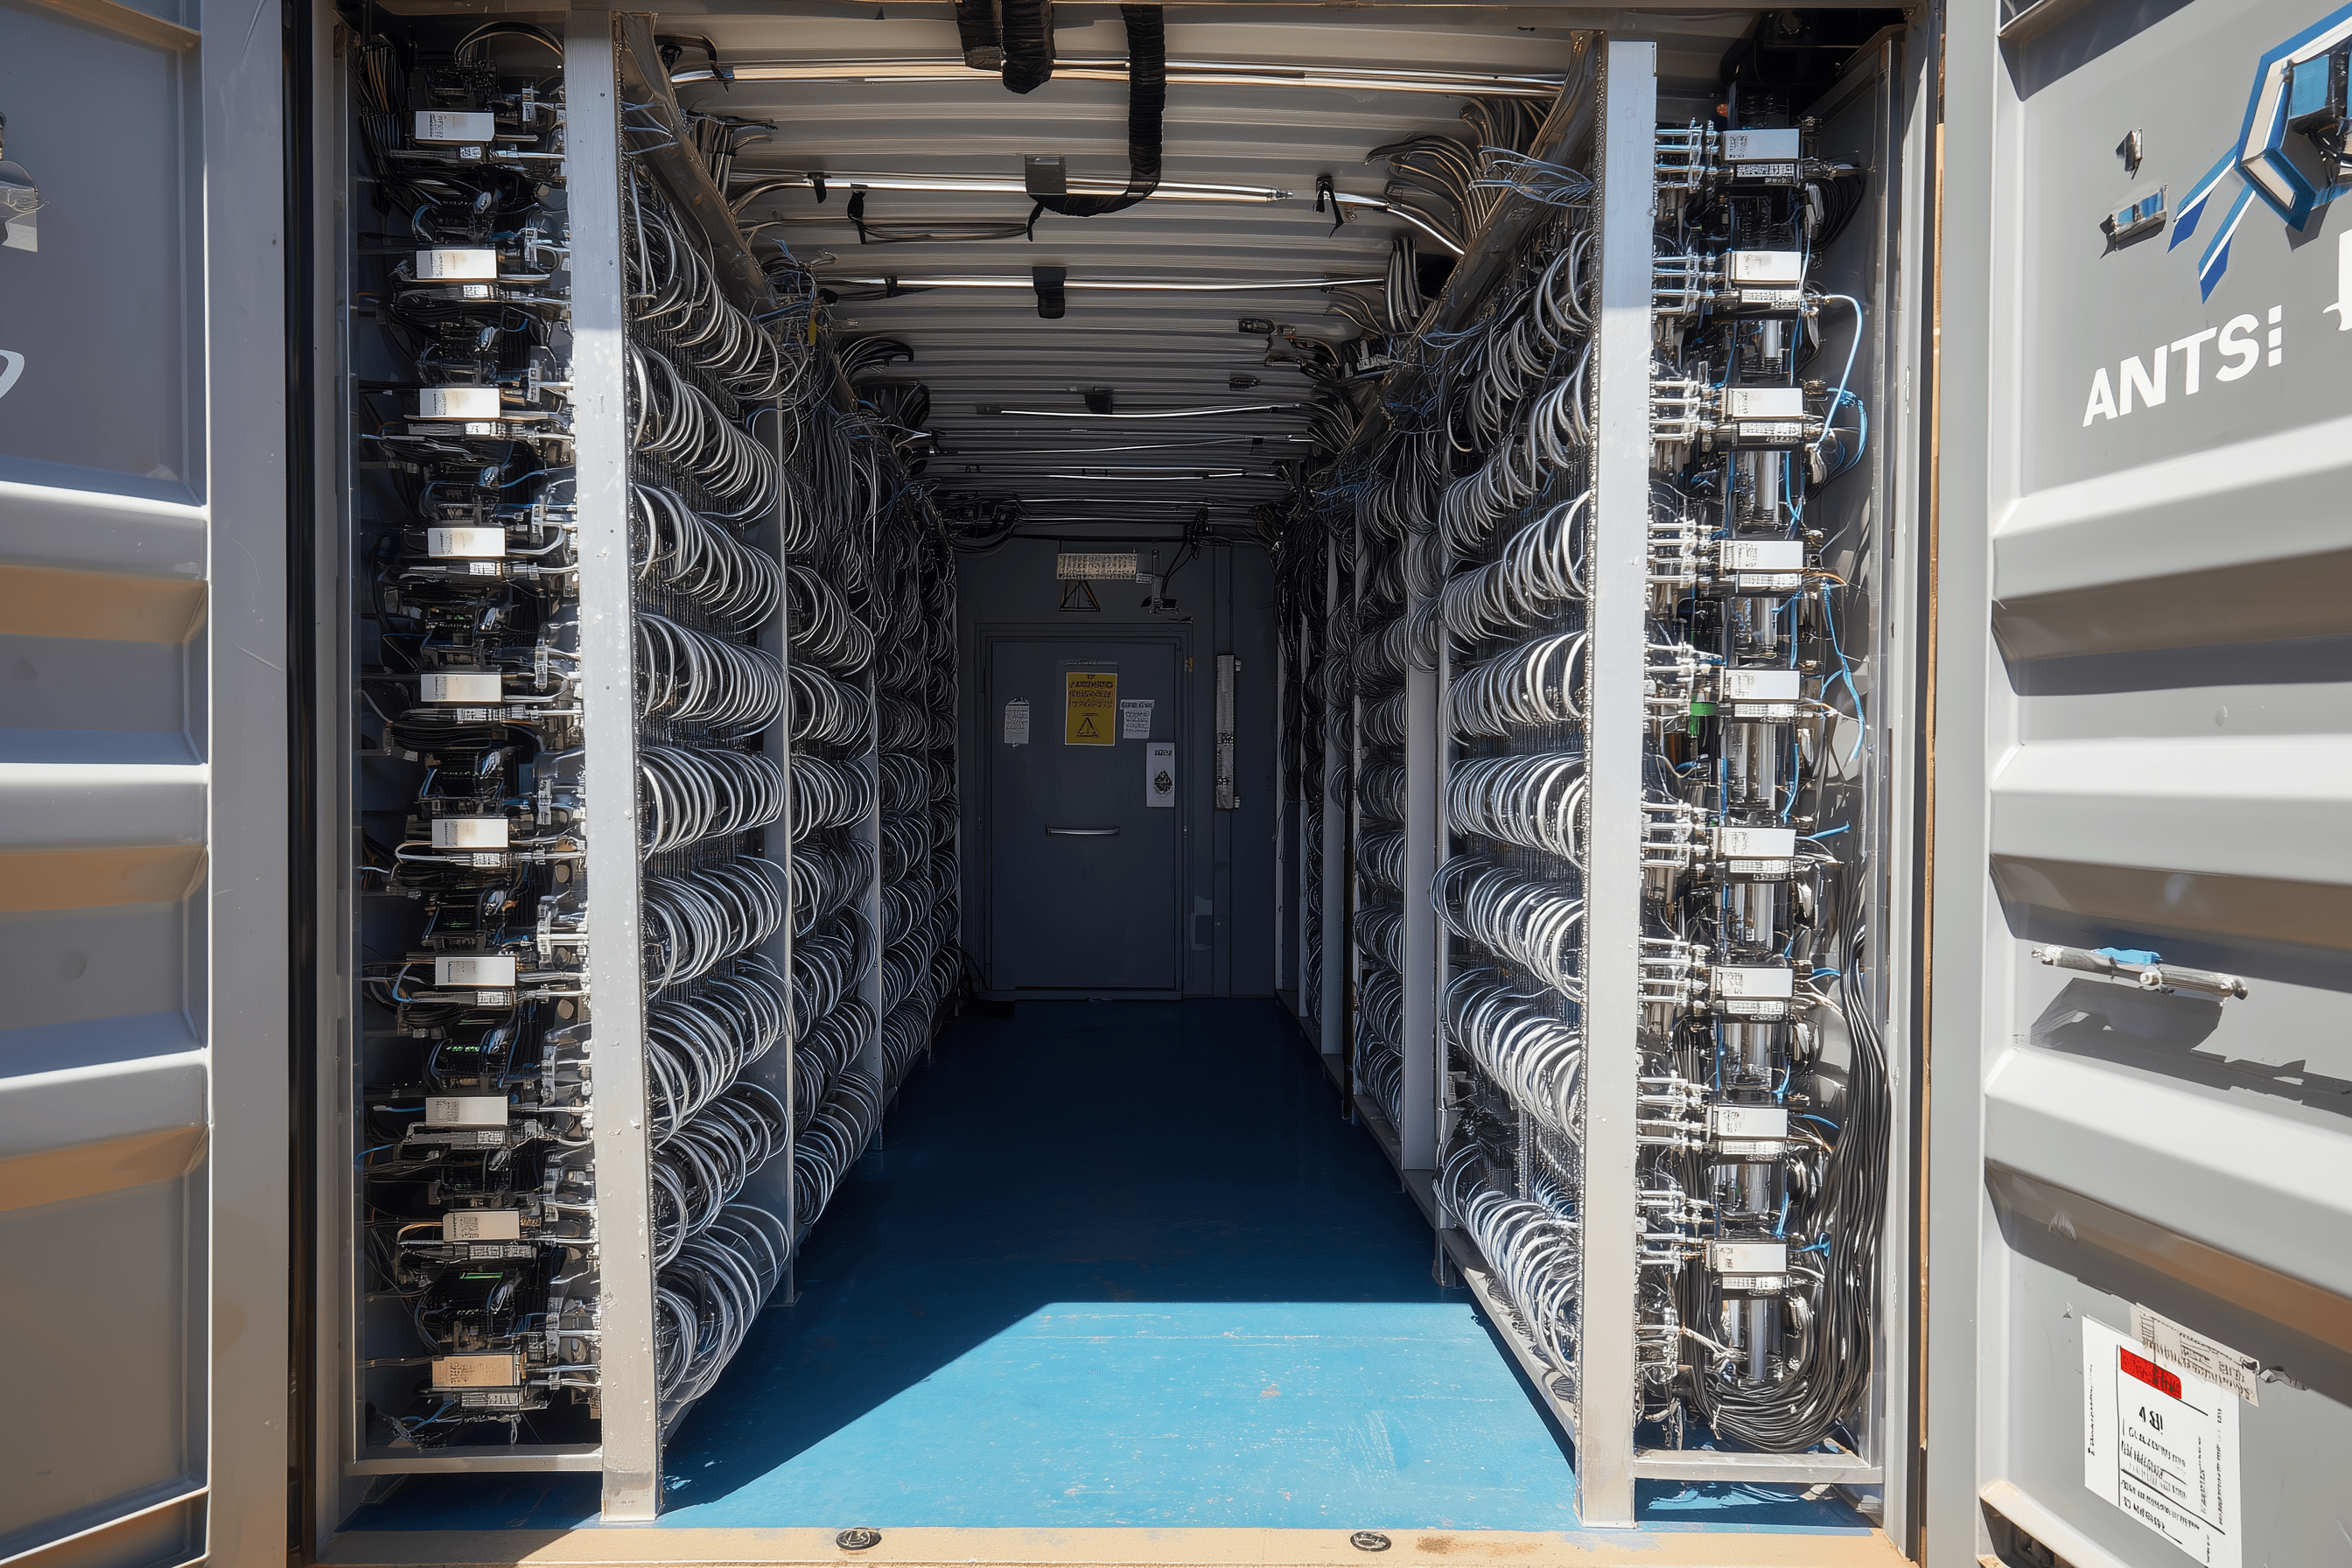
Mit der Kreditlinie über 3,6 Mio. € werden rund 1.710 Antminer S21 Pro samt Versand, Zoll und Installation gekauft; das fügt ca. 6 MW Kapazität hinzu und erweitert den netzgebundenen Standort von ORAX in Paraguay von etwa 2 MW auf 8 MW.

0USDC
0 % von 30,000 USDC
Risikobewertung: A9 Monate23.10 %
Bitcoin Mining

ORAX Assets Management Corp. ist eine in Panama eingetragene internationale Geschäftsgesellschaft mit Betriebsvermögen in Paraguay. Das Unternehmen wurde als zweckgebundenes Vehikel für das Bitcoin-Mining im industriellen Maßstab gegründet und basiert auf einem einzigen, erweiterbaren Standort, der an das paraguayische Stromnetz angeschlossen ist. Die Kernaktivität von ORAX ist der Besitz und Betrieb von ASIC-basierten Mining-Kapazitäten auf eigene Rechnung, mit einem strategischen Schwerpunkt auf der Akkumulation von geschürften BTC in der Bilanz („Mine-and-Hold“), anstatt diese als kurzfristigen operativen Cashflow zu behandeln.

Der aktuelle Standort nutzt etwa 2 MW elektrische Last durch installierte Mining-Hardware und einen gesicherten 24/7-Betrieb. Die elektrische und physische Infrastruktur wurde für einen Hochlauf auf etwa 8 MW vorbereitet, mit einem vertraglichen Potenzial von 8–10 MW unter dem bestehenden Tarifrahmen. Zum jetzigen Zeitpunkt sind Hardware und Finanzierung der primäre Engpass für das Wachstum, nicht Strom oder Platz: Der Standort ist konzeptionell als konzentrierte, skalierbare Plattform für eine kostengünstige BTC-Produktion unter Verwendung moderner, optimierter ASIC-Flotten konzipiert.

Geschäftsmodell und Aktivitäten

ORAX agiert als reiner Self-Miner und nicht als Hosting-Anbieter oder Hardware-Wiederverkäufer. Sein Geschäftsmodell besteht darin, sich strukturell kostengünstigen Netzstrom in Paraguay zu sichern, eigene ASIC-Maschinen in einem optimierten luftgekühlten Setup einzusetzen und Strom zu den niedrigstmöglichen All-in-Stückkosten in BTC umzuwandeln. Die Wertschöpfung erfolgt ausschließlich in der eigenen Bilanz des Unternehmens: Es gibt keine Drittkunden, deren Maschinen vor Ort gehostet werden, und keine gebührenbasierten Dienstleistungen, die das wirtschaftliche Potenzial des Minings verwässern würden.

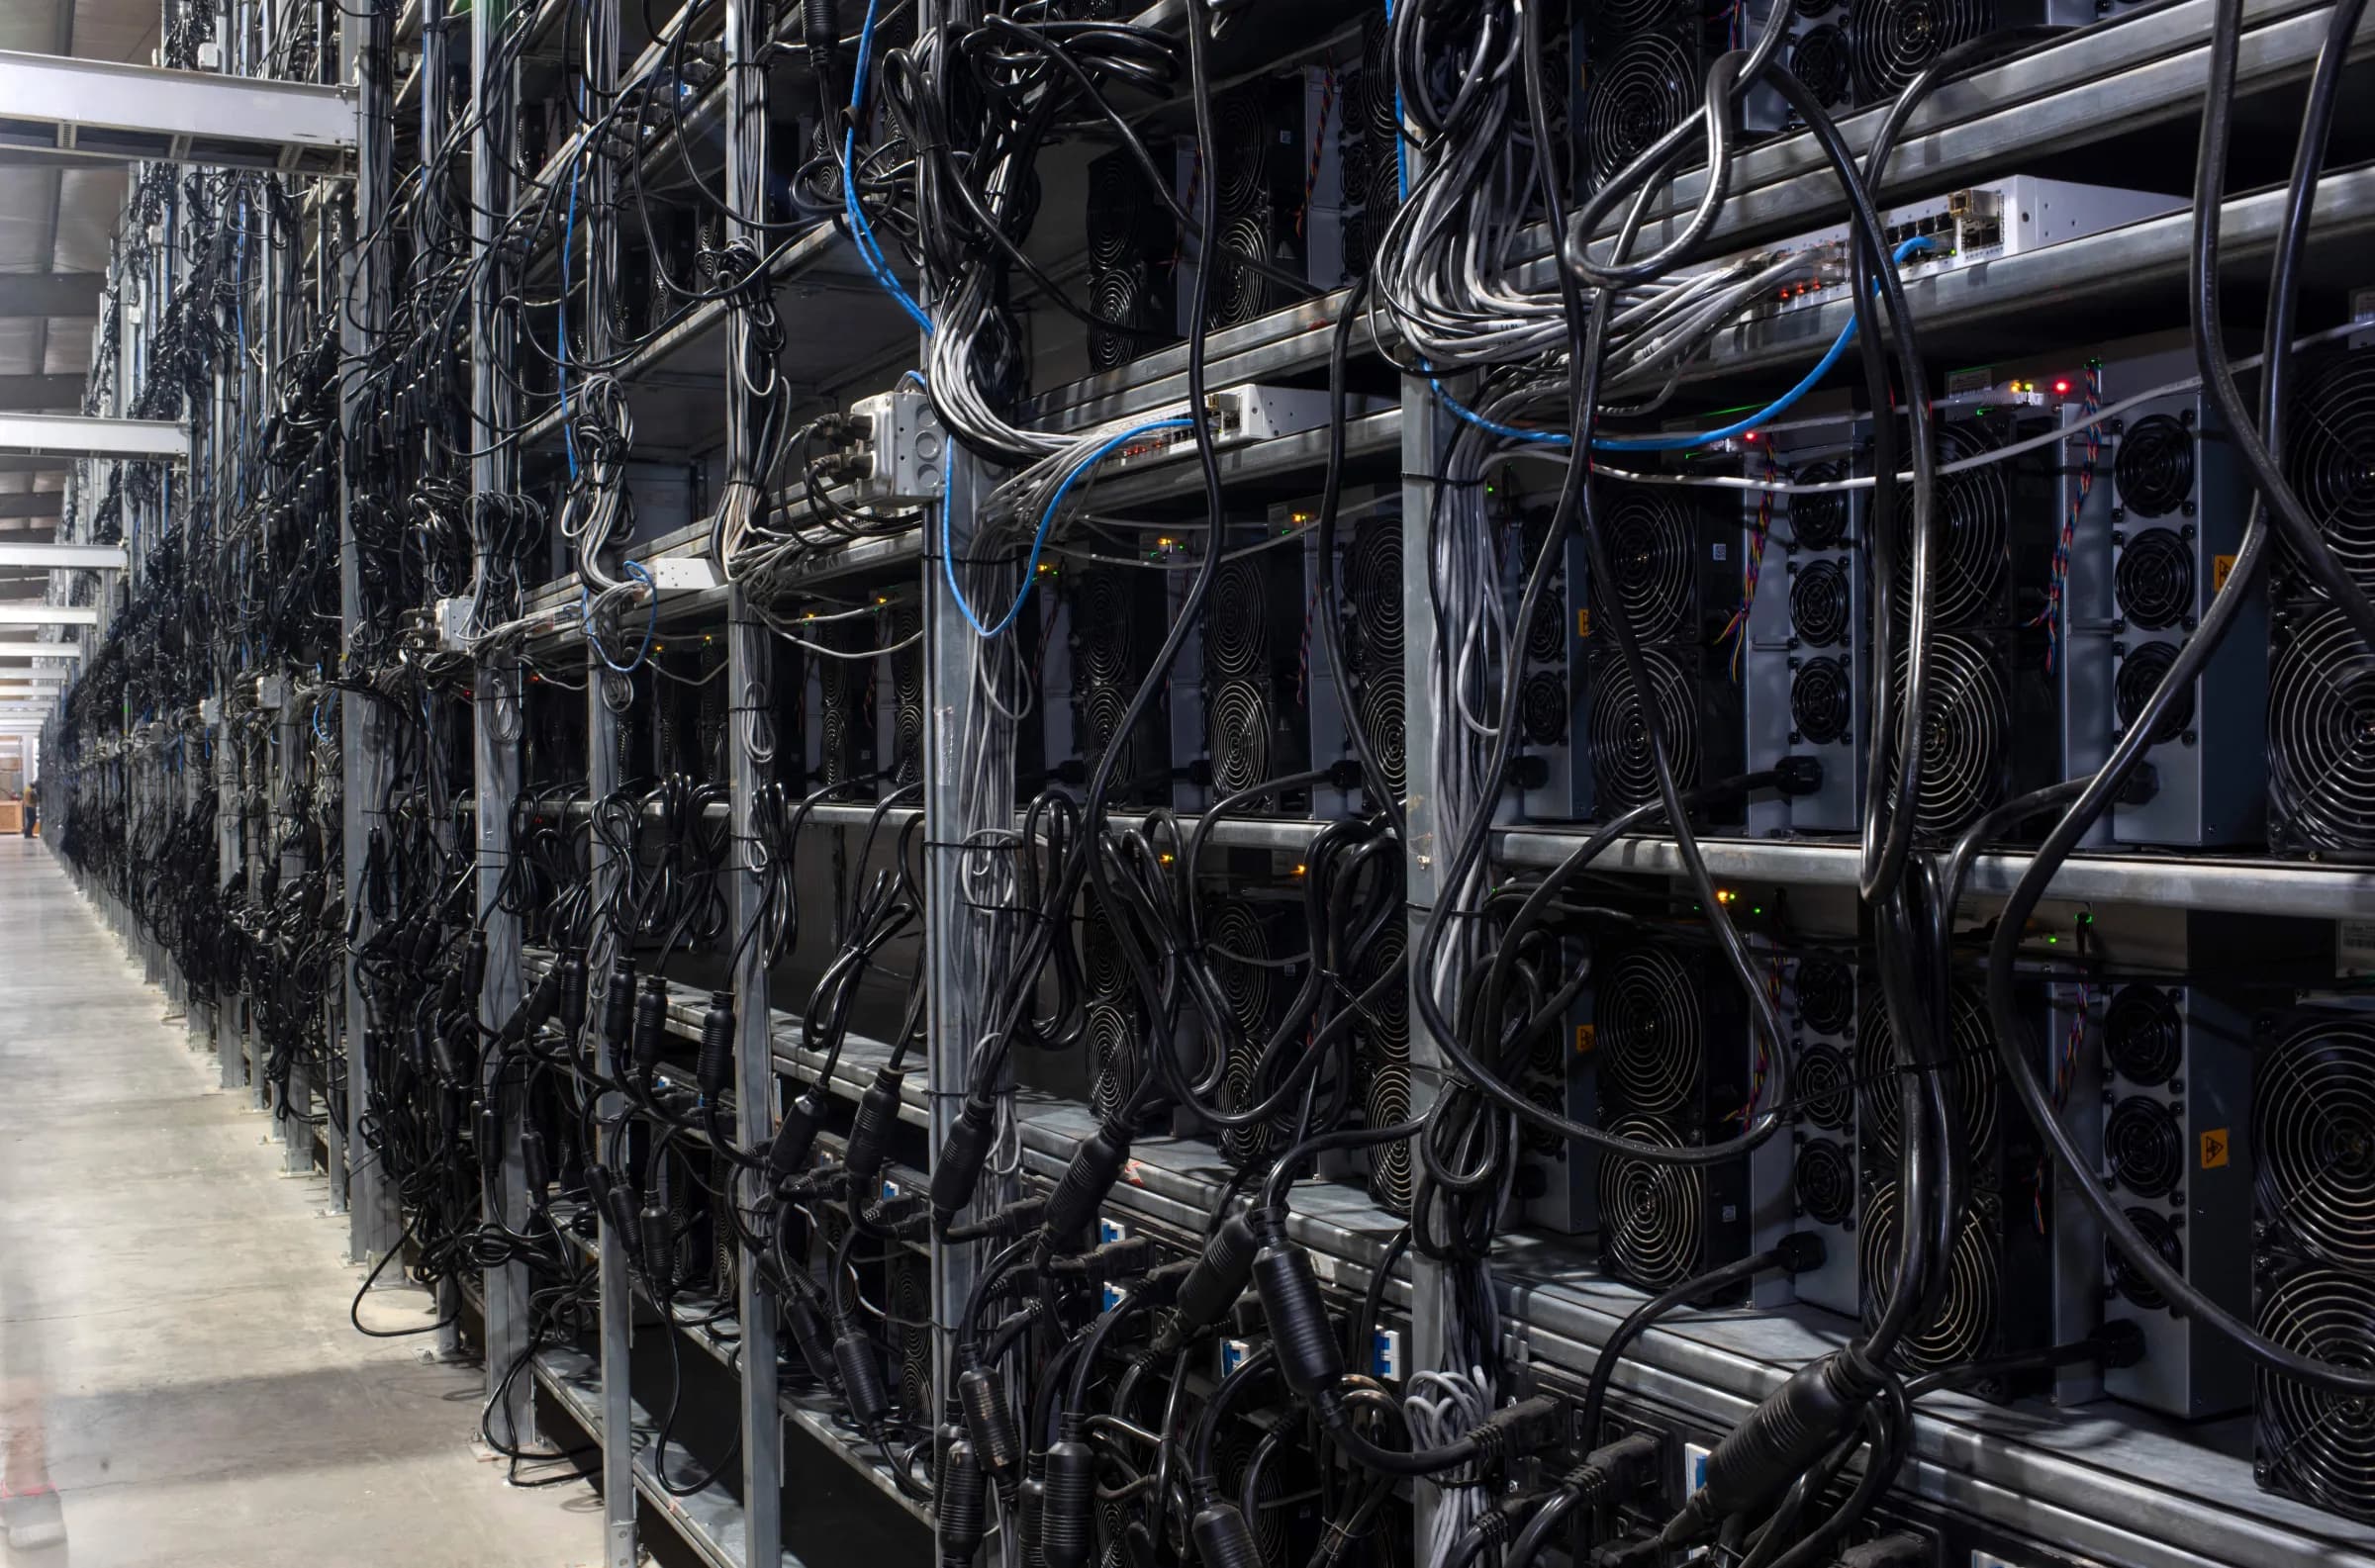
Die Plattform integriert die gesamte Mining-Wertschöpfungskette für den Eigenbetrieb: Auswahl, Beschaffung und Import von ASIC-Hardware; Seefracht und Zoll; Vorbereitung vor dem Einsatz (Inspektion, Austausch ausgewählter Komponenten, Wärmemanagement); Installation und Konfiguration in Racks; Firmware-Optimierung; kontinuierliche Überwachung; Wartung und Reparaturen vor Ort. Ein wesentliches Unterscheidungsmerkmal ist der systematische Einsatz maßgeschneiderter Firmware, die eine Steigerung der Rechenleistung um 15–20 % gegenüber den Standardeinstellungen anstrebt und so eine höhere Hashrate pro investiertem Kapital und pro verbrauchter kWh ermöglicht.

Auf der finanziellen Seite sind die Aktivitäten von ORAX in einer „Mine-and-Hold“-Treasury-Politik verankert. Geminte BTC werden als strategischer Treasury-Vermögenswert behandelt und nicht systematisch verkauft, um Betriebskosten zu decken. Stattdessen wird ein Teil des BTC-Bestands als Sicherheit für Kredite verpfändet (in der Regel bis zu ~50 % Beleihungsauslauf), wobei die Finanzierung in USDT zu Zinssätzen im Bereich von 6–8 % p.a. erfolgt. Diese Darlehen werden zur Finanzierung der Betriebskosten verwendet, was den Verbleib der geminten Coins ermöglicht und das Unternehmen so positioniert, dass es von potenziellen Preissteigerungen profitieren kann, insbesondere im Zeitraum um und nach dem erwarteten Halving 2028.

Betriebsstruktur

Operativ kombiniert ORAX einen schlanken internen Kern mit dem umfassenden Einsatz spezialisierter Auftragnehmer. Das interne Team kümmert sich um das strategische Management, wichtige technische Entscheidungen und den täglichen Betrieb des paraguayischen Standorts: Hardwareauswahl und -beschaffung, Logistikkoordination, Firmware-Bereitstellung, Leistungsüberwachung, Reparaturen, präventive Wartung und grundlegende Verwaltung. Vier Bediener arbeiten vor Ort unter der Aufsicht eines COO, unterstützt durch den Gründer und eine kleine Verwaltungs-/Assistenzfunktion, die den Dokumentenfluss und die Koordination mit Kreditgebern, Lieferanten und Dienstleistern verwaltet.

Bau- und Elektroarbeiten für den Standortausbau, physische Sicherheit rund um die Uhr, internationale Logistik und Zollabwicklung sowie Buchhaltungs-, Steuer- und Rechtsberatung werden von externen Partnern übernommen. Der Standort wird im Rahmen eines dreijährigen Festpreis-Stromliefervertrags mit dem lokalen Netzbetreiber betrieben, und sein physisches Layout ist für luftgekühlte ASIC-Einsätze mit hoher Dichte optimiert, wobei der Schwerpunkt auf Luftstrommanagement, Wärmeabfuhr und Betriebszeit liegt. Diese „leichte“ Struktur hält die Fixkosten relativ niedrig und ermöglicht es dem Unternehmen, die installierte Hashrate primär durch zusätzliche Hardwarekäufe statt durch wiederholte Infrastrukturausbauten zu skalieren.

Kunden und Marktposition

Im Gegensatz zu vielen Mining-Unternehmen, die Eigen-Mining mit Hosting kombinieren, arbeitet ORAX bewusst ohne externe Kunden. Die gesamte Hashrate am Standort befindet sich im Besitz und unter der Kontrolle des Unternehmens selbst, und es gibt keine Vertriebs- oder Marketingfunktion, die darauf abzielt, private oder kleine institutionelle Miner zu gewinnen. Das Management sieht keine strategische Begründung für die Zusammenarbeit mit kleinen „Retail“-Kunden (1–10 Maschinen) und möchte die Komplexität der Verwaltung zahlreicher kleiner Konten vermeiden.

Grundsätzlich könnten die Infrastruktur und das Betriebsmodell auf groß angelegtes Hosting oder Joint-Venture-Arrangements mit institutionellen Partnern ausgeweitet werden, insbesondere wenn die Plattform bis März–April 2026 nicht vollständig mit ORAX-eigener Hardware bestückt ist. Solche Dienstleistungen würden als Ergänzung zur zentralen Self-Mining-Strategie betrachtet. Im breiteren Markt positioniert sich das Unternehmen als kostenorientierter, wasserkraftbetriebener Miner in Paraguay mit dem Ziel, sich am unteren Ende der globalen Kostenkurve anzusiedeln, wobei die BTC-Gesamtproduktionskosten bei 8 MW unter aktuellen Annahmen im Bereich von Mitte 30.000 USD/EUR-Äquivalent liegen.

Führung und Organisation

Das strategische Konzept und das aktuelle Profil von ORAX sind eng mit seinem Gründer und Alleingesellschafter Goran Jovanovic verbunden, einem Bitcoin-Enthusiasten seit 2011 mit vorheriger Erfahrung als Investor in börsennotierten Mining-Unternehmen wie Bitfarms und anderen Branchenkollegen. Sein langfristiges Engagement im Ökosystem hat den Fokus des Unternehmens auf günstigen Strom, hohe Betriebszeiten, Firmware-gesteuerte Optimierung und disziplinierte Kapitalallokation geprägt.

Im Jahr 2025 vollzog er den Übergang von rein finanziellen Engagements zum Aufbau eines eigenen physischen Betriebs. Dabei leitete er die Sicherung von Grundstücken und Netzanschlüssen in Paraguay, die Verhandlung des dreijährigen Festpreis-Stromvertrags sowie die Planung und den Ausbau der ersten 2-MW-Infrastruktur. Er bleibt der zentrale Entscheidungsträger für Strategie, Expansion, Treasury-Politik und Risiko. Ein kleines Management- und Verwaltungsteam unterstützt ihn in Panama und vor Ort in Paraguay, während nicht zum Kerngeschäft gehörende Funktionen ausgelagert sind. Infolgedessen präsentiert sich ORAX derzeit als fokussierte, gründergeführte Mining-Plattform mit greifbarer Infrastruktur und klarem Skalierungspotenzial, jedoch mit typischen Merkmalen der Frühphase: hohe Abhängigkeit von Schlüsselpersonen, Konzentration auf einen Standort und volle Exponierung gegenüber der langfristigen Preis- und Difficulty-Entwicklung von Bitcoin.

Kreditsicherheiten

Die Investitionsfazilität in Höhe von 3.600.000 EUR ist durch harte, produktive Bergbau-Vermögenswerte am paraguayischen Standort von ORAX besichert. Das Sicherheitenpaket besteht aus:

  • bestehende, voll ausgebaute Strom- und Standortinfrastruktur sowie die bereits installierte ASIC-Flotte in der aktuellen 2-MW-Konfiguration;

  • alle neuen Mining-Hardware-Komponenten und die zugehörige Infrastruktur, die mit dem Darlehenserlös erworben wurden, um ca. 6 MW Kapazität hinzuzufügen (wodurch der Standort auf 8 MW erweitert wird).

Aufgrund der spezifischen Beschaffenheit von Bergbau-Assets werden Sicherheiten auf zwei Ebenen dargestellt:

  • Basiswert – Buch- / Kaufwert in EUR;

  • Konservativer Liquidationswert – 90 % des Basiswerts (10 % Abschlag), was widerspiegelt, dass installierte, betriebsbereite ASICs und Infrastrukturen in der Regel einen hohen Wiederverkaufswert behalten, da sie bei Inbetriebnahme sofort Cashflow generieren können.

Auf dieser Grundlage bieten die verpfändeten Vermögenswerte eine Besicherung des Darlehenskapitals von ca. 154 % zum Basiswert und 139 % auf Basis eines Abschlags von 10 %.

Sicherheitenübersicht

Sicherheitenquelle

Basiswert (EUR)

Liquidationswert, 90 % (EUR)

Bestehende Standortinfrastruktur und installierte Flotte

1,956,039

1,760,435

Kreditfinanzierte Hardware und Infrastruktur

3,600,000

3,240,000

Gesamtsicherheiten

5,556,039

5,000,435

Abdeckungsindikatoren

  • Basiswertabdeckung: 5.556.039 EUR vs. 3.600.000 EUR ≈ 154 %

  • Liquidationswertdeckung (90 % der Basis): 5.000.435 EUR vs. 3.600.000 EUR ≈ 139 %

Selbst bei einem konservativen Abschlag von 10 % auf alle verpfändeten Vermögenswerte übersteigt die Sicherheitenbasis den Darlehensbetrag immer noch um eine beträchtliche Spanne. Alle verpfändeten Gegenstände sind zentrale, einkommensgenerierende Komponenten des Mining-Betriebs. Darüber hinaus plant ORAX im Rahmen seiner Mine-and-Hold-Strategie den Aufbau und die Pflege einer BTC-Treasury; diese BTC-Bestände dienen primär der Absicherung kurzfristiger, BTC-besicherter Betriebsmittelkredite und sind nicht in den obigen Tabellen enthalten, stellen jedoch einen zusätzlichen wirtschaftlichen Puffer dar, der über das Paket an Sachanlagen hinausgeht.

ORAX ASSETS MANAGEMENT CORPORATION wurde gegründet2. Sept. 2025
Beginn der aktiven Arbeit/Produktion10. Sept. 2025
Minimales Ziel15,000 USDC
Investoren0
Zinszahlungenmonatlich
Kapitalrückzahlungenendfällig
Gesamtzahlungen9 Monate

Details

Die verfügbaren Finanzdaten von ORAX decken die ersten drei Monate des kommerziellen Betriebs am Standort in Paraguay ab (September–November 2025). In diesem Zeitraum hat das Unternehmen starke Brutto- und Betriebsmargen auf einer relativ kleinen, aber wachsenden Umsatzbasis erzielt, was die wirtschaftliche Tragfähigkeit der 2-MW-Konfiguration unter dem aktuellen Stromtarif und den Netzbedingungen bestätigt.

Alle untenstehenden Zahlen sind in EUR ausgedrückt, umgerechnet von USD zu einem illustrativen Kurs von 1 USD = 0,86 EUR.

Wichtige Finanzindikatoren

(Werte in EUR ’000, gerundet)

Punkt

Umsatz

Bruttogewinn

Nettogewinn*

Bruttomarge

Nettomarge

Sep. 2025

51

39

32

75%

63%

Okt. 2025

145

103

90

71%

62%

Nov. 2025

118

77

61

65%

52%

Sep.–Nov. 2025

315

219

183

≈69%

≈58%

Die Umsatzrealisierung folgt dem Mine-and-Hold-Ansatz des Unternehmens: Der monatliche Umsatz wird als BTC-Preis am Monatsende multipliziert mit den in diesem Monat geschürften BTC berechnet, ohne dass tatsächliche BTC-Verkäufe erforderlich sind. Dies ist eine Mark-to-Market-Darstellung des geschaffenen wirtschaftlichen Werts und kein realisiertes Bareinkommen.

Analyse von Umsatz und Rentabilität

Im September 2025, dem ersten Monat des dargestellten Zeitraums, erwirtschaftete ORAX einen Umsatz von rund 51.000 EUR mit einer Bruttomarge von 75 % und einer ungefähren Nettomarge von 63 %. Dies spiegelt einen kleinen, aber effizienten Betrieb bei 2 MW wider, mit einer schlanken Kostenbasis und begrenzten Fixkosten.

Im Oktober 2025 verdreifachte sich der Umsatz fast auf etwa 145.000 EUR, getrieben durch eine höhere BTC-Produktion und Preisgestaltung, während die Brutto- und Nettomargen mit rund 71 % bzw. 62 % sehr stark blieben. Dies deutet darauf hin, dass die Kostenstruktur gut mit der gesteigerten Produktion skalierte und dass zusätzliche Einnahmen weitgehend in das Betriebsergebnis einflossen.

Im November 2025 schwächte sich der Umsatz auf etwa 118.000 EUR ab, was weitgehend die BTC-Kursbewegungen und die normale monatliche Volatilität widerspiegelt. Die Bruttomarge sank auf rund 65 % und die Nettomarge auf etwa 52 %, aber der Betrieb blieb auf wirtschaftlicher Basis hochprofitabel.

In den drei Monaten zusammen generierte ORAX:

  • Umsatz von rund 315.000 EUR

  • Bruttogewinn von ca. 219 Tsd. EUR

  • Netto-(Betriebs-)Gewinn von ca. 183 Tsd. EUR

Dies entspricht einer Bruttomarge von etwa 69 % und einer Nettomarge von etwa 58 % für den Zeitraum.

Wichtige Trends und finanzielle Beobachtungen

Die Daten der ersten drei Monate zeigen ein profitables Frühphasenprofil mit sehr hohen prozentualen Margen, was auf niedrige direkte Energiekosten und eine kompakte Organisationsstruktur zurückzuführen ist.

Brutto- und Nettomargen schwanken naturgemäß mit dem BTC-Preis und den Netzwerkbedingungen, aber die Spanne zwischen den Gesamtkosten der Produktion pro BTC und dem Marktwert der geminten BTC ist in diesem Zeitraum erheblich. Auf Einheitenbasis deuten die internen Berechnungen für September–November auf Gesamtproduktionskosten (Strom + Dienstleistungen + Gemeinkosten) von etwa 36–37 Tsd. EUR pro BTC hin, verglichen mit einem durchschnittlich realisierten Wert von etwa 88 Tsd. EUR pro BTC-Äquivalent, was eine wirtschaftliche Marge in der Größenordnung von 58 % impliziert.

Die Betriebskosten sind in absoluten Zahlen moderat und bleiben im Verhältnis zum Umsatz niedrig, was auf ein schlankes internes Team und das Outsourcing von Nicht-Kernfunktionen zurückzuführen ist. Dies unterstützt eine starke operative Hebelwirkung: Mit zunehmender Kapazität und BTC-Produktion erwartet ORAX, dass ein erheblicher Teil der zusätzlichen Einnahmen in zusätzlichen Betriebsgewinn umgesetzt wird, sofern die Stromtarife und Netzwerkbedingungen weitgehend den aktuellen Annahmen entsprechen.

Gleichzeitig ist die finanzielle Erfolgsbilanz unter dem aktuellen Modell sehr kurz (drei Monate), und die Ergebnisse reagieren naturgemäß empfindlich auf den BTC-Preis, die Schwierigkeit und die Betriebszeit. Die aktuellen Zahlen sollten daher eher als ein erster Machbarkeitsnachweis für das 2-MW-Setup und den gewählten Mine-and-Hold-Ansatz betrachtet werden und nicht als eine voll repräsentative Stichprobe über verschiedene Phasen des Bitcoin-Zyklus hinweg.

Wachstumsplan

ORAX befindet sich derzeit in der frühen Phase der Skalierung seiner paraguayischen Plattform. Der Standort wird mit einer aktiven Last von etwa 2 MW betrieben, während die zugrunde liegende elektrische und physische Infrastruktur so konzipiert und vorbereitet wurde, dass sie einen schrittweisen Ausbau auf etwa 8 MW unterstützt, mit dem technischen Potenzial, im Rahmen der bestehenden Stromversorgung 8–10 MW zu erreichen. Die Plattform wird ausschließlich für das eigene Mining genutzt; bisher wurden keine Hosting-Kapazitäten für Dritte vermarktet.

Der zentrale Entwicklungspfad für das Unternehmen ist daher klar vorgegeben: erstens die vollständige Ausnutzung des bestehenden Standorts bis zu seiner geplanten Kapazität von 8 MW und zweitens, sofern machbar, die Prüfung einer weiteren Ausweitung der verfügbaren elektrischen Kapazität zu ähnlichen wirtschaftlichen Bedingungen. Mit anderen Worten: Wachstum wird primär als das schrittweise „Auffüllen“ des aktuellen Standorts mit zusätzlicher ASIC-Hardware definiert und nicht als geografische Diversifizierung oder ein Wechsel zu Client-Hosting-Diensten.

Strategisch beabsichtigt ORAX, einer konsistenten Abfolge zu folgen: BTC schürfen, diesen in der Bilanz halten, einen Teil dieses BTC als Sicherheit für Kredite zur Deckung der Betriebsausgaben verwenden und Kapazitäten vor dem erwarteten Halving 2028 aufbauen. Das Unternehmen plant ausdrücklich nicht, geschürfte Coins systematisch zu verkaufen, um das Tagesgeschäft zu finanzieren. Stattdessen sollen die Betriebskosten weitgehend durch BTC-besicherte Kredite in USDT und gegebenenfalls zusätzliche mining-orientierte Finanzierungen finanziert werden, sodass die BTC-Bestände über den Zyklus hinweg wachsen können.

Dieser Ansatz ist in der Einschätzung des Managements zum nächsten Halving-Zyklus verankert. Die Planung von ORAX geht davon aus, dass der Bitcoin-Preis bis zum Zeitpunkt des Halvings 2028 und insbesondere danach mindestens 125.000 USD pro BTC erreichen wird. Das Ziel des Unternehmens ist es, in diesen Zeitraum mit einem vollständig ausgebauten 8-MW-Standort, einer modernen ASIC-Flotte und einer beträchtlichen BTC-Reserve einzutreten, die zu strukturell niedrigen Stückkosten angesammelt wurde. Sobald die angestrebten Preisniveaus nach dem Halving erreicht sind, erwartet ORAX, nur den Teil seiner BTC zu verkaufen, der zur Rückzahlung ausstehender Darlehen und Zinsen erforderlich ist, während die verbleibenden Coins und die physische Infrastruktur als langfristige Vermögenswerte einbehalten werden.

In diesem Zusammenhang wird die Fremdfinanzierung – insbesondere die durch BTC besicherte Kreditaufnahme – als primärer Wachstumskanal angesehen, da sie es ORAX ermöglicht, die gesamte Mining-Marge und das Aufwärtspotenzial zu behalten. Das Hosting großer externer Kunden wird als sekundärer, optionaler Hebel betrachtet, der nur dann aktiviert würde, wenn die Plattform bis zu einer festgelegten internen Frist nicht vollständig mit der unternehmenseigenen Ausrüstung belegt werden kann. Selbst in diesem Fall wären solche Vereinbarungen als Ergänzung und nicht als Ersatz für die zentrale Mine-and-Hold-Wachstumsstrategie konzipiert.

Prognostizierte BTC-Akkumulation während der 14-monatigen 8-MW-Phase

Sobald ORAX seinen paraguayischen Standort auf 8 MW aktive Last skaliert hat, erwartet das Management, dass sich der Mining-Betrieb unter den aktuellen Netzwerkbedingungen bei etwa 6,06 BTC pro Monat stabilisieren wird. Im Basisszenario geht das Unternehmen von einem BTC-Referenzpreis von 90.000 USD (≈ 77.400 EUR) für die interne Marktbewertung der monatlichen Produktion aus und strukturiert die Betriebsfinanzierung um dieses Niveau herum.

Monatliche BTC-Produktion und Betriebsfinanzierung bei 8 MW

Metrik

Wert / Annahme

Pro Monat (USD)

Pro Monat (EUR*)

BTC geschürft

Feste Hashrate bei 8 MW

6,0633448 BTC

–

BTC-Preis (für monatliche Bewertung)

Szenario-Eingabe

90,000

77,400

Wert der geschürften BTC

6.0633448 × 90,000

545,701

469,303

Bargeldproduktionskosten

Stromversorgung + Bedienelemente

222,742

191,558

BTC-besichertes Betriebsdarlehen

Kredit in USDT, besichert durch BTC

222,742

191,558

In praktischer Hinsicht jeden Monat bei 8 MW ORAX:

  • schürft etwa 6,06 BTC,

  • erkennt einen Produktionswert von etwa 545,7 Tsd. USD / 469,3 Tsd. EUR (bei 90 Tsd. USD/BTC) an, und

  • erfordert ca. 222,7 Tsd. USD / 191,6 Tsd. EUR an Barmitteln zur Deckung der direkten Produktions- und Betriebskosten, finanziert über ein BTC-besichertes Darlehen in USDT.


Im Einklang mit der Mine-and-Hold-Strategie beabsichtigt ORAX nicht, den gesamten BTC-Bestand zu liquidieren, um diesen Überschuss zu realisieren. Stattdessen erwartet das Unternehmen:

  • verkaufen Sie nur so viele Münzen wie nötig, um alle Darlehen und Zinsen zurückzuzahlen, sobald das angestrebte Preisniveau (≥USD 125k/BTC) erreicht ist;

  • die verbleibenden BTC als langfristigen Treasury-Bestand behalten; und

  • einen Teil der BTC-Reserve weiterhin als Sicherheit für künftige Betriebskredite zu verwenden, während sowohl die 8-MW-Infrastruktur als auch die zugehörige Mining-Hardware-Flotte vollständig im Eigenbesitz verbleiben.

Alternativer Finanzierungsweg und Szenario für die Eventualrückzahlung

Parallel zur 14-monatigen Basisfinanzierung prüft ORAX auch eine alternative Finanzierungsoption zu strengeren Bedingungen, nämlich ein Darlehen mit kürzerer Laufzeit, einem indikativen Zinssatz von 23,1 % p.a. und einer Laufzeit von 8 Monaten. Bei dieser Struktur erwartet das Management, dass die erweiterte Kapazität es dem Unternehmen ermöglichen würde, während des 8-monatigen Betriebsfensters etwa 50–55 % der gesamten Rückzahlungsverpflichtung (Kapital plus aufgelaufene Zinsen) aus dem in diesem Zeitraum erwirtschafteten Betriebsgewinn zurückzuzahlen, während der Mine-and-Hold-Ansatz als zentraler Treasury-Rahmen beibehalten wird.

Für den Restsaldo bei Fälligkeit zieht ORAX zwei praktische Rückzahlungswege in Betracht.

  • Szenario eines Anlagenverkaufs. Falls erforderlich, kann das Unternehmen einen Teil der neu erworbenen ASIC-Flotte verkaufen. Mining-Hardware der S21-Klasse wird weltweit gehandelt und bleibt auf Sekundärmärkten liquide, insbesondere wenn die Geräte bereits installiert und betriebsbereit sind. In diesem Szenario soll der erwartete Wiederverkaufswert der erworbenen Ausrüstung den verbleibenden Rückzahlungsbetrag decken, ohne auf eine künftige Wertsteigerung des BTC-Preises angewiesen zu sein.

  • Bankrefinanzierungsszenario. Als Alternative kann ORAX das kurzfristige Darlehen über eine konventionelle Bankfazilität refinanzieren, sobald die Expansion durchgeführt wurde und die Vermögensbasis vollständig in der Bilanz abgebildet ist. Zu diesem Zeitpunkt erwartet das Unternehmen, über ausreichende materielle Sicherheiten in Form von Bergbauinfrastruktur und -ausrüstung zu verfügen, um eine wesentlich kostengünstigere Fazilität zu unterstützen, wobei die Besicherung (Sachanlagen gegenüber neuen Krediten) 250 % übersteigt, was den Komfort für den Kreditgeber erhöht und die Preisgestaltung im Vergleich zum ursprünglichen kurzfristigen Instrument reduziert.

Beschreibung des Darlehens

ORAX Assets Management Corp. sucht eine Capex-Fazilität in Höhe von 3.600.000 EUR um den Ausbau seines paraguayischen Mining-Standorts von ca. 2 MW auf 8 MW aktiver elektrischer Last zu finanzieren. Das Darlehen ist ausschließlich für den Kauf, den Import und den Einsatz zusätzlicher ASIC-Mining-Ausrüstung und damit verbundene Standortanpassungen bestimmt, was einer zusätzlichen Kapazität von etwa 6 MW entspricht. Die Fazilität ist nicht dazu gedacht, historische Verluste zu refinanzieren oder laufende Betriebskosten zu decken; diese sollen durch BTC-besicherte Betriebsmittelkredite gedeckt werden, die gegen geminte BTC abgesichert sind.

Zweck und Verwendung der Erlöse

Die Darlehenserlöse werden verwendet zur Finanzierung von:

  • Erwerb von ca. 1.710 Bitmain Antminer S21 PRO-Einheiten (oder Geräten einer ähnlichen Effizienzklasse), die den zusätzlichen 6 MW entsprechen;

  • internationale Logistik und Zollabfertigung für diese Einheiten (Seefracht, Versicherung, Maklerdienste, lokaler Transport);

  • Installation, Rack-Montage, Stromverteilung und Netzwerkintegration am paraguayischen Standort;

  • Anfängliche Wartung, Ersatzteile und geringfügige Standortanpassungen, die für den Betrieb der erweiterten 8-MW-Konfiguration erforderlich sind.

Im Wesentlichen überbrückt die Fazilität den Kapitalbedarf zwischen der bestehenden 2-MW-Infrastruktur von ORAX und der vollständig ausgebauten 8-MW-Anlage, auf der die Finanzprognosen und der Wachstumsplan des Unternehmens basieren.

Alternative Finanzierungsoption

ORAX ist bereit, eine alternative Struktur mit einer kürzeren Laufzeit und einem höheren Kupon in Betracht zu ziehen. Diese Option ist als pragmatischer Ausführungsweg gedacht, falls der Kreditgeber einen schnelleren Kapitalumschlag und eine frühere Risikominderung durch eine kürzere Laufzeit bevorzugt.

Alternative Option – indikative Bedingungen

Parameter

Basisfalleinrichtung

Alternative Einrichtung

Gesamtbetrag der Fazilität

3.600.000 EUR

3.600.000 EUR

Zweck

6 MW Erweiterung, um eine Gesamtlast von ca. 8 MW zu erreichen

Gleich

Tenor

14 Monate

8 Monate

Zinssatz

14 % fest p. a.

23,1 % fest p.a.

Zinszahlungen

Monatlich

Monatlich

Tilgung

Endfällige Tilgung

Endfällige Tilgung

Tranchen

6 × 600.000,00 EUR

6 × 600.000,00 EUR (oder wie vereinbart)

Im Rahmen der alternativen Struktur mit 8 Monaten Laufzeit und 23,1 % p.a. erwartet das Management, dass die erweiterte Kapazität es ORAX ermöglichen würde, einen wesentlichen Teil der gesamten Rückzahlungsverpflichtung während des Betriebsfensters durch Betriebsgewinne zu decken, wodurch die Abhängigkeit von BTC-Kurssteigerungen am Ende der Laufzeit verringert wird. Jeder verbleibende Restbetrag bei Fälligkeit kann über die im Abschnitt „Wachstumsplan“ beschriebenen Eventualpfade des Unternehmens beglichen werden, einschließlich des teilweisen Wiederverkaufs neu erworbener ASIC-Ausrüstung (hochliquider Sekundärmarkt) oder einer Refinanzierung über eine konventionelle Bankfazilität, sobald die erweiterte Vermögensbasis vollständig in der Bilanz abgebildet ist.


Risikobewertung

GesamtrisikobewertungA
Schulden zu Eigenkapital1.60
LTV72%
Kredithistorie8 / 10
Art der SicherheitUnternehmenswerte

Das Rating A (die dritte Stufe) spiegelt starke Stückkosten und eine Deckung durch Sachwerte wider, gedämpft durch eine sehr kurze Erfolgsbilanz: drei Monate ausgewiesener Betrieb bei 2 MW, von September bis November 2025, mit Bruttomargen von 65–75 %.

  • D/E (Verschuldungsgrad) von 1,6 liegt unter der moderaten Marke von 2,5;
  • LTV von 72 % bedeutet, dass die verpfändeten Vermögenswerte die Kreditlinie über 3,6 Mio. € selbst nach einem Abschlag von 10 % etwa 1,39-fach decken;
  • Bonitätshistorie: 8/10.

Zu beachten:

  • der Umsatz entspricht den geschürften BTC mal dem Kurs zum Monatsende und schwankt daher mit BTC-Kurs und Netzwerk-Schwierigkeit;
  • der gesamte Betrieb befindet sich an einem einzigen Standort in Paraguay;
  • Entscheidungen zu Strategie, Treasury und Risiko liegen beim Gründer und alleinigen Gesellschafter;
  • die ausgewiesene Erfolgsbilanz umfasst nur drei Monate.

Risiken und alternative Rückzahlungswege

ORAX präsentiert sich als fokussierte, gründergeführte Mining-Plattform mit greifbarer Infrastruktur und klarem Skalierungspotenzial, jedoch mit typischen Merkmalen einer frühen Phase: hohe Abhängigkeit von einer Schlüsselperson, Konzentration auf einen einzigen Standort und volle Abhängigkeit von der langfristigen Entwicklung von Bitcoin-Kurs und Mining-Schwierigkeit. Die finanzielle Erfolgsbilanz im aktuellen Modell ist sehr kurz (drei Monate), und die Ergebnisse reagieren naturgemäß empfindlich auf BTC-Kurs, Schwierigkeit und Betriebszeit; die ausgewiesenen Zahlen sind ein erster Machbarkeitsnachweis für die 2-MW-Anlage und den Mine-and-Hold-Ansatz und keine repräsentative Stichprobe über den Bitcoin-Zyklus hinweg.

Bei der Struktur mit 9 Monaten und 23,1 % p.a. erwartet das Management, dass die erweiterte Kapazität etwa 50–55 % der gesamten Rückzahlungsverpflichtung (Kapital plus aufgelaufene Zinsen) aus dem im Zeitraum erwirtschafteten operativen Gewinn zurückzahlt, wobei Mine-and-Hold der zentrale Treasury-Rahmen bleibt. Für den bei Fälligkeit verbleibenden Restbetrag sieht ORAX zwei praktikable Wege:

  • Verkauf von Vermögenswerten. Bei Bedarf kann das Unternehmen einen Teil der neu erworbenen ASIC-Flotte verkaufen. Hardware der S21-Klasse wird weltweit gehandelt und bleibt auf Sekundärmärkten liquide, insbesondere wenn sie bereits installiert und in Betrieb ist; der erwartete Wiederverkaufswert soll den Restbetrag der Rückzahlung decken, ohne auf einen künftigen BTC-Kursanstieg angewiesen zu sein.
  • Bankrefinanzierung. ORAX kann den kurzfristigen Kredit über eine herkömmliche Bankfinanzierung refinanzieren, sobald die Erweiterung umgesetzt ist und die Vermögensbasis vollständig in der Bilanz abgebildet ist; die Besicherungsquote (Anlagevermögen gegenüber neuer Verschuldung) dürfte 250 % übersteigen, was eine deutlich günstigere Finanzierung ermöglicht.

Finanzen

Bitcoin Mining

ORAX verfügt über drei Monate ausgewiesenen Betrieb in der 2-MW-Konfiguration. Die folgenden Monatszahlen sind zum Marktwert bewertet: geschürfte BTC mal Kurs zum Monatsende, ohne Verkauf von Coins.

Profitabel ab dem ersten Monat

  • Umsatz von rund 315 Tsd. € und Nettogewinn von rund 183 Tsd. € von September bis November 2025.
  • Der Umsatz hat sich von 51 Tsd. € im September auf 145 Tsd. € im Oktober nahezu verdreifacht und ging im November mit dem BTC-Kurs auf 118 Tsd. € zurück.
  • Bruttomarge von etwa 69 % und Nettomarge von etwa 58 % im Zeitraum.

Niedrige Stückkosten

  • Gesamtproduktionskosten von rund 36 €–37k pro BTC (Strom, Dienstleistungen und Gemeinkosten).
  • Durchschnittlich realisierter Wert von rund 88 Tsd. € pro BTC-Äquivalent.
  • Die Betriebsaufwendungen sind gering, sodass zusätzliche Produktion weitgehend in den Gewinn fließen dürfte.

Ausbau auf 8 MW

  • Bei 8 MW soll der Standort etwa 6,06 BTC pro Monat schürfen.
  • Das entspricht bei 90 Tsd. USD pro BTC einem monatlichen Wert von etwa 469,3 Tsd. €, gegenüber baren Produktionskosten von etwa 191,6 Tsd. €.

Markt

Die Wirtschaftlichkeit des Bitcoin-Minings hängt von Stromkosten, Hardware-Effizienz und Betriebszeit ab; deshalb sind Regionen mit günstiger Wasserkraft, darunter Teile Lateinamerikas, zu Mining-Zentren geworden. Die Blockbelohnung wurde bereits viermal halbiert, zuletzt 2024, und das nächste Halving um 2028 wird Produzenten mit hohen Kosten erneut unter Druck setzen. ORAX strebt bei 8 MW Gesamtkosten im mittleren 30k-Bereich pro BTC an, bleibt aber dem BTC-Kurs und der Netzwerk-Schwierigkeit ausgesetzt.

Finanzielle Entwicklung, September–November 2025

Die verfügbaren Finanzdaten von ORAX umfassen die ersten drei Monate des kommerziellen Betriebs am Standort in Paraguay. In diesem Zeitraum erzielte das Unternehmen auf einer kleinen, aber wachsenden Umsatzbasis starke Brutto- und operative Margen und bestätigte damit die Wirtschaftlichkeit der 2-MW-Konfiguration unter dem aktuellen Stromtarif und den aktuellen Netzwerkbedingungen. Alle Zahlen in EUR, umgerechnet aus USD zu einem beispielhaften Kurs von 1 USD =0,86 EUR.

Wichtige Finanzkennzahlen, EUR ’000 (gerundet)

ZeitraumUmsatzBruttogewinnNettogewinn*BruttomargeNettomarge
Sep 202551393275 %63 %
Okt 20251451039071 %62 %
Nov 2025118776165 %52 %
Sep–Nov 2025315219183≈69 %≈58 %

Die Umsatzerfassung folgt dem Mine-and-Hold-Ansatz: Der Monatsumsatz entspricht dem BTC-Kurs zum Monatsende multipliziert mit den in diesem Monat geschürften BTC, ohne dass BTC tatsächlich verkauft werden müssen — eine Bewertung zum Marktwert des geschaffenen wirtschaftlichen Werts und nicht realisierter Bareinnahmen.

Im September 2025 erzielte ORAX rund 51 Tsd. EUR Umsatz bei einer Bruttomarge von 75 % und einer Nettomarge von etwa 63 %, was einen kleinen, aber effizienten Betrieb mit schlanker Kostenbasis widerspiegelt. Im Oktober hat sich der Umsatz auf etwa 145 Tsd. EUR nahezu verdreifacht, getragen von höherer BTC-Produktion und höheren Kursen, bei Margen von rund 71 % und 62 % — die Kostenstruktur wuchs mit der Produktion, und der zusätzliche Umsatz floss weitgehend in den operativen Gewinn. Im November ging der Umsatz auf etwa 118 Tsd. EUR zurück, was im Wesentlichen BTC-Kursbewegungen und normale monatliche Schwankungen widerspiegelt; die Bruttomarge sank auf rund 65 % und die Nettomarge auf rund 52 %.

Stückkosten und wichtige Trends

Die ersten drei Monate zeigen ein profitables Profil einer frühen Phase mit sehr hohen prozentualen Margen, im Einklang mit niedrigen direkten Stromkosten und einer kompakten Organisationsstruktur. Die Margen schwanken mit BTC-Kurs und Netzwerkbedingungen, doch der Abstand zwischen den Gesamtproduktionskosten und dem Marktwert der geschürften BTC ist erheblich: Interne Berechnungen für September–November ergeben Gesamtproduktionskosten (Strom + Dienstleistungen + Gemeinkosten) von rund 36 EUR–37k pro BTC, gegenüber einem durchschnittlich realisierten Wert von rund 88 Tsd. EUR pro BTC-Äquivalent — eine wirtschaftliche Marge in der Größenordnung von 58 %.

Die Betriebsaufwendungen sind absolut gering und im Verhältnis zum Umsatz niedrig, was ein schlankes internes Team und die Auslagerung von Nicht-Kernfunktionen widerspiegelt. Das sorgt für einen starken operativen Hebel: Mit steigender Kapazität und BTC-Produktion erwartet ORAX, dass ein erheblicher Teil des zusätzlichen Umsatzes in zusätzlichen operativen Gewinn mündet, sofern Stromtarife und Netzwerkbedingungen weitgehend den aktuellen Annahmen entsprechen.

Wachstumsplan

ORAX befindet sich in der frühen Phase der Skalierung seiner Plattform in Paraguay. Der Standort läuft mit etwa 2 MW aktiver Last, während die elektrische und bauliche Infrastruktur für einen schrittweisen Ausbau auf rund 8 MW ausgelegt ist, mit technischem Potenzial für 8–10 MW im bestehenden Strom-Rahmen. Der Entwicklungspfad ist klar: zunächst den bestehenden Standort bis zu seiner Auslegungskapazität von 8 MW vollständig auslasten und dann, wo möglich, eine weitere Erweiterung der verfügbaren elektrischen Kapazität zu ähnlichen wirtschaftlichen Bedingungen prüfen. Wachstum bedeutet das schrittweise „Auffüllen“ des aktuellen Standorts mit zusätzlicher ASIC-Hardware, nicht geografische Diversifizierung oder einen Wechsel zum Kunden-Hosting.

Strategisch folgt ORAX einer konsequenten Abfolge: BTC schürfen, in der Bilanz halten, einen Teil davon als Sicherheit für Kredite zur Deckung der Betriebsausgaben nutzen und die Kapazität vor dem erwarteten Halving 2028 aufbauen. Die Planung des Managements unterstellt, dass der Bitcoin-Kurs zum Zeitpunkt des Halvings 2028 und insbesondere danach mindestens 125.000 USD pro BTC erreicht. Ziel ist es, mit einem vollständig ausgebauten 8-MW-Standort, einer modernen ASIC-Flotte und einer beträchtlichen, zu strukturell niedrigen Stückkosten aufgebauten BTC-Reserve in diese Phase zu gehen; sobald die angestrebten Kursniveaus erreicht sind, will ORAX nur so viele BTC verkaufen, wie zur Rückzahlung ausstehender Kredite und Zinsen nötig sind, und die übrigen Coins sowie die physische Infrastruktur als langfristige Vermögenswerte behalten.

Fremdfinanzierung — insbesondere durch BTC besicherte Kredite — gilt als wichtigster Wachstumskanal, weil ORAX so die gesamte Mining-Marge und das Aufwärtspotenzial behält. Das Hosting großer externer Kunden ist ein nachrangiger, optionaler Hebel, der nur aktiviert wird, wenn die Plattform nicht bis zu einer festgelegten internen Frist mit eigener Ausrüstung bestückt werden kann.

Prognostizierte BTC-Produktion bei 8 MW

Sobald der Standort 8 MW aktive Last erreicht, erwartet das Management, dass sich der Betrieb unter den aktuellen Netzwerkbedingungen bei rund 6,06 BTC pro Monat einpendelt. Das Basis-Planungsszenario verwendet einen Referenzkurs von 90.000 USD (≈77.400 EUR) pro BTC für die interne Marktbewertung der Monatsproduktion und richtet die Betriebsfinanzierung an diesem Niveau aus.

KennzahlWert / AnnahmePro Monat (USD)Pro Monat (EUR)
Geschürfte BTCFeste Hashrate bei 8 MW6,0633448 BTC—
BTC-Kurs (für die Monatsbewertung)Szenarioannahme90.00077.400
Wert der geschürften BTC6,0633448 ×90.000545.701469.303
Bare ProduktionskostenStrom + Betriebsmittel222.742191.558
BTC-besicherter BetriebskreditKredit in USDT, besichert durch BTC222.742191.558

Praktisch bedeutet das: Bei 8 MW schürft ORAX jeden Monat etwa 6,06 BTC, weist bei 90 Tsd. USD pro BTC einen Produktionswert von etwa 545,7 Tsd. USD / 469,3 Tsd. EUR aus und benötigt rund 222,7 Tsd. USD / 191,6 Tsd. EUR an Barmitteln für direkte Produktions- und Betriebskosten, finanziert über einen BTC-besicherten Kredit in USDT. Im Einklang mit Mine-and-Hold beabsichtigt das Unternehmen nicht, den BTC-Bestand zu liquidieren, um diesen Überschuss zu realisieren: Es will nur so viele Coins verkaufen, wie zur Rückzahlung aller Kredite und Zinsen nötig sind, sobald das angestrebte Kursniveau (≥125 Tsd. USD pro BTC) erreicht ist, den Rest als langfristigen Treasury-Vermögenswert behalten und einen Teil der Reserve weiterhin als Sicherheit für künftige Betriebskredite nutzen, während es die 8-MW-Infrastruktur und die Hardwareflotte vollständig besitzt.

Marktanalyse

Globales Umfeld des Bitcoin-Minings

Bitcoin-Mining ist eine große, kapital- und energieintensive Branche, deren Wettbewerbsfähigkeit vor allem von Stromkosten, Hardware-Effizienz und Betriebszeit bestimmt wird. In den letzten Jahren ist die Hashrate rasant gestiegen, hat ineffiziente Miner mit hohen Kosten aus dem Markt gedrängt und Betreiber mit günstigem, stabilem Strom und modernen ASIC-Flotten begünstigt. Regionen mit reichlich Wasserkraft oder anderer kostengünstiger Erzeugung, darunter Teile Lateinamerikas, sind zu natürlichen Zentren des industriellen Minings geworden.

Das Halving und seine Folgen

Die Blockbelohnung von Bitcoin hat bereits vier Halvings durchlaufen (2012, 2016, 2020, 2024), die die Belohnung der Miner pro Block jeweils um 50 % gekürzt haben. Historisch haben Halvings die Wirtschaftlichkeit der Miner verschärft, waren aber oft von einem mittelfristigen BTC-Kursanstieg gefolgt, wenn auch in jedem Zyklus in unterschiedlichem Ausmaß. Das nächste Halving, erwartet um 2028, wird die Blockbelohnung erneut verringern und dürfte den Druck auf Produzenten mit hohen Kosten erhöhen, sodass niedrige Stückkosten und starke BTC-Reserven in der Bilanz besonders wichtig werden.

Positionierung von ORAX

ORAX positioniert sich als fokussierter, kostengünstiger Self-Miner in Paraguay, der Netzstrom aus Wasserkraft im Rahmen eines Festpreisvertrags und optimierte ASIC-Flotten nutzt. Die Strategie besteht darin, einen einzigen Standort auf 8 MW zu skalieren, BTC zu strukturell niedrigen Gesamtkosten zu schürfen und eine Mine-and-Hold-Treasury-Politik zu verfolgen, gestützt durch BTC-besicherte Kredite — so ist das Unternehmen positioniert, von einer Aufwertung von BTC vor und nach dem Halving 2028 zu profitieren, bleibt aber den üblichen Branchenrisiken aus BTC-Kurs, Schwierigkeit und Konzentration auf einen Standort ausgesetzt.

Aufschlüsselung der Sicherheiten

Mit dem Darlehen finanzierte Hardware und Infrastruktur (6 MW) · €3.6MBestehende Standortinfrastruktur und installierte 2-MW-Flotte · €2M
Mit dem Darlehen finanzierte Hardware und Infrastruktur (6 MW)€3,600,000
Bestehende Standortinfrastruktur und installierte 2-MW-Flotte€1,956,039
Verpfändet insgesamt€5,556,039Buch- und Kaufwert der verpfändeten Vermögenswerte; 5,0 Mio. € bei einem Liquidationsabschlag von 10 %. Die BTC-Treasury ist nicht enthalten.

Die Kreditlinie über 3,6 Mio. € ist durch die produktiven Mining-Vermögenswerte am Standort von ORAX in Paraguay besichert.

1. Mit dem Darlehen gekaufte neue Hardware — 3,6 Mio. €

  • Rund 1.710 Antminer S21 Pro, die ca. 6 MW Kapazität hinzufügen.
  • Zugehöriger Einbau in Racks, Stromverteilung und Netzwerkintegration.
  • Hardware der S21-Klasse wird auf Sekundärmärkten rege gehandelt.

2. Bestehender Standort und installierte Flotte — 1.956.039 €

  • Die vollständig ausgebaute Strom- und Standortinfrastruktur.
  • Die bereits in der aktuellen 2-MW-Konfiguration installierte ASIC-Flotte.

Installierte, betriebsbereite ASICs behalten einen hohen Wiederverkaufswert, weil sie sofort nach dem Einschalten Cash erzeugen; daher wird ein Abschlag von 10 % angesetzt. Auf dieser Basis decken die Sicherheiten schätzungsweise:

  • etwa 139 % des Darlehensbetrags von 3,6 Mio. € zum Liquidationswert (5,0 Mio. €);
  • etwa 154 % zum Basiswert (5.556.039 €).

Die BTC-Treasury des Unternehmens ist in diesen Zahlen nicht enthalten: Sie besichert die kurzfristigen Betriebskredite, bildet aber einen zusätzlichen Puffer über die Sachwerte hinaus.

Besicherung des Darlehens

Die Investitionsfinanzierung über 3.600.000 EUR ist durch werthaltige, produktive Mining-Vermögenswerte am Standort von ORAX in Paraguay besichert: die bestehende, vollständig ausgebaute Strom- und Standortinfrastruktur mit der bereits in der aktuellen 2-MW-Konfiguration installierten ASIC-Flotte sowie die gesamte neue Mining-Hardware und zugehörige Infrastruktur, die mit den Darlehensmitteln gekauft wird, um ca. 6 MW Kapazität hinzuzufügen. Angesichts der Art von Mining-Vermögenswerten werden die Sicherheiten auf zwei Ebenen dargestellt: Basiswert (Buch- / Kaufwert in EUR) und ein konservativer Liquidationswert von 90 % des Basiswerts, da installierte, betriebsbereite ASICs und Infrastruktur einen hohen Wiederverkaufswert behalten, weil sie sofort nach dem Einschalten Cashflow erzeugen.

Übersicht der Sicherheiten, EUR

SicherheitBasiswertLiquidationswert (90 %)
Bestehende Standortinfrastruktur und installierte Flotte1.956.0391.760.435
Mit dem Darlehen finanzierte Hardware und Infrastruktur3.600.0003.240.000
Sicherheiten gesamt5.556.0395.000.435

Die Deckung zum Basiswert beträgt 5.556.039 EUR gegenüber 3.600.000 EUR, also ≈154 %; die Deckung zum Liquidationswert beträgt 5.000.435 EUR gegenüber 3.600.000 EUR, also ≈139 %. Selbst mit dem Abschlag von 10 % übersteigt die Sicherheitenbasis den Darlehensbetrag deutlich, und alle verpfändeten Positionen sind zentrale, ertragsbringende Bestandteile des Betriebs. Die BTC-Treasury, die ORAX im Rahmen seiner Mine-and-Hold-Strategie aufbaut, besichert vor allem kurzfristige BTC-besicherte Betriebskredite und ist in den Tabellen nicht enthalten, stellt aber einen zusätzlichen wirtschaftlichen Puffer über das Paket aus Sachwerten hinaus dar.

Beschreibung des Darlehens

ORAX beantragt eine Investitionsfinanzierung über 3.600.000 EUR, um seinen Standort in Paraguay von etwa 2 MW auf 8 MW aktive elektrische Last zu erweitern. Das Darlehen ist ausschließlich für den Kauf, den Import und die Inbetriebnahme zusätzlicher ASIC-Ausrüstung und damit verbundene Anpassungen des Standorts bestimmt, entsprechend rund 6 MW zusätzlicher Kapazität. Es refinanziert keine früheren Verluste und finanziert keine laufenden Betriebsausgaben; diese werden über BTC-besicherte Betriebsmittelkredite gedeckt, die durch geschürfte BTC besichert sind.

Mittelverwendung

  • Erwerb von rund 1.710 Bitmain Antminer S21 PRO (oder Maschinen einer ähnlichen Effizienzklasse) für die zusätzlichen 6 MW;
  • internationale Logistik und Zollabfertigung für diese Geräte (Seefracht, Versicherung, Zollmakler, lokaler Transport);
  • Installation, Einbau in Racks, Stromverteilung und Netzwerkintegration am Standort;
  • Erstwartung, Ersatzteile und kleinere Anpassungen des Standorts, die für den Betrieb der erweiterten 8-MW-Konfiguration nötig sind.

Indikative Konditionen

ORAX hat eine Basisstruktur und eine Alternative mit kürzerer Laufzeit und höherem Kupon angeboten, gedacht für Kreditgeber, die einen schnelleren Kapitalumschlag und eine frühere Risikoreduktion bevorzugen. Dieses Angebot folgt der alternativen Finanzierung.

ParameterBasisfinanzierungAlternative Finanzierung
Gesamtbetrag der Finanzierung3.600.000 EUR3.600.000 EUR
ZweckErweiterung um 6 MW auf insgesamt ~8 MW LastIdentisch
Laufzeit14 Monate9 Monate
Zinssatz14 % fest p.a.23,1 % fest p.a.
ZinszahlungenMonatlichMonatlich
TilgungEndfälligEndfällig
Tranchen6 × 600.000 EUR6 × 600.000 EUR (oder nach Vereinbarung)

Im Kern überbrückt die Finanzierung den Kapitalbedarf zwischen der bestehenden 2-MW-Infrastruktur und der vollständig ausgebauten 8-MW-Anlage, auf der die Prognosen und der Wachstumsplan des Unternehmens beruhen.

So wird der Kredit ausgezahlt

Deine Investition von 012345678901234567890,012345678901234567890012345678901234567890012345678901234567890 USDC funktioniert wie eine Anleihe mit 9 Monaten Laufzeit: monatliche Zinszahlungen, das Kapital kommt in Monat 012345678901234567890 zurück.

DatumZinsenKapitalGesamt
Nettogewinn+012345678901234567890.012345678901234567890012345678901234567890 USDC
Gesamtrückzahlung012345678901234567890.012345678901234567890012345678901234567890 USDC

Kreditnehmer

ORAX ASSETS MANAGEMENT CORPORATIONPanama-Stadt, Panama · gegründet 2025
ORAX ASSETS MANAGEMENT CORPORATION

ORAX Assets Management Corp. ist eine in Panama eingetragene International Business Corporation, deren Betriebsvermögen sich in Paraguay befindet. Das Unternehmen wurde als eigenständige Gesellschaft für Bitcoin-Mining im industriellen Maßstab gegründet, aufgebaut um einen einzigen, erweiterbaren Standort mit Anschluss an das paraguayische Stromnetz. Die Kerntätigkeit von ORAX ist der Besitz und Betrieb ASIC-basierter Mining-Kapazitäten auf eigene Rechnung, mit dem strategischen Schwerpunkt, geschürfte BTC in der Bilanz anzusammeln („Mine-and-Hold“), statt sie als kurzfristigen operativen Cashflow zu behandeln.

Reg Nr: 155772436www.oraxmining.com

Über das Unternehmen

ORAX Assets Management Corp. ist eine in Panama eingetragene internationale Geschäftsgesellschaft mit operativen Vermögenswerten in Paraguay. Das Unternehmen wurde als eigenes Vehikel für industrielles Bitcoin-Mining gegründet und ist um einen einzigen, erweiterbaren Standort am paraguayischen Stromnetz aufgebaut. Seine Kerntätigkeit sind Besitz und Betrieb ASIC-basierter Mining-Kapazität auf eigene Rechnung, mit dem strategischen Schwerpunkt, geschürfte BTC in der Bilanz anzusammeln („Mine-and-Hold“), statt sie als kurzfristigen operativen Cashflow zu behandeln.

Der aktuelle Standort nutzt mit installierter Mining-Hardware und 24/7 gesichertem Betrieb etwa 2 MW elektrische Last. Der wesentliche Engpass für das Wachstum sind derzeit Hardware und Finanzierung, nicht Strom oder Fläche: Der Standort ist als konzentrierte, skalierbare Plattform für die kostengünstige BTC-Produktion mit modernen, optimierten ASIC-Flotten angelegt.

Unternehmensdaten: ORAX ASSETS MANAGEMENT CORPORATION; Registernummer 155772436; gegründet im September 2025; eingetragener Sitz 1801, 18. Stock, Global Bank Tower, 50th Street, Panama-Stadt, Panama.

Geschäftsmodell und Treasury-Politik

ORAX ist ein reiner Self-Miner und weder Hosting-Anbieter noch Hardware-Wiederverkäufer. Das Modell besteht darin, sich strukturell günstigen Netzstrom in Paraguay zu sichern, eigene ASIC-Maschinen in einer optimierten luftgekühlten Anlage zu betreiben und Strom zu den niedrigstmöglichen Gesamtstückkosten in BTC umzuwandeln. Die Wertschöpfung fließt vollständig in die eigene Bilanz: Am Standort werden keine Maschinen Dritter gehostet, und es gibt keine gebührenbasierten Dienstleistungen, die das wirtschaftliche Potenzial aus dem Mining verwässern würden.

Die Plattform deckt die gesamte Mining-Wertschöpfungskette für den Eigenbetrieb ab: Auswahl, Beschaffung und Import der ASIC-Hardware; Seefracht und Zoll; Vorbereitung vor dem Einsatz (Prüfung, Austausch ausgewählter Komponenten, Wärmemanagement); Installation und Konfiguration in Racks; Firmware-Optimierung; laufende Überwachung; Wartung und Reparaturen vor Ort. Ein zentrales Unterscheidungsmerkmal ist der systematische Einsatz angepasster Firmware mit dem Ziel einer Steigerung um 15–20 % der Rechenleistung gegenüber den Standardeinstellungen, was eine höhere Hashrate pro investiertem Kapital und pro verbrauchter kWh ermöglicht.

Geschürfte BTC werden als strategischer Treasury-Vermögenswert behandelt und nicht systematisch zur Deckung der Betriebskosten verkauft. Stattdessen wird ein Teil des BTC-Bestands als Sicherheit für Kredite verpfändet (typischerweise bis zu ~50 % Beleihungsquote), mit Finanzierung in USDT zu Zinssätzen im Bereich von 6–8 % p.a. Diese Kredite finanzieren die Betriebskosten, sodass geschürfte Coins einbehalten werden können und das Unternehmen von einem möglichen Kursanstieg profitieren kann, insbesondere rund um das und nach dem erwarteten Halving 2028.

Betriebsstruktur

ORAX kombiniert einen schlanken internen Kern mit dem umfassenden Einsatz spezialisierter Dienstleister. Das interne Team verantwortet die strategische Führung, wichtige technische Entscheidungen und den laufenden Betrieb des Standorts in Paraguay: Auswahl und Beschaffung der Hardware, Koordination der Logistik, Firmware-Einsatz, Leistungsüberwachung, Reparaturen, vorbeugende Wartung und grundlegende Verwaltung. Vier Operatoren arbeiten vor Ort unter der Aufsicht eines COO, unterstützt vom Gründer und einer kleinen Verwaltungseinheit, die Dokumentenflüsse und die Abstimmung mit Kreditgebern, Lieferanten und Dienstleistern steuert.

Bau- und Elektroarbeiten für den Ausbau des Standorts, physische Sicherung 24/7, internationale Logistik und Zollabfertigung sowie Buchhaltung, Steuer- und Rechtsberatung übernehmen externe Partner. Der Standort läuft unter einem dreijährigen Stromliefervertrag zum Festpreis mit dem lokalen Netzbetreiber, und sein Layout ist für eine dichte Aufstellung luftgekühlter ASICs optimiert, mit Fokus auf Luftführung, Wärmeabfuhr und Betriebszeit. Diese „leichte“ Struktur hält die fixen Gemeinkosten niedrig und erlaubt es dem Unternehmen, die installierte Hashrate vor allem durch zusätzliche Hardwarekäufe statt durch wiederholte Infrastrukturausbauten zu steigern.

Kunden und Marktposition

Anders als viele Mining-Unternehmen, die Self-Mining mit Hosting kombinieren, arbeitet ORAX bewusst ohne externe Kunden. Die gesamte Hashrate am Standort gehört dem Unternehmen und wird von ihm gesteuert, und es gibt keinen Vertrieb oder kein Marketing, das sich an private oder kleine institutionelle Miner richtet. Das Management sieht keinen strategischen Grund für die Zusammenarbeit mit kleinen „Privatkunden“ (1–10 Maschinen) und möchte den Aufwand für die Betreuung vieler kleiner Konten vermeiden.

Grundsätzlich ließe sich die Infrastruktur für großvolumiges Hosting oder Joint-Venture-Vereinbarungen mit institutionellen Partnern erweitern, insbesondere wenn die Plattform bis März–April 2026 nicht vollständig mit eigener Hardware von ORAX bestückt ist; solche Leistungen wären stets eine Ergänzung zur Kernstrategie des Self-Minings. Im Gesamtmarkt positioniert sich das Unternehmen als kostenorientierter, mit Wasserkraft betriebener Miner in Paraguay, der unter den aktuellen Annahmen am unteren Ende der globalen Kostenkurve liegen will, mit Gesamtproduktionskosten pro BTC im mittleren 30k-Bereich (USD/EUR-Gegenwert) bei 8 MW.

Führung und Organisation

Das strategische Konzept und das aktuelle Profil von ORAX sind eng mit seinem Gründer und alleinigen Gesellschafter Goran Jovanovic verbunden, einem Bitcoin-Enthusiasten seit 2011 mit Erfahrung als Investor in börsennotierten Mining-Unternehmen wie Bitfarms und weiteren Branchenvertretern. Sein langjähriges Engagement im Ökosystem hat den Fokus des Unternehmens auf günstigen Strom, hohe Betriebszeit, Firmware-gestützte Optimierung und disziplinierte Kapitalallokation geprägt.

2025 wechselte er von einem rein finanziellen Engagement zum Aufbau eines eigenen physischen Betriebs: Er leitete die Sicherung von Grundstück und Netzanschluss in Paraguay, die Verhandlung des dreijährigen Stromvertrags zum Festpreis sowie Planung und Aufbau der ersten 2 MW Infrastruktur. Er bleibt der maßgebliche Entscheidungsträger für Strategie, Expansion, Treasury-Politik und Risiko. Ein kleines Management- und Verwaltungsteam unterstützt ihn in Panama und vor Ort in Paraguay, während Nicht-Kernfunktionen ausgelagert sind.

Jahreszins
23.10 %
Laufzeit
9 Monate
Nettogewinn
Gutschein
+0 USDC
Gesamtrückzahlung0.00012345678901234567890.012345678901234567890012345678901234567890 USDC
Registrieren, um zu investieren